Tabela Simples Nacional 2026: anexos, faixas e alíquotas
"A minha faixa diz 13,5%, então o Simples me cobra 13,5%." Quase todo dono que abre a tabela Simples Nacional pensa assim, e a primeira guia que não bate com a conta mostra o engano. A tabela tem 30 linhas, cinco anexos com seis faixas cada, e o número que você paga não está em nenhuma delas. Ele sai de uma conta que a tabela esconde.
Eu gosto da imagem do mapa de metrô: a tabela é o mapa inteiro, e o que importa é saber em que estação você está, o anexo e a faixa, e para onde a linha vai em janeiro de 2027. Aqui você tem as cinco tabelas, uma escada para achar o seu anexo, dois exemplos fictícios com a conta fechada e o que muda no ano que vem. O imposto é uma peça da gestão financeira da empresa.
Tabela Simples Nacional 2026: os cinco anexos em uma olhada
A tabela do Simples Nacional tem cinco anexos. O comércio paga pelo Anexo I e a indústria pelo II. A maior parte dos serviços fica no III. Obras, limpeza, vigilância e advocacia ficam no IV. Consultoria, software, medicina e outras atividades intelectuais ficam no III ou no V, conforme o fator r. Dentro do anexo, a faixa vem da receita dos últimos 12 meses.
O Simples Nacional recolhe vários tributos num só documento mensal, o DAS (LC 123/2006, art. 13). Podem optar a microempresa, com receita de até R$ 360.000 por ano, e a empresa de pequeno porte, com receita acima disso e até R$ 4.800.000 (art. 3º). Em 2026 há um sublimite de R$ 3,6 milhões para recolher ICMS e ISS no regime, em todos os estados (Portaria CGSN 54/2025).
O MEI tem regra própria, com valores fixos por mês, e não usa esta tabela: veja o que é MEI e o limite do MEI.
O teto de R$ 4,8 milhões vale hoje. O reajuste está em análise, sem texto aprovado: em 14/10/2026, o presidente da Câmara disse que o Plenário deve analisar o tema até o fim do ano (Agência Câmara). Se isso mudar, este guia é revisado.
Infográfico
Ler o infográfico em texto
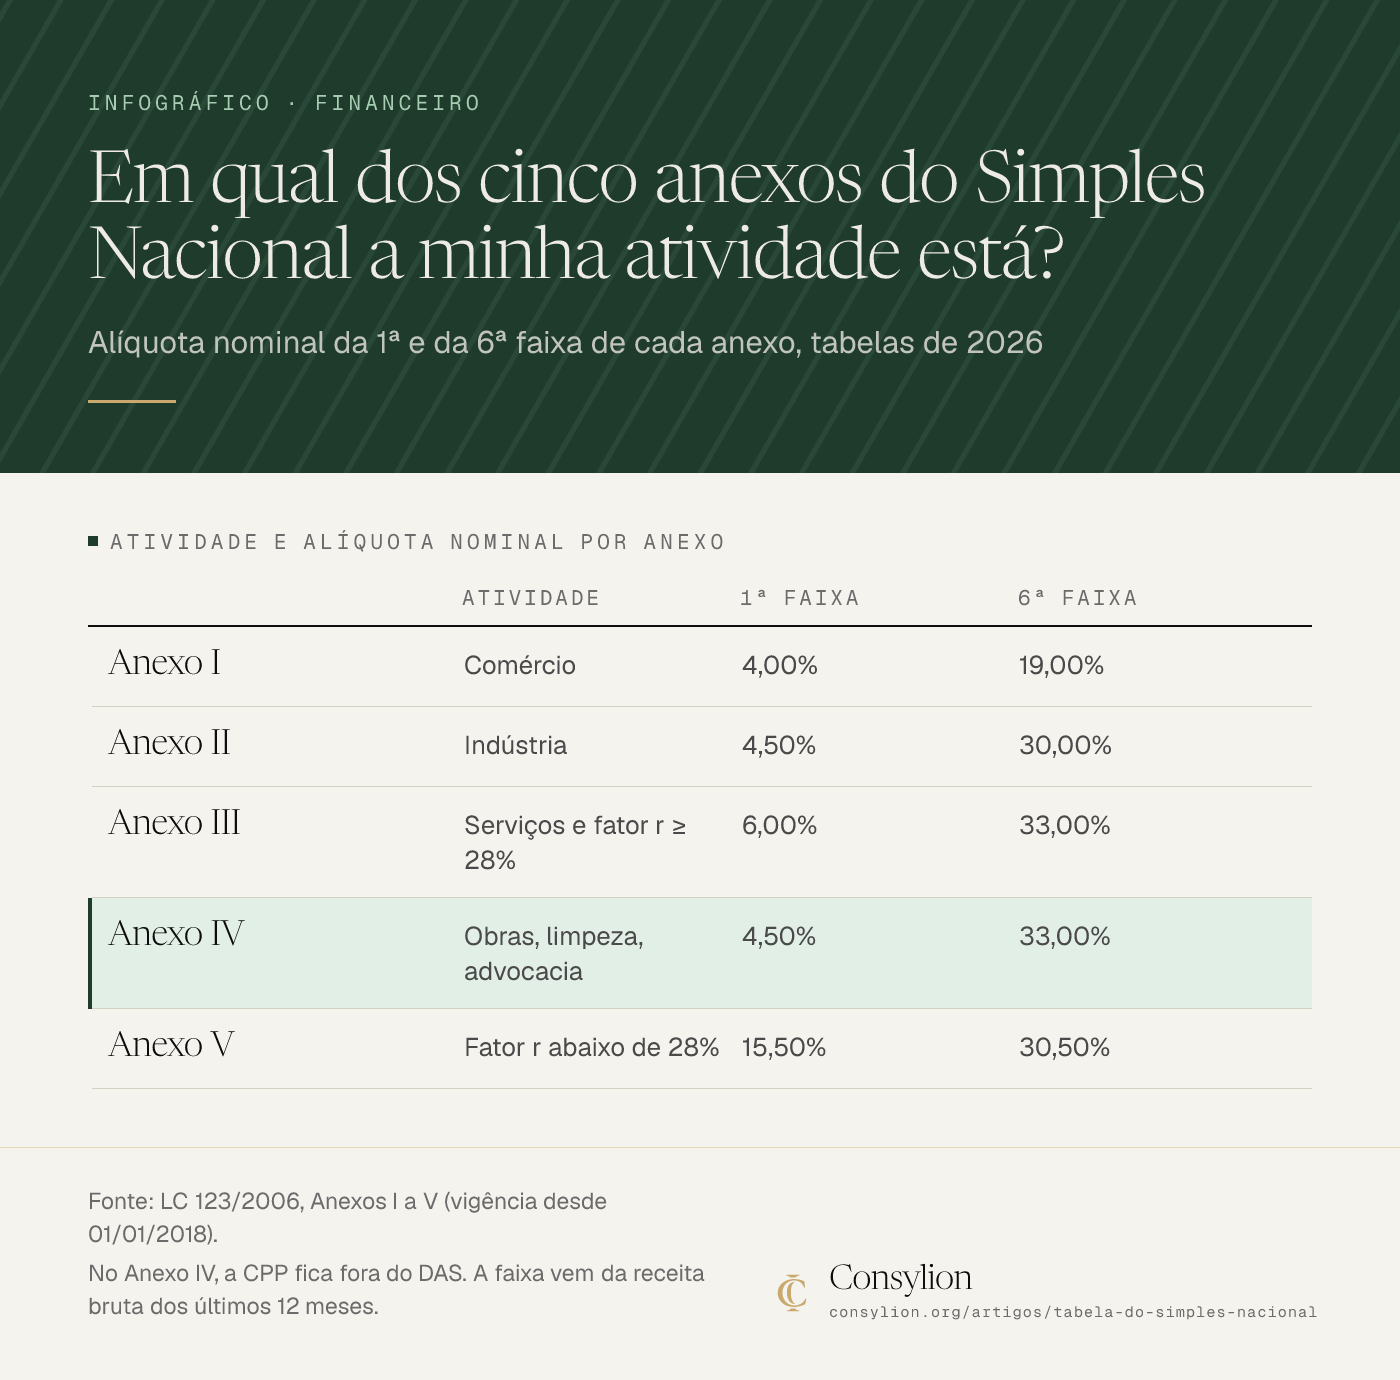
Alíquota nominal da 1ª e da 6ª faixa de cada anexo, tabelas de 2026
Atividade e alíquota nominal por anexo
| Atividade | 1ª faixa | 6ª faixa | |
|---|---|---|---|
| Anexo I | Comércio | 4,00% | 19,00% |
| Anexo II | Indústria | 4,50% | 30,00% |
| Anexo III | Serviços e fator r ≥ 28% | 6,00% | 33,00% |
| Anexo IV | Obras, limpeza, advocacia | 4,50% | 33,00% |
| Anexo V | Fator r abaixo de 28% | 15,50% | 30,50% |
Fonte: LC 123/2006, Anexos I a V (vigência desde 01/01/2018). No Anexo IV, a CPP fica fora do DAS. A faixa vem da receita bruta dos últimos 12 meses.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Anexos I a V: as tabelas, faixa por faixa
Para ler qualquer tabela abaixo, some a receita bruta dos últimos 12 meses, a RBT12, ache a linha em que ela cai e anote a alíquota nominal e a parcela a deduzir. Os valores abaixo são os de 2026, em vigor desde 1º de janeiro de 2018 na LC 123/2006, e as faixas de receita são as mesmas nos cinco anexos.
Anexo I: comércio
O Anexo I vale para a revenda de mercadorias (Resolução CGSN 140/2018, art. 25, § 1º, I).
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000 | 4,00% | – |
| 2ª | R$ 180.000,01 a R$ 360.000 | 7,30% | R$ 5.940 |
| 3ª | R$ 360.000,01 a R$ 720.000 | 9,50% | R$ 13.860 |
| 4ª | R$ 720.000,01 a R$ 1.800.000 | 10,70% | R$ 22.500 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000 | 14,30% | R$ 87.300 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000 | 19,00% | R$ 378.000 |
Anexo II: indústria
O Anexo II vale para a venda de mercadorias industrializadas pelo próprio contribuinte (art. 25, § 1º, II).
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000 | 4,50% | – |
| 2ª | R$ 180.000,01 a R$ 360.000 | 7,80% | R$ 5.940 |
| 3ª | R$ 360.000,01 a R$ 720.000 | 10,00% | R$ 13.860 |
| 4ª | R$ 720.000,01 a R$ 1.800.000 | 11,20% | R$ 22.500 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000 | 14,70% | R$ 85.500 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000 | 30,00% | R$ 720.000 |
Anexo III: serviços em geral
O Anexo III é o das locações de bens móveis e dos serviços que não estão nas listas do IV e do V. Cabem aqui os serviços de instalação, reparos e manutenção em geral e outros serviços que não sejam de natureza intelectual (art. 25, § 1º, III). Entram também as atividades da lista do fator r quando a folha pesa 28% ou mais da receita.
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000 | 6,00% | – |
| 2ª | R$ 180.000,01 a R$ 360.000 | 11,20% | R$ 9.360 |
| 3ª | R$ 360.000,01 a R$ 720.000 | 13,50% | R$ 17.640 |
| 4ª | R$ 720.000,01 a R$ 1.800.000 | 16,00% | R$ 35.640 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000 | 21,00% | R$ 125.640 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000 | 33,00% | R$ 648.000 |
Anexo IV: obras, vigilância, limpeza e advocacia
O Anexo IV reúne construção de imóveis e obras de engenharia, serviços de vigilância, limpeza ou conservação e serviços advocatícios (LC 123, art. 18, § 5º-C). Nele, a contribuição patronal previdenciária, a CPP, não está dentro do DAS.
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000 | 4,50% | – |
| 2ª | R$ 180.000,01 a R$ 360.000 | 9,00% | R$ 8.100 |
| 3ª | R$ 360.000,01 a R$ 720.000 | 10,20% | R$ 12.420 |
| 4ª | R$ 720.000,01 a R$ 1.800.000 | 14,00% | R$ 39.780 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000 | 22,00% | R$ 183.780 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000 | 33,00% | R$ 828.000 |
Anexo V: serviços intelectuais
O Anexo V é o das atividades da lista do fator r quando a folha pesa menos de 28% da receita. A lista da Resolução CGSN 140 é mais larga do que "intelectuais" sugere: inclui administração de imóveis de terceiros, academias, programas de computador, laboratórios, medicina, odontologia, psicologia, arquitetura, engenharia, consultoria, publicidade e outras (art. 25, § 1º, V).
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000 | 15,50% | – |
| 2ª | R$ 180.000,01 a R$ 360.000 | 18,00% | R$ 4.500 |
| 3ª | R$ 360.000,01 a R$ 720.000 | 19,50% | R$ 9.900 |
| 4ª | R$ 720.000,01 a R$ 1.800.000 | 20,50% | R$ 17.100 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000 | 23,00% | R$ 62.100 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000 | 30,50% | R$ 540.000 |
Como achar o seu anexo em quatro perguntas
O critério que eu uso é seguir a ordem em que a Resolução CGSN 140 resolve a lista de atividades (art. 25, § 1º). Responda na sequência e pare na primeira que for "sim".
Passo a passo
- A atividade é revenda de mercadoria? Anexo I.
- Você fabrica o que vende? Anexo II. Em 2027, só a venda sujeita ao IPI mantido continua no II; o resto vai ao Anexo I.
- A atividade está na lista de obras, vigilância, limpeza ou conservação, ou é advocacia? Anexo IV, com a CPP fora do DAS.
- Está na lista sujeita ao fator r? Calcule a folha dos 12 meses dividida pela receita dos 12 meses: 0,28 ou mais, Anexo III; menos que isso, Anexo V. Serviço que não está nas listas fica no III.
É um roteiro de leitura da norma, não um enquadramento do seu caso. A atividade principal do CNAE e a lista da Resolução decidem, e o contador confirma antes de você agir.
Da faixa à alíquota efetiva: a conta que a tabela esconde
A alíquota que você paga é a efetiva, e a fórmula está na lei (LC 123, art. 18, § 1º-A): alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. O DAS do mês é a receita do mês multiplicada por essa alíquota efetiva. Acima da 1ª faixa, a parcela a deduzir faz a alíquota efetiva ficar sempre abaixo da nominal.
A Receita usa a mesma conta no exemplo oficial das Perguntas e Respostas do Simples (item 5.3.1): RBT12 de R$ 220.000 no Anexo I dá 4,60% de alíquota efetiva, e uma receita de R$ 25.000 no mês dá DAS de R$ 1.150,00. Vamos fazer outra com uma loja fictícia.
Exemplo com números
Loja de roupas fictícia · Curitiba · Anexo I · números redondos
| Passo | Conta | Resultado |
|---|---|---|
| RBT12 (3ª faixa do Anexo I) | receita dos últimos 12 meses | R$ 600.000 |
| Alíquota nominal e parcela a deduzir | tabela do Anexo I | 9,5% e R$ 13.860 |
| Imposto "cheio" da faixa | 600.000 × 9,5% | R$ 57.000 |
| Menos a parcela a deduzir | 57.000 − 13.860 | R$ 43.140 |
| Alíquota efetiva | 43.140 ÷ 600.000 | 7,19% |
| Receita do mês | de uma venda de R$ 55.000 | R$ 55.000 |
| DAS do mês | 55.000 × 7,19% | R$ 3.954,50 |
Números de exemplo fictício. Troque pelos seus.
A diferença é grande: com a alíquota nominal de 9,5%, o DAS seria R$ 5.225,00 (55.000 × 9,5%), R$ 1.270,50 a mais do que a loja paga de verdade. Quem para na tabela superestima o imposto. Esta conta também está pronta na calculadora do Simples Nacional, mas, para entender o seu DAS, faça uma vez no papel.
Empresa com menos de 12 meses de atividade segue uma regra própria, que está nas perguntas frequentes.
Fator R: quando a folha muda o anexo
O fator r é a folha de salários dos últimos 12 meses (com encargos) dividida pela receita bruta dos últimos 12 meses (Resolução CGSN 140, art. 26). Para as atividades da lista do Anexo V, 0,28 ou mais leva ao Anexo III, e menos que 0,28 leva ao Anexo V. Nesses serviços, quem decide o anexo muitas vezes é a folha, não o CNAE.
Entra na folha a remuneração paga a pessoas físicas pelo trabalho, o pró-labore, a CPP e o FGTS efetivamente recolhidos, inclusive a CPP recolhida dentro do Simples, e o 13º. Não entram aluguéis, distribuição de lucros, estagiários nem valores pagos ao MEI (art. 26, § 1º e § 3º, e Perguntas e Respostas, item 5.11).
Imagine uma consultoria fictícia em Recife, com a mesma RBT12 de R$ 480.000 e a mesma receita de R$ 40.000 no mês nos dois casos. A única diferença é a folha. As duas empresas estão na 3ª faixa.
Exemplo com números
Consultoria fictícia · Recife · RBT12 de R$ 480.000 · receita do mês de R$ 40.000
| Folha de R$ 72.000 | Folha de R$ 144.000 | |
|---|---|---|
| Fator r (folha ÷ 480.000) | 15% | 30% |
| Anexo | V | III |
| Alíquota nominal e parcela a deduzir | 19,5% e R$ 9.900 | 13,5% e R$ 17.640 |
| Alíquota efetiva | 83.700 ÷ 480.000 = 17,4375% | 47.160 ÷ 480.000 = 9,825% |
| DAS do mês | R$ 6.975,00 | R$ 3.930,00 |
Números de exemplo fictício. Troque pelos seus.
A diferença é de R$ 3.045,00 por mês (6.975,00 − 3.930,00), ou R$ 36.540,00 em 12 meses, se a receita e a folha ficarem como no exemplo. Mas a folha do segundo caso é R$ 72.000 maior por ano (144.000 − 72.000), mais do que os R$ 36.540 de DAS economizados. A tabela mostra o efeito do fator r sobre o imposto, e o que isso custa na empresa fica fora dela.
Infográfico
Ler o infográfico em texto
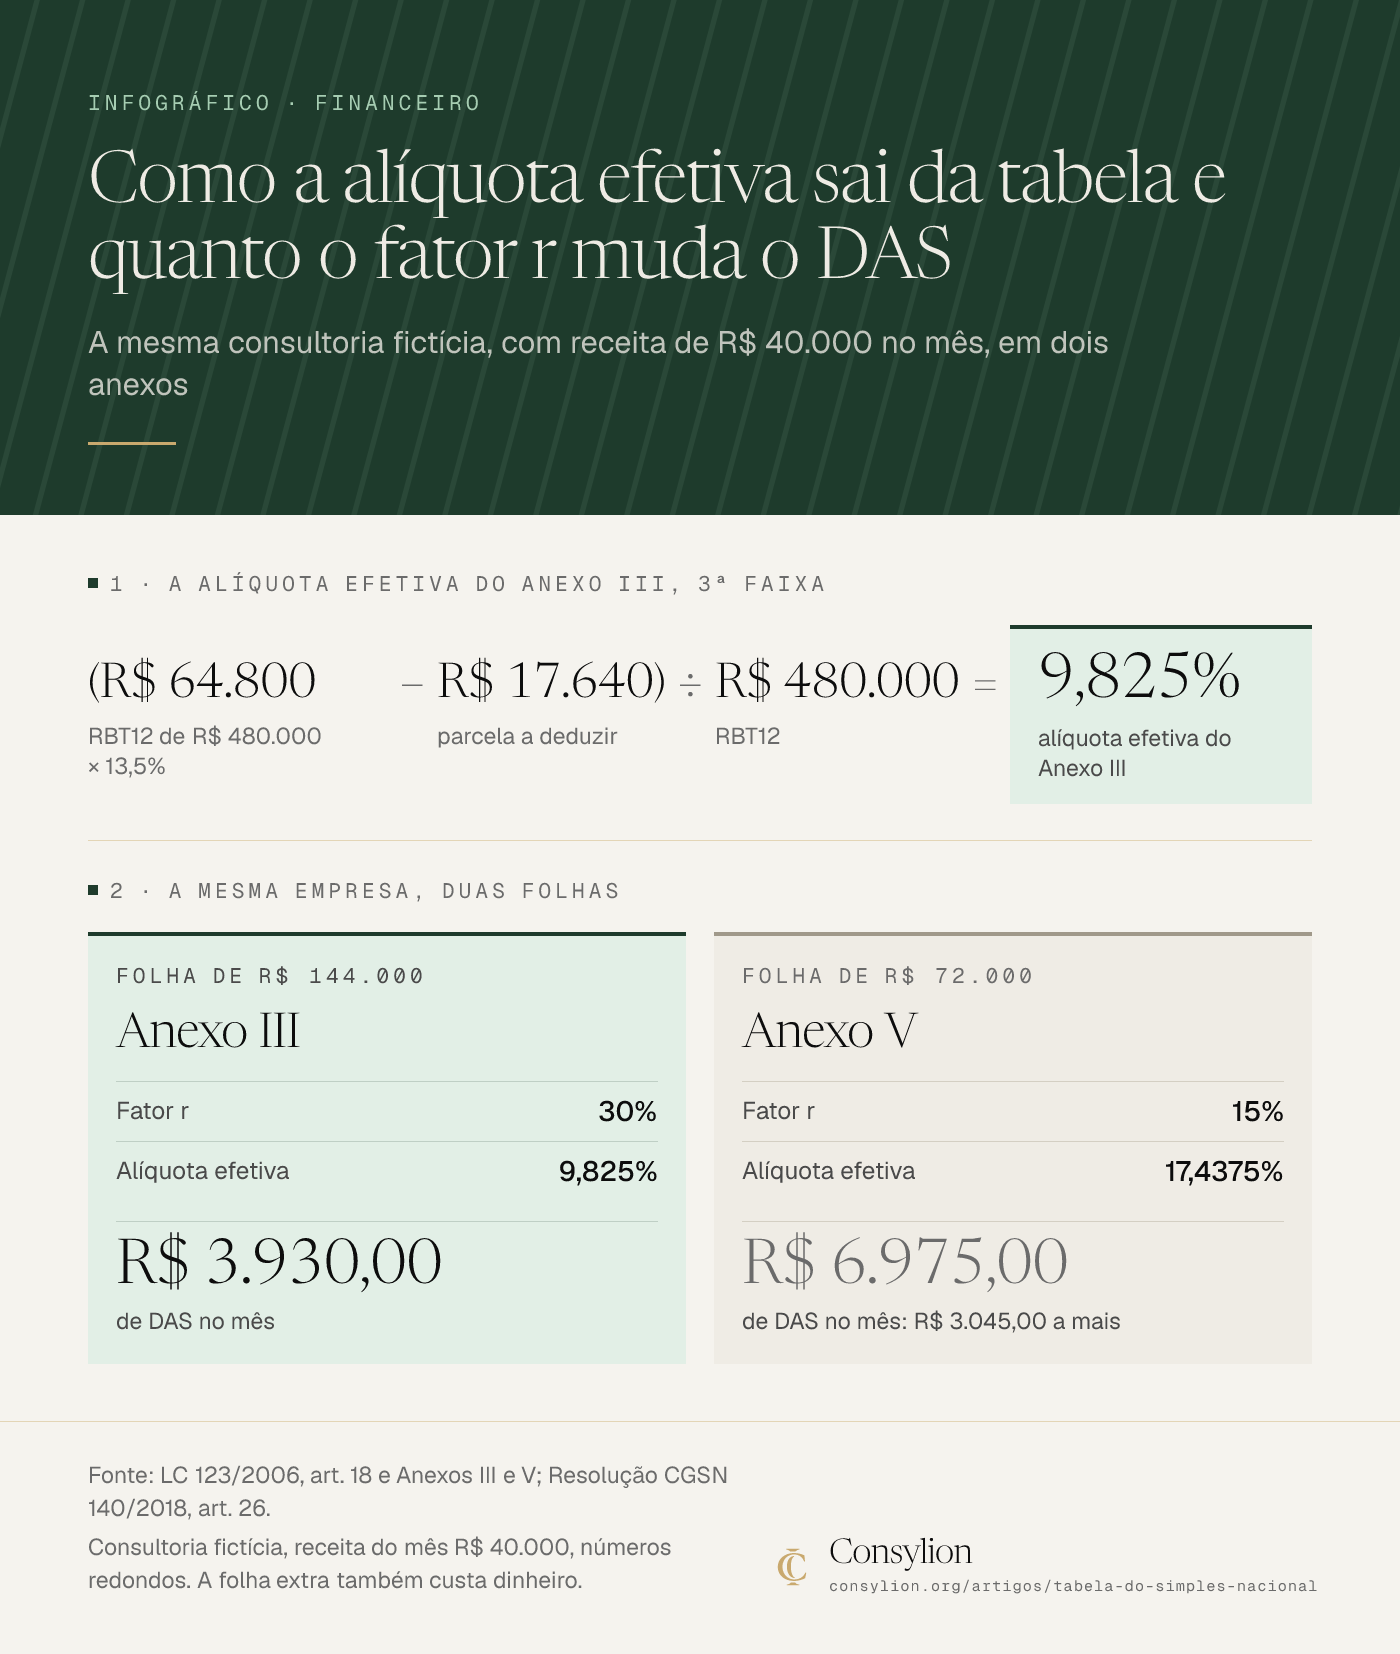
A mesma consultoria fictícia, com receita de R$ 40.000 no mês, em dois anexos
1 · A alíquota efetiva do Anexo III, 3ª faixa
(R$ 64.800 − R$ 17.640) ÷ R$ 480.000 = 9,825%
- R$ 64.800: RBT12 de R$ 480.000 × 13,5%
- − R$ 17.640: parcela a deduzir
- ÷ R$ 480.000: RBT12
- = 9,825%: alíquota efetiva do Anexo III
2 · A mesma empresa, duas folhas
Anexo III (Folha de R$ 144.000)
- Fator r: 30%
- Alíquota efetiva: 9,825%
- R$ 3.930,00: de DAS no mês
Anexo V (Folha de R$ 72.000)
- Fator r: 15%
- Alíquota efetiva: 17,4375%
- R$ 6.975,00: de DAS no mês: R$ 3.045,00 a mais
Fonte: LC 123/2006, art. 18 e Anexos III e V; Resolução CGSN 140/2018, art. 26. Consultoria fictícia, receita do mês R$ 40.000, números redondos. A folha extra também custa dinheiro.
Eu não recomendo mexer em pró-labore ou em folha só para trocar de anexo: a conta completa tem de incluir o que sai da empresa e o que volta para você. Para fazê-la com os seus números, use a calculadora do fator R. Se a conta do Simples começa a pesar, o guia de lucro presumido compara os dois regimes em R$.
Três armadilhas ao ler a tabela
1. O Anexo IV parece mais barato, e não é comparável. Na tabela do IV a CPP não está no DAS: ela é paga à parte, fora do DAS. Pela IN RFB 2.110/2022 (art. 43), são 20% sobre a remuneração de empregados e avulsos, mais o RAT de 1%, 2% ou 3% conforme o grau de risco, e 20% sobre a de contribuintes individuais, como o pró-labore. O quadro mostra o mesmo RBT12 de R$ 480.000 (3ª faixa) nos cinco anexos, em 2026.
| Anexo | Alíquota nominal | Alíquota efetiva | Observação |
|---|---|---|---|
| I (comércio) | 9,5% | 6,6125% | |
| II (indústria) | 10,0% | 7,1125% | |
| III (serviços) | 13,5% | 9,825% | Fator r de 28% ou mais |
| IV (obras, limpeza, advocacia) | 10,2% | 7,6125% | Sem a CPP: não comparar |
| V (serviços) | 19,5% | 17,4375% | Fator r abaixo de 28% |
A conta de cada linha é a da fórmula: no Anexo IV, por exemplo, (480.000 × 10,2% − 12.420) ÷ 480.000 = 36.540 ÷ 480.000 = 7,6125%. Os 7,6125% não incluem os 20% da CPP, e por isso não cabem na comparação com os 9,825% do III.
2. Acima de R$ 3,6 milhões no ano, ICMS e ISS saem do DAS. O sublimite vale para recolher ICMS e ISS dentro do Simples (LC 123, art. 13-A). Quem o ultrapassa fica impedido de recolher esses dois tributos no Simples a partir do mês seguinte ao do excesso, ou no ano seguinte, se o excesso for de até 20% (art. 20, §§ 1º e 1º-A). O sublimite olha a receita bruta acumulada no ano-calendário, e a faixa da tabela olha a dos últimos 12 meses: são medidas diferentes. A empresa pode estar na 6ª faixa e continuar recolhendo ICMS e ISS no DAS enquanto o acumulado do ano não passar do sublimite (Resolução CGSN 140, arts. 21, III, b, e 24). A tabela, sozinha, não avisa.
3. A alíquota nominal não é a que se paga. Foi a conta da loja de roupas: 9,5% na tabela, 7,19% de verdade. Antes de comparar regimes ou prever o caixa, faça a conta efetiva.
O que muda nas tabelas em 2027
A Resolução CGSN 190/2026, publicada em 10/08/2026, produz efeitos a partir de 1º de janeiro de 2027, e a LC 214/2025 reescreve os anexos para o mesmo ano (art. 519 e art. 544). Até 31/12/2026, vale o que está nas tabelas acima. Em 2027, o quadro muda em quatro pontos.
| Ponto | Até 31/12/2026 | A partir de 1º/1/2027 |
|---|---|---|
| Janela da RBT12 | Os 12 meses anteriores ao período de apuração | Os 12 meses antecedentes ao mês anterior ao período de apuração: a janela recua um mês |
| 6ª faixa (nominal) | I 19,00%; II 30,00%; III e IV 33,00%; V 30,50% | I 18,90%; II 29,90%; III e IV 32,90%; V 30,40%, só em 2027 e 2028 |
| Indústria | Venda de industrializados no Anexo II | Vai ao Anexo I, salvo a que continua sujeita ao IPI mantido, que fica no II |
| Início de atividade | Receita do mês × 12 no 1º mês; média × 12 depois | 1º e 2º mês na 1ª faixa do anexo e fator r considerado 0,28 |
O corte de 0,1 ponto vale só em 2027 e 2028: para 2029 em diante a LC 214 traz outra tabela, e a do Anexo I volta a 19,00%. As faixas de 1ª a 5ª e as parcelas a deduzir seguem iguais às de 2026.
Também a partir de 1º/1/2027, o sublimite de R$ 3,6 milhões vale para recolher IBS, ICMS e ISS no Simples (Receita Federal, 11/08/2026). O guia de reforma tributária explica o que muda no DAS.
Exercício de 15 minutos: ache a sua faixa e o seu DAS
Mão na massa · 30 minutos
Sua faixa, sua alíquota e o seu DAS
- Minutos 0 a 5: some a receita bruta dos últimos 12 meses (a RBT12), mês a mês, pelo extrato e pelas notas.
- Minutos 5 a 8: abra a tabela do seu anexo e marque a faixa em que a RBT12 cai.
- Minutos 8 a 12: faça a conta no papel: RBT12 × alíquota nominal − parcela a deduzir, dividido pela RBT12. Multiplique pela receita do mês passado.
- Minutos 12 a 15: compare com o DAS que você pagou e anote o seu anexo. Se ele depende do fator r, divida a folha dos 12 meses pela RBT12.
- Pronto quando: você tem a RBT12, a faixa, a alíquota efetiva, o DAS calculado e a diferença para o que foi pago, todos escritos.
Hoje, pegue a receita dos últimos 12 meses, ache a faixa e faça a conta da alíquota efetiva no papel. Se o resultado não bate com o DAS do mês passado, leve a diferença ao seu contador.
Quem confere a alíquota efetiva todo mês sabe o DAS antes de a guia chegar.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A Lei Complementar 123/2006 (art. 18 e Anexos I a V), a Resolução CGSN 140/2018 e as Perguntas e Respostas do Simples Nacional, da Receita Federal. As regras de 2027 vêm da Lei Complementar 214/2025 e da Resolução CGSN 190/2026. A escada de quatro perguntas é critério de leitura da Consylion. As 9 fontes estão listadas no fim do artigo.
- Quando se aplica
- Empresa no Simples Nacional (ME ou EPP) que quer entender a alíquota que paga no DAS.
- Quem vai abrir empresa e precisa saber em que anexo a atividade cai.
- Quem quer comparar o DAS do mês com a tabela e com a sua folha.
- Limites
- Não é parecer tributário: o enquadramento depende do CNAE, da atividade e da folha, e o contador confirma.
- Os dois exemplos são fictícios, com números redondos, e não incluem ISS, RAT nem outras contribuições pagas fora do DAS.
- Este guia não recomenda anexo, regime, pró-labore nem mudança de CNAE.
- Este guia não trata de MEI, lucro presumido nem substituição tributária.
- Na prática
- A receita dos últimos 12 meses, o DAS pago no mês passado, a folha de 12 meses, a calculadora do Simples e 15 minutos.
- Como medir o resultado
- Em 1 semana: faixa e alíquota efetiva calculadas à mão e comparadas com o DAS do mês passado.
- A cada mês: faixa e anexo conferidos, porque a receita dos 12 meses anda.
- Quando revisar
- Mudar a tabela, o teto de R$ 4,8 milhões ou o sublimite de R$ 3,6 milhões, ou o Congresso aprovar o reajuste do Simples.
- A Resolução CGSN 190/2026 ou a LC 214/2025 forem alteradas antes de 1º de janeiro de 2027.
- Virar o ano, quando mudam a janela da receita de 12 meses e a 6ª faixa.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Lucro presumido: quando compensa sair do Simples
Lucro presumido: como funciona, a tabela de presunção de IRPJ e CSLL e a conta em R$ contra o Simples, com a folha que decide quando compensa sair.
Ler o próximo →Perguntas frequentes
- Qual a tabela do Simples Nacional para advocacia?
- Os serviços advocatícios estão no Anexo IV (LC 123/2006, art. 18, § 5º-C, VII). A diferença está no DAS: no Anexo IV, a contribuição patronal previdenciária (CPP) fica fora da guia e é recolhida à parte. A alíquota da tabela parece menor por isso, e a comparação direta com o Anexo III engana. O contador calcula o total.
- Como a empresa nova calcula a alíquota no Simples Nacional?
- Até 2026, no primeiro mês a receita acumulada é a receita do próprio mês multiplicada por 12; nos meses seguintes, é a média da receita dos meses anteriores multiplicada por 12 (Resolução CGSN 140/2018, art. 22). A partir de 1º de janeiro de 2027, os dois primeiros meses ficam na 1ª faixa do anexo, e a média passa a valer do 3º mês.
- O MEI usa a tabela do Simples Nacional?
- Não. O MEI recolhe valores fixos mensais, independentemente da receita do mês (LC 123/2006, art. 18-A), e não calcula alíquota efetiva. O limite de receita e as regras de 2027 do MEI estão no guia sobre o limite do MEI.
- Até onde vai este guia e onde começa o contador?
- Este guia ensina a ler a tabela, achar a faixa e conferir a alíquota efetiva. O enquadramento da sua empresa depende do CNAE, da atividade exata e da folha, e a lista de atividades por anexo tem exceções. Leve o resultado da conta ao contador antes de decidir qualquer coisa sobre anexo, pró-labore ou regime.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroLimite do MEI: R$ 81 mil, R$ 110 mil em 2027 e R$ 140 milLimite do MEI em 2026 (R$ 81 mil), em 2027 (R$ 110 mil) e a partir de 2028 (R$ 140 mil), com o que acontece se passar, em R$, e uma régua mensal.
- FinanceiroO que é MEI: quanto paga por mês e o que podeO que é MEI, quanto paga por mês em 2026 (DAS de R$ 82,05 a R$ 87,05), o que pode e não pode, com um mês fictício de uma MEI preenchido em R$.
- FinanceiroDRE: demonstração do resultado do exercício, com exemploDRE (Demonstração do Resultado do Exercício): o que é, como montar passo a passo, exemplo de loja em R$, modelo de DRE gerencial e a ponte até o caixa.
Fontes citadas
- 01 Lei Complementar 123/2006, art. 3º, 13, 13-A, 18, 19 e 20 e Anexos I a V (texto compilado, Planalto)
- 02 Resolução CGSN 140/2018, arts. 21, 22, 24, 25 e 26 (visão vigente, Receita Federal)
- 03 Receita Federal, Perguntas e Respostas do Simples Nacional (atualização de 09/10/2026), itens 5.3.1, 5.4.1, 5.11 e 5.12
- 04 Lei Complementar 214/2025, arts. 517, 519 e 544 e Anexos XVIII a XXII (texto compilado, com a LC 227/2026)
- 05 Resolução CGSN 190/2026, Diário Oficial da União de 10/08/2026
- 06 Receita Federal, CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo (11/08/2026)
- 07 Portal do Simples Nacional, Sublimite para 2026 (Portaria CGSN 54/2025)
- 08 Instrução Normativa RFB 2.110/2022, arts. 43 e 168 a 171 (CPP no Anexo IV)
- 09 Agência Câmara, Motta diz que reajuste para o Simples Nacional será votado até o fim do ano (14/10/2026)