Limite do MEI: R$ 81 mil, R$ 110 mil em 2027 e R$ 140 mil
"Eu fecho o ano abaixo dos R$ 81 mil, então não preciso me preocupar com o limite." É o que muita gente pensa, e a parte que falha é o "fecho o ano". O limite do MEI é decidido mês a mês, no acumulado, muito antes de dezembro.
O instinto do dono é tratar o limite como um muro que só aparece no fim do ano, ou esperar a lei do aumento para decidir. A pergunta certa não é qual é o limite, mas em que mês eu vou chegar nele. Eu gosto da imagem do velocímetro: o limite é o ponteiro que você olha todo mês, e não o muro que você só vê quando bate.
O artigo o que é MEI explica o DAS e as regras de quem abre o CNPJ. Aqui o assunto é o limite, o que acontece se passar e como acompanhar.
Limite do MEI: quanto pode faturar em 2026, 2027 e 2028
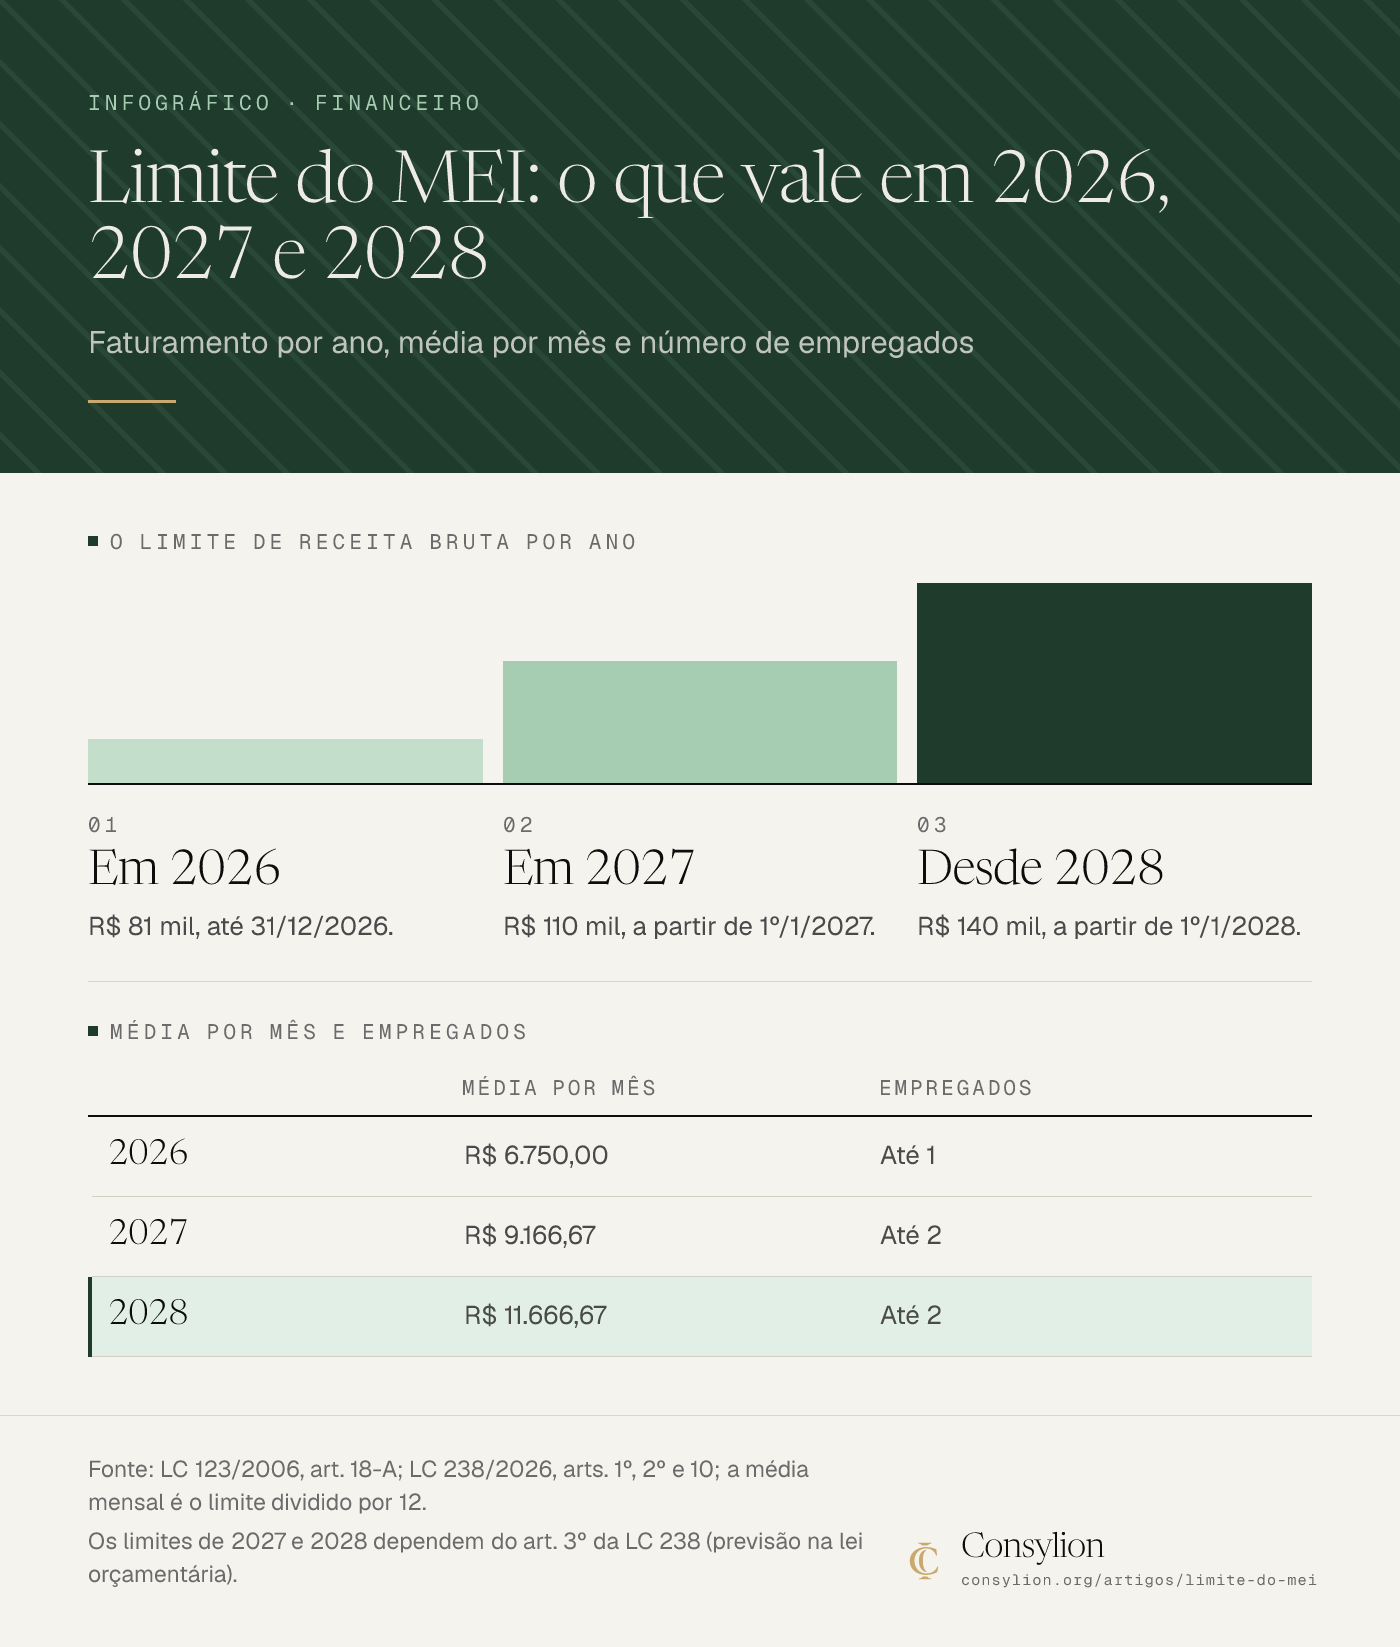
Em 2026 o limite do MEI é de R$ 81 mil de receita bruta por ano. Em 2027 passa a R$ 110 mil e, a partir de 2028, a R$ 140 mil. O número de empregados sobe de um para até dois a partir de 1º de janeiro de 2027.
Infográfico
Ler o infográfico em texto
Faturamento por ano, média por mês e número de empregados
O limite de receita bruta por ano
- Em 2026: R$ 81 mil, até 31/12/2026.
- Em 2027: R$ 110 mil, a partir de 1º/1/2027.
- Desde 2028: R$ 140 mil, a partir de 1º/1/2028.
Média por mês e empregados
| Média por mês | Empregados | |
|---|---|---|
| 2026 | R$ 6.750,00 | Até 1 |
| 2027 | R$ 9.166,67 | Até 2 |
| 2028 | R$ 11.666,67 | Até 2 |
Fonte: LC 123/2006, art. 18-A; LC 238/2026, arts. 1º, 2º e 10; a média mensal é o limite dividido por 12. Os limites de 2027 e 2028 dependem do art. 3º da LC 238 (previsão na lei orçamentária).
O que vale em 2026
O art. 18-A, §1º, da Lei Complementar 123/2006 define o MEI como quem teve receita bruta de até R$ 81.000 no ano-calendário anterior. O texto consolidado no Planalto ainda traz esse valor, com a anotação de que a LC 238 produz efeitos futuros. Para o faturamento de 2026 e para a DASN-SIMEI de 2027 (ano-base 2026), o teto é R$ 81 mil.
A Resolução CGSN 140/2018, no texto original do Diário Oficial, fala em R$ 81 mil e em "único empregado" (arts. 100 e 105); a adaptação à LC 238 cabe ao Comitê Gestor.
A LC 238/2026: o que mudou e quando começa
A Lei Complementar 238 é de 21 de outubro de 2026, saiu no Diário Oficial em edição extra e, no Congresso Nacional, consta como "transformada em norma jurídica". O texto publicado não traz veto. O que ela estabelece:
- 2027: o art. 2º fixa o limite de R$ 110.000 para o ano-calendário de 2027.
- 2028 em diante: o art. 1º muda o §1º do art. 18-A para R$ 140.000. O art. 10 diz que essa mudança produz efeitos a partir de 1º/1/2028.
- Empregados: o art. 18-C passa a permitir até 2 empregados, com efeitos a partir de 1º/1/2027.
Três ressalvas valem mais do que a manchete.
A primeira é o art. 3º: a ampliação fica condicionada a que a renúncia de receita seja considerada na lei orçamentária de 2027 a 2029. A segunda é uma dúvida de leitura: o §1º mede a receita "no ano-calendário anterior", e a lei não diz com todas as letras se, em 2028, o enquadramento olha a receita de 2027 contra R$ 110 mil ou R$ 140 mil. Isso depende da regulamentação do CGSN.
A terceira é a tolerância de 20%: a LC 238 não mexe no §7º, e a conta que fiz (110.000 × 1,2 = R$ 132.000 em 2027 e 140.000 × 1,2 = R$ 168.000 em 2028) é leitura minha, não regra publicada. Não planeje o caixa em cima dela.
O que virou lei é o que está na LC 238; qualquer outro valor que você tenha visto circular, como o de R$ 130 mil, não consta dela.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
O limite do MEI é mensal? A média de R$ 6.750 e quem abre no meio do ano
O limite do MEI é anual: não existe teto de R$ 6.750 por mês. Esse valor é só 81.000 ÷ 12, uma média para você ter ritmo. Você pode faturar R$ 10 mil em um mês e R$ 3 mil em outro, desde que o ano feche dentro do limite.
O número mensal vira regra para quem abre o CNPJ no ano. O art. 18-A, §2º, diz que o limite é R$ 6.750 multiplicados pelo número de meses entre o início da atividade e o fim do ano, e que fração de mês conta como mês inteiro. Quem abre em agosto de 2026 tem cinco meses (agosto a dezembro): 5 × 6.750 = R$ 33.750.
A LC 238 traz a mesma regra com os valores novos: R$ 9.166,67 por mês para quem começa em 2027 e R$ 11.666,67 para quem começar de 2028 em diante. Quem abrir em julho de 2027 terá 6 × 9.166,67 = R$ 55.000,02.
O que conta como faturamento e como conferir o limite do MEI
O que entra na conta é a receita bruta total do ano. A DASN-SIMEI, a declaração anual do MEI, pede exatamente isso: a receita bruta total do ano-calendário anterior, a parte das atividades sujeitas ao ICMS e a informação sobre empregado, quando houver (Resolução CGSN 140, art. 109).
Por isso, a conferência mensal é somar tudo que entrou de vendas e serviços ao acumulado do ano.
A declaração anual (DASN-SIMEI)
O MEI entrega a DASN-SIMEI até o último dia de maio do ano seguinte. O ano de 2026 é declarado de janeiro a 31 de maio de 2027. O atraso tem multa de 2% por mês, limitada a 20%, com mínimo de R$ 50 (manual da Receita, item 4.9).
Ao preencher, a Receita confere a receita informada com o limite. Se passou até 20%, a declaração é transmitida e o excesso é tributado; se passou mais, o sistema não permite transmitir.
O MEI paga imposto de renda?
A empresa MEI é isenta de IRPJ, CSLL, PIS e Cofins (Receita, perguntas e respostas MEI e Simei). O titular tem outra conta: ser MEI não obriga ninguém a declarar o imposto de renda da pessoa física, mas o que ele retira da empresa pode ser rendimento isento ou tributável.
Pelas perguntas e respostas do IRPF 2026 (pergunta 184), o lucro do titular é isento até a receita bruta multiplicada pelo percentual de presunção da Lei 9.249/1995, art. 15: 8% para comércio e 32% para serviços em geral.
O exemplo oficial é uma receita de R$ 80.000 em atividade comercial: 80.000 × 8% = R$ 6.400 isentos. O que passa disso deixa de ser isento, salvo escrituração contábil que mostre lucro maior, e pró-labore, aluguéis e serviços prestados também não são isentos.
Quanto à obrigação de declarar, no IRPF 2026 (ano-calendário 2025) ela vale para quem recebeu rendimentos tributáveis acima de R$ 35.584 ou isentos acima de R$ 200 mil. Este guia não trata de dividendos nem de outras rendas.
Régua mensal do limite do MEI: onde está o seu acumulado
O critério que eu uso é olhar o acumulado do ano sobre o limite, em três faixas: até 75% é verde, o plano segue; de 75% a 100% é amarelo, você deixa de fechar uma venda grande sem fazer a conta e começa a preparar a mudança para ME; acima de 100% é vermelho, e a comunicação tem prazo.
Os 75% são escolha minha, não norma. Em reais: R$ 60.750 e R$ 81.000 em 2026, R$ 82.500 e R$ 110.000 em 2027, R$ 105.000 e R$ 140.000 em 2028.
Exemplo com números
MEI fictícia de serviços · 2026 · faturou R$ 100.000 no ano
| Mês | Faturou no mês | Acumulado | % de R$ 81.000 | Faixa |
|---|---|---|---|---|
| Jan | R$ 6.000 | R$ 6.000 | 7,4% | Verde |
| Fev | R$ 6.500 | R$ 12.500 | 15,4% | Verde |
| Mar | R$ 7.000 | R$ 19.500 | 24,1% | Verde |
| Abr | R$ 7.500 | R$ 27.000 | 33,3% | Verde |
| Mai | R$ 8.000 | R$ 35.000 | 43,2% | Verde |
| Jun | R$ 8.000 | R$ 43.000 | 53,1% | Verde |
| Jul | R$ 8.500 | R$ 51.500 | 63,6% | Verde |
| Ago | R$ 9.000 | R$ 60.500 | 74,7% | Verde |
| Set | R$ 9.500 | R$ 70.000 | 86,4% | Amarela |
| Out | R$ 10.000 | R$ 80.000 | 98,8% | Amarela |
| Nov | R$ 10.000 | R$ 90.000 | 111,1% | Vermelha |
| Dez | R$ 10.000 | R$ 100.000 | 123,5% | Vermelha |
Números de exemplo fictício. Troque pelos seus.
Os valores são fictícios, com números redondos. A leitura é esta: em setembro a MEI entrou na faixa amarela (R$ 70.000 passam dos R$ 60.750). Em novembro o acumulado cruzou os R$ 81.000, e em dezembro cruzou os R$ 97.200 (81.000 × 1,2). Quem olhava o acumulado viu o amarelo em setembro, com três meses para decidir.
O que acontece se o MEI passar do limite
Passar do limite obriga o MEI a comunicar o desenquadramento até o último dia útil do mês seguinte àquele em que o excesso ocorreu (LC 123, art. 18-A, §7º, III). O efeito depende de quanto passou. Três coisas valem nas duas situações: o desenquadramento do Simei não tira ninguém do Simples Nacional, o MEI passa a pagar pela regra geral do Simples, e a falta de comunicação tem multa de R$ 50 (Resolução CGSN 140, arts. 115 e 117).
Infográfico
Ler o infográfico em texto
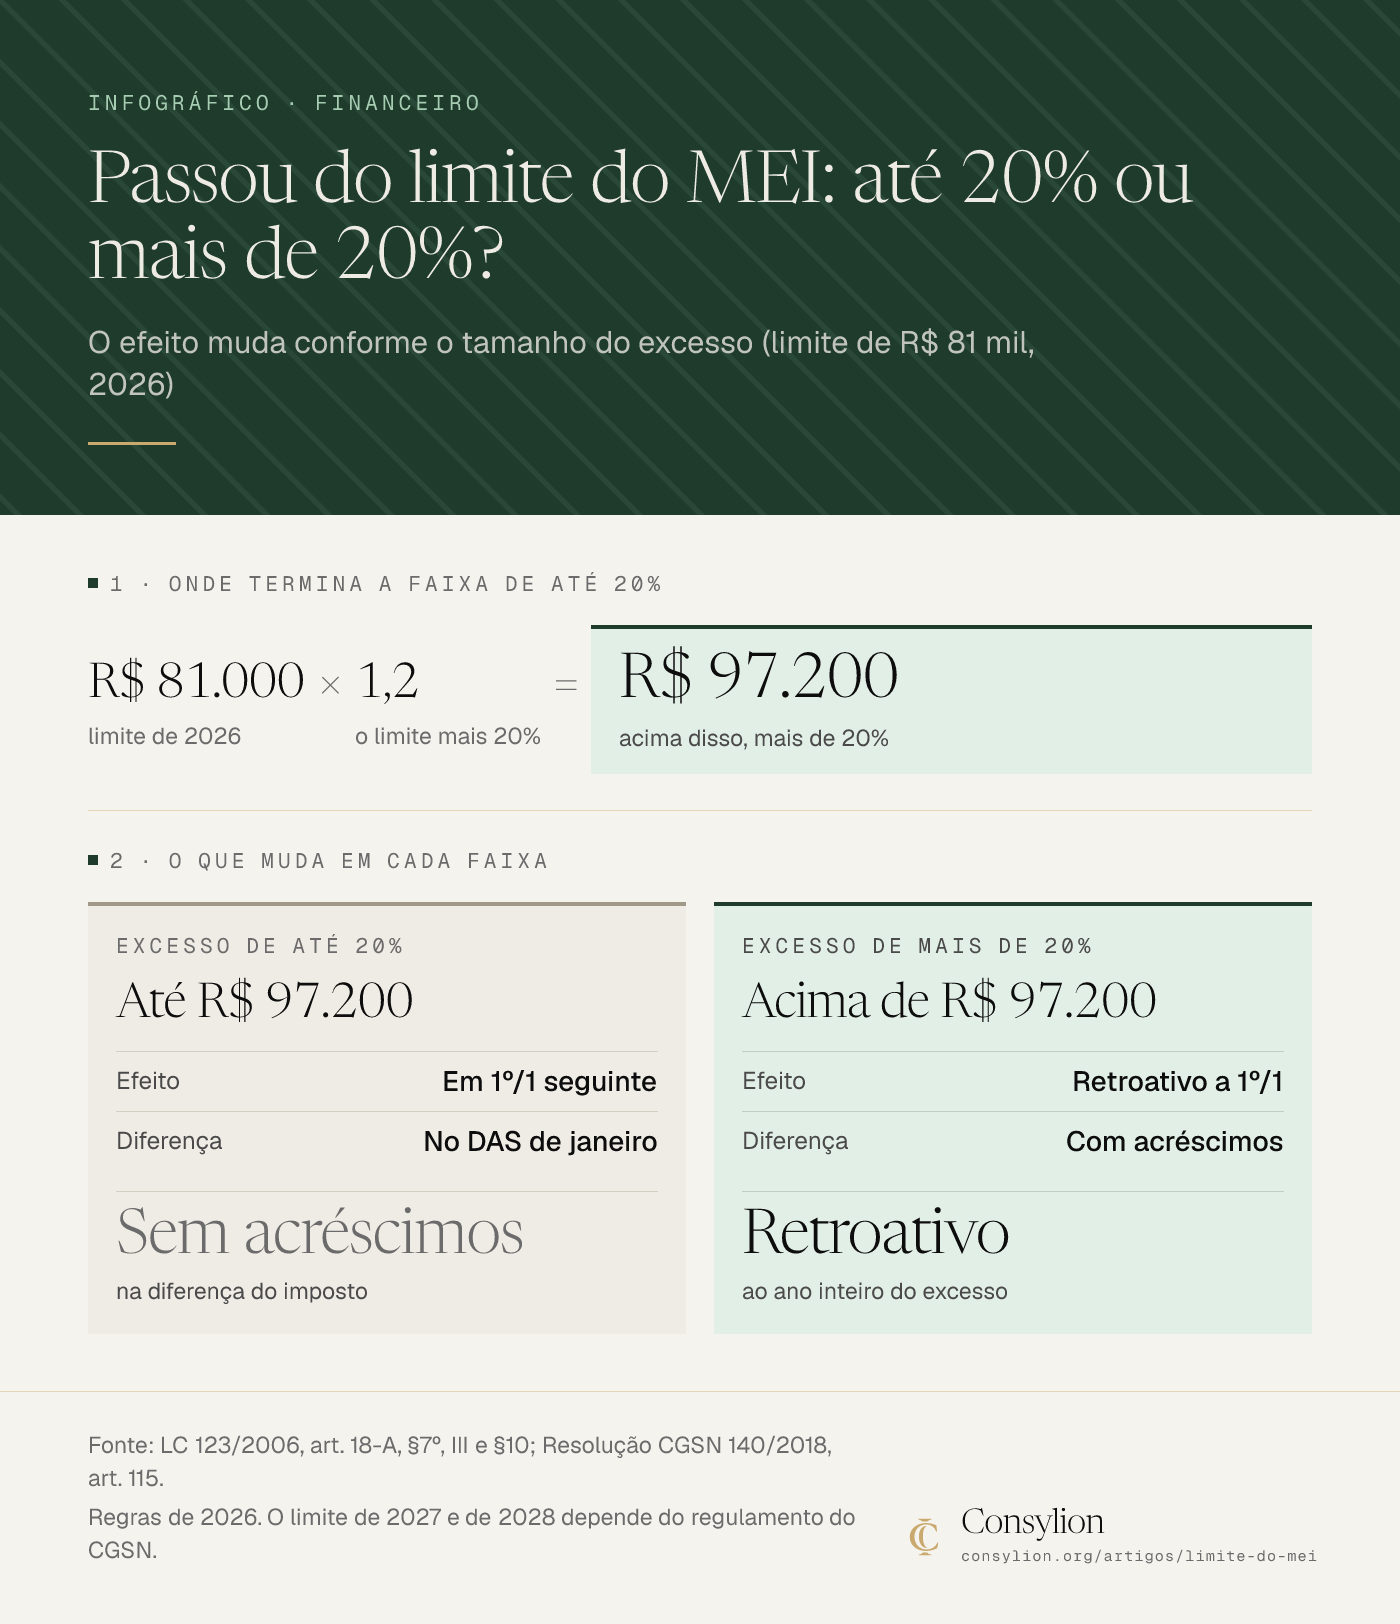
O efeito muda conforme o tamanho do excesso (limite de R$ 81 mil, 2026)
1 · Onde termina a faixa de até 20%
R$ 81.000 × 1,2 = R$ 97.200
- R$ 81.000: limite de 2026
- × 1,2: o limite mais 20%
- = R$ 97.200: acima disso, mais de 20%
2 · O que muda em cada faixa
Até R$ 97.200 (Excesso de até 20%)
- Efeito: Em 1º/1 seguinte
- Diferença: No DAS de janeiro
- Sem acréscimos: na diferença do imposto
Acima de R$ 97.200 (Excesso de mais de 20%)
- Efeito: Retroativo a 1º/1
- Diferença: Com acréscimos
- Retroativo: ao ano inteiro do excesso
Fonte: LC 123/2006, art. 18-A, §7º, III e §10; Resolução CGSN 140/2018, art. 115. Regras de 2026. O limite de 2027 e de 2028 depende do regulamento do CGSN.
Até 20% acima do limite
O exemplo A é um MEI fictício de serviços, contribuinte só de ISS, que faturou R$ 90.000 em 2026. O excesso é 90.000 − 81.000 = R$ 9.000, que é 11,1% do limite (9.000 ÷ 81.000), dentro dos 20% (até R$ 97.200). Os efeitos do desenquadramento começam em 1º de janeiro de 2027, e ele passa a recolher pela regra geral do Simples.
A diferença do imposto incide sobre o excesso e é paga em parcela única, sem acréscimos, com o DAS de janeiro (art. 18-A, §10).
O manual da Receita (setembro de 2024) aplica, para quem é contribuinte só de ISS, a alíquota de 4,61% (2,60% de INSS e 2,01% de ISS) sobre o excesso: 9.000 × 4,61% = R$ 414,90. Para comparar, o DAS de serviços de 2026 soma R$ 1.032,60 no ano (12 × R$ 86,05), e com os R$ 414,90 o ano custaria R$ 1.447,50.
Esse valor é ilustrativo e vale pelas regras de 2026. A Resolução CGSN 190/2026 muda a redação da conta do excesso a partir de 1º/1/2027, para incluir CBS e IBS, e o DAS de janeiro de 2027 pode cair nessa redação. Confira o percentual no PGMEI e na DASN antes de pagar.
Mais de 20% acima do limite
No exemplo B, o MEI fictício faturou R$ 100.000, a mesma conta da tabela. O excesso é R$ 19.000, ou 23,5% do limite (19.000 ÷ 81.000), acima dos 20%. O desenquadramento é retroativo a 1º de janeiro de 2026 (art. 18-A, §7º, III, b), e o MEI deve informar no PGDAS-D as receitas mensais efetivas e recolher as diferenças com os acréscimos legais (Resolução CGSN 140, art. 115, §9º). O cálculo depende do anexo e dos valores mês a mês, e por isso fica com o contador.
Na tabela, o excesso ocorreu em novembro, e a comunicação vence no último dia útil de dezembro. Em dezembro o acumulado passou também dos R$ 97.200, e o manual da Receita manda comunicar de novo quem já comunicou um excesso de até 20% e passa de 20% no mesmo ano.
Como comunicar
Passo a passo
- Some o acumulado e confirme o mês em que passou de R$ 81.000.
- Comunique o desenquadramento até o último dia útil do mês seguinte, no Portal do Simples Nacional (menu Simei, Serviços, Desenquadramento).
- Se o excesso foi de até 20%, separe o valor da diferença do imposto para pagar com o DAS de janeiro.
- Se passou de 20%, informe as receitas mensais no PGDAS-D e procure um contador para o cálculo.
Quem passa do limite migra para ME: continua no Simples Nacional, pela regra geral, e deixa de pagar o valor fixo do DAS.
Dois empregados e outras mudanças da LC 238
A partir de 1º de janeiro de 2027, o MEI pode ter até 2 empregados, que recebam exclusivamente um salário mínimo ou o piso da categoria (LC 123, art. 18-C, na redação da LC 238). Em 2026, vale um único empregado, e a Resolução CGSN 140, art. 105, ainda usa essa redação.
A LC 238 também concede remissão dos créditos da União de MEI até 13 de outubro de 2026 (DAS em atraso e acessórios), com a contrapartida de manter os recolhimentos em dia nos 6 meses seguintes e de desistir de ações judiciais em curso, quando houver. O benefício depende de regulamento da PGFN (art. 9º). Não prometo a remissão a ninguém: se você tem DAS em atraso, acompanhe o regulamento.
O DAS e a nota fiscal do MEI também mudam em 2027, com a Resolução CGSN 190/2026, como explica o guia de reforma tributária.
Exercício de 15 minutos: onde você está no limite
Mão na massa · 30 minutos
Seu acumulado e sua faixa
- Minutos 0 a 8: some o faturamento bruto do ano até hoje, pelo extrato e pelo caderno de vendas.
- Minutos 8 a 11: divida o acumulado pelo limite do ano (R$ 81.000 em 2026) e anote a porcentagem.
- Minutos 11 a 13: marque a faixa: até 75% verde, de 75% a 100% amarela, acima de 100% vermelha.
- Minutos 13 a 15: anote a data da próxima conferência (mensal) e, se estiver na amarela, o mês em que espera chegar a 100%.
- Pronto quando: você tem o acumulado, a porcentagem, a faixa e a data da próxima conferência escritos.
Hoje, pegue o faturamento do ano até agora, divida pelo limite e anote a porcentagem e a data da próxima conferência. O fluxo de caixa mostra como enxergar o que entra e o que sai.
Quem confere o acumulado todo mês nunca é surpreendido pelo limite em dezembro.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- O texto da Lei Complementar 123/2006 (art. 18-A) e da Lei Complementar 238/2026, as resoluções do Comitê Gestor do Simples Nacional, o manual da DASN-SIMEI e as perguntas e respostas da Receita Federal. A régua de 75% e 100% é critério da Consylion. As 13 fontes estão listadas no fim do artigo.
- Quando se aplica
- MEI com faturamento próximo ou acima de R$ 81 mil em 2026.
- Quem quer saber a regra de 2027 e de 2028 antes de decidir o próximo ano.
- Quem vai entregar a DASN-SIMEI e quer conferir o faturamento antes.
- Limites
- Os dois MEIs do exemplo são fictícios, com números redondos; o imposto do exemplo A segue as regras de 2026 e muda de redação em 2027.
- Este guia não decide por abrir, sair ou ficar no MEI, e não substitui contador em caso de desenquadramento.
- A remissão de dívidas da LC 238 depende de regulamento da PGFN; não prometo o benefício a ninguém.
- Este guia não trata de MEI caminhoneiro além de uma nota, nem de dividendos e outras rendas do titular.
- Na prática
- O extrato do negócio, o caderno de vendas e 15 minutos por mês para somar o acumulado do ano.
- Como medir o resultado
- Faturamento acumulado do ano dividido pelo limite do ano, a cada mês.
- O mês em que o acumulado cruza 75% e 100% do limite.
- Quando revisar
- Veto, republicação ou regulamento da LC 238/2026, ou ato do Comitê Gestor do Simples Nacional com as regras de 2027.
- Leis orçamentárias de 2027 a 2029, às quais a lei condiciona a ampliação (art. 3º).
- Mudança do salário mínimo em janeiro, que altera o DAS.
- Antes de 1º/1/2027 e de 1º/1/2028, quando o limite e os empregados mudam.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Reforma tributária: o que muda no Simples e no MEI
Reforma tributária: o que muda no Simples e no MEI, com o cronograma de 2026 a 2033, as datas para optar por IBS e CBS e um exemplo em R$.
Ler o próximo →Perguntas frequentes
- O limite do MEI caminhoneiro é outro?
- Sim. Para o MEI transportador autônomo de cargas, o manual da DASN-SIMEI da Receita traz o limite de R$ 251.600 por ano, ou R$ 20.966,67 por mês de atividade no ano de início. A LC 238/2026 não mexe nesse limite, que está no art. 18-F da LC 123. Os números deste guia são os do MEI geral.
- O MEI desenquadrado sai do Simples Nacional?
- Não. A Resolução CGSN 140/2018 diz, no art. 115, §1º, que o desenquadramento do Simei não implica a exclusão do Simples Nacional. O ex-MEI passa a recolher pela regra geral do Simples, a partir da data em que o desenquadramento produz efeitos. O que muda é a forma de pagar os tributos.
- MEI com mais de uma atividade tem dois limites?
- O limite é um só, medido sobre a receita bruta total do MEI. A DASN-SIMEI pede a receita bruta total do ano e, separadamente, a parte das atividades sujeitas ao ICMS (Resolução CGSN 140/2018, art. 109). Somar todas as atividades é o que permite conferir o limite de verdade.
- O MEI pode emitir nota fiscal?
- Sim. O gov.br lista a emissão de notas fiscais entre as vantagens do MEI. O que muda na nota e no DAS em 2027, com a reforma tributária e a Resolução CGSN 190/2026, está no guia de reforma tributária.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroO que é MEI: quanto paga por mês e o que podeO que é MEI, quanto paga por mês em 2026 (DAS de R$ 82,05 a R$ 87,05), o que pode e não pode, com um mês fictício de uma MEI preenchido em R$.
- FinanceiroLucro presumido: quando compensa sair do SimplesLucro presumido: como funciona, a tabela de presunção de IRPJ e CSLL e a conta em R$ contra o Simples, com a folha que decide quando compensa sair.
- FinanceiroDRE: demonstração do resultado do exercício, com exemploDRE (Demonstração do Resultado do Exercício): o que é, como montar passo a passo, exemplo de loja em R$, modelo de DRE gerencial e a ponte até o caixa.
Fontes citadas
- 01 Lei Complementar 238/2026 (sanção do PLP 186/2026): limites de R$ 110 mil em 2027 e R$ 140 mil em 2028, empregados, vigência e remissão
- 02 Congresso Nacional, matéria do PLP 186/2026: sancionada em 21/10/2026 e transformada em norma jurídica
- 03 Lei Complementar 123/2006, art. 18-A (§1º, §2º, §7º, §10) e art. 18-C, texto consolidado
- 04 Resolução CGSN 140/2018 (arts. 100, 109, 115 e 118), Diário Oficial da União
- 05 Resolução CGSN 190/2026 (efeitos a partir de 1º/1/2027, com CBS e IBS), Diário Oficial da União
- 06 Receita Federal, Manual da DASN-SIMEI (limite, excesso, comunicação, prazo e multa)
- 07 Receita Federal, Perguntas e Respostas MEI e Simei (isenções do MEI e DASN-SIMEI)
- 08 Receita Federal, Perguntas e Respostas IRPF 2026, pergunta 184 (lucro do titular do MEI)
- 09 Receita Federal, o MEI é obrigado a declarar o imposto de renda?
- 10 Receita Federal, quem está obrigado a declarar o IRPF 2026
- 11 Lei 9.249/1995, art. 15 (percentuais de presunção de 8% e 32%)
- 12 gov.br, Por que ser um MEI? (vantagens, entre elas a nota fiscal)
- 13 Receita Federal, MEI: atualização de valores devidos em 2026 (02/01/2026)