
Reforma tributária: o que muda no Simples e no MEI
"Eu pago o meu DAS todo mês e nunca precisei entender de IBS." Se é assim que você pensa, está acompanhado: o instinto de quem tem um negócio pequeno é achar que a reforma tributária é coisa de empresa grande e que o contador resolve. Só que existem datas para decidir, e uma das escolhas mexe no imposto que o seu cliente empresa consegue abater. Você precisa saber a quem vende e quando decidir.
Aqui eu separo o que já é lei do que ainda é proposta. É um assunto da gestão financeira da empresa, e a imagem que eu uso é a de uma estrada: ela leva ao mesmo lugar, mas a placa mudou e há uma bifurcação com data para escolher.
Reforma tributária: o que é e o Simples vai acabar?
A reforma tributária do consumo troca vários tributos sobre consumo por dois novos: o IBS (Imposto sobre Bens e Serviços), de Estados, Distrito Federal e Municípios, e a CBS (Contribuição sobre Bens e Serviços), federal. Há ainda o Imposto Seletivo, criado pela emenda. A base é a Emenda Constitucional 132/2023, e as regras de funcionamento estão na Lei Complementar 214/2025.
Quem sai de cena? O PIS e a Cofins são extintos a partir de 2027, com a CBS. O IPI tem as alíquotas reduzidas a zero a partir de 2027, com exceção de produtos da Zona Franca de Manaus: ele não desaparece do texto. O ICMS e o ISS são reduzidos de 2029 a 2032 e extintos a partir de 2033.
O Simples Nacional vai acabar? Não. A LC 214 diz que os optantes pelo Simples Nacional ou pelo MEI "ficam sujeitos às regras desses regimes" (art. 41, § 2º). O que muda é o jeito de o IBS e a CBS entrarem na conta.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
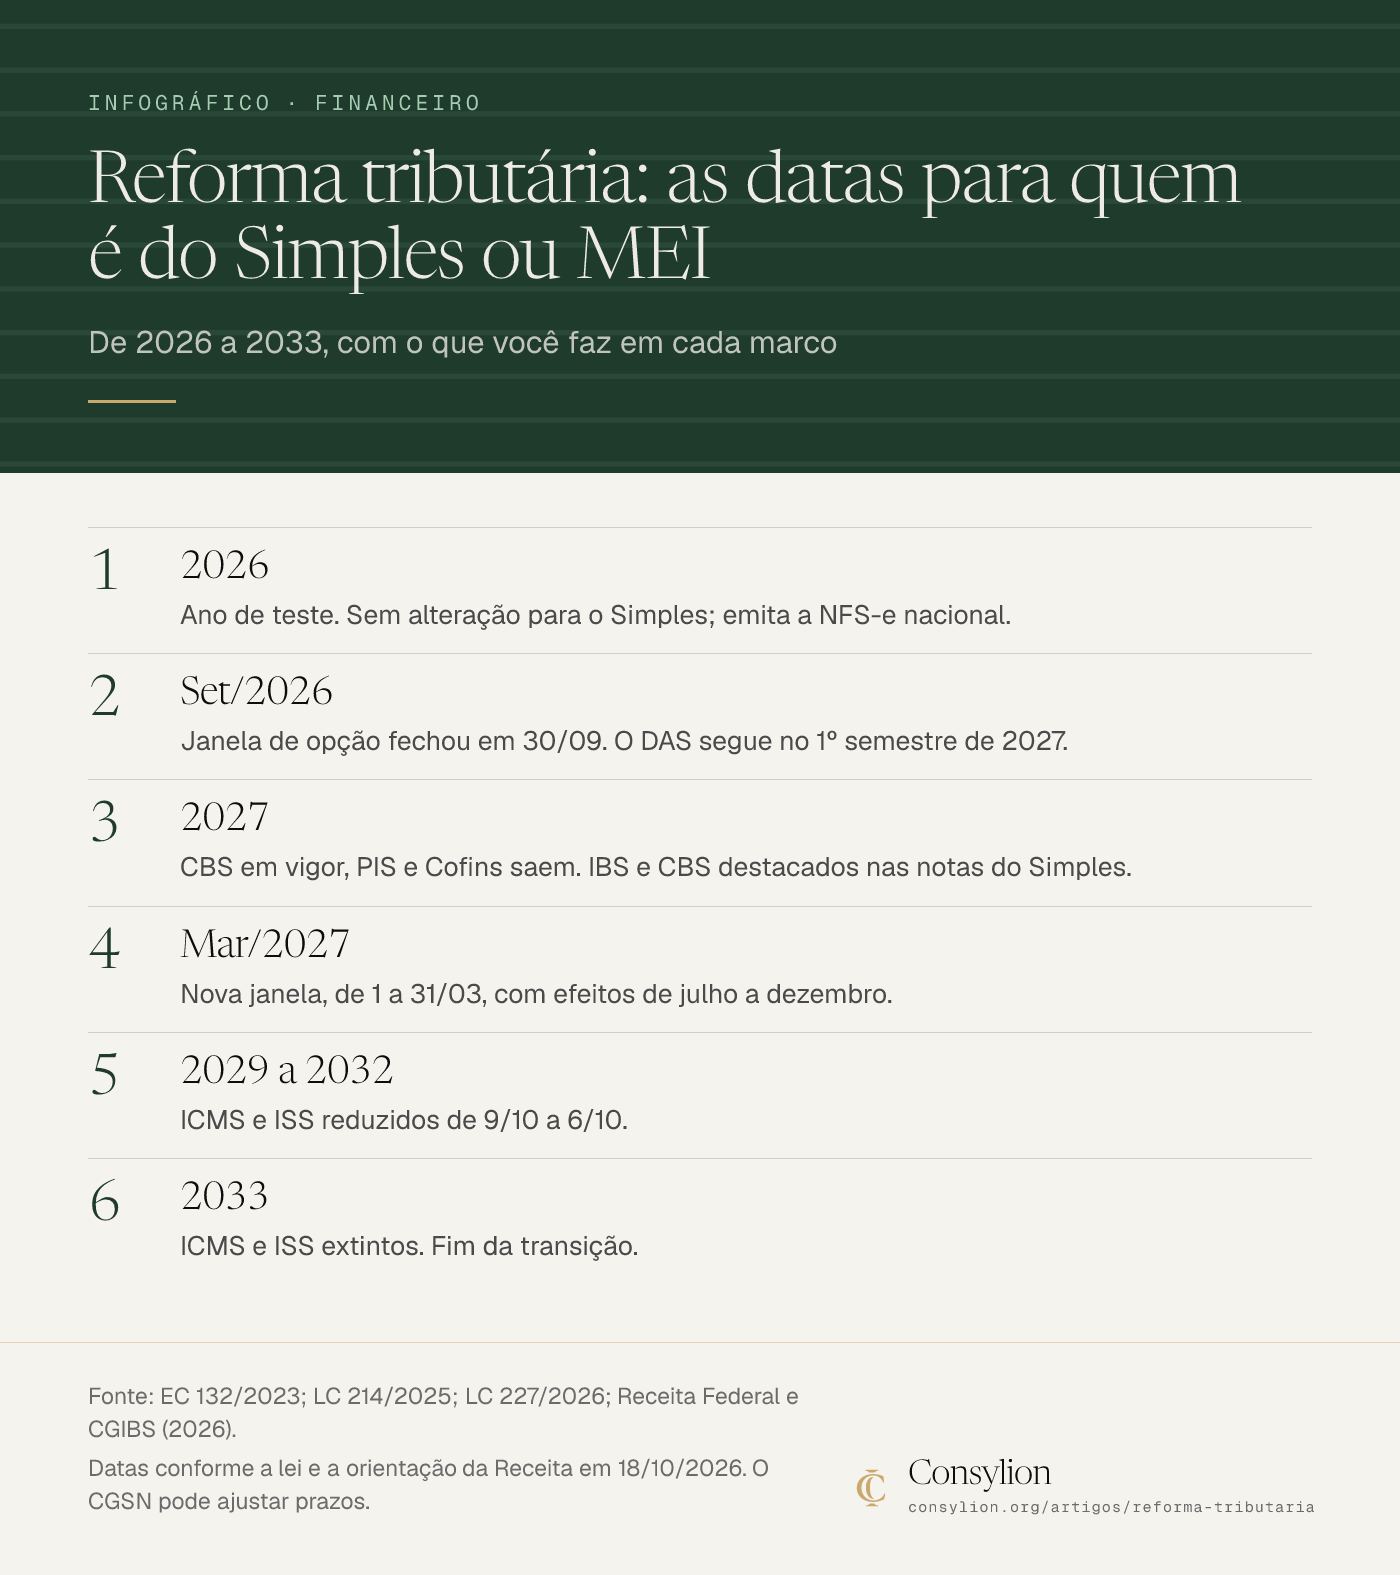
Linha do tempo: o que vale em 2026, 2027 e até 2033
A pergunta "quando entra em vigor?" tem mais de uma resposta, porque a reforma é gradual. Em 2026, o IBS (0,1%) e a CBS (0,9%) são cobrados em teste e compensados com PIS e Cofins. O teste não se aplica aos optantes do Simples (LC 214, art. 348).
| Quando | O que acontece | O que você faz |
|---|---|---|
| 2026 | Ano de teste: sem alteração para quem é do Simples, segundo o CGIBS. NFS-e nacional obrigatória para ME e EPP do Simples em 1º/11 | Emitir a nota no padrão nacional |
| 1 a 30/09/2026 | Primeira janela para optar pelo regime regular de IBS e CBS: já fechou | Se perdeu, nada a fazer: o DAS segue valendo no 1º semestre de 2027 |
| 1/1/2027 | A CBS entra de fato; PIS e Cofins saem; a Resolução CGSN 190 produz efeitos, em regra; IBS e CBS passam a ser destacados nas notas do Simples | Conferir com o contador como a sua nota e o seu DAS ficam |
| 1 a 31/03/2027 | Segunda janela de opção, com efeitos de julho a dezembro de 2027 | Decidir com o contador antes de 31/03 |
| 2029 a 2032 | ICMS e ISS reduzidos a 9/10, 8/10, 7/10 e 6/10 | Acompanhar o cronograma com o contador |
| 2033 | ICMS e ISS extintos | Fim da transição |
As datas vêm da EC 132, da LC 214, do CGIBS e da Receita Federal. Uma cautela: a alíquota de referência de IBS e CBS ainda não foi fixada. Pela Resolução 14/2026 do CGIBS, o cálculo do TCU deve chegar ao Senado até 30 de outubro de 2026, e as projeções públicas apontam para algo em torno de 28% de alíquota-padrão conjunta. É estimativa, não alíquota legal.
Infográfico
Ler o infográfico em texto
De 2026 a 2033, com o que você faz em cada marco
- 2026: Ano de teste. Sem alteração para o Simples; emita a NFS-e nacional.
- Set/2026: Janela de opção fechou em 30/09. O DAS segue no 1º semestre de 2027.
- 2027: CBS em vigor, PIS e Cofins saem. IBS e CBS destacados nas notas do Simples.
- Mar/2027: Nova janela, de 1 a 31/03, com efeitos de julho a dezembro.
- 2029 a 2032: ICMS e ISS reduzidos de 9/10 a 6/10.
- 2033: ICMS e ISS extintos. Fim da transição.
Fonte: EC 132/2023; LC 214/2025; LC 227/2026; Receita Federal e CGIBS (2026). Datas conforme a lei e a orientação da Receita em 18/10/2026. O CGSN pode ajustar prazos.
Simples Nacional: o que muda no DAS e a opção de recolher IBS e CBS por fora
Para o Simples, a regra de 2027 tem dois caminhos. Quem não fizer nada continua no DAS, a guia única do Simples, que passa a trazer também o IBS e a CBS. A Receita diz que quem quer ficar no DAS "não precisa fazer nada".
O segundo caminho é o chamado modelo híbrido: o optante do Simples pode apurar e recolher o IBS e a CBS pelo regime regular, e essas parcelas deixam de ser cobradas no DAS. Isso está na LC 123, com a redação da LC 227/2026. A opção vale para semestres que começam em janeiro e julho e se faz em setembro e março imediatamente anteriores. Pela regulamentação do CGSN, segundo a Receita, quem optar continua no regime regular nos períodos seguintes, salvo renúncia expressa.
Por que alguém olharia para o regime regular? Por causa do crédito do seu cliente.
O art. 47, § 9º, da LC 214 diz que o optante do Simples não aproveita créditos de IBS e CBS, e que o cliente de regime regular que compra de um optante do Simples só se credita de um valor "equivalente ao devido por meio desse regime". Se você recolhe por fora, o crédito do cliente segue o regime regular.
A própria Receita diz que o modelo híbrido pode ser relevante para quem vende a outras empresas e quer permitir aproveitamento mais amplo de créditos pelos clientes, e que a avaliação deve considerar as características de cada negócio.
Três observações práticas:
- A janela de setembro de 2026 fechou em 30/09. A próxima é de 1 a 31 de março de 2027. Se você optou em setembro, a Receita informa que a opção poderá ser cancelada até 30 de novembro. É regra do CGSN, e a Receita avisa que ele pode adiar esse prazo.
- A lei fala em opção irretratável em cada semestre. O cancelamento vem da regulamentação: confirme a data com o contador.
- O sublimite de R$ 3,6 milhões passa a valer também para o IBS dentro do Simples. O teto de entrada no Simples é de R$ 4,8 milhões, segundo o gov.br.
MEI: o que muda para quem tem CNPJ de MEI
O MEI continua sujeito às regras do seu regime (LC 214, art. 41, § 2º). A Receita informa que o MEI não tem opção pelo regime regular nem pelo modelo híbrido de CBS e IBS, e que o período para pedir a opção de ser ou continuar MEI segue em janeiro. Não encontrei fonte oficial aberta sobre o valor do DAS-MEI nem sobre destaque de IBS e CBS na nota do MEI, então não afirmo nada sobre isso.
O que a Receita confirma é a nota fiscal: a nova redação estabelece a emissão de documento fiscal nas vendas de mercadorias e nas prestações de serviços do MEI, em regra a partir de 1º de janeiro de 2027. Para serviços, vale a NFS-e padrão nacional, gratuita; para mercadorias, a Nota Fiscal Fácil é de uso preferencial e gratuito.
O nanoempreendedor está na lei. O art. 26, IV, da LC 214 diz que não é contribuinte do IBS e da CBS a pessoa física com receita bruta inferior a 50% do limite do MEI que não tenha aderido ao regime do MEI. O limite do MEI hoje é de R$ 81 mil por ano, segundo o gov.br. A conta é minha: 0,5 × R$ 81.000 = R$ 40.500. A lei não traz esse valor em reais, e ele muda junto com o limite do MEI.
E o "Super MEI"? O PLP 186/2026 propõe R$ 110 mil em 2027 e R$ 140 mil em 2028. É proposta em tramitação, e o próprio gov.br diz que esses valores ainda não estão em vigor.
Exemplo: uma oficina de Campinas no DAS ou no regime regular
A oficina é fictícia e os percentuais abaixo são hipotéticos, escolhidos para mostrar o mecanismo. Nenhum deles é alíquota legal.
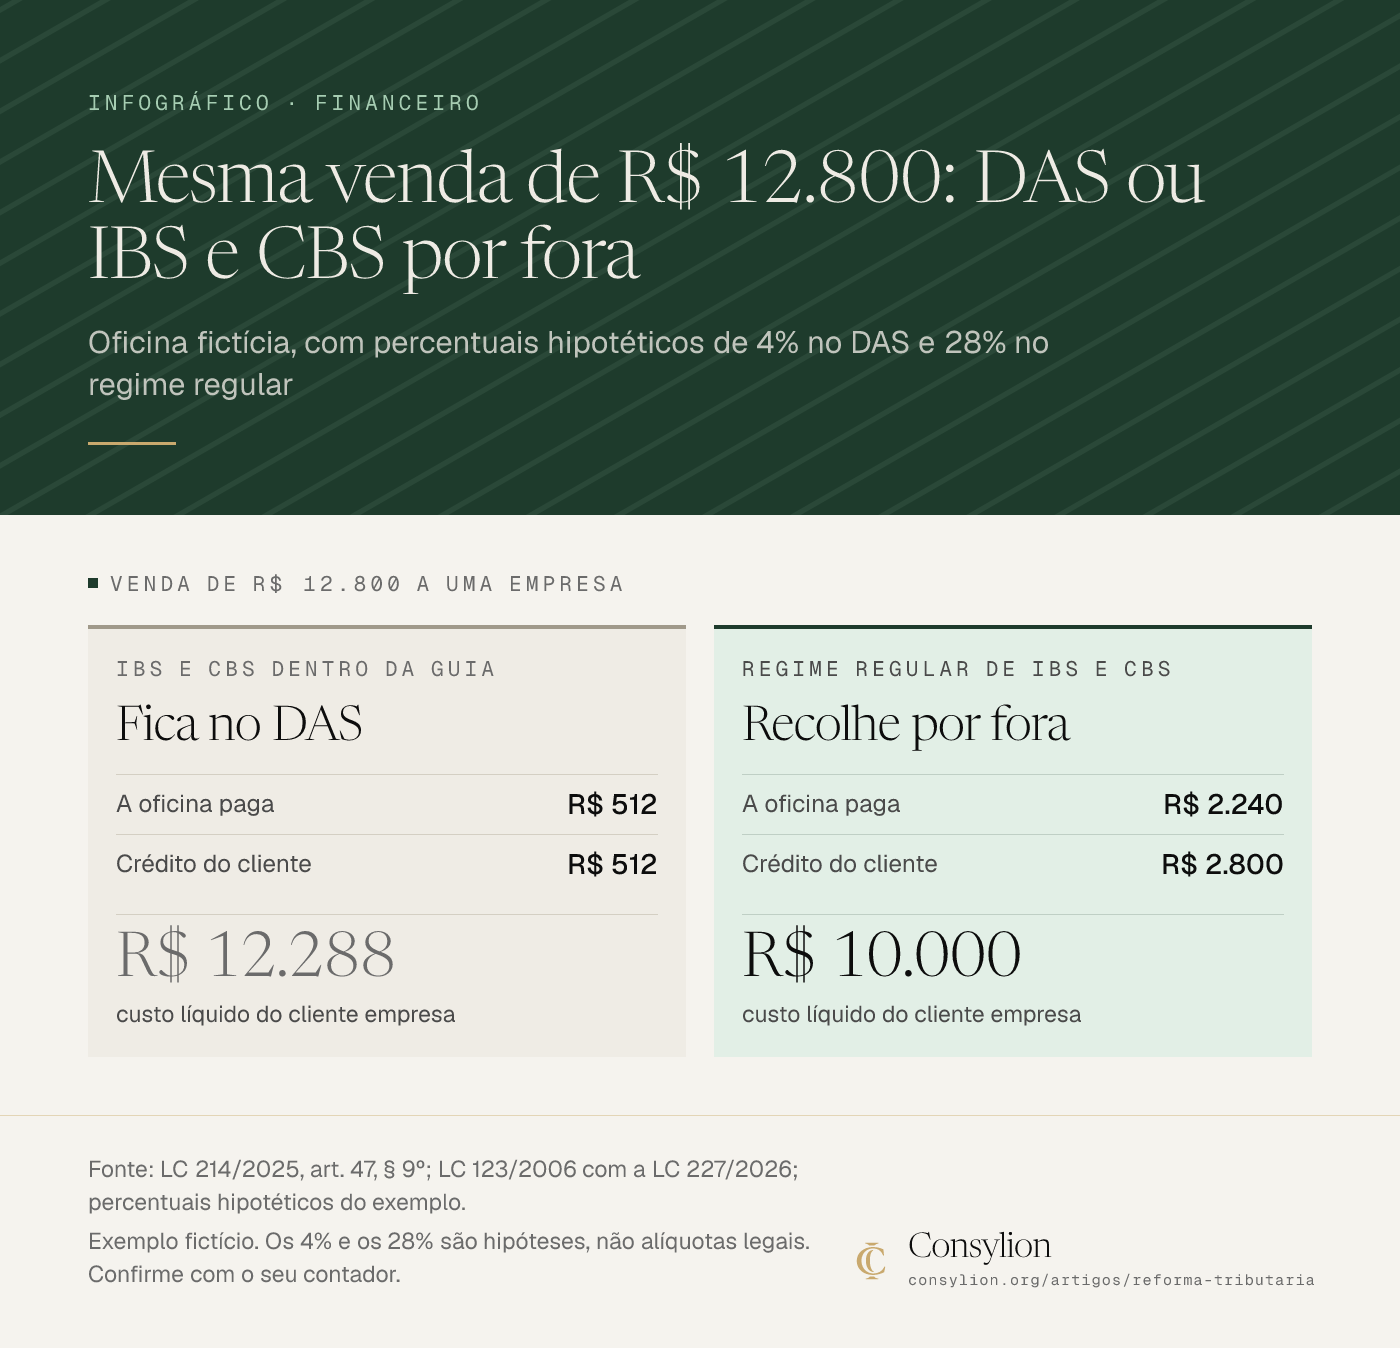
Imagine que a oficina vende um serviço por mês por R$ 12.800, o que um concorrente de regime regular cobraria: R$ 10.000 mais 28% de IBS e CBS (a estimativa pública citada acima). Imagine ainda que, no DAS, 4% da receita pagam o IBS e a CBS. Ela compra R$ 2.000 de insumos por mês, com nota de fornecedor de regime regular, que trazem R$ 560 de IBS e CBS (28% de R$ 2.000). A conta olha só o IBS e a CBS.
Exemplo com números
Oficina fictícia · mesma venda de R$ 12.800
| Fica no DAS | Recolhe IBS e CBS por fora | |
|---|---|---|
| IBS e CBS sobre a venda | 4% × R$ 12.800 = R$ 512 | 28% × R$ 10.000 = R$ 2.800 |
| (−) Crédito dos insumos | R$ 0 (optante do Simples não credita) | R$ 560 |
| = IBS e CBS que a oficina paga | R$ 512 | R$ 2.240 |
| Crédito do cliente empresa | R$ 512 | R$ 2.800 |
| Custo líquido do cliente empresa (R$ 12.800 − crédito) | R$ 12.288 | R$ 10.000 |
| Custo líquido de um consumidor final (sem crédito) | R$ 12.800 | R$ 12.800 |
Números de exemplo fictício. Troque pelos seus.
A conta fecha assim: 4% × 12.800 = 512; 0,28 × 10.000 = 2.800; 0,28 × 2.000 = 560; 2.800 − 560 = 2.240; 12.800 − 512 = 12.288; 12.800 − 2.800 = 10.000.
O cliente empresa paga R$ 2.288 a menos (12.288 − 10.000), e a oficina paga R$ 1.728 a mais (2.240 − 512). A diferença entre os dois, R$ 560, é o crédito dos insumos. Para um consumidor final, o custo é o mesmo nos dois modelos, e a oficina paga menos no DAS.
Infográfico
Ler o infográfico em texto
Oficina fictícia, com percentuais hipotéticos de 4% no DAS e 28% no regime regular
Venda de R$ 12.800 a uma empresa
Fica no DAS (IBS e CBS dentro da guia)
- A oficina paga: R$ 512
- Crédito do cliente: R$ 512
- R$ 12.288: custo líquido do cliente empresa
Recolhe por fora (Regime regular de IBS e CBS)
- A oficina paga: R$ 2.240
- Crédito do cliente: R$ 2.800
- R$ 10.000: custo líquido do cliente empresa
Fonte: LC 214/2025, art. 47, § 9º; LC 123/2006 com a LC 227/2026; percentuais hipotéticos do exemplo. Exemplo fictício. Os 4% e os 28% são hipóteses, não alíquotas legais. Confirme com o seu contador.
O exemplo não diz qual caminho é melhor. Ele mostra a troca: recolher por fora deixa o crédito do cliente empresa maior, e o imposto da oficina também. O resultado real depende da alíquota que for fixada, de quanto sobra de DAS e do que você compra com nota. É conta para fazer com o contador, com os seus números.
Como se preparar em 4 passos
O critério que eu uso são três perguntas, nesta ordem: a quem eu vendo, empresa ou consumidor? Quanto compro de insumo com nota fiscal? Quanto o meu cliente empresa pesa no meu faturamento? Se a maior parte da venda é para consumidor e quase não há insumo com nota, o DAS tende a ser o caminho natural.
Se uma fatia grande vai para empresas que pedem nota e abatem crédito, vale pedir a simulação. É um critério meu para saber o que simular, não uma recomendação para o seu caso.
Passo a passo
- Separe as vendas dos últimos 3 meses entre empresa e consumidor.
- Some o que você comprou com nota fiscal no mesmo período.
- Confirme o enquadramento e o limite de faturamento.
- Marque no calendário a janela de 1 a 31 de março de 2027 e peça ao contador a simulação.
1. Separe as vendas por tipo de cliente
Use as notas e o extrato. Pronto quando você sabe quanto foi para empresa e quanto foi para consumidor.
2. Some as compras com nota
No regime regular, o que você compra com nota gera crédito. Pronto quando você tem o total e sabe se o fornecedor é do Simples ou do regime regular.
3. Confirme enquadramento e limite
O MEI tem limite de R$ 81 mil por ano e o Simples, R$ 4,8 milhões. Pronto quando você conferiu o faturamento acumulado e o regime.
4. Marque a janela e alinhe o sistema de notas
O IBS e a CBS passam a aparecer nas notas do Simples em 2027. Pergunte ao contador e ao sistema de emissão se estão prontos. Pronto quando a data de março está no calendário e o contador respondeu como a sua nota vai ficar.
Sobre o split payment, o que está na lei é a definição do art. 31 da LC 214, que manda segregar e recolher o IBS e a CBS na liquidação do pagamento. Como isso funciona para o optante do Simples eu não consegui confirmar em fonte oficial, por isso não prometo efeito no seu caixa. Se a sua venda é parcelada, o fluxo de caixa continua sendo a ferramenta para enxergar quando o dinheiro entra, e o DRE mostra onde o imposto pesa no resultado.
O erro mais comum
O erro mais comum é copiar a decisão de um conhecido ou de um texto geral sem olhar a quem você vende. Quem vende só para consumidor está diante de uma conta; quem vende para empresas que abatem crédito, de outra. O segundo erro é tratar proposta como lei: o novo limite do MEI, o PLP 186/2026 e o "Super MEI" não estão em vigor.
Para ver o seu DAS de hoje, a calculadora do Simples Nacional mostra a alíquota efetiva pelas regras de 2026.
Mão na massa · 30 minutos
Exercício de 15 minutos
- Minutos 0 a 5: abra as notas e o extrato dos últimos 3 meses e separe as vendas em duas colunas: empresa e consumidor.
- Minutos 5 a 10: some as compras que vieram com nota fiscal e anote se o fornecedor é do Simples ou do regime regular.
- Minutos 10 a 15: marque no calendário o dia 1º de março de 2027 e escreva ao lado "decidir DAS ou regime regular com o contador". Se optou em setembro, marque também 30/11 para conferir o cancelamento.
- Pronto quando: você tem dois números (venda para empresa e para consumidor) e duas datas no calendário.
Pela lei, a reforma muda aos poucos, e o que pede ação sua tem data e conta. Com os números separados, a conversa com o contador deixa de ser sobre medo e passa a ser sobre escolha.
Imposto novo não pede pânico. Pede data no calendário e conta feita.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- O texto da Emenda Constitucional 132/2023, da Lei Complementar 214/2025 (e da LC 227/2026, que a alterou) e as orientações da Receita Federal e do CGIBS sobre a Resolução CGSN 190/2026, traduzidos para a rotina de uma empresa de 1 a 9 pessoas, mais o critério da Consylion para decidir o que simular. As 13 fontes estão listadas no fim do artigo.
- Quando se aplica
- Empresas no Simples Nacional que vendem a outras empresas ou a consumidores e querem entender as datas e a escolha entre ficar no DAS e recolher IBS e CBS por fora.
- MEIs que ouvem falar de nota fiscal, nanoempreendedor e novo limite e querem separar o que é lei do que é proposta.
- Limites
- Não é parecer tributário nem consultoria: a escolha do regime depende do seu caso e deve ser confirmada com o seu contador antes de qualquer prazo.
- A alíquota de referência de IBS e CBS ainda não foi fixada. Os percentuais do exemplo são hipotéticos e servem para mostrar o mecanismo, não a carga real do seu negócio.
- O texto da Resolução CGSN 190/2026 não foi aberto na íntegra: o que está aqui sobre ela vem da orientação da Receita Federal, e o CGSN pode ajustar prazos.
- Limites novos de faturamento do MEI são proposta em tramitação, não lei.
- Na prática
- Notas fiscais e extratos dos últimos 3 meses, 15 minutos para separar as vendas por tipo de cliente e uma conversa curta com o contador.
- Como medir o resultado
- Em até uma semana: vendas e compras dos últimos 3 meses separadas por tipo de cliente e de fornecedor.
- Antes de março de 2027: a decisão de ficar no DAS ou simular o regime regular tomada com o contador e registrada no calendário.
- Quando revisar
- O Senado fixar a alíquota de referência da CBS ou do IBS.
- O CGSN publicar nova resolução ou mudar prazos de opção e de cancelamento.
- O PLP 186/2026 ou outra lei mudar o limite do MEI ou do Simples.
- A cada trimestre, porque o tema muda rápido.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Fluxo de caixa: o que é e como fazer na pequena empresa
Fluxo de caixa na pequena empresa: o que é, como fazer passo a passo, um exemplo completo em R$, a projeção de 3 meses e modelo para copiar sem cadastro.
Ler o próximo →Perguntas frequentes
- O limite de faturamento do Simples e do MEI vai mudar?
- Hoje o limite do MEI é de R$ 81 mil por ano, segundo o gov.br. O PLP 186/2026 propõe R$ 110 mil em 2027 e R$ 140 mil em 2028, mas é proposta em tramitação e ainda não está em vigor. Para o Simples, o teto de entrada é de R$ 4,8 milhões e não encontrei proposta oficial de mudança.
- O que é split payment e muda algo para o pequeno?
- Split payment é a divisão do pagamento na hora da liquidação: o prestador de pagamento ou a instituição que opera o sistema separa e recolhe o IBS e a CBS ao Comitê Gestor e à Receita, conforme o art. 31 da LC 214/2025. Não encontrei fonte oficial que explique como isso funciona para o optante do Simples, então não afirmo efeito no seu caixa.
- IBS e CBS vão aparecer na nota fiscal do Simples?
- Sim, a partir de 2027. O CGIBS informa que as empresas do Simples não têm alteração em 2026 e só passam a destacar o IBS e a CBS nos documentos fiscais em 2027. Antes disso, a NFS-e nacional passa a ser obrigatória para ME e EPP do Simples em 1º de novembro de 2026, segundo a Receita.
- Posso mudar de ideia depois de optar pelo regime regular?
- A LC 123, com a redação da LC 227/2026, diz que a opção é irretratável em cada semestre. A regulamentação do CGSN, segundo a Receita, prevê cancelamento até 30 de novembro para a opção de setembro e até 31 de maio para a de março, e o CGSN pode adiar esse prazo. Confirme a data vigente com o contador.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroDRE: demonstração do resultado do exercício, com exemploDRE (Demonstração do Resultado do Exercício): o que é, como montar passo a passo, exemplo de loja em R$, modelo de DRE gerencial e a ponte até o caixa.
- FinanceiroGestão financeira: o que é e como fazer na pequena empresaGestão financeira da pequena empresa em 5 camadas, na ordem certa: separar, registrar, projetar, apurar o lucro e precificar. Com exemplo em R$ e painel.
- FinanceiroPrecificação de serviços: quanto cobrar, passo a passoPrecificação de serviços: calcule o custo da sua hora, some impostos, taxas e margem e descubra quanto cobrar, com exemplo completo em R$.
Fontes citadas
- 01 Câmara dos Deputados: Emenda Constitucional nº 132/2023 (publicação original)
- 02 Câmara dos Deputados: Lei Complementar nº 214/2025 (publicação original)
- 03 Câmara dos Deputados: Lei Complementar nº 227/2026 (texto atualizado)
- 04 Senado Federal: legislação que altera a LC 214/2025
- 05 Receita Federal: CGSN atualiza regras do Simples Nacional para adequação à reforma tributária do consumo (11/08/2026)
- 06 Receita Federal: começa hoje o prazo para opção pelo Simples Nacional e pelo modelo de recolhimento do IBS e da CBS em 2027 (01/09/2026)
- 07 Receita Federal: NFS-e nacional será obrigatória para ME e EPP a partir de 1º de novembro de 2026 (14/08/2026)
- 08 Portal do Simples Nacional: opção pelo regime regular de IBS e CBS (17/04/2026)
- 09 CGIBS: reforma tributária começa em 2026 com período de adaptação
- 10 CGIBS: Resolução nº 14, de 29/07/2026 (estimativa da alíquota-padrão conjunta)
- 11 gov.br (Ministério do Empreendedorismo): teto do MEI e PLP 186/2026
- 12 Portal do Simples Nacional: limite de R$ 81 mil do MEI (28/11/2025)
- 13 gov.br: Optar pelo Simples Nacional (limite de receita bruta)