
ICMS: o que é, quem paga e como entra no preço
"Compro mercadoria, vejo ICMS na nota do fornecedor e não sei o que isso muda na minha conta." Se é assim com você, não é falta de atenção. Quase ninguém explica o que fazer com aquele campo da nota.
O instinto do dono diz: ICMS é problema do governo, o imposto já vem na nota, eu só repasso. O problema é outro. O imposto é do estado, mas a conta do preço é sua, e quem não separa o ICMS do custo acaba somando imposto por fora e perdendo margem sem ver. A pergunta certa não é quanto de ICMS eu pago. É quanto do meu preço é meu e quanto é do estado.
Eu gosto da imagem do pedágio: você não é dono da estrada, mas, se não somar o pedágio no frete, a viagem sai do seu bolso. O ICMS faz parte da gestão financeira da empresa, porque entra no preço, no caixa e na margem.
ICMS: o que é e quem recolhe
ICMS é o imposto estadual sobre a circulação de mercadorias e sobre alguns serviços, como o transporte interestadual e intermunicipal e a comunicação. Resposta curta para a dúvida mais buscada: ele é estadual, não federal.
A Constituição dá essa competência aos Estados e ao Distrito Federal (art. 155, II). A Sefaz de Minas Gerais e a Sefaz de São Paulo dizem o mesmo.
Quem recolhe é o contribuinte. Pela Lei Complementar 87/1996, art. 4º, é "qualquer pessoa, física ou jurídica, que realize, com habitualidade ou em volume que caracterize intuito comercial", operações de circulação de mercadoria ou aqueles serviços. Na prática, é quem vende. O valor do imposto faz parte do preço que o cliente paga, como você vai ver na conta mais abaixo, mas o acerto com o estado é de quem vende.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Quando o ICMS é cobrado
O ICMS é cobrado quando há circulação de mercadoria, transporte interestadual ou intermunicipal, comunicação onerosa e importação. Os principais casos vêm do art. 2º da LC 87:
- operações de circulação de mercadorias, inclusive alimentação e bebidas em bares e restaurantes;
- prestações de serviços de transporte interestadual e intermunicipal;
- prestações onerosas de serviços de comunicação.
A importação também entra: a Constituição manda cobrar sobre bem ou mercadoria importados, mesmo por quem não é contribuinte habitual (art. 155, §2º, IX, "a"). Livros, jornais, periódicos e o papel de impressão, e as operações que destinam mercadorias ao exterior, ficam fora (LC 87, art. 3º, I e II).
O serviço comum, como o de um salão ou de uma consultoria, não paga ICMS. Ele fica com o município, que cobra o imposto sobre serviços (Constituição, art. 156, III).
Não cumulatividade: o ICMS da compra abate o da venda
Não cumulativo quer dizer que o imposto não se acumula a cada etapa: o que você pagou na compra é descontado do que deve na venda. A Constituição diz que o ICMS será não cumulativo, compensando-se o devido em cada operação com o montante cobrado nas anteriores (art. 155, §2º, I). A LC 87, art. 20, assegura ao contribuinte o direito de creditar-se do imposto cobrado nas operações de que resultou a entrada de mercadoria no estabelecimento.
Exemplo com números
Loja fictícia de utilidades domésticas em Goiânia, regime regular
| Etapa | Valor da nota | ICMS a 18% | O que vira |
|---|---|---|---|
| Compra do fornecedor | R$ 600,00 | R$ 108,00 | Crédito |
| Venda ao cliente | R$ 1.000,00 | R$ 180,00 | Débito |
| A recolher ao estado | R$ 72,00 | R$ 180,00 − R$ 108,00 |
Números de exemplo fictício. Troque pelos seus.
A loja está fora do Simples para a mecânica ficar visível. Ao recolher R$ 72, sobram R$ 328 antes das outras despesas: R$ 1.000 − R$ 600 − R$ 72.
O crédito tem limites. Não dão direito a crédito as entradas ligadas a operações isentas ou não tributadas, nem as de mercadorias ou serviços alheios à atividade do estabelecimento (LC 87, art. 20, §1º). O material de uso e consumo, como limpeza e escritório, só dá crédito nas entradas a partir de 1º de janeiro de 2033 (art. 33, I). Hoje, não conte com ele.
E atenção: quem é optante do Simples Nacional não se credita do ICMS das compras (LC 123, art. 23). A conta acima vale para o regime regular.
ICMS por dentro e por fora: como entra no preço
O ICMS entra no preço "por dentro": a base de cálculo inclui o próprio imposto. A LC 87, art. 13, §1º, I, diz que integra a base o montante do próprio imposto, e o destaque na nota é mera indicação para fins de controle.
Imagine que, depois do ICMS, você precisa ficar com R$ 820 (custo mais a margem que escolheu).
Exemplo com números
O mesmo líquido de R$ 820, duas contas
| Por dentro (certo) | Por fora (erro) | |
|---|---|---|
| Conta | R$ 820 ÷ 0,82 | R$ 820 × 1,18 |
| Preço de venda | R$ 1.000,00 | R$ 967,60 |
| ICMS de 18% sobre o preço | R$ 180,00 | R$ 174,17 |
| Sobra para você | R$ 820,00 | R$ 793,43 |
| Diferença para os R$ 820 | R$ 0,00 | −R$ 26,57 |
Números de exemplo fictício. Troque pelos seus.
O 0,82 é 1 − 0,18. Por fora, você soma 18% ao custo, mas o imposto incide sobre o preço inteiro. Resultado: R$ 967,60 × 18% = R$ 174,17 de ICMS, e você fica com R$ 793,43. Em cada unidade, R$ 26,57 a menos do que planejou. Em 100 unidades, são R$ 2.657 a menos na margem.
Infográfico
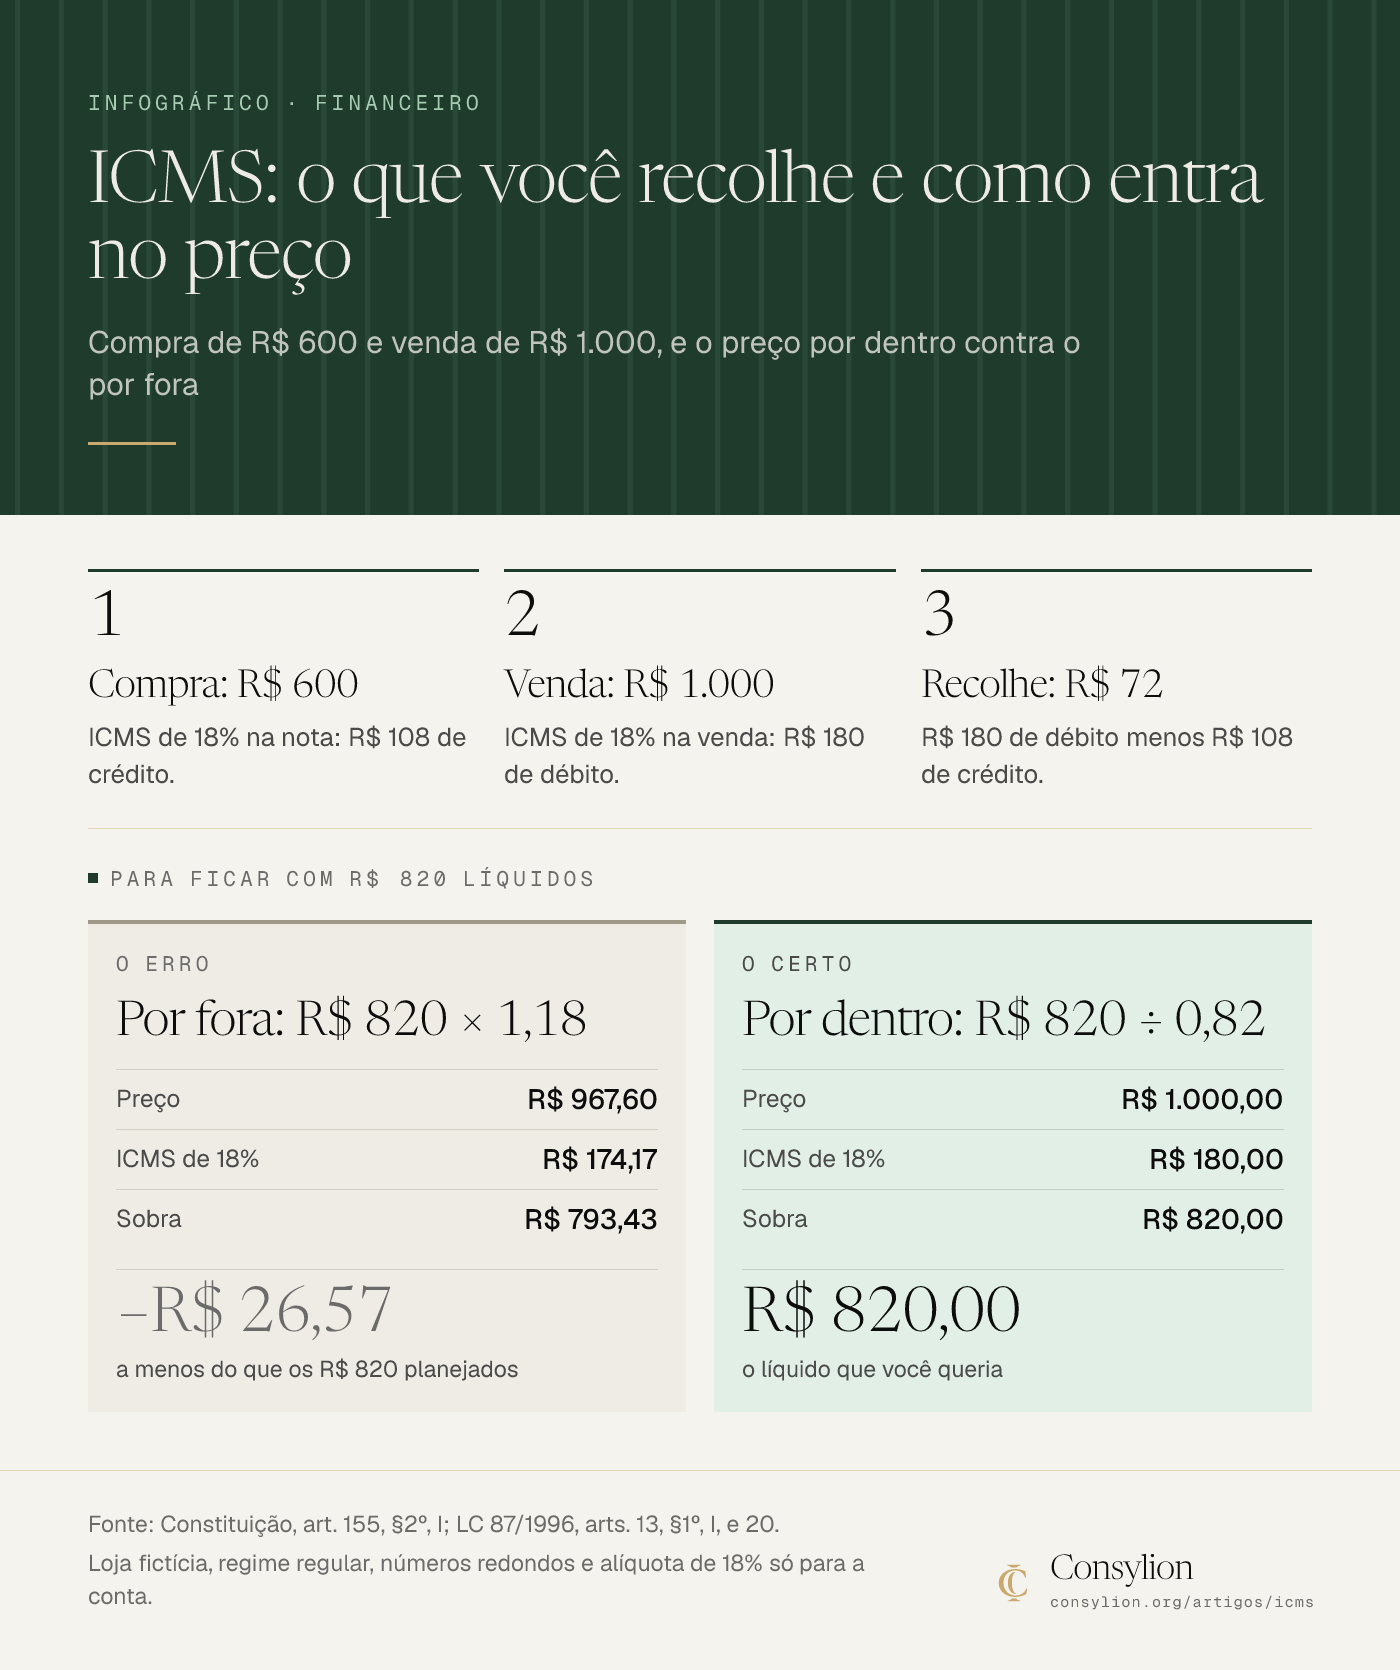
Ler o infográfico em texto
Compra de R$ 600 e venda de R$ 1.000, e o preço por dentro contra o por fora
- Compra: R$ 600: ICMS de 18% na nota: R$ 108 de crédito.
- Venda: R$ 1.000: ICMS de 18% na venda: R$ 180 de débito.
- Recolhe: R$ 72: R$ 180 de débito menos R$ 108 de crédito.
Para ficar com R$ 820 líquidos
Por fora: R$ 820 × 1,18 (O erro)
- Preço: R$ 967,60
- ICMS de 18%: R$ 174,17
- Sobra: R$ 793,43
- −R$ 26,57: a menos do que os R$ 820 planejados
Por dentro: R$ 820 ÷ 0,82 (O certo)
- Preço: R$ 1.000,00
- ICMS de 18%: R$ 180,00
- Sobra: R$ 820,00
- R$ 820,00: o líquido que você queria
Fonte: Constituição, art. 155, §2º, I; LC 87/1996, arts. 13, §1º, I, e 20. Loja fictícia, regime regular, números redondos e alíquota de 18% só para a conta.
Como refazer o preço por dentro
Passo a passo
- Abra a nota do fornecedor e ache o ICMS.
- Separe o ICMS do custo.
- Defina quanto quer ficar depois do ICMS.
- Divida por 1 menos a alíquota.
- Abra a nota do fornecedor e ache o ICMS. Procure base de cálculo, alíquota e valor. Pronto quando tem os três números de cada item.
- Separe o ICMS do custo. No regime regular, o custo líquido é o valor da nota menos o ICMS. No Simples, o ICMS da compra não vira crédito. Pronto quando cada item tem sua coluna de custo.
- Defina quanto quer ficar depois do ICMS. É o custo mais a margem escolhida. Pronto quando o valor está escrito.
- Divida por 1 menos a alíquota. Com 18%, divida por 0,82. Pronto quando o preço, ao tirar o ICMS, devolve o valor do passo 3.
ICMS-ST: quando o imposto vem cobrado antes
A substituição tributária (ICMS-ST) é quando a lei de um estado atribui a outro contribuinte a responsabilidade de pagar o imposto de operações seguintes. A LC 87, art. 6º, diz que a lei estadual pode atribuir a contribuinte ou a depositário a responsabilidade pelo pagamento, e ele assume a condição de substituto tributário. Isso vale para as mercadorias previstas na lei de cada estado, por isso este guia não traz lista.
Na ST, a base das operações seguintes soma a operação própria, seguro, frete e encargos e uma margem de valor agregado, inclusive lucro (art. 8º, II). Entre estados, ela depende de acordo específico (art. 9º).
Para o revendedor, o efeito é receber a mercadoria com o imposto da etapa seguinte já recolhido por outro. Se o fato presumido não se realizar, a lei garante restituição do valor (art. 10). Como a nota do seu fornecedor traz isso é uma pergunta para o contador.
ICMS no Simples Nacional e no MEI
O Simples Nacional recolhe o ICMS no DAS, o documento único mensal (LC 123, art. 13, caput, VII). Em regra, portanto, o ICMS das suas vendas normais não tem guia à parte. Na venda de R$ 1.000 do exemplo, não existe débito de R$ 180 a 18% para calcular: o ICMS é uma parcela da alíquota efetiva do DAS sobre a receita, e o Simples Nacional tem a tabela. Para o seu número, use a calculadora do Simples Nacional.
O "em regra" importa. O DAS não exclui a incidência do ICMS em casos que a lei lista (art. 13, §1º, XIII):
- mercadorias sujeitas à substituição tributária, à tributação monofásica ou à antecipação do recolhimento com encerramento de tributação, nas categorias que a lei lista (combustíveis, bebidas e outras);
- entrada de petróleo e energia elétrica não destinados à comercialização ou industrialização;
- desembaraço aduaneiro, ou seja, a importação;
- aquisições em outros estados sujeitas à antecipação;
- aquisições em outros estados, não sujeitas à antecipação, pela diferença entre a alíquota interna e a interestadual (o DIFAL);
- operações sem nota.
A substituição tributária como saída do DAS vale para as mercadorias da lista do art. 13, §1º, XIII, "a". Confira com o contador se a da sua loja está nela.
Há ainda o sublimite: para recolher ICMS e ISS dentro do Simples, o limite é de R$ 3,6 milhões por ano, e estados com até 1% do PIB podem adotar R$ 1,8 milhão (arts. 13-A e 19). Quem passa fica impedido de recolher esses dois impostos pelo Simples no estado que adotou o sublimite, a partir do mês seguinte, com ressalvas (art. 20, §1º).
E o crédito de quem compra de você. O optante do Simples não se credita nem transfere créditos dos impostos do regime (art. 23, caput). A empresa não optante que compra de uma ME ou EPP optante tem direito a crédito do ICMS sobre mercadorias para comercialização ou industrialização, limitado ao ICMS efetivamente devido por você. A alíquota do crédito deve vir informada na nota. Sem a informação, o crédito não se aplica (art. 23, §§ 1º, 2º e 4º).
O MEI não faz essa conta. Ele recolhe um valor fixo mensal no DAS-MEI, e uma das parcelas é R$ 1,00 de ICMS, se for contribuinte do ICMS (LC 123, art. 18-A, §3º, V). O limite do MEI hoje é de R$ 81 mil por ano; a LC 238, de 21/10/2026, leva a R$ 110 mil em 2027 e a R$ 140 mil a partir de 2028. O guia sobre o limite do MEI mostra as datas e as condições.
Régua do ICMS na sua nota: três perguntas
Este é o critério que eu uso para decidir o que fazer com a nota. É critério da Consylion, não norma.
- Estou no Simples, no MEI ou no regime regular? No regime regular, o ICMS da compra é crédito. No Simples e no MEI, não, e o ICMS das vendas normais já está no DAS.
- A mercadoria tem substituição tributária? Se tem, o ICMS da etapa seguinte já pode estar cobrado na compra, e você não deve contá-lo de novo no preço. Como saída do DAS, isso vale para as mercadorias da lista do art. 13, §1º, XIII, "a": confira com o contador se a da loja está nela.
- Meu cliente é empresa não optante? Se é, a alíquota do crédito na nota importa para ele (art. 23, §2º), e é motivo para conversar com o contador.
Quem fixa a alíquota e o que a reforma tributária muda
A alíquota interestadual é fixada pelo Senado, por resolução (Constituição, art. 155, §2º, IV). A Resolução 22/1989 fixou 12% nas operações interestaduais e 7% nas saídas de Sul e Sudeste para Norte, Nordeste, Centro-Oeste e Espírito Santo. A Resolução 13/2012 fixou 4% em operações interestaduais com importados, nas condições que descreve.
A alíquota interna vem da lei do estado, dentro dos limites que o Senado pode estabelecer (art. 155, §2º, V e VI). Por isso o guia não publica tabela: ela muda, e a certa é a do seu estado, na Sefaz. Os combustíveis são exceção: a alíquota é uniforme em todo o território nacional, definida por deliberação dos Estados (art. 155, §4º, IV).
O ICMS tem data para sair. Pela Emenda Constitucional 132/2023 (ADCT, arts. 128 e 129), as alíquotas caem a 9/10 em 2029, 8/10 em 2030, 7/10 em 2031 e 6/10 em 2032, e o imposto é extinto a partir de 2033. O guia de reforma tributária mostra o que isso muda no Simples e no MEI.
O erro mais comum com o ICMS
O erro mais comum é formar o preço somando o ICMS por fora e não separar o ICMS destacado do custo. Por fora, o preço deixa R$ 26,57 a menos por unidade, como na tabela. Sem separar, o dono do regime regular trata o valor cheio da nota como custo e acha a margem menor do que é. No Simples, acontece o contrário: ele conta um crédito que não existe.
Exercício de 15 minutos: o ICMS nas suas notas
Mão na massa · 30 minutos
Três notas, três preços por dentro
- Minutos 0 a 5: pegue três notas de compra do último mês e anote, de cada uma, a base de cálculo, a alíquota e o valor do ICMS.
- Minutos 5 a 10: na planilha, abra as colunas valor da nota, ICMS, custo líquido e preço por dentro. No regime regular, custo líquido é o valor menos o ICMS. No Simples, o custo é o valor cheio.
- Minutos 10 a 15: defina o líquido que você quer ficar e divida por 1 menos a alíquota. Compare com o preço que você pratica hoje.
- Pronto quando: as três linhas têm custo líquido, ICMS e preço por dentro, e você sabe se o seu preço atual está acima ou abaixo.
Hoje, abra três notas, ache o campo do ICMS e separe-o do custo. Leve a dúvida de regime ao seu contador.
Imposto embutido no preço não é o mesmo que imposto bem calculado no preço.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- O texto da Constituição (art. 155), da Lei Complementar 87/1996, da Lei Complementar 123/2006 e das resoluções do Senado, traduzido para a rotina de uma empresa de 1 a 9 pessoas. A régua de três perguntas sobre a nota é critério da Consylion, não norma. As 9 fontes estão listadas no fim do artigo.
- Quando se aplica
- Donos de comércio ou de pequena indústria que compram e vendem mercadorias e veem o ICMS na nota do fornecedor.
- Empresas no Simples Nacional e MEIs que querem entender o ICMS que está no preço e no DAS.
- Limites
- Este guia não é parecer tributário: alíquota, base de cálculo, crédito e substituição tributária variam por estado e por mercadoria. Leve a conta ao contador e à Sefaz do seu estado antes de mudar preço ou regime.
- A loja do exemplo é fictícia, com números redondos e alíquota de 18% só para a conta; a sua alíquota vem da lei do seu estado.
- Este guia não publica tabela de alíquotas por estado nem lista de mercadorias com substituição tributária, porque elas mudam.
- O guia não promete redução de imposto.
- Na prática
- Três notas de compra do último mês, uma planilha simples e 15 minutos.
- Como medir o resultado
- Em uma semana: três notas com custo líquido, ICMS e preço por dentro na planilha.
- No mês seguinte: comparar o preço refeito com a margem que sobrou nas vendas.
- Quando revisar
- Lei complementar, resolução do Senado ou deliberação dos Estados alterar a base de cálculo, o crédito ou a substituição tributária.
- O calendário da reforma tributária trocar o ICMS pelo IBS.
- O seu estado mudar a alíquota interna da mercadoria.
- No mínimo a cada trimestre.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Reforma tributária: o que muda no Simples e no MEI
Reforma tributária: o que muda no Simples e no MEI, com o cronograma de 2026 a 2033, as datas para optar por IBS e CBS e um exemplo em R$.
Ler o próximo →Perguntas frequentes
- O que é DIFAL e quem paga?
- DIFAL é o nome de uso da diferença entre a alíquota interna do estado de destino e a alíquota interestadual, quando a mercadoria vai a consumidor final de outro estado. O imposto dessa diferença fica com o estado de quem recebe. Quem recolhe é o destinatário, se for contribuinte do ICMS, ou o remetente, se não for (Constituição, art. 155, §2º, VII e VIII).
- Preciso destacar o ICMS na nota se estou no Simples Nacional?
- A lei diz que a alíquota do crédito de ICMS deve ser informada no documento fiscal. Se ela não vier, o cliente que não é optante não consegue se creditar (LC 123/2006, art. 23, §§ 2º e 4º). Todo o resto do preenchimento da nota depende do seu regime e do seu estado: confirme com o contador.
- O ICMS do combustível muda o meu preço?
- Para combustíveis, a Constituição manda definir as alíquotas por deliberação dos Estados e do Distrito Federal, uniformes em todo o território nacional, podendo variar por produto (art. 155, §4º, IV). Não é cada estado que fixa a sua. Se a alíquota mudar, o custo do combustível na sua empresa muda; refaça o preço com a conta por dentro.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroEmpréstimo para empresa: quando vale a pena pegarEmpréstimo para empresa: quando vale a pena, que crédito serve a cada necessidade, como comparar propostas pelo CET e uma conta completa em R$.
- FinanceiroPronampe 2026: como funciona e como comparar as propostasPronampe 2026 conferido em 31/10/2026: o que vale depois da MP 1.355, o limite de 30% da receita, a conta de R$ 100 mil e cinco perguntas para comparar.
- FinanceiroDesenrola empresas: o que está aberto e como renegociarDesenrola empresas em 30/10/2026: o que a PGFN e a Fazenda dizem, a conta do desconto do MEI e cinco perguntas para comparar a proposta antes de aceitar.
Fontes citadas
- 01 Constituição Federal, texto atualizado: art. 155 (II, §2º, I, IV, VII, VIII, IX, XII e §4º, IV) e art. 156, III
- 02 Lei Complementar 87/1996 (Lei Kandir), texto atualizado: arts. 1º a 4º, 6º a 10, 13, 19, 20 e 33
- 03 Lei Complementar 123/2006, texto atualizado: arts. 13, 13-A, 18-A, 19, 20 e 23
- 04 Emenda Constitucional 132/2023: arts. 128 e 129 do ADCT (redução do ICMS de 2029 a 2032 e extinção a partir de 2033)
- 05 Lei Complementar 238/2026, publicação original (limite do MEI em 2027 e 2028)
- 06 Resolução do Senado 22/1989, publicação original (alíquotas interestaduais de 12% e 7%)
- 07 Resolução do Senado 13/2012, publicação original (alíquota de 4% em operações interestaduais com importados)
- 08 Secretaria da Fazenda de Minas Gerais: ICMS
- 09 Secretaria da Fazenda de São Paulo: Sobre o ICMS