Pronampe 2026: como funciona e como comparar as propostas
"Recebi uma proposta de Pronampe. É boa?" É a pergunta de quem pesquisa pronampe 2026, e ela começa pelo lado errado. Quase todo mundo olha a taxa. A pergunta que decide é outra: a parcela cabe no meu pior mês, e quanto eu pago até o fim?
Crédito com garantia do governo não torna o empréstimo bom. Ele torna o empréstimo possível. Eu gosto de pensar no crédito como uma ponte sobre o mês difícil: ajuda se você sabe onde vai chegar; sem destino, é pedágio para ficar no mesmo lugar.
Este guia foi conferido em 31/10/2026, na lei, no Congresso e no Banco Central.
Pronampe 2026: o que vale hoje (conferido em 31/10/2026)
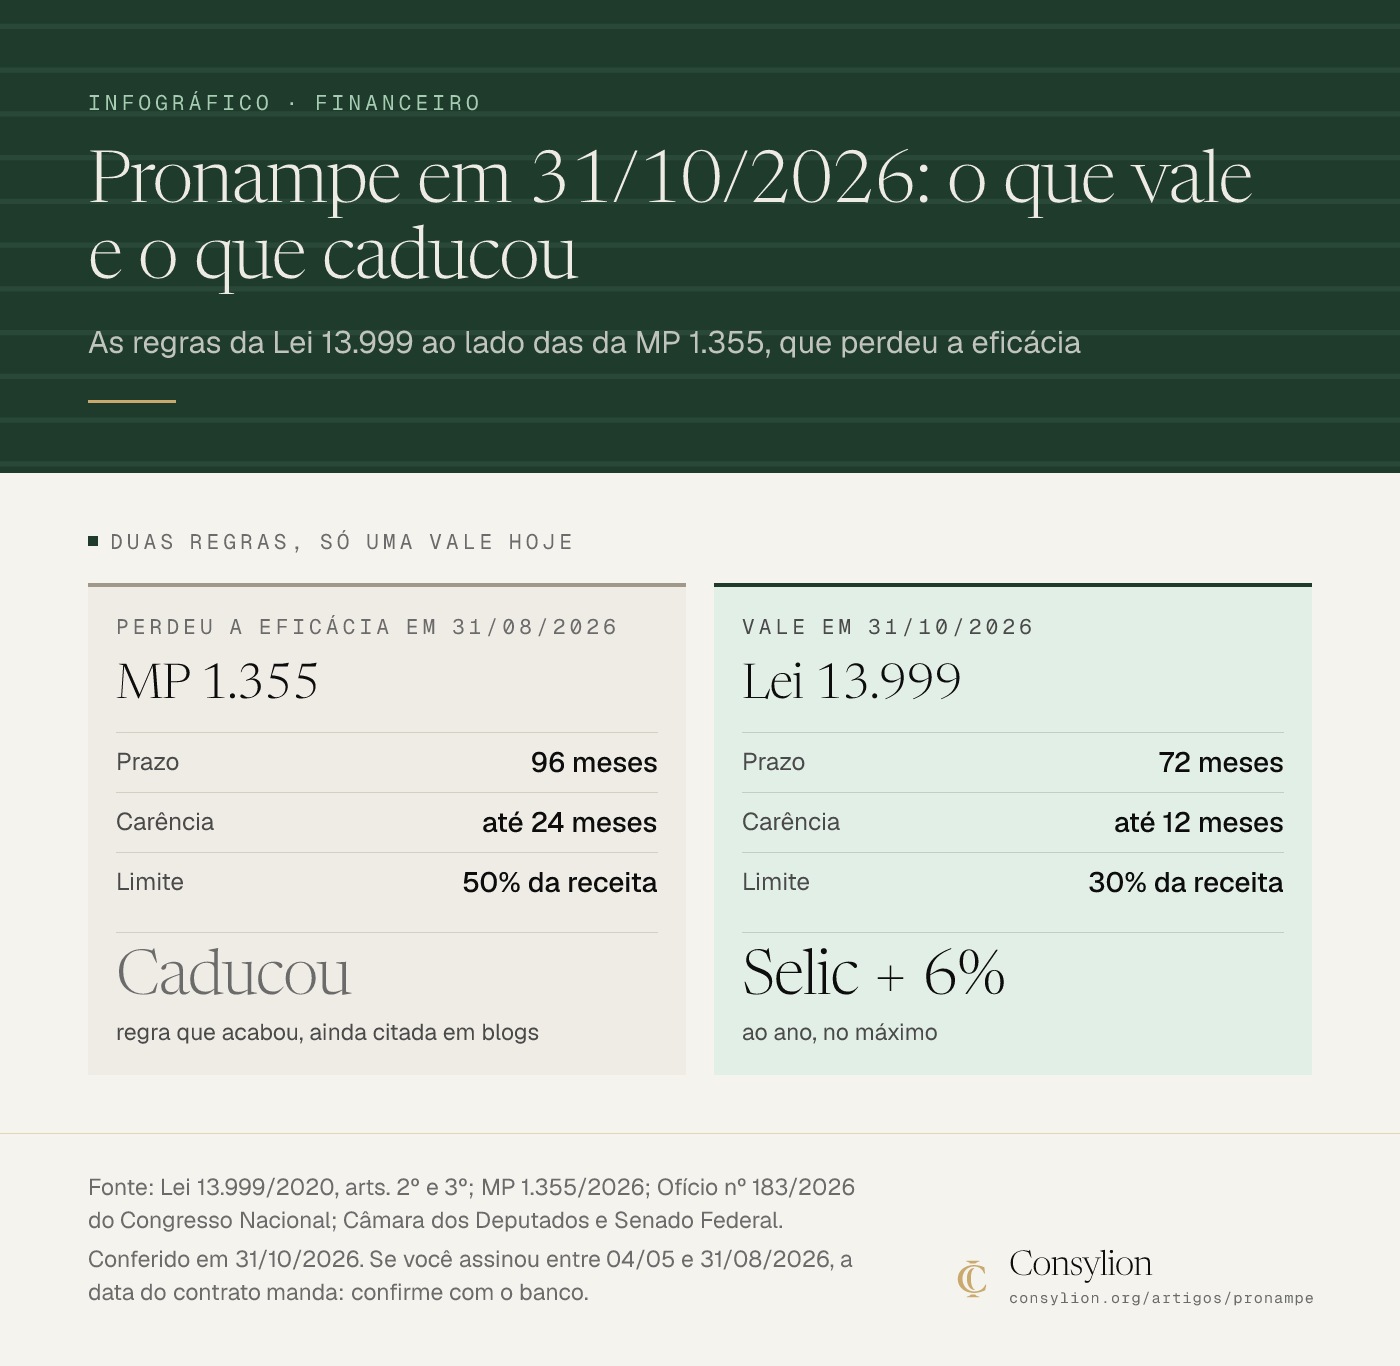
Em 31/10/2026, valem as regras da Lei 13.999/2020: limite de 30% da receita bruta anual, prazo total máximo de 72 meses, carência de até 12 meses e juros de Selic mais até 6% ao ano. A MP 1.355, que mudava isso, não vale mais.
| Condição | O que vale | Fonte |
|---|---|---|
| Quem pode | ME e EPP, pela receita bruta do ano anterior à contratação | Lei 13.999, art. 2º |
| Limite | Até 30% da receita bruta anual; até 50% se a sócia majoritária ou administradora é mulher, ou se há o Selo Emprega + Mulher | Lei, art. 2º, § 1º, e art. 3º, § 5º |
| Prazo | Total máximo de 72 meses | Lei, art. 3º |
| Carência | Até 12 meses para começar a pagar, nos termos de regulamento | Lei, art. 3º, IV |
| Juros | Selic mais, no máximo, 6% ao ano | Lei, art. 3º, I |
| Teto em R$ por CNPJ | Fixado em portaria do MEMP: confirme no gov.br/memp e no banco | |
| Juros durante a carência | Pagos ou somados à dívida, conforme o contrato: confirme no banco |
A MP 1.355, de 04/05/2026, previa 96 meses de prazo e carência de até 24. O Congresso comunicou que o prazo dela expirou em 31/08/2026 sem virar lei, e a Câmara e o Senado registram a perda de eficácia. Por isso blogs e páginas que falam em 96 meses, 24 de carência ou 50% da receita descrevem uma regra que acabou. A página do MEMP, modificada em 02/07/2026, ainda fala em 60% da receita.
Se você assinou entre 04/05 e 31/08/2026, o contrato pode seguir as regras da MP. A Constituição diz que, sem decreto legislativo em 60 dias após a perda de eficácia, as relações constituídas durante a vigência "conservar-se-ão por ela regidas" (art. 62, § 11). Se esse é o seu caso, a data do contrato manda: confirme com o banco.
Infográfico
Ler o infográfico em texto
As regras da Lei 13.999 ao lado das da MP 1.355, que perdeu a eficácia
Duas regras, só uma vale hoje
MP 1.355 (Perdeu a eficácia em 31/08/2026)
- Prazo: 96 meses
- Carência: até 24 meses
- Limite: 50% da receita
- Caducou: regra que acabou, ainda citada em blogs
Lei 13.999 (Vale em 31/10/2026)
- Prazo: 72 meses
- Carência: até 12 meses
- Limite: 30% da receita
- Selic + 6%: ao ano, no máximo
Fonte: Lei 13.999/2020, arts. 2º e 3º; MP 1.355/2026; Ofício nº 183/2026 do Congresso Nacional; Câmara dos Deputados e Senado Federal. Conferido em 31/10/2026. Se você assinou entre 04/05 e 31/08/2026, a data do contrato manda: confirme com o banco.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
O que é o Pronampe e como funciona
O Pronampe é um empréstimo de banco para micro e pequenas empresas, com garantia de um fundo, o FGO, que protege o banco e não você. A lei permite garantia do fundo de até 100% de cada operação, limitada a 85% da carteira do banco no programa.
Quem deve é a sua empresa. No atraso, o banco cobra em nome próprio e repassa ao FGO o que recuperar (art. 5º). A garantia pessoal que ele pode pedir a você fica limitada ao valor do empréstimo mais os encargos, ou a 150% se a empresa tem menos de um ano (art. 4º, § 2º).
O dinheiro serve para investimento e capital de giro, e a lei veda usá-lo para distribuir lucros entre os sócios. Há ainda uma cláusula pouco falada: preservar o número de empregados do último dia do ano anterior. Descumprir vence a dívida antecipadamente (art. 2º, §§ 3º e 4º).
Em R$, o teto de juros fica assim. Com a meta Selic de 13,75% ao ano desde 17/09/2026, o teto fica em cerca de 19,75% ao ano (13,75% mais 6%); a Selic que o banco aplica e a taxa do contrato são as do regulamento e da proposta. Por essa conta, num crédito de R$ 100.000, seriam até R$ 19.750 de juros em um ano sem amortizar nada. A meta Selic muda; refaça a soma no dia.
Quem pode pedir e quanto pode pegar
O Pronampe é para ME e EPP. Segundo o MEMP, a ME tem receita bruta anual de até R$ 360 mil e a EPP, de R$ 360 mil a R$ 4,8 milhões. Conta a receita do ano anterior à contratação.
Imagine uma empresa de serviços fictícia, com receita de R$ 400.000 no ano passado. O limite é 30% × R$ 400.000 = R$ 120.000. Com mulher como sócia majoritária, seria 50%: R$ 200.000. Em ambos os casos o teto em R$ por CNPJ, fixado em portaria, pode ser menor: confirme no banco.
Pronampe MEI e Procred 360
A lei cita as microempresas e as EPP da Lei Complementar 123. Se você é MEI, confirme com o banco se entra no Pronampe. O Procred 360 é outra linha, descrita pela Fazenda para empresas de até R$ 360 mil por ano. Como a nota é anterior à caducidade da MP, as condições dele também pedem confirmação no banco. Se o seu caso é dívida atrasada, e não crédito novo, veja o guia do Desenrola empresas. Para saber em qual porte você está, MEI ou ME ajuda.
Como solicitar o Pronampe, passo a passo
O MEMP orienta procurar diretamente o banco. Não indico banco: cada um apresenta uma proposta, e é ela que você compara.
Passo a passo
- Confirme o enquadramento. Some a receita bruta do ano anterior e veja se é ME ou EPP. Pronto quando você tem o número e o porte escritos.
- Calcule o limite. 30% da receita (50% nos casos da lei). Pronto quando você sabe o máximo e quanto realmente precisa.
- Defina o destino do dinheiro. Investimento ou capital de giro, com o que ele vai gerar de receita.
- Peça propostas por escrito. Valor, prazo, carência, taxa, tarifas, seguro, IOF, custo efetivo total e garantia pessoal.
- Compare com a planilha deste guia e só então decida.
Se o banco negar, pergunte o motivo e o que mudaria a resposta. Pedir menos, em mais prazo, às vezes resolve; mudar de banco só depois de rever a parcela.
Quanto custa de verdade: a conta de R$ 100.000
Imagine uma empresa de serviços fictícia, com números redondos. Ela toma R$ 100.000 com 72 meses no total, a 19,75% ao ano, o teto aproximado de hoje pela meta Selic (13,75% mais 6%). É uma taxa de teto, não a que o banco vai oferecer. A taxa mensal é 1,19750^(1/12) − 1 = 1,5133%. Valores arredondados a centavo, sem tarifas, seguro nem IOF.
Exemplo com números
Empresa de serviços fictícia · R$ 100.000 · 72 meses · 19,75% ao ano
| Cenário | Parcela | Total pago | Custo | % do pior mês (R$ 4.000) |
|---|---|---|---|---|
| C: sem carência, 72 parcelas | R$ 2.289,81 | R$ 164.866,32 | R$ 64.866,32 | 57,2% |
| A: 12 meses só de juros, depois 60 parcelas | R$ 1.513,30 e depois R$ 2.548,04 | R$ 171.042,00 | R$ 71.042,00 | 63,7% |
| B: carência somando os juros à dívida, 60 parcelas | R$ 3.051,27 | R$ 183.076,20 | R$ 83.076,20 | 76,3% |
Números de exemplo fictício. Troque pelos seus.
As contas: em C, 72 × 2.289,81 = 164.866,32. Em A, os juros mensais são 100.000 × 1,5133% = 1.513,30; 12 × 1.513,30 + 60 × 2.548,04 = 18.159,60 + 152.882,40 = 171.042,00. Em B, a dívida vira 100.000 × 1,1975 = 119.750,00 e 60 × 3.051,27 = 183.076,20. Dividindo pela receita do pior mês, 2.289,81 ÷ 4.000 = 57,2%; 2.548,04 ÷ 4.000 = 63,7%; 3.051,27 ÷ 4.000 = 76,3%.
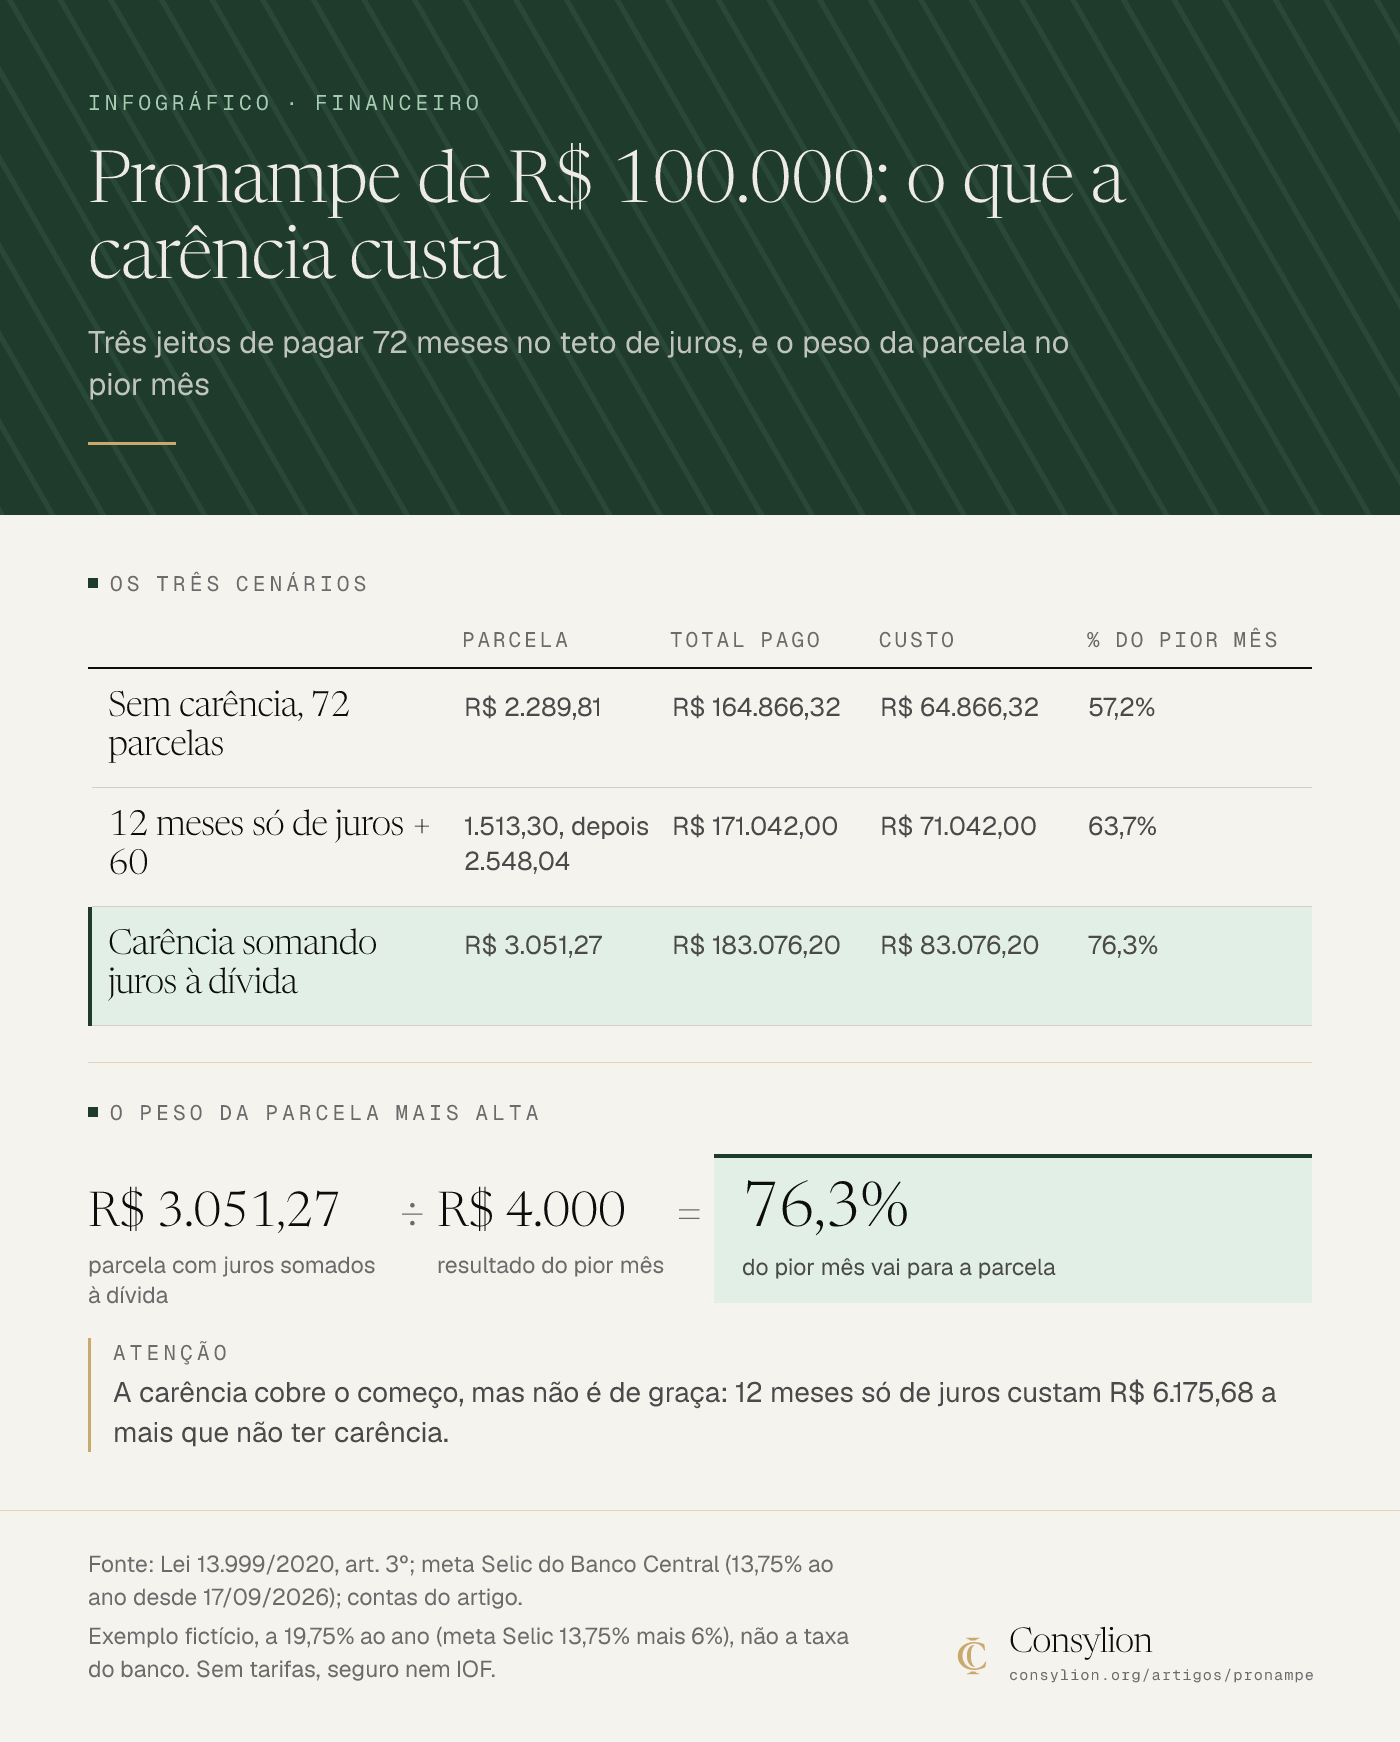
Três leituras. A carência cobre o começo, mas não é de graça: A custa R$ 6.175,68 a mais que C (171.042,00 − 164.866,32). O cenário B só existe se o contrato somar os juros à dívida, e custa R$ 12.034,20 a mais que A. E uma parcela de R$ 3.051,27 que parece pequena diante de R$ 100.000 consome mais de três quartos de um pior mês de R$ 4.000.
Infográfico
Ler o infográfico em texto
Três jeitos de pagar 72 meses no teto de juros, e o peso da parcela no pior mês
Os três cenários
| Parcela | Total pago | Custo | % do pior mês | |
|---|---|---|---|---|
| Sem carência, 72 parcelas | R$ 2.289,81 | R$ 164.866,32 | R$ 64.866,32 | 57,2% |
| 12 meses só de juros + 60 | 1.513,30, depois 2.548,04 | R$ 171.042,00 | R$ 71.042,00 | 63,7% |
| Carência somando juros à dívida | R$ 3.051,27 | R$ 183.076,20 | R$ 83.076,20 | 76,3% |
O peso da parcela mais alta
R$ 3.051,27 ÷ R$ 4.000 = 76,3%
- R$ 3.051,27: parcela com juros somados à dívida
- ÷ R$ 4.000: resultado do pior mês
- = 76,3%: do pior mês vai para a parcela
Atenção: A carência cobre o começo, mas não é de graça: 12 meses só de juros custam R$ 6.175,68 a mais que não ter carência.
Fonte: Lei 13.999/2020, art. 3º; meta Selic do Banco Central (13,75% ao ano desde 17/09/2026); contas do artigo. Exemplo fictício, a 19,75% ao ano (meta Selic 13,75% mais 6%), não a taxa do banco. Sem tarifas, seguro nem IOF.
Cinco perguntas antes de aceitar a proposta
Este critério é meu, não é norma. Eu uso cinco perguntas.
- O que está dentro da taxa e o que vem por fora? Some tarifa, seguro e IOF em R$.
- Qual é o custo total até o fim? Parcela vezes número de parcelas, menos o valor recebido.
- A parcela cabe no pior mês dos últimos 12? Eu começo a conversa com parcela até 30% a 40% do resultado desse mês. No exemplo, com R$ 4.000, são R$ 1.200 a R$ 1.600. Por R$ 1.333,33 (um terço), o crédito sem carência seria de pouco mais de R$ 58 mil, não R$ 100 mil.
- Que garantia pessoal o banco pede e o que acontece no atraso? Leia a cláusula do aval antes de assinar.
- Para que vai o dinheiro? Se gera receita que paga a parcela, faz sentido. Se cobre buraco, não.
Se a resposta da terceira é "não", mude o prazo ou o valor antes de mudar de banco. Seu fluxo de caixa mostra o pior mês.
Quando o Pronampe não é a melhor saída
Eu não pegaria para cobrir prejuízo que se repete todo mês: a parcela soma ao problema. Também não para pagar sócio, porque a lei veda a distribuição de lucros com esse dinheiro, nem para consumo. Dívida atrasada pede primeiro renegociar, e a gestão financeira vem antes do crédito.
Simulador de Pronampe (planilha sem cadastro)
Modelo pronto para copiar
Simulador de Pronampe, para planilha
Campos de entrada (colunas B2 a B7):
- B2: valor do crédito (ex.: 100000)
- B3: taxa anual (ex.: 19,75%)
- B4: prazo total em meses (ex.: 72)
- B5: carência em meses (ex.: 12)
- B6: resultado do pior mês (ex.: 4000)
- B7: tarifas, seguro e IOF somados em R$ (ex.: 0)
Fórmulas:
- Taxa mensal (B8):
=(1+B3)^(1/12)-1 - Parcela sem carência (B9):
=PGTO(B8;B4;-B2) - Parcela depois da carência, com juros pagos (B10):
=PGTO(B8;B4-B5;-B2) - Juros mensais na carência (B11):
=B2*B8 - Parcela depois da carência, juros somados à dívida (B12):
=PGTO(B8;B4-B5;-B2*(1+B3)) - Total pago em A (B13):
=B11*B5+B10*(B4-B5)+B7 - Peso no pior mês (B14):
=B10/B6
Rode duas vezes, com os números de cada proposta, e compare o total pago e o peso no pior mês. Com os valores acima, o resultado fecha em R$ 2.548,04 e 63,7%, como na conta anterior.
Para ver a lógica da parcela fixa em outro financiamento, a calculadora de amortização mostra a Price lado a lado com o SAC.
Erros comuns
- Olhar só a taxa. Taxa de teto com prazo curto pode pesar mais que taxa maior em prazo longo.
- Ignorar o que vem por fora. Tarifa, seguro e IOF entram no custo.
- Usar número de blog sem data. R$ 500 mil e 96 meses eram da MP que caducou.
- Pedir sem destino. Dinheiro sem destino vira consumo.
- Assinar o aval sem entender. Ele pode alcançar bens pessoais.
Exercício de 15 minutos: a parcela que cabe no seu pior mês
Mão na massa · 30 minutos
Parcela máxima
- Minutos 0 a 5: abra os últimos 12 meses e escreva o resultado do pior. Se não tem o número, monte o fluxo de caixa.
- Minutos 5 a 8: divida por 3. Essa é a parcela máxima com que eu começaria a conversa com o banco.
- Minutos 8 a 15: rode duas propostas no simulador e compare total pago e peso no pior mês.
- Pronto quando: você tem o pior mês, a parcela máxima e duas propostas lado a lado.
Hoje, só o pior mês e a divisão por 3. Sem esse número, qualquer taxa parece boa.
Taxa baixa não salva uma parcela que não cabe no seu pior mês.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- Lei 13.999/2020 na redação vigente (texto da Câmara dos Deputados), a tramitação da MP 1.355/2026 no Congresso Nacional, a página do MEMP e a meta Selic do Banco Central, mais um exemplo fictício com premissas ditas e contas refeitas. As 10 fontes estão listadas no fim do artigo.
- Quando se aplica
- Dono de ME ou EPP que recebeu ou vai receber uma proposta de Pronampe e quer comparar o custo total.
- Empresa com fluxo de caixa registrado, que sabe o resultado do mês mais fraco dos últimos 12.
- Quem contratou entre 04/05 e 31/08/2026 e quer entender por que o contrato pode seguir regras da MP.
- Limites
- O exemplo é fictício, de números redondos, com taxa de 19,75% ao ano (meta Selic de 13,75% mais 6%), e não inclui tarifas, seguro nem IOF. O custo efetivo total real vem do banco.
- Este guia não indica banco, linha de crédito nem decide por pedir. Crédito para cobrir prejuízo recorrente, ou com aval sobre bens pessoais, pede contador ou advogado.
- Teto em R$ por CNPJ, juros na carência e atraso tolerado para contratar mudam por portaria e por banco: confirme no gov.br/memp e no banco no dia.
- Não é aconselhamento financeiro nem jurídico individual.
- Como medir o resultado
- Parcela dividida pelo resultado do pior mês dos últimos 12 (meu critério: até 30% a 40%).
- Custo total da proposta dividido pelo valor recebido.
- Data da próxima conferência da norma e da Selic.
- Quando revisar
- Houver lei, medida provisória ou portaria nova sobre limite, prazo, carência ou taxa do Pronampe.
- A Selic mudar, o que altera o teto de juros.
- A MP 1.382/2026, que trata do FGO, for convertida em lei ou perder a eficácia.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Fluxo de caixa: o que é e como fazer na pequena empresa
Fluxo de caixa na pequena empresa: o que é, como fazer passo a passo, um exemplo completo em R$, a projeção de 3 meses e modelo para copiar sem cadastro.
Ler o próximo →Perguntas frequentes
- Pronampe 2026 vai até quando?
- A página do MEMP trata o programa como permanente. O que tem limite de tempo é o contrato: a Lei 13.999 fixa o prazo total máximo de 72 meses para pagar cada operação. Se há crédito liberado para o seu CNPJ no dia, quem responde é o banco: peça a confirmação por escrito antes de planejar a obra ou a compra.
- Qual a diferença entre Pronampe e Desenrola Empresas?
- O Pronampe é a linha de crédito. A Fazenda descreve o Desenrola Empresas como a troca de dívidas mais caras por crédito com condições melhores, pelo Pronampe e pelo Procred 360. As condições novas desse programa vinham da MP 1.355, que perdeu a eficácia em 31/08/2026. O guia do Desenrola empresas detalha o que está aberto.
- Quantos dias de atraso ainda permitem pedir o Pronampe?
- Este guia não cita um número. A página do MEMP, modificada em 02/07/2026, falava em até 90 dias de atraso, regra que vinha da MP 1.355, agora sem eficácia. A Lei 13.999 vigente não traz esse prazo. Se você tem parcela vencida, pergunte ao banco a regra aplicada hoje e peça a resposta por escrito.
- Onde este guia termina e o contador começa?
- Este guia explica a regra, faz a conta e organiza a comparação. O contador ou o advogado confere a receita bruta usada no limite, o enquadramento como ME ou EPP, o aval que você daria com bens pessoais e o contrato antes da assinatura. Leve a planilha preenchida: ela encurta a conversa.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroDesenrola empresas: o que está aberto e como renegociarDesenrola empresas em 30/10/2026: o que a PGFN e a Fazenda dizem, a conta do desconto do MEI e cinco perguntas para comparar a proposta antes de aceitar.
- FinanceiroDRE: demonstração do resultado do exercício, com exemploDRE (Demonstração do Resultado do Exercício): o que é, como montar passo a passo, exemplo de loja em R$, modelo de DRE gerencial e a ponte até o caixa.
- FinanceiroReforma tributária: o que muda no Simples e no MEIReforma tributária: o que muda no Simples e no MEI, com o cronograma de 2026 a 2033, as datas para optar por IBS e CBS e um exemplo em R$.
Fontes citadas
- 01 Lei nº 13.999/2020 (Pronampe), texto atualizado: arts. 2º a 5º, 6º, § 8º
- 02 Ofício nº 183/2026 (CN): prazo de vigência da MP 1.355 expirou em 31/08/2026
- 03 Câmara dos Deputados, MPV 1355/2026: situação 'Perdeu a Eficácia' e Ato nº 89/2026 (DOU de 08/09/2026)
- 04 Senado Federal, processo da MP 1.355/2026: perda de eficácia, sem tramitação
- 05 Medida Provisória nº 1.355/2026, texto original (96 meses, carência de até 24 meses, 50% da receita)
- 06 Constituição Federal, art. 62, §§ 3º e 11: efeitos das relações constituídas durante a medida provisória
- 07 MEMP, Novo Pronampe: receita de ME e EPP, Selic mais até 6%, procurar o banco (modificada em 02/07/2026)
- 08 MEMP, Pronampe: limites de 30% e de 50% do faturamento do ano anterior
- 09 Banco Central do Brasil, meta Selic (SGS 432): 13,75% ao ano desde 17/09/2026
- 10 Ministério da Fazenda, notícia de 04/05/2026 (atualizada em 26/10/2026): Procred 360 e Pronampe