
DRE: demonstração do resultado do exercício, com exemplo
"O mês foi bom, a loja encheu, mas não sobrou nada." Se você já disse isso, a resposta está na DRE. A sigla pode significar outras coisas na internet (Diretoria Regional de Educação, Desvinculação de Receita Estadual), mas aqui é a Demonstração do Resultado do Exercício, o relatório de empresa que mostra se o mês deu lucro ou prejuízo.
O instinto do dono é achar que a DRE é um papel que o contador faz no fim do ano para a Receita. O problema é outro: ela é a conta que diz se o preço, o custo e as despesas fecham no mês, e quem não a faz descobre o prejuízo pelo extrato, tarde. É a ferramenta central da gestão financeira da pequena empresa, e é a que ensino aqui, com os números de uma loja fictícia.
DRE: o que é e para que serve
A DRE é a demonstração que mostra a receita de um período, o que saiu dela e o que sobrou: o lucro ou o prejuízo. Em português claro, é uma cascata em que cada degrau tira uma fatia do faturamento até sobrar o resultado.
A lei das sociedades por ações descreve essa ordem.
O art. 187 da Lei 6.404/1976 diz que a DRE discriminará a receita bruta, as deduções, os abatimentos e os impostos; a receita líquida, o custo das mercadorias e serviços vendidos e o lucro bruto; as despesas com vendas, as financeiras e as gerais e administrativas; e o lucro ou prejuízo do exercício. Essa lei é das companhias: para a sua loja, ela serve de modelo da estrutura, não de obrigação.
Há uma regra que muda tudo na leitura. O mesmo artigo manda computar as receitas "ganhas no período, independentemente da sua realização em moeda" e os custos e despesas correspondentes. É o regime de competência: a DRE conta a venda no mês em que ela acontece, mesmo que o dinheiro chegue depois. Por isso a DRE e o caixa diferem, ponto que fecho mais abaixo.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Como montar a DRE, passo a passo
O Sebrae/PR resume em quatro movimentos: listar as receitas, subtrair os custos diretos, registrar as despesas administrativas, comerciais e financeiras e chegar ao resultado. Eu abro um pouco mais, em cinco degraus:
Passo a passo
- Receita bruta: tudo que foi vendido no mês, na data da venda.
- Menos devoluções, descontos e impostos sobre a venda: sobra a receita líquida.
- Menos o custo do que foi vendido (CMV ou custo do serviço): sobra o lucro bruto.
- Menos as despesas de vender, administrar e as financeiras.
- O que sobra é o resultado do período.
Receita bruta e deduções
Receita bruta é o total vendido no mês, antes de qualquer desconto. Dela saem as devoluções, os abatimentos e os impostos sobre a venda, e o resultado é a receita líquida. Fórmula: receita bruta − devoluções e descontos − impostos = receita líquida. Armadilha: lançar como receita o dinheiro que você colocou do bolso ou o empréstimo recebido. Isso não é venda.
Custo e lucro bruto
O CMV, custo da mercadoria vendida, é o que a empresa pagou pelo que saiu da loja neste mês, não pelo que ela comprou. Em serviço, é o custo do serviço prestado. Fórmula: receita líquida − CMV = lucro bruto. Armadilha: lançar a compra de estoque inteira como custo do mês. O que está na prateleira ainda não foi vendido.
Despesas de vendas, administrativas e financeiras
Despesas de vendas são as que existem para vender (taxa de cartão, marketing). As administrativas mantêm a empresa de pé (pessoal, aluguel, utilidades, contador e o pró-labore). As financeiras são os juros. Armadilha: lançar a parcela inteira do empréstimo. O principal não é despesa, só os juros entram na DRE.
Resultado do período
Fórmula: lucro bruto − despesas = resultado. Sobre o pró-labore, o critério que uso é este: nesta DRE gerencial ele fica nas despesas administrativas, para você ver o resultado depois do seu salário. Como lançar pró-labore e distribuição de lucros na contabilidade, e o que isso muda de imposto, o seu contador responde. Não prometo enquadramento nenhum aqui.
Exemplo completo: loja de roupas em Curitiba, um mês
A loja é fictícia, no Simples Nacional, com números redondos. O imposto usa a alíquota efetiva do Anexo I da LC 123/2006 para quem fatura R$ 50.000 por mês todos os meses: receita dos 12 meses anteriores de R$ 600.000, terceira faixa, (R$ 600.000 × 9,5% − R$ 13.860) ÷ R$ 600.000 = 7,19%. Sobre R$ 50.000, são R$ 3.595. Na vida real, a alíquota depende do anexo e da receita dos seus 12 meses.
Exemplo com números
Loja de roupas fictícia · DRE gerencial de um mês
| Linha | Conta | Valor | % da receita bruta |
|---|---|---|---|
| Receita bruta | vendas do mês | R$ 50.000 | 100,0% |
| (−) Devoluções e descontos | R$ 1.000 | 2,0% | |
| (−) Impostos sobre vendas (Simples) | 7,19% de R$ 50.000 | R$ 3.595 | 7,2% |
| = Receita líquida | 50.000 − 1.000 − 3.595 | R$ 45.405 | 90,8% |
| (−) CMV | R$ 20.000 | 40,0% | |
| = Lucro bruto | 45.405 − 20.000 | R$ 25.405 | 50,8% |
| (−) Despesas de vendas | taxas de cartão R$ 1.500 + marketing R$ 1.000 | R$ 2.500 | 5,0% |
| (−) Despesas administrativas | pessoal R$ 8.000 + aluguel R$ 4.000 + pró-labore R$ 4.000 + utilidades R$ 900 + contador R$ 600 | R$ 17.500 | 35,0% |
| (−) Despesas financeiras | juros | R$ 500 | 1,0% |
| = Resultado do período | 25.405 − 2.500 − 17.500 − 500 | R$ 4.905 | 9,8% |
Números de exemplo fictício. Troque pelos seus.
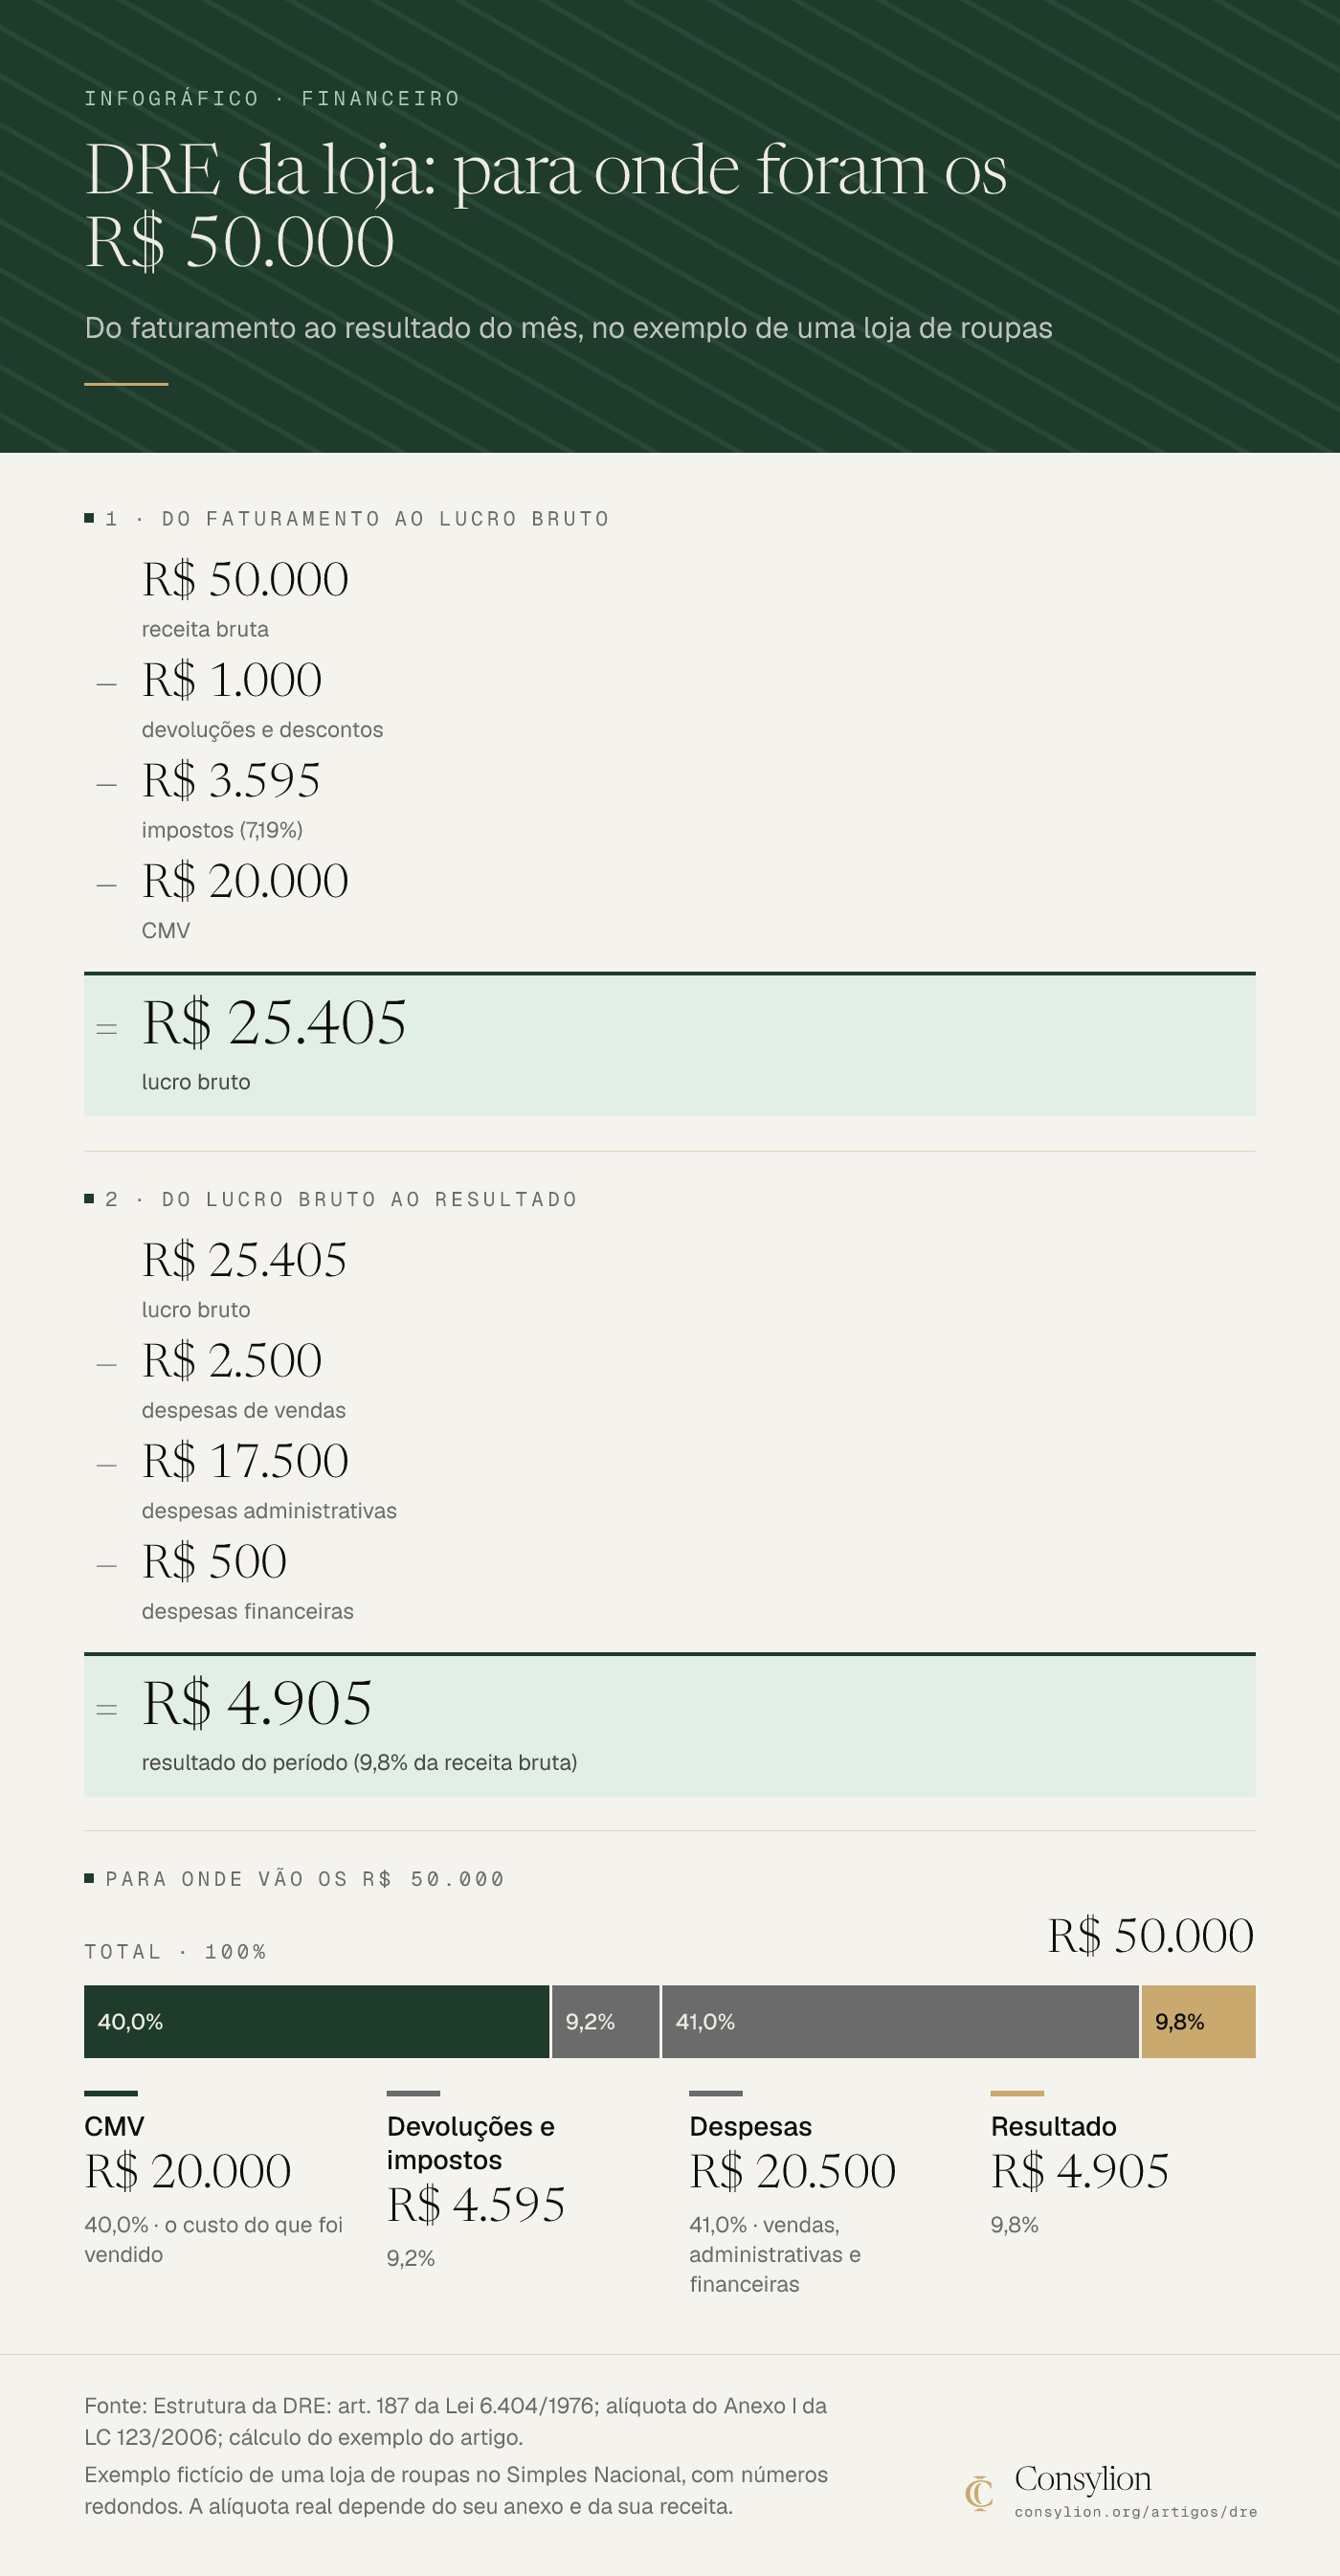
Para onde foram os R$ 50.000: CMV R$ 20.000, devoluções e impostos R$ 4.595, despesas R$ 20.500 (vendas, administrativas e financeiras) e resultado R$ 4.905. A soma dá R$ 50.000.
Infográfico
Ler o infográfico em texto
Do faturamento ao resultado do mês, no exemplo de uma loja de roupas
1 · Do faturamento ao lucro bruto
R$ 50.000 − R$ 1.000 − R$ 3.595 − R$ 20.000 = R$ 25.405
- R$ 50.000: receita bruta
- − R$ 1.000: devoluções e descontos
- − R$ 3.595: impostos (7,19%)
- − R$ 20.000: CMV
- = R$ 25.405: lucro bruto
2 · Do lucro bruto ao resultado
R$ 25.405 − R$ 2.500 − R$ 17.500 − R$ 500 = R$ 4.905
- R$ 25.405: lucro bruto
- − R$ 2.500: despesas de vendas
- − R$ 17.500: despesas administrativas
- − R$ 500: despesas financeiras
- = R$ 4.905: resultado do período (9,8% da receita bruta)
Para onde vão os R$ 50.000
| Parte | Valor | % do total |
|---|---|---|
| CMV (o custo do que foi vendido) | R$ 20.000 | 40,0% |
| Devoluções e impostos | R$ 4.595 | 9,2% |
| Despesas (vendas, administrativas e financeiras) | R$ 20.500 | 41,0% |
| Resultado | R$ 4.905 | 9,8% |
| Total | R$ 50.000 | 100% |
Fonte: Estrutura da DRE: art. 187 da Lei 6.404/1976; alíquota do Anexo I da LC 123/2006; cálculo do exemplo do artigo. Exemplo fictício de uma loja de roupas no Simples Nacional, com números redondos. A alíquota real depende do seu anexo e da sua receita.
Isso se chama análise vertical: cada linha como fatia da receita bruta. A horizontal compara o mesmo mês com o anterior. Veja o que decidir em cada linha:
- CMV de 40%: se subir, o problema está no preço de venda ou na compra. Confira a precificação antes de cortar despesa.
- Pessoal, aluguel e pró-labore (R$ 16.000, 32%): são despesas fixas que não caem se a venda cair. Elas definem o quanto você precisa vender.
- Taxas de cartão e marketing (5%): se o marketing sobe e a receita não, corte ou troque o canal.
- Resultado de 9,8%: depois do seu pró-labore de R$ 4.000. Com ele, o dono tem R$ 8.905 no papel (R$ 4.000 + R$ 4.905), e o contador diz o que pode ser retirado como distribuição de lucros.
DRE contábil ou gerencial: qual a da sua empresa
A DRE contábil é a do contador, na ordem e nos grupos da norma. Para a microentidade (empresa com receita bruta até R$ 4,8 milhões por ano), a NBC TG 1002 inclui a DRE no conjunto completo, ao lado do balanço patrimonial, e lista as contas: receita bruta, deduções, receita líquida, custo, resultado bruto, despesas com vendas, administrativas, financeiras, tributos sobre o lucro e resultado líquido. A DRE gerencial é a mensal, feita por você, com as linhas que ajudam a decidir.
| DRE contábil | DRE gerencial | |
|---|---|---|
| Quem faz | o contador | você, com ou sem ele |
| Frequência | exercício (ano) | mensal (critério da Consylion) |
| Estrutura | a da norma | a que ajuda a decidir; modelo abaixo |
| Para quê | demonstrações formais | preço, custo, despesa e retirada |
A diferença entre DRE e balanço patrimonial: o balanço mostra a posição patrimonial e financeira, e a DRE mostra o desempenho. A norma separa as duas em 3.1.
A DRE é obrigatória? Depende do enquadramento, e o contador confirma o seu caso. O que li em texto oficial: o Código Civil (art. 1.179, § 2º) dispensa o pequeno empresário de levantar o balanço de resultado econômico, e a LC 123 (art. 68) define esse pequeno empresário como o empresário individual dentro do limite do MEI, hoje R$ 81.000 por ano.
Há um projeto sobre o limite do MEI enviado à sanção em 16 de outubro de 2026; confira o valor vigente antes de decidir. A DRE gerencial mensal, a deste artigo, nenhuma lei manda fazer. Faça porque é ela que mostra se o preço fecha a conta.
A antiga ITG 1000 foi revogada pela NBC TG 1002, para exercícios iniciados a partir de 1º de janeiro de 2023.
DRE ou fluxo de caixa: por que o lucro não é o dinheiro no banco
A DRE usa o regime de competência; o fluxo de caixa usa o dinheiro que entrou e saiu. O CPC 26 manda elaborar as demonstrações pelo regime de competência, "exceto para a demonstração dos fluxos de caixa".
Na loja do exemplo, o resultado foi R$ 4.905. A ponte abaixo usa valores ilustrativos que inventei para o exemplo, não são dados de nenhuma fonte: a loja comprou R$ 23.000 de estoque (R$ 3.000 acima do CMV), R$ 4.500 das vendas no cartão ainda vão cair, e ela pagou R$ 1.500 de principal do empréstimo (os juros de R$ 500 já estão na DRE). Pressupõe imposto e despesas pagos no mês.
Exemplo com números
Da DRE ao caixa · mesma loja fictícia, valores ilustrativos
| Item | Conta | Valor |
|---|---|---|
| Resultado da DRE | R$ 4.905 | |
| (−) Estoque comprado acima do CMV | 23.000 − 20.000 | −R$ 3.000 |
| (−) Vendas no cartão a receber | −R$ 4.500 | |
| (−) Principal do empréstimo | −R$ 1.500 | |
| = Variação do caixa do mês | 4.905 − 3.000 − 4.500 − 1.500 | −R$ 4.095 |
Números de exemplo fictício. Troque pelos seus.
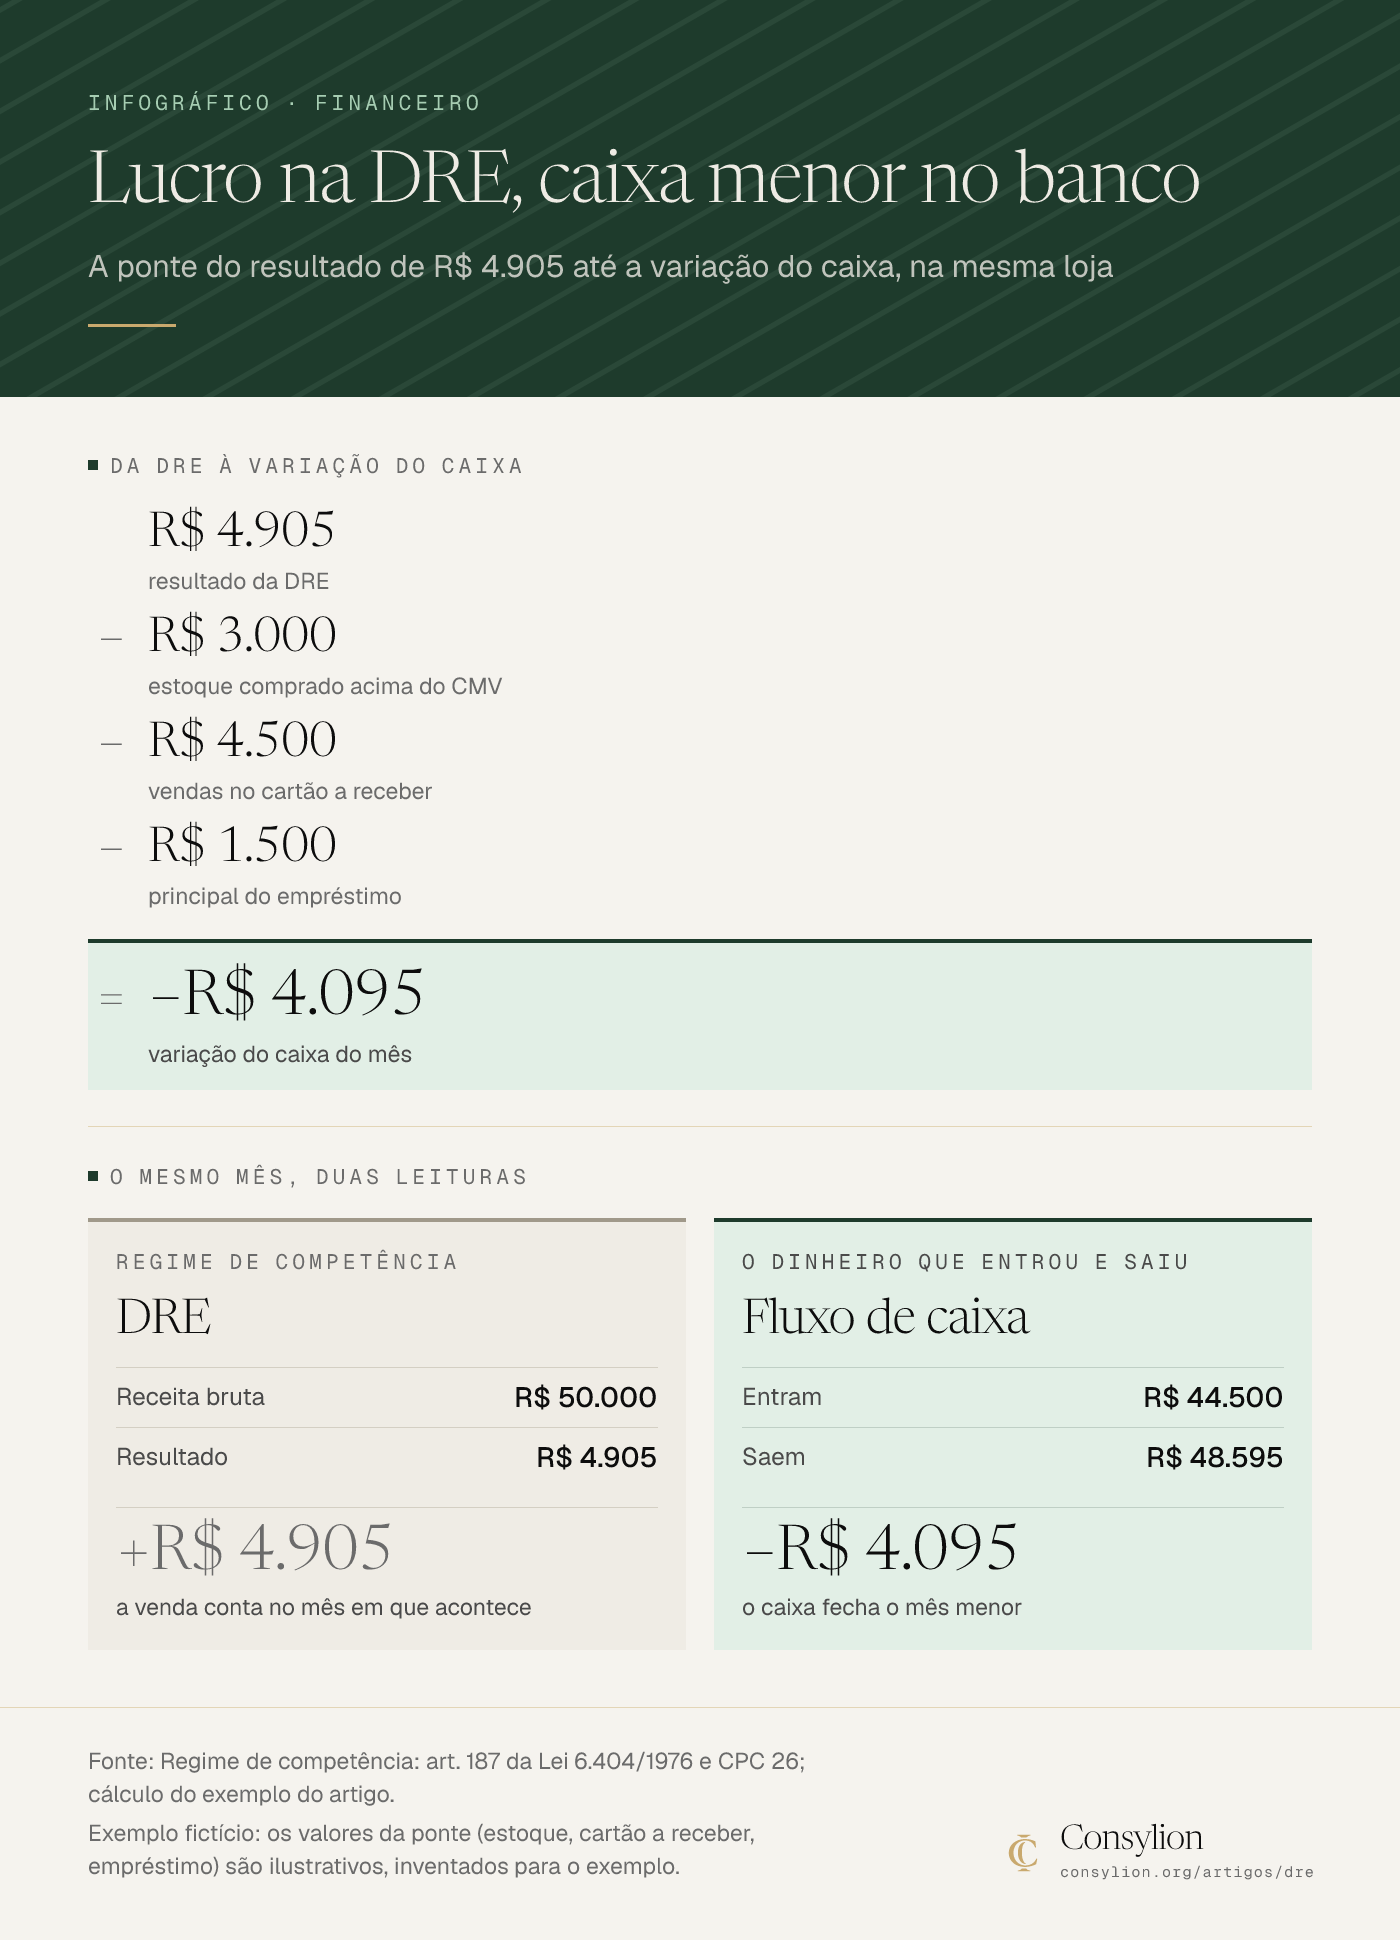
Prova pelo caminho do caixa: entram R$ 44.500 (R$ 50.000 − R$ 1.000 de devoluções − R$ 4.500 a receber). Saem R$ 48.595 (impostos R$ 3.595 + compras R$ 23.000 + despesas R$ 20.500 + principal R$ 1.500). R$ 44.500 − R$ 48.595 = −R$ 4.095.
Infográfico
Ler o infográfico em texto
A ponte do resultado de R$ 4.905 até a variação do caixa, na mesma loja
Da DRE à variação do caixa
R$ 4.905 − R$ 3.000 − R$ 4.500 − R$ 1.500 = −R$ 4.095
- R$ 4.905: resultado da DRE
- − R$ 3.000: estoque comprado acima do CMV
- − R$ 4.500: vendas no cartão a receber
- − R$ 1.500: principal do empréstimo
- = −R$ 4.095: variação do caixa do mês
O mesmo mês, duas leituras
DRE (Regime de competência)
- Receita bruta: R$ 50.000
- Resultado: R$ 4.905
- +R$ 4.905: a venda conta no mês em que acontece
Fluxo de caixa (O dinheiro que entrou e saiu)
- Entram: R$ 44.500
- Saem: R$ 48.595
- −R$ 4.095: o caixa fecha o mês menor
Fonte: Regime de competência: art. 187 da Lei 6.404/1976 e CPC 26; cálculo do exemplo do artigo. Exemplo fictício: os valores da ponte (estoque, cartão a receber, empréstimo) são ilustrativos, inventados para o exemplo.
Lucro de R$ 4.905 e caixa R$ 4.095 menor no mesmo mês: esse é o caso em que "a DRE deu lucro e não tem dinheiro". Para ver o saldo dia a dia, use o fluxo de caixa e, para as contas de margem, a calculadora de lucro.
O erro mais comum na DRE da pequena empresa
O erro mais comum é lançar a compra de estoque como despesa do mês. Na loja do exemplo, os R$ 23.000 comprados entrariam no lugar dos R$ 20.000 de CMV, e o resultado cairia para R$ 1.905 (R$ 4.905 − R$ 3.000). A loja pareceria quase no zero, mas o que ela comprou a mais está na prateleira, não foi gasto.
O segundo é misturar a conta pessoal com a da empresa. Compra de mercado no cartão da loja vira despesa que não existe, e o resultado mente para menos. Separe as contas antes de começar.
Modelo de DRE gerencial para copiar
Copie para o caderno ou para uma planilha, sem cadastro. Uma coluna por mês e uma de % da receita bruta:
Modelo pronto para copiar
DRE gerencial mensal
| Linha | Fórmula | Onde lançar | Se estiver acima do esperado |
|---|---|---|---|
| Receita bruta | soma das vendas do mês | venda na data em que aconteceu | |
| (−) Devoluções e descontos | trocas e descontos dados | revise política de desconto | |
| (−) Impostos sobre vendas | % do Simples × receita | DAS do mês | confira a faixa com o contador |
| = Receita líquida | bruta − devoluções − impostos | ||
| (−) CMV ou custo do serviço | custo do que saiu, não da compra | revise preço e fornecedor | |
| = Lucro bruto | líquida − CMV | ||
| (−) Despesas de vendas | taxa de cartão, marketing | revise canal e taxa | |
| (−) Despesas administrativas | pessoal, aluguel, pró-labore, utilidades, contador | corte ou venda mais | |
| (−) Despesas financeiras | só os juros; a parcela do principal fica fora | renegocie dívida | |
| = Resultado | lucro bruto − despesas |
Para a projeção do caixa, o modelo é outro, o do artigo de fluxo de caixa. Quem quiser a planilha completa de leitura da DRE e do balanço encontra no Manual de DRE e Leitura dos Números, logo abaixo.
Exercício de 15 minutos
Mão na massa · 30 minutos
A DRE do mês passado em 15 minutos
- Minutos 0 a 5: abra o extrato do banco e da maquininha e some o que foi vendido no mês: a receita bruta.
- Minutos 5 a 10: separe o custo do que vendeu (CMV) e some as despesas em vendas, administrativas e financeiras.
- Minutos 10 a 15: calcule o resultado e a % da receita bruta.
- Pronto quando: você tem três números (receita, custo e resultado) e sabe dizer qual linha mais pesou.
Quando fizer isso todo mês, até o dia 10, você deixa de descobrir o prejuízo no extrato e passa a decidir com a conta na mão. Para a visão completa, volte à gestão financeira da pequena empresa.
Lucro é o que a conta diz. Caixa é o que o banco mostra. Olhe os dois.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A estrutura da DRE vem do art. 187 da Lei 6.404/1976 e da NBC TG 1002 do CFC (microentidades). O modelo gerencial, as regras de lançamento para a pequena empresa e a leitura por linha são critério da Consylion, do Manual de DRE e Leitura dos Números. As 8 fontes estão listadas no fim do artigo.
- Quando se aplica
- Comércio ou serviço com 1 a 9 pessoas.
- Dono que decide pelo extrato do banco e não sabe se o mês deu lucro.
- Limites
- Não substitui o contador: a DRE contábil, os impostos e o enquadramento dependem do caso.
- O exemplo é de uma loja fictícia, com números redondos; a alíquota real do Simples depende do anexo e da receita dos 12 meses anteriores.
- A ponte entre lucro e caixa usa valores ilustrativos inventados para o exemplo. Não é recomendação de crédito nem de investimento.
- Na prática
- O extrato do banco e da maquininha do mês passado, a lista de contas pagas e 15 minutos.
- Como medir o resultado
- Em 30 dias: a DRE do mês fechada até o dia 10 do mês seguinte (critério da Consylion).
- Em 90 dias: três meses comparados, com a margem líquida e a linha que mais pesou.
- Quando revisar
- Mudar o art. 187 da Lei 6.404 ou a NBC TG 1002.
- Mudarem as regras do Simples Nacional usadas no exemplo (Anexo I da LC 123/2006).
- Mudar o limite do MEI (há um projeto enviado à sanção em outubro de 2026).
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Fluxo de caixa: o que é e como fazer na pequena empresa
Fluxo de caixa na pequena empresa: o que é, como fazer passo a passo, um exemplo completo em R$, a projeção de 3 meses e modelo para copiar sem cadastro.
Ler o próximo →Perguntas frequentes
- A DRE é obrigatória para MEI e para empresa do Simples?
- Depende do enquadramento, e o contador confirma o seu caso. O que está em texto oficial: o Código Civil (art. 1.179, § 2º) dispensa o pequeno empresário, o empresário individual no limite do MEI, de levantar o balanço de resultado econômico. A NBC TG 1002 inclui a DRE entre as demonstrações das microentidades. A DRE gerencial mensal nenhuma lei manda fazer.
- DRE de empresa de serviço tem CMV?
- Tem o equivalente: o custo do serviço prestado, que é tudo que só existe porque você vendeu aquele serviço, como a hora do profissional que executa, o material usado e a comissão. A NBC TG 1002 chama de custo dos produtos, das mercadorias vendidas ou dos serviços prestados. O resto (aluguel, contador, marketing) fica nas despesas.
- Com que frequência fazer a DRE: mensal ou anual?
- Para decidir, mensal. A norma fala em demonstrações do exercício, ou seja, do ano; o fechamento do mês é critério da Consylion. Eu fecharia até o dia 10 do mês seguinte, porque um prejuízo descoberto em dezembro já custou o ano inteiro. Compare cada mês com o anterior para ver qual linha mudou.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroGestão financeira: o que é e como fazer na pequena empresaGestão financeira da pequena empresa em 5 camadas, na ordem certa: separar, registrar, projetar, apurar o lucro e precificar. Com exemplo em R$ e painel.
- FinanceiroPrecificação de serviços: quanto cobrar, passo a passoPrecificação de serviços: calcule o custo da sua hora, some impostos, taxas e margem e descubra quanto cobrar, com exemplo completo em R$.
- GestãoFeedback: o que é e como dar ao funcionário, com exemplosFeedback: o que é e como dar ao funcionário, com a conversa completa, exemplo em R$ e roteiro SBI pronto para usar na sua equipe.
Fontes citadas
- 01 Lei nº 6.404/1976, art. 187 (Planalto): o que a DRE discrimina e a competência
- 02 CFC — NBC TG 1002, Contabilidade para Microentidades (2021)
- 03 CFC — Resolução 1.418/2012 (ITG 1000), revogada pela NBC TG 1002
- 04 Lei nº 10.406/2002 (Código Civil), art. 1.179 e art. 970
- 05 Lei Complementar nº 123/2006: art. 18 e Anexo I, art. 68 e art. 18-A, § 1º
- 06 CPC 26 (R1) — Apresentação das Demonstrações Contábeis (CVM)
- 07 Sebrae/PR — Aprenda a fazer um demonstrativo de resultado
- 08 Câmara dos Deputados — PLP 186/2026, situação e tramitação (dados abertos)