
EBITDA: o que é, como calcular e quando serve, com exemplo
"O contador falou em EBITDA e eu fiquei sem saber se é bom ou ruim." Se isso aconteceu com você, não é falta de preparo. É que a sigla vem de um mundo de bolsa e de grandes empresas, e quase ninguém a traduz para uma loja com cinco pessoas.
EBITDA: o que é e o que significa
EBITDA é a sigla em inglês de earnings before interest, taxes, depreciation and amortization: o resultado antes dos juros, dos impostos, da depreciação e da amortização. Em português, o nome é LAJIDA, e é a mesma coisa.
A Resolução CVM 156/2022 define os dois termos no art. 1º: LAJIDA (EBITDA) é o "Lucro Antes dos Juros, Impostos sobre Renda incluindo Contribuição Social sobre o Lucro Líquido, Depreciação e Amortização"; LAJIR (EBIT) é o mesmo sem a depreciação e a amortização. A norma rege a divulgação voluntária por companhias abertas, as empresas com ações na bolsa. Ela não obriga a sua loja, mas serve de definição de referência.
Depreciação é o desgaste de uma máquina ou de um equipamento, distribuído em parcelas ao longo do uso. Amortização é o mesmo para bens que não se tocam, como uma licença de software. Nenhuma das duas é um pagamento feito naquele mês: é a divisão de um gasto antigo. Quem quiser a visão completa da conta de resultado encontra no artigo sobre a DRE; o tema maior está na gestão financeira da pequena empresa.
O instinto do dono é achar que EBITDA é "o lucro de verdade", o número que as empresas grandes perseguem e que ele também deveria perseguir. O problema é outro: o EBITDA é uma lente para comparar e avaliar a operação, e não diz se sobra dinheiro no fim do mês. A imagem que uso é esta: o EBITDA é uma foto da operação, antes das contas do passado e do financiamento. O caixa é o extrato do banco.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Como calcular o EBITDA, passo a passo
A norma dá a fórmula no art. 3º. O LAJIDA é o "resultado líquido do período, acrescido dos tributos sobre o lucro, das despesas financeiras líquidas das receitas financeiras e das depreciações, amortizações e exaustões". Exaustão é a depreciação de recursos naturais; na loja, não se aplica.
Passo a passo
- Parta do resultado líquido do período, a última linha da DRE.
- Some de volta os tributos sobre o lucro.
- Some de volta o resultado financeiro: os juros pagos, menos o que a empresa recebeu de receita financeira.
- Some de volta a depreciação e a amortização, e depois calcule a margem EBITDA.
Em cada passo há uma armadilha. No primeiro, misturar linhas de DREs diferentes: a norma parte dos números das demonstrações contábeis e não admite valores que não constem delas (art. 2º e § 1º). No segundo, esquecer o que o Simples faz com o imposto; trato disso no exemplo.
No terceiro, somar a parcela inteira do empréstimo em vez dos juros: o principal nunca esteve na DRE, então não há o que somar de volta. No quarto, procurar depreciação onde ela não foi lançada.
A conta tem uma segunda rota, mais curta. Se você já tem o resultado operacional (o EBIT, antes do resultado financeiro), basta somar a depreciação e a amortização. O resultado é o mesmo.
Margem EBITDA é o EBITDA dividido pela receita. Diga sempre qual receita usou, a líquida ou a bruta, porque o percentual muda. Este guia não cita uma margem "boa": ela varia com o tipo de negócio, e o que vale para você é comparar com os seus próprios meses.
Exemplo completo: loja de roupas em Curitiba, um mês
Uso a mesma loja fictícia do artigo de DRE, no Simples Nacional, com números redondos e sem mexer em nenhuma linha dela. Aquela DRE tem receita bruta de R$ 50.000, devoluções e descontos de R$ 1.000 e imposto do Simples de R$ 3.595 (7,19% do Anexo I, terceira faixa).
Exemplo com números
Loja de roupas fictícia · do resultado ao EBITDA, um mês
| Linha | Conta | Valor |
|---|---|---|
| Receita bruta | vendas do mês | R$ 50.000 |
| (−) Deduções | devoluções R$ 1.000 + imposto do Simples R$ 3.595 | R$ 4.595 |
| = Receita líquida | 50.000 − 4.595 | R$ 45.405 |
| (−) CMV | R$ 20.000 | |
| = Lucro bruto | 45.405 − 20.000 | R$ 25.405 |
| (−) Despesas de vendas e administrativas | 2.500 + 17.500 (inclui pró-labore de R$ 4.000) | R$ 20.000 |
| = Resultado operacional (EBIT) | 25.405 − 20.000 | R$ 5.405 |
| (−) Despesas financeiras | juros | R$ 500 |
| = Resultado do período | 5.405 − 500 | R$ 4.905 |
| (+) Tributos sobre o lucro | critério abaixo | R$ 0 |
| (+) Despesas financeiras | juros | R$ 500 |
| (+) Depreciação e amortização | nenhuma linha na DRE | R$ 0 |
| = EBITDA | 4.905 + 0 + 500 + 0 | R$ 5.405 |
Números de exemplo fictício. Troque pelos seus.
Prova pelo outro caminho: o resultado operacional é R$ 5.405 e a depreciação é zero, então o EBITDA é R$ 5.405.
A margem EBITDA é 11,90% da receita líquida (5.405 ÷ 45.405) ou 10,81% da receita bruta (5.405 ÷ 50.000). Aqui uso a líquida como base.
Dois pontos do exemplo pedem explicação.
O imposto do Simples. O DAS, a guia única do Simples, incide sobre a receita bruta (LC 123/2006, art. 18, § 3º). Por isso o critério da Consylion é pôr o DAS inteiro nas deduções, como na DRE, e deixar os tributos sobre o lucro em R$ 0 na soma. Não afirmo que seja o tratamento correto: a mesma lei diz que o DAS reúne o IRPJ e a CSLL (art. 13), e pela repartição do Anexo I, na terceira faixa, 5,50% e 3,50% do DAS correspondem a eles.
São 9% de R$ 3.595, ou R$ 323,55. Se o seu contador separar essa fatia, o EBITDA da loja sobe para R$ 5.728,55 (12,62% da líquida). Pergunte a ele qual tratamento usar e mantenha o mesmo todo mês, para os meses serem comparáveis.
O pró-labore. Ele está nas despesas administrativas, como na DRE. Se o dono em vez disso só retirasse lucro, as despesas cairiam R$ 4.000 e o EBITDA seria R$ 9.405 (20,71% da líquida). A loja é a mesma, o trabalho do dono é o mesmo, e o número quase dobrou. Por isso, eu mantenho o pró-labore dentro do EBITDA: o indicador mostra a operação já com o custo de alguém para tocá-la. Ao ver o EBITDA de uma loja pequena, pergunte se o salário do dono está dentro.
A depreciação é R$ 0 porque a DRE da loja não tem essa linha. Se a sua tem, o passo 4 passa a fazer diferença, como mostro a seguir.
EBITDA e EBIT: qual a diferença
A diferença é a depreciação e a amortização. O EBIT (LAJIR) é o resultado antes do resultado financeiro e dos tributos sobre o lucro, mas já com a depreciação descontada. O EBITDA soma de volta também a depreciação e a amortização. A norma define o LAJIR como o resultado líquido acrescido dos tributos sobre o lucro e das despesas financeiras líquidas (art. 3º, II).
| EBIT | EBITDA | |
|---|---|---|
| Desconta juros e tributos sobre o lucro? | não | não |
| Desconta depreciação e amortização? | sim | não |
| Na loja do exemplo | R$ 5.405 | R$ 5.405 |
Na loja os dois são iguais, porque não há depreciação na DRE. Imagine que ela tivesse R$ 300 de depreciação por mês dentro das despesas: o EBIT seguiria R$ 5.405 e o EBITDA seria R$ 5.705. A regra é EBITDA = EBIT + depreciação e amortização.
Infográfico
Ler o infográfico em texto
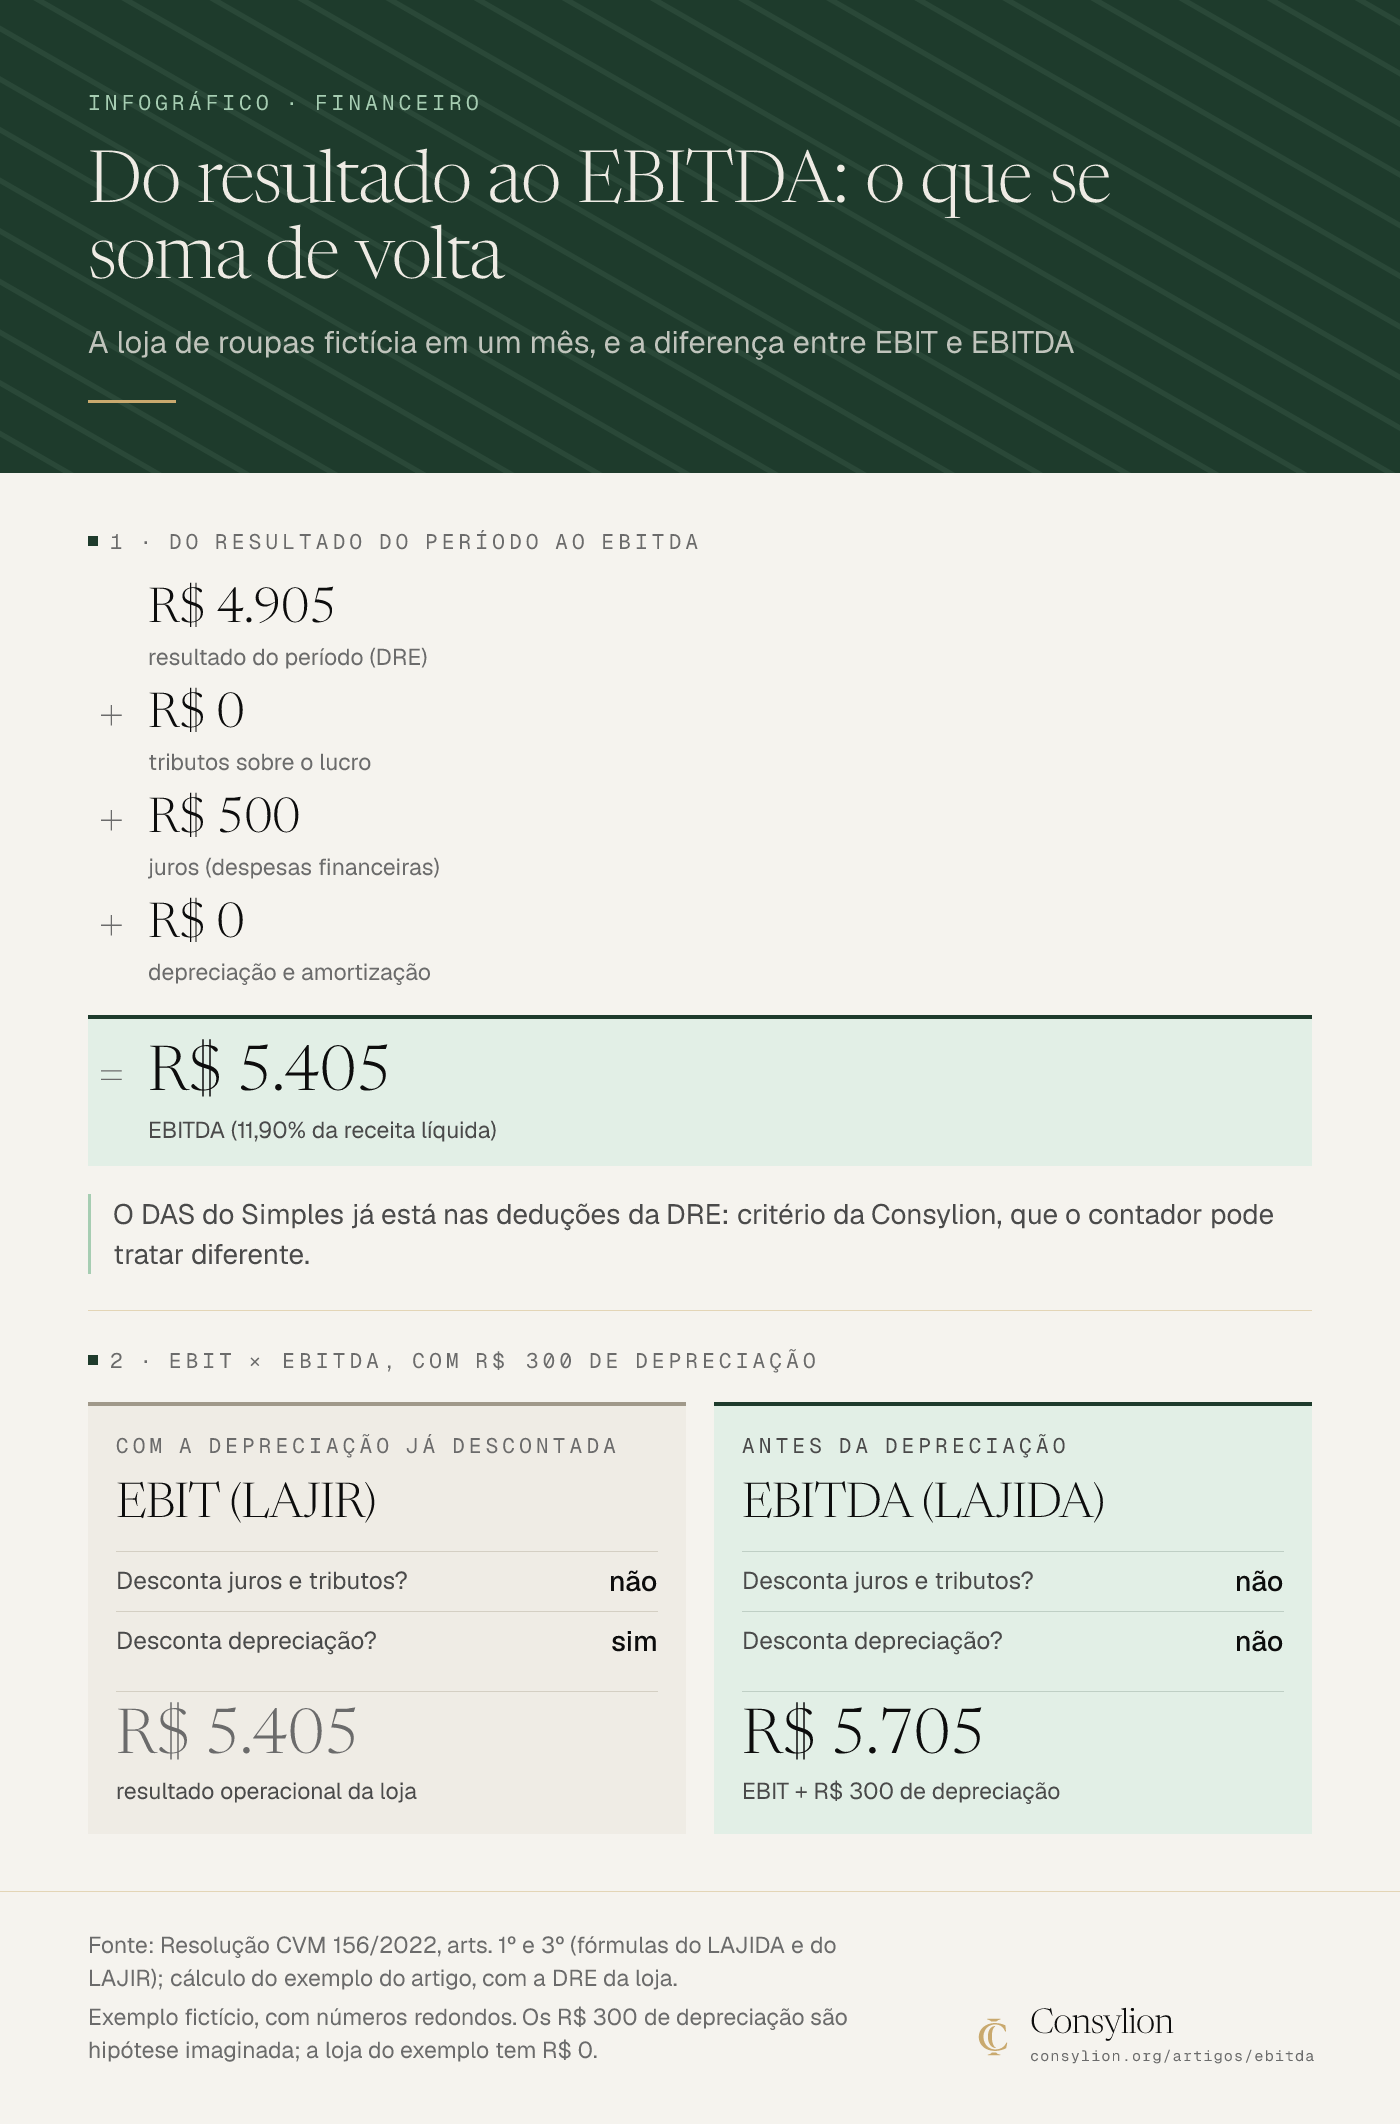
A loja de roupas fictícia em um mês, e a diferença entre EBIT e EBITDA
1 · Do resultado do período ao EBITDA
R$ 4.905 + R$ 0 + R$ 500 + R$ 0 = R$ 5.405
- R$ 4.905: resultado do período (DRE)
- + R$ 0: tributos sobre o lucro
- + R$ 500: juros (despesas financeiras)
- + R$ 0: depreciação e amortização
- = R$ 5.405: EBITDA (11,90% da receita líquida)
O DAS do Simples já está nas deduções da DRE: critério da Consylion, que o contador pode tratar diferente.
2 · EBIT × EBITDA, com R$ 300 de depreciação
EBIT (LAJIR) (Com a depreciação já descontada)
- Desconta juros e tributos?: não
- Desconta depreciação?: sim
- R$ 5.405: resultado operacional da loja
EBITDA (LAJIDA) (Antes da depreciação)
- Desconta juros e tributos?: não
- Desconta depreciação?: não
- R$ 5.705: EBIT + R$ 300 de depreciação
Fonte: Resolução CVM 156/2022, arts. 1º e 3º (fórmulas do LAJIDA e do LAJIR); cálculo do exemplo do artigo, com a DRE da loja. Exemplo fictício, com números redondos. Os R$ 300 de depreciação são hipótese imaginada; a loja do exemplo tem R$ 0.
EBITDA não é caixa: por que o número não paga as contas
O EBITDA ainda é um número de competência: conta a venda no mês em que ela acontece, mesmo que o dinheiro chegue depois. O caixa só conta o que entrou e saiu. A ponte abaixo usa os mesmos valores ilustrativos que inventei para o exemplo do artigo de DRE: a loja comprou R$ 3.000 de estoque acima do CMV, R$ 4.500 das vendas no cartão ainda vão cair, e ela pagou R$ 1.500 de principal do empréstimo. Pressupõe imposto e despesas pagos no mês.
Exemplo com números
Do EBITDA ao caixa · mesma loja fictícia, valores ilustrativos
| Item | Conta | Valor |
|---|---|---|
| EBITDA | R$ 5.405 | |
| (−) Juros pagos | já fora do EBITDA | −R$ 500 |
| (−) Estoque comprado acima do CMV | −R$ 3.000 | |
| (−) Vendas no cartão a receber | −R$ 4.500 | |
| (−) Principal do empréstimo | −R$ 1.500 | |
| = Variação do caixa do mês | 5.405 − 500 − 3.000 − 4.500 − 1.500 | −R$ 4.095 |
Números de exemplo fictício. Troque pelos seus.
Prova pelo caminho do caixa. Entram R$ 44.500 (R$ 50.000 − R$ 1.000 de devoluções − R$ 4.500 a receber) e saem R$ 48.595 (imposto R$ 3.595 + compras R$ 23.000 + despesas R$ 20.500 + principal R$ 1.500). R$ 44.500 − R$ 48.595 = −R$ 4.095, a mesma variação da DRE.
Entre o EBITDA e o caixa há R$ 9.500 de diferença: R$ 500 de juros + R$ 3.000 de estoque + R$ 4.500 de cartão + R$ 1.500 de principal.
Infográfico
Ler o infográfico em texto
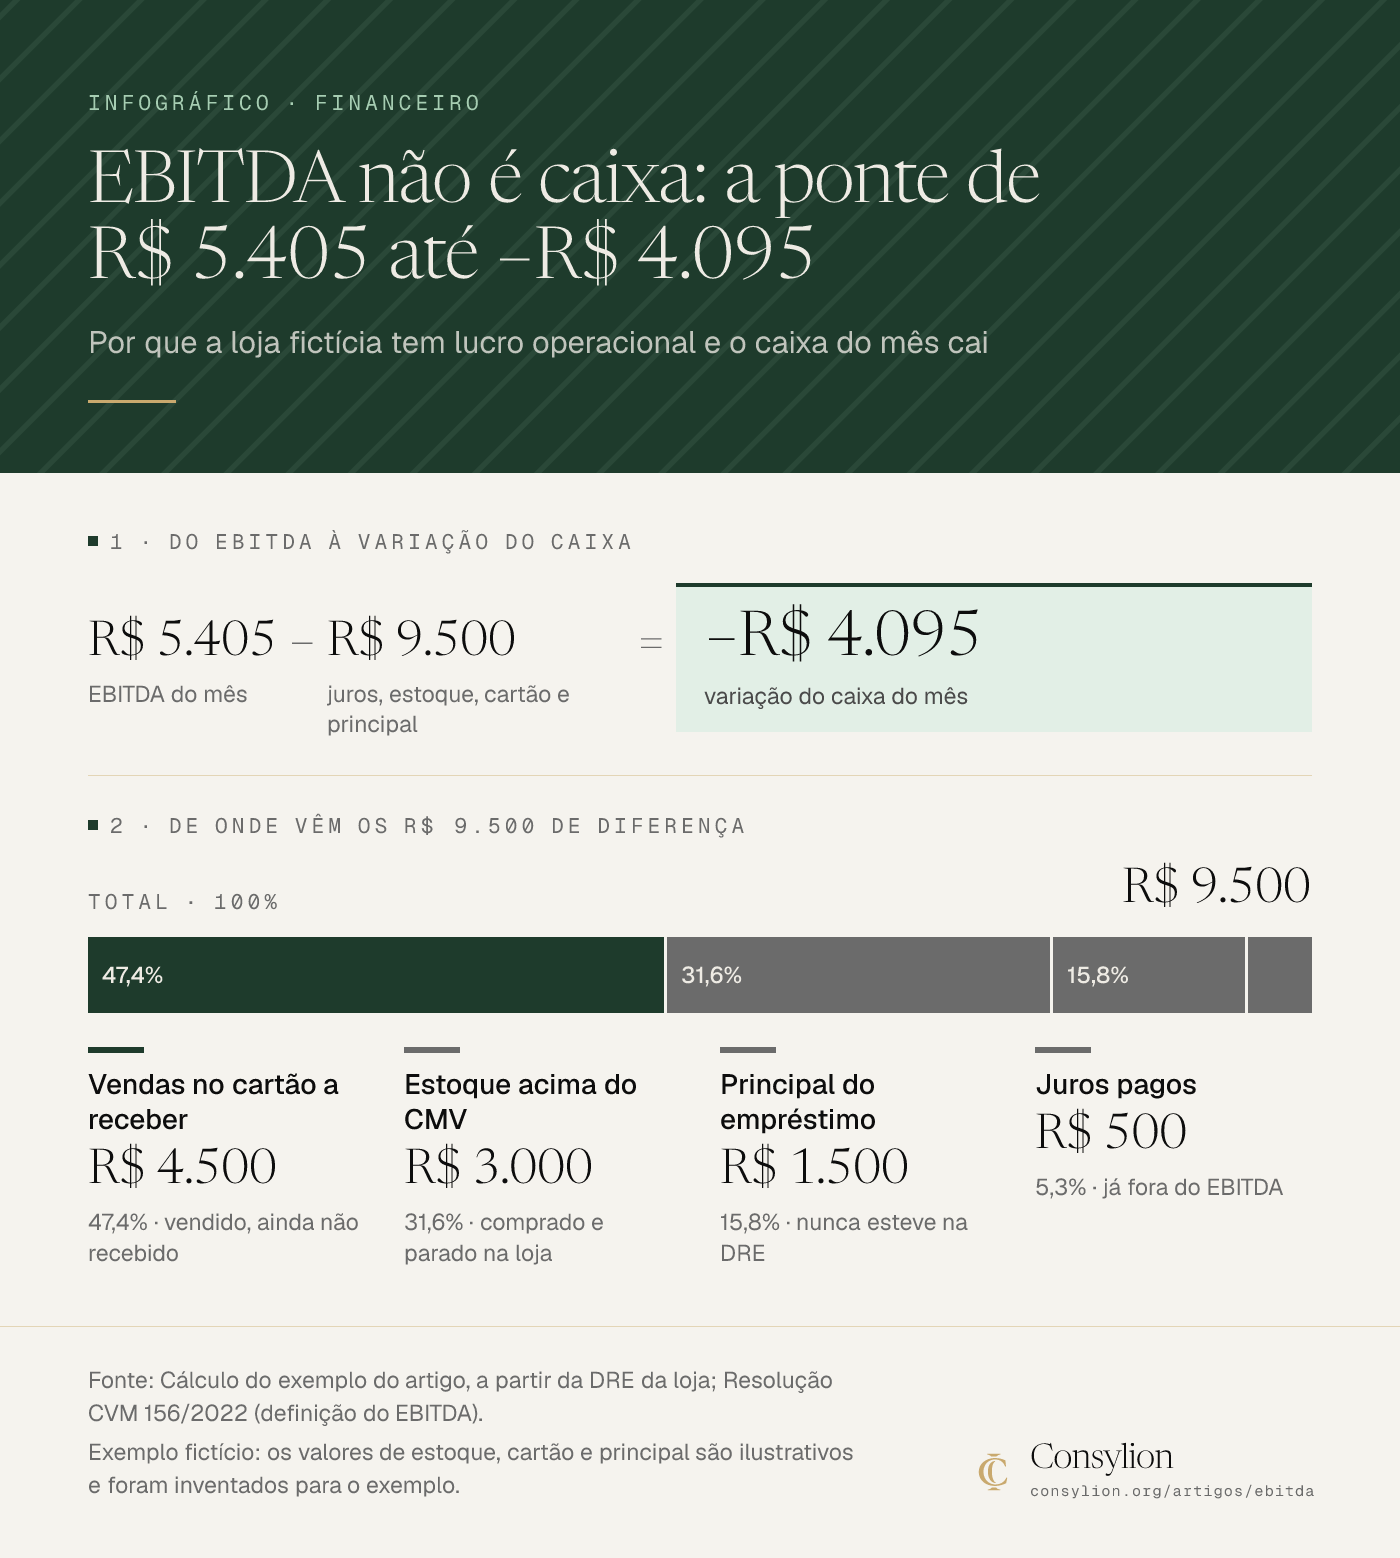
Por que a loja fictícia tem lucro operacional e o caixa do mês cai
1 · Do EBITDA à variação do caixa
R$ 5.405 − R$ 9.500 = −R$ 4.095
- R$ 5.405: EBITDA do mês
- − R$ 9.500: juros, estoque, cartão e principal
- = −R$ 4.095: variação do caixa do mês
2 · De onde vêm os R$ 9.500 de diferença
| Parte | Valor | % do total |
|---|---|---|
| Vendas no cartão a receber (vendido, ainda não recebido) | R$ 4.500 | 47,4% |
| Estoque acima do CMV (comprado e parado na loja) | R$ 3.000 | 31,6% |
| Principal do empréstimo (nunca esteve na DRE) | R$ 1.500 | 15,8% |
| Juros pagos (já fora do EBITDA) | R$ 500 | 5,3% |
| Total | R$ 9.500 | 100% |
Fonte: Cálculo do exemplo do artigo, a partir da DRE da loja; Resolução CVM 156/2022 (definição do EBITDA). Exemplo fictício: os valores de estoque, cartão e principal são ilustrativos e foram inventados para o exemplo.
Um EBITDA de R$ 5.405 e um caixa R$ 4.095 menor no mesmo mês. Para ver o saldo dia a dia e saber se dá para pagar fornecedor e parcela, o instrumento é o fluxo de caixa.
Quando o EBITDA serve à pequena empresa, e quando atrapalha
Pelo critério que eu uso, o EBITDA ajuda em três situações e atrapalha em uma.
- Comparar meses da mesma loja: serve. Mantenha o mesmo tratamento do imposto e do pró-labore e veja se a operação melhorou, sem a influência de um mês com mais juros. Pergunta de decisão: o que mudou no lucro bruto e nas despesas fixas?
- Comparar com outra empresa parecida: serve, desde que as duas tratem o pró-labore e o imposto do mesmo jeito. Pergunta: estamos comparando o mesmo número?
- Vender ou avaliar a empresa: é um indicador que quem olha a empresa de fora pode pedir. Pergunta: o número está calculado com o pró-labore claro e sem itens apagados? A calculadora de valor da empresa dá uma estimativa em faixa; ela não substitui a avaliação de um profissional.
- Decidir se dá para pagar fornecedor, parcela ou retirada: atrapalha. O EBITDA não desconta estoque, cartão a receber, principal nem máquina. Aqui o dono olha o fluxo de caixa.
Isso é critério da Consylion, não norma. Para aumentar o EBITDA, eu começaria pelo que está na DRE: preço, custo do que vendeu e despesa fixa. O indicador não ensina o que fazer, só mostra se funcionou. Para acompanhar poucos números, veja KPI.
EBITDA ajustado e o erro mais comum
O erro mais comum é tirar do EBITDA o que o dono acha "excepcional" (uma reforma, uma multa, um mês ruim) e continuar chamando o resultado de EBITDA. Na loja do exemplo, se o dono "ajustasse" R$ 2.000 de uma reforma, o número passaria de R$ 5.405 para R$ 7.405 e pareceria um mês melhor do que foi.
A norma da CVM trata disso para companhias abertas.
O cálculo do LAJIDA "não pode excluir quaisquer itens não recorrentes, não operacionais ou de operações descontinuadas" (art. 3º). A companhia pode divulgar também um valor excluindo operações descontinuadas e ajustado por outros itens (art. 4º), mas ele deve ser identificado pelo termo "ajustado" (art. 5º) e vir junto do valor calculado sem ajustes (art. 4º, § 1º). Isso vale para quem tem ações na bolsa, não para o dono. Mas o espírito serve: mostre sempre o EBITDA puro e, ao lado, o ajustado, dizendo o que foi tirado.
Modelo de cálculo do EBITDA para copiar
Copie para o caderno ou para uma planilha, sem cadastro. Uma coluna por mês:
Modelo pronto para copiar
Cálculo do EBITDA, mês a mês
| Linha | Fórmula | Onde lançar |
|---|---|---|
| Receita líquida | receita bruta − devoluções − DAS | DRE do mês |
| = Resultado operacional (EBIT) | lucro bruto − despesas de vendas e administrativas | pró-labore dentro das administrativas |
| (+) Depreciação e amortização | valor lançado pelo contador | zero se não houver a linha |
| = EBITDA | EBIT + depreciação e amortização | |
| Margem EBITDA | EBITDA ÷ receita líquida | diga a base usada |
| Conferência | resultado + tributos sobre o lucro + resultado financeiro + depreciação e amortização | tem de dar o mesmo EBITDA |
| (−) Juros, estoque, cartão a receber, principal, máquina | ponte até o caixa | |
| = Variação do caixa | compare com o extrato |
Se a sua DRE não separa o resultado financeiro (juros e receita financeira) dos demais gastos, esse é o primeiro ajuste. O modelo completo da conta está no Manual de Indicadores, logo abaixo.
Mão na massa · 30 minutos
O EBITDA do último mês em 15 minutos
- Minutos 0 a 5: abra a DRE do último mês e anote o resultado operacional e o resultado do período.
- Minutos 5 a 10: pergunte ao contador (ou veja na DRE) se há depreciação, amortização e tributos sobre o lucro lançados, e some de volta o que houver, com o resultado financeiro.
- Minutos 10 a 15: calcule o EBITDA e a margem sobre a receita líquida, e ponha ao lado a variação do caixa do extrato.
- Pronto quando: você tem o EBITDA, a variação do caixa e consegue dizer em uma frase de onde vem a diferença entre os dois.
Faça isso por três meses seguidos e "EBITDA" deixa de ser uma sigla de outro mundo: você usa o número onde ele ajuda e o caixa onde ele não ajuda.
EBITDA mostra o que a operação gera. Só o caixa mostra o que sobrou para pagar as contas.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A definição e as fórmulas do LAJIDA vêm da Resolução CVM 156/2022. O cálculo para a pequena empresa, o tratamento do pró-labore e do imposto do Simples, a ponte até o caixa e o critério de uso são da Consylion, do Manual de Indicadores. As 3 fontes estão listadas no fim do artigo.
- Quando se aplica
- Comércio ou serviço com 1 a 9 pessoas que ouviu falar de EBITDA do contador, do banco ou de um comprador.
- Dono que quer comparar meses e olhar a operação sem a influência de juros e depreciação.
- Limites
- Não substitui o contador: a classificação das contas e o tratamento do imposto do Simples dependem do caso.
- A norma da CVM vale para companhias abertas; para o dono, o EBITDA é um indicador gerencial, não uma obrigação.
- O exemplo é de uma loja fictícia, com números redondos e alíquota ilustrativa; os valores da ponte até o caixa são inventados para o exemplo.
- Não é recomendação de crédito nem de investimento, nem avaliação da empresa.
- Na prática
- A DRE do último mês, o extrato do banco e 15 minutos.
- Como medir o resultado
- Em 30 dias: o EBITDA do último mês calculado a partir da DRE, ao lado da variação do caixa do mesmo mês (critério da Consylion).
- Em 90 dias: três meses comparados, com a margem EBITDA e a diferença entre EBITDA e caixa.
- Quando revisar
- Mudar a Resolução CVM 156/2022 ou a norma contábil de apresentação da DRE.
- Mudarem as regras do Simples Nacional usadas no exemplo (LC 123/2006).
- O Manual de Indicadores mudar a estrutura da planilha.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Fluxo de caixa: o que é e como fazer na pequena empresa
Fluxo de caixa na pequena empresa: o que é, como fazer passo a passo, um exemplo completo em R$, a projeção de 3 meses e modelo para copiar sem cadastro.
Ler o próximo →Perguntas frequentes
- Prestador de serviço sem depreciação tem EBITDA igual ao resultado operacional?
- Sim, quando a DRE não tem depreciação nem amortização: o EBITDA soma de volta justamente esses itens, então sem eles o número é o mesmo do EBIT, o resultado operacional. Foi o que aconteceu na loja do exemplo. Se você comprou um equipamento e o contador lança a depreciação, ela passa a entrar na soma.
- O EBITDA pode ser negativo?
- Pode. Se as despesas da operação (pessoal, aluguel, pró-labore, vendas) forem maiores que o lucro bruto, o resultado antes de juros, tributos sobre o lucro e depreciação fica abaixo de zero. É o sinal de que o preço, o custo ou as despesas fixas não fecham, antes de qualquer discussão sobre dívida.
- Quantas vezes o EBITDA vale uma empresa?
- Este guia não traz um múltiplo, porque ele depende do setor, do risco e de quanto o negócio depende do dono. Para uma estimativa em faixa, use a calculadora de valor da empresa. Venda, entrada de sócio ou disputa pedem a avaliação de um profissional, com acesso aos números.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroCMV: o que é e como calcular o custo da mercadoria vendidaCMV (custo da mercadoria vendida): o que é, a fórmula, o que entra na compra, exemplo de loja em R$, planilha para copiar e a perda que a conta esconde.
- FinanceiroROI: como calcular o retorno de um investimento na empresaROI: o que é, a fórmula e como calcular o retorno de um anúncio, uma máquina ou uma contratação, com exemplo em R$ e modelo para copiar sem cadastro.
- FinanceiroInadimplência: como reduzir o calote de clientesInadimplência na pequena empresa: o que é, como calcular os dois índices, como reduzir e a régua de cobrança com mensagens prontas, sem cadastro.
Fontes citadas