
Inadimplência: como reduzir o calote de clientes
"Vendi, mas o cliente não pagou." Se você já ouviu isso de si mesmo no fim do mês, o diagnóstico mais comum é que a inadimplência é problema de cliente mau pagador, e a saída seria cobrar mais forte. Eu vejo o erro antes: vende-se a prazo sem regra, sem lembrete e sem medir, e só se cobra quando o caixa aperta. Este guia mostra como reduzir a inadimplência na venda, e não só no calote. Ele faz parte da série sobre gestão financeira da pequena empresa.
O que é inadimplência (e a diferença para atraso)
Inadimplência é o não pagamento de uma dívida no prazo combinado. Na empresa, ela aparece como recebível vencido: a mensalidade, o boleto ou a parcela que deveria ter entrado e não entrou.
O Código Civil, no art. 394, considera em mora o devedor que não paga "no tempo, lugar e forma que a lei ou a convenção estabelecer". Pelo art. 397, quando a obrigação é positiva e líquida e tem data, a mora começa no vencimento, sem precisar de aviso. A lei, portanto, trata o vencimento como o marco.
A separação entre atraso e inadimplência é critério meu, e eu a uso assim: atraso é todo recebível vencido e não pago, seja de ontem ou de dois meses atrás; inadimplência persistente é o que passou de 90 dias. O número de 90 dias vem de como o Banco Central mede o crédito bancário, que é a parcela da carteira "com pelo menos uma parcela com atraso superior a 90 dias", segundo a descrição da série 21082.
Essa série registrou 4,98% em setembro de 2026 (API do Banco Central). É o retrato da carteira dos bancos. O Banco Central publica o índice, mas não o define como meta, e por isso eu não uso "5%" como nível aceitável para o seu negócio.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Como calcular a taxa de inadimplência da sua empresa
São dois índices, ambos sobre o faturamento a prazo do mês:
- Índice de atraso = recebíveis vencidos e não pagos ÷ faturamento a prazo do mês.
- Índice acima de 90 dias = recebíveis vencidos há mais de 90 dias ÷ faturamento a prazo do mês.
O denominador é mais simples que o dos bancos, que dividem pela carteira inteira. Para quem toca o negócio sozinho, eu prefiro a conta que dá para refazer em dois minutos, desde que você use sempre a mesma.
Exemplo com números
Escola de idiomas fictícia · mensalidades de um mês
| Item | Valor |
|---|---|
| Faturamento a prazo no mês | R$ 50.000 |
| Vencidos e não pagos | R$ 4.000 |
| dos quais, há mais de 90 dias | R$ 1.500 |
| dos quais, entre 31 e 90 dias | R$ 2.500 |
| Índice de atraso (4.000 ÷ 50.000) | 8% |
| Índice acima de 90 dias (1.500 ÷ 50.000) | 3% |
| Vendas a repor, com margem de contribuição de 40% (4.000 ÷ 0,40) | R$ 10.000 |
| Se 50% dos R$ 4.000 voltarem em 30 dias | R$ 2.000 de volta ao caixa |
Números de exemplo fictício. Troque pelos seus.
Imagine uma escola de idiomas com os números acima, redondos e inventados para a conta. Para simplificar, só há vencidos de mais de 30 dias.
O custo tem duas camadas. A primeira é o caixa parado: R$ 4.000 que deveriam ter pago contas e não pagaram. A segunda é a venda que precisa ser refeita. Margem de contribuição é o que sobra de cada venda depois dos custos que variam com ela; com 40%, cada R$ 1 de venda deixa R$ 0,40. Se os R$ 4.000 nunca voltassem, seria preciso vender R$ 10.000 a mais só para empatar. Use a calculadora de lucro para achar a margem do seu negócio.
A última linha é uma hipótese: se metade dos vencidos voltasse em 30 dias, entrariam R$ 2.000 e o índice de atraso cairia para 4%. O resultado real depende do seu cliente e do seu negócio, e não prometo recuperação.
Como reduzir a inadimplência, passo a passo
Pense no contas a receber como uma torneira esquecida aberta: o prejuízo é pequeno por dia e enorme no fim do mês. Cinco passos fecham a torneira, e a maioria acontece antes da cobrança.
Passo a passo
- Escreva a política de crédito em uma página.
- Lembre o cliente antes do vencimento.
- Facilite o pagamento.
- Siga a régua de cobrança.
- Calcule os dois índices todo mês.
1. Escreva a política de crédito em uma página
Decida antes de vender quem pode comprar a prazo, qual o limite inicial, se há entrada e o que acontece no D+30. Meu critério de partida: cliente novo começa com limite baixo, que sobe depois de pagar em dia. Está pronto quando qualquer pessoa da equipe consegue responder "posso vender a prazo para este cliente?" sem perguntar a você. Armadilha: abrir exceção por simpatia e repetir a exceção.
2. Lembre o cliente antes do vencimento
Muito atraso é esquecimento. Uma mensagem três dias antes custa um minuto e evita a cobrança que constrange os dois lados. Armadilha: mandar o lembrete sem o valor, a data e a forma de pagar.
3. Facilite o pagamento
Mande o link ou o QR do Pix junto da mensagem. Quem precisa procurar o boleto adia. Armadilha: cobrar por um canal e receber por outro, sem saber a que cliente cada pagamento pertence.
4. Siga a régua de cobrança
Régua é a sequência de mensagens, cada uma com dia e objetivo. Abaixo estão as minhas cinco etapas. Armadilha: esperar o caixa apertar para começar.
5. Calcule os dois índices todo mês
O índice só ajuda se você olhar sempre no mesmo dia. Em 90 dias, decida entre manter a política, apertar o limite ou mudar a forma de cobrar. Armadilha: comparar o seu número com o de outro setor.
Régua de cobrança: as mensagens para copiar
A régua é o método do Manual de Cobrança e Inadimplência da Consylion, não uma norma, e serve para WhatsApp e para e-mail. Troque os campos entre colchetes e mantenha o tom cordial em todas.
Modelo pronto para copiar
Régua de cobrança em 5 etapas
| Dia | Objetivo | Mensagem |
|---|---|---|
| 3 dias antes | Lembrar | "Oi, [nome]! Passando para lembrar que a mensalidade de [mês], de R$ [valor], vence dia [data]. Segue o link para pagar: [link]." |
| Vencimento | Facilitar | "Oi, [nome]! Hoje vence a parcela de R$ [valor]. O link de pagamento: [link]. Qualquer dúvida, é só responder." |
| D+3 | Aviso cordial | "Oi, [nome]! Não identifiquei o pagamento de R$ [valor], que venceu dia [data]. Pode ter passado batido. O link continua valendo: [link]." |
| D+10 | Propor solução | "Oi, [nome]! Quero ajudar a resolver. Posso receber via Pix até [data] ou dividir em [n] vezes, a primeira em [data]. Qual funciona melhor para você?" |
| D+30 | Aviso formal | "[Nome], a parcela de R$ [valor], vencida em [data], segue em aberto. Se não houver acordo até [data], o próximo passo previsto no contrato é [protesto ou cobrança]. Prefiro resolver com você: me responda até lá." |
Infográfico
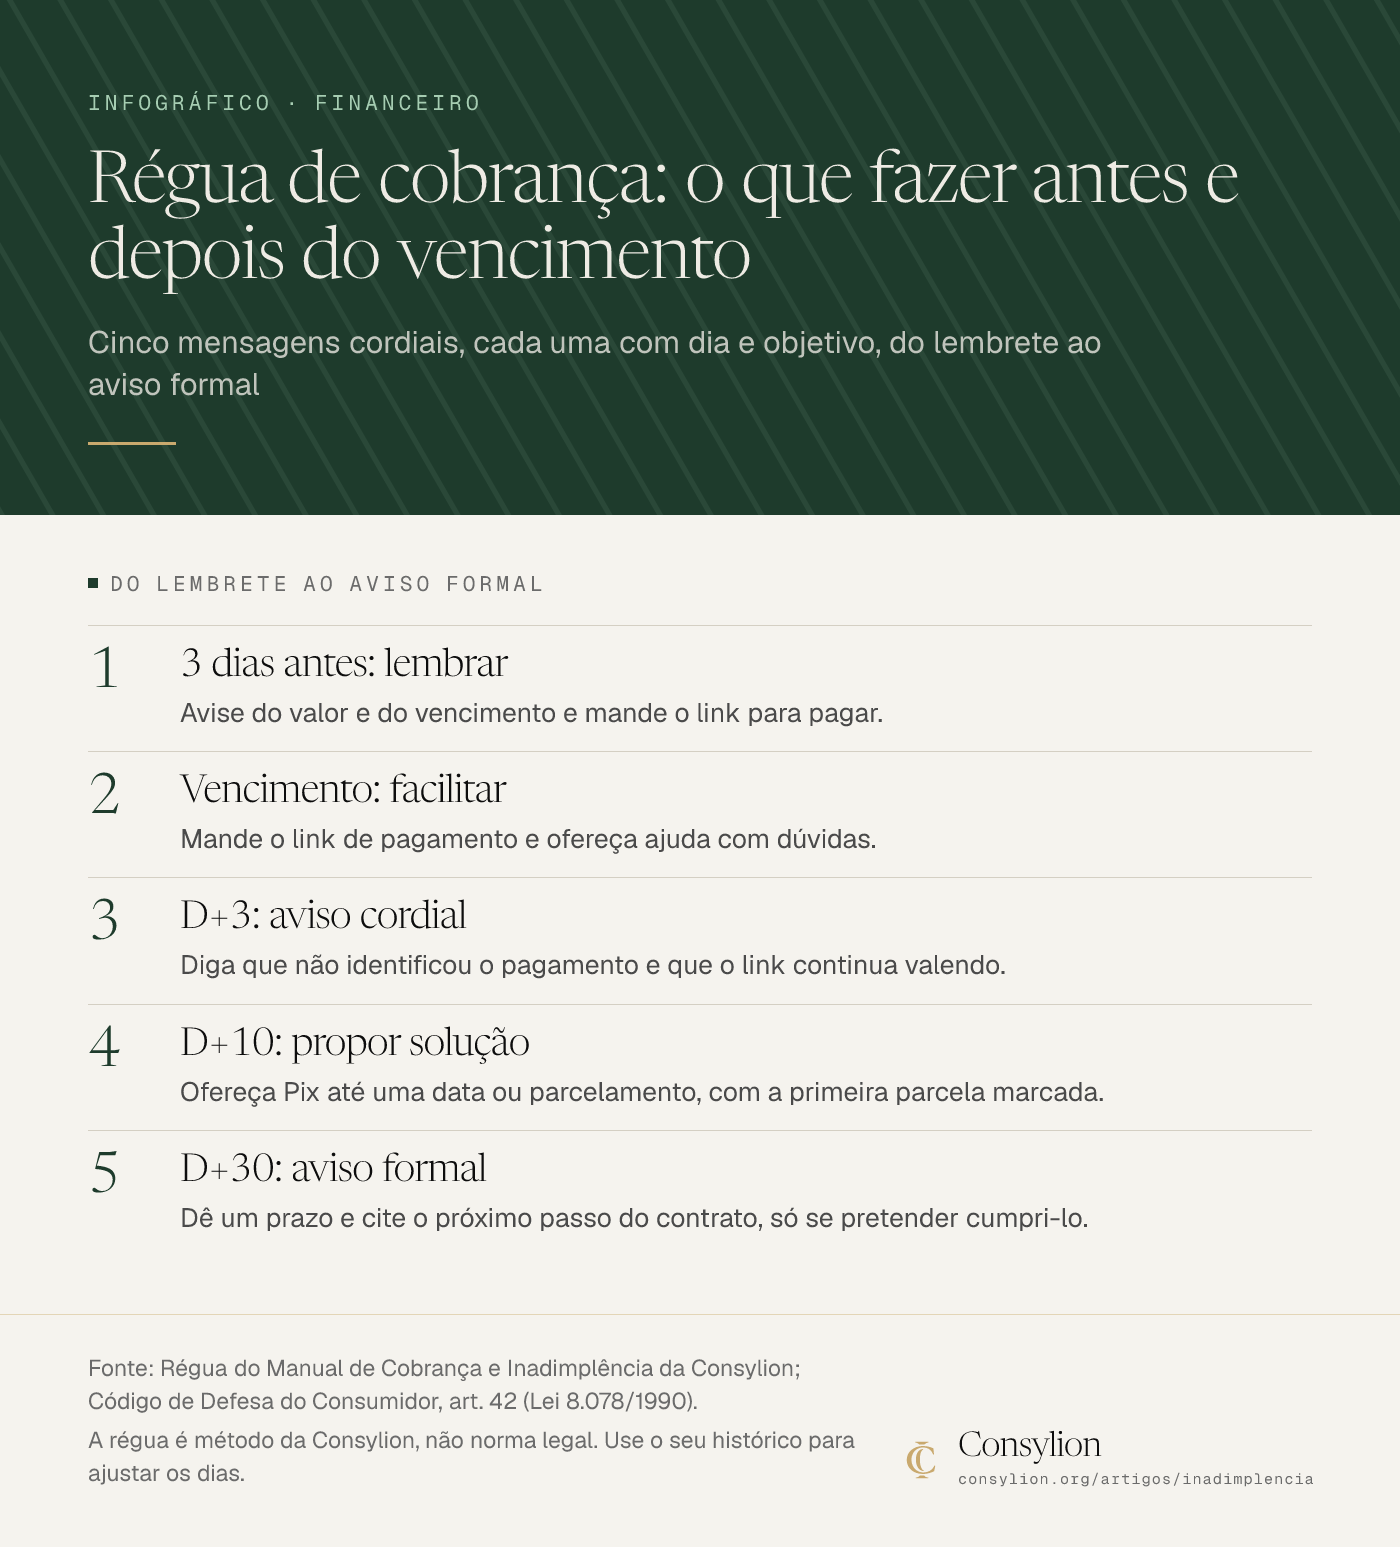
Ler o infográfico em texto
Cinco mensagens cordiais, cada uma com dia e objetivo, do lembrete ao aviso formal
Do lembrete ao aviso formal
- 3 dias antes: lembrar: Avise do valor e do vencimento e mande o link para pagar.
- Vencimento: facilitar: Mande o link de pagamento e ofereça ajuda com dúvidas.
- D+3: aviso cordial: Diga que não identificou o pagamento e que o link continua valendo.
- D+10: propor solução: Ofereça Pix até uma data ou parcelamento, com a primeira parcela marcada.
- D+30: aviso formal: Dê um prazo e cite o próximo passo do contrato, só se pretender cumpri-lo.
Fonte: Régua do Manual de Cobrança e Inadimplência da Consylion; Código de Defesa do Consumidor, art. 42 (Lei 8.078/1990). A régua é método da Consylion, não norma legal. Use o seu histórico para ajustar os dias.
O limite está no art. 42 do CDC: "o consumidor inadimplente não será exposto a ridículo, nem será submetido a qualquer tipo de constrangimento ou ameaça". Na prática, nada de mensagem no grupo, de cobrança na frente de outras pessoas ou de prazo que você não vai cumprir.
O artigo se refere ao consumidor; se o seu cliente é outra empresa, confirme com um advogado como ele se aplica. Eu trataria do mesmo jeito.
No D+30 só cite protesto ou cobrança se você pretende mesmo fazê-lo e se há um documento de dívida. Os textos completos e as outras mensagens estão no Manual de Cobrança e Inadimplência.
Planilha de controle de inadimplência (estrutura mínima)
Uma planilha de 7 colunas basta para começar, sem cadastro. Ela é irmã do controle de entradas e saídas que mostro em fluxo de caixa e na planilha de controle financeiro.
Modelo pronto para copiar
Controle de recebíveis vencidos
| Cliente | Valor | Vencimento | Dias de atraso | Faixa | Último contato | Status |
|---|---|---|---|---|---|---|
| Aluno A | R$ 800 | 02/07 | 126 | 90+ | 28/10 | Em acordo |
| Aluno B | R$ 1.200 | 20/09 | 46 | 31-90 | 03/11 | Aguardando resposta |
| Aluno C | R$ 400 | 15/10 | 21 | 0-30 | 01/11 | Prometeu pagar dia 08 |
Dias de atraso é a data de hoje menos o vencimento. A faixa pode ser 0-30, 31-90 e 90+. No fim do mês, some os valores vencidos para o índice de atraso e some só a faixa 90+ para o segundo índice. Os nomes e valores são ilustrativos.
O erro mais comum: cobrar só quando o dinheiro faz falta
Cobrança sem rotina vira cobrança com pressa, e a pressa leva ao tom errado: a mensagem seca, o cliente exposto, o constrangimento que o art. 42 proíbe com o consumidor.
Pior, quem cobra só quando precisa deixa de cobrar quando o caixa está folgado, e o atraso cresce justamente nesse intervalo. A política de crédito e a régua existem para tirar a emoção da decisão.
Cobrar bem também é preservar o cliente que pode voltar a comprar e proteger o caixa de quem paga em dia. Quando o atraso derruba o saldo, ele aparece no seu fluxo de caixa projetado.
Exercício de 15 minutos: calcule o seu índice hoje
Mão na massa · 30 minutos
Seu índice de inadimplência em 15 minutos
- Minutos 0 a 5: liste tudo o que está vencido e não foi pago, com cliente, valor e vencimento.
- Minutos 5 a 10: calcule os dias de atraso e agrupe nas faixas 0-30, 31-90 e 90+.
- Minutos 10 a 13: divida o total vencido e o total 90+ pelo faturamento a prazo do mês.
- Minutos 13 a 15: escolha o cliente mais antigo e mande hoje a mensagem do dia certo da régua.
- Pronto quando: você tem dois percentuais anotados e uma mensagem enviada.
Repetido todo mês, esse exercício vira o seu histórico. Ele vale mais do que qualquer média de mercado e dá a tranquilidade de saber o que esperar do próprio caixa. Se o seu problema são dívidas da própria empresa, veja desenrola empresas.
Quem vende a prazo sem regra está emprestando dinheiro sem juros.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- Os conceitos de mora e de limite de cobrança no texto consolidado do Código Civil, do Código de Defesa do Consumidor e da Lei de Protesto, a definição de inadimplência do crédito bancário no Banco Central, e o método do Manual de Cobrança e Inadimplência da Consylion. As 5 fontes estão listadas no fim do artigo.
- Quando se aplica
- Negócio de serviço ou comércio que vende a prazo: mensalidade, boleto, parcelado ou Pix agendado.
- Dono que cobra por conta própria, sem departamento de cobrança.
- Limites
- Não substitui advogado em cobrança judicial, protesto ou execução.
- O art. 42 do CDC fala do consumidor; se o seu cliente é empresa, confirme com um advogado como ele se aplica.
- A política de crédito e a régua de dias são método da Consylion, não norma legal. O que vale para outro setor não serve de meta: use o seu histórico.
- Não indico empresa de cobrança nem de crédito, e nenhum resultado de recuperação é prometido.
- Na prática
- Uma planilha de 7 colunas, o WhatsApp Business e um link ou QR de pagamento.
- Como medir o resultado
- Todo mês: índice de vencido e índice acima de 90 dias, sobre o faturamento a prazo do mês.
- Quanto dos vencidos voltou em 30 dias depois de aplicar a régua.
- Em 90 dias, decida: manter a política, apertar o limite de crédito ou mudar a forma de cobrar.
- Quando revisar
- Mudarem o Código de Defesa do Consumidor, o Código Civil ou a Lei de Protesto.
- O Banco Central mudar a série de inadimplência citada ou as regras de Pix e boleto.
- O Manual de Cobrança e Inadimplência mudar a régua.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Fluxo de caixa: o que é e como fazer na pequena empresa
Fluxo de caixa na pequena empresa: o que é, como fazer passo a passo, um exemplo completo em R$, a projeção de 3 meses e modelo para copiar sem cadastro.
Ler o próximo →Perguntas frequentes
- Qual índice de inadimplência é aceitável?
- Não existe um número oficial para o pequeno negócio. O Banco Central mede a inadimplência do crédito bancário, a parcela da carteira com atraso acima de 90 dias, e ela ficou em 4,98% em setembro de 2026. Isso descreve os bancos. Para a sua empresa, o critério que eu uso é o próprio histórico: calcule os dois índices por alguns meses e trate a alta como sinal para agir.
- Quando protestar ou negativar um cliente?
- Só depois de a régua inteira ter rodado e de o cliente ter recebido uma proposta com data. A Lei 9.492/1997 define o protesto como o ato formal que prova a inadimplência de obrigação em título ou documento de dívida, e os emolumentos do cartório seguem a lei de cada estado. Para protestar, negativar ou entrar com ação, consulte um advogado.
- Posso cobrar juros e multa?
- Depende do que foi combinado. O Código Civil diz que o devedor em mora responde pelos prejuízos, mais juros, atualização monetária e honorários de advogado (art. 395). Sem taxa combinada, os juros seguem a taxa legal, que o art. 406 liga à Selic. Este guia não cita percentual de juros nem de multa: deixe a cláusula escrita no contrato e confirme os limites com um advogado.
- Inadimplência de MEI: o que muda?
- Para a sua cobrança, nada muda: o MEI que vende a prazo calcula os mesmos dois índices e usa a mesma régua. Consultar se um CPF ou CNPJ está negativado é outro assunto e fica fora deste guia. Se a dívida em atraso é do seu próprio negócio com o governo, o caminho é a renegociação, que eu explico em desenrola empresas.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroCMV: o que é e como calcular o custo da mercadoria vendidaCMV (custo da mercadoria vendida): o que é, a fórmula, o que entra na compra, exemplo de loja em R$, planilha para copiar e a perda que a conta esconde.
- FinanceiroROI: como calcular o retorno de um investimento na empresaROI: o que é, a fórmula e como calcular o retorno de um anúncio, uma máquina ou uma contratação, com exemplo em R$ e modelo para copiar sem cadastro.
- FinanceiroEBITDA: o que é, como calcular e quando serve, com exemploEBITDA (LAJIDA): o que é, a fórmula da CVM, exemplo de loja em R$ partindo da DRE, a diferença para EBIT e por que o EBITDA não é o caixa.
Fontes citadas
- 01 Câmara dos Deputados — Lei nº 10.406/2002 (Código Civil), texto consolidado, arts. 389, 394 a 397 e 406
- 02 Câmara dos Deputados — Lei nº 8.078/1990 (Código de Defesa do Consumidor), texto consolidado, arts. 42 e 42-A
- 03 Câmara dos Deputados — Lei nº 9.492/1997 (protesto de títulos), texto consolidado, arts. 1º, 12 e 37
- 04 Banco Central — Dados abertos: série 21082, inadimplência da carteira de crédito do Sistema Financeiro Nacional (total)
- 05 Banco Central — API SGS, série 21082, valores mensais de setembro de 2025 a setembro de 2026