Renda e Patrimônio· Finanças Pessoais
Planilha de controle financeiro: modelo e exemplo em R$
"Eu ganho o suficiente, mas no dia 20 já não sei para onde foi." Se você já disse isso, a planilha de controle financeiro que vem a seguir foi feita para você, e dá para copiá-la daqui, sem cadastro.
O retrato do país não é diferente. Na Peic de setembro de 2026, pesquisa da CNC feita nas capitais e no Distrito Federal com base no que as pessoas declaram, 81,7% das famílias disseram ter dívidas a vencer e 29,6% disseram ter contas em atraso. A própria CNC avisa que a percepção de endividamento é subjetiva e não configura, necessariamente, superendividamento.
O Banco Central diz no Caderno de Educação Financeira que grande parte da população não sabe para onde vai o seu dinheiro. O instinto de quem abandona a planilha é achar que faltou disciplina e procurar um modelo mais bonito. O problema costuma ser outro: modelo com 30 categorias e nenhuma pergunta no fim. Eu penso na planilha como um extrato que você mesmo escreve, para ver o mês antes de ele acabar.
Planilha de controle financeiro pessoal: o modelo para copiar
A planilha tem quatro blocos: renda do mês, gastos fixos, gastos variáveis e a sobra. Monte duas abas, em Excel ou Google Planilhas, em cerca de 10 minutos. Para imprimir, a mesma tabela serve no papel.
Modelo pronto para copiar
Planilha de controle financeiro pessoal
Aba 1, Lançamentos (uma linha por movimento; as quatro linhas são só um exemplo)
| A. Data | B. Bloco | C. Categoria | D. Valor (R$) | E. Forma de pagamento |
|---|---|---|---|---|
| 05/11 | Renda | Salário | 4.000 | Depósito |
| 05/11 | Fixo | Moradia | 1.300 | Pix |
| 07/11 | Variável | Mercado | 180 | Débito |
| 12/11 | Variável | Lazer e delivery | 64 | Crédito |
Aba 2, Resumo do mês (os resultados ficam nas células B1 a B5 desta aba; a coluna A leva o nome de cada linha)
| Linha | O que mostra | Fórmula |
|---|---|---|
| 1 | Renda do mês | =SOMASE(Lançamentos!B:B;"Renda";Lançamentos!D:D) |
| 2 | Gastos fixos | =SOMASE(Lançamentos!B:B;"Fixo";Lançamentos!D:D) |
| 3 | Gastos variáveis | =SOMASE(Lançamentos!B:B;"Variável";Lançamentos!D:D) |
| 4 | Sobra do mês | =B1-B2-B3 |
| 5 | Sobra em % da renda | =B4/B1 |
Na coluna B, só três palavras: Renda, Fixo e Variável. A coluna C é a categoria: de 6 a 10 no total, como moradia, mercado, transporte, saúde, lazer e assinaturas. Esse número é critério meu, para criar o hábito; o Caderno do Banco Central deixa o agrupamento livre ("você pode utilizar outras formas de agrupamento que sejam mais adequadas à sua realidade") e dá como exemplos alimentação, habitação, transporte e lazer. A coluna E separa dinheiro, débito e crédito, como o Caderno pede.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Como usar a planilha em 30 dias
O Caderno sugere um método em quatro etapas: planejamento, registro, agrupamento e avaliação. A planilha segue a mesma ordem. Defina a renda e as categorias, lance os gastos, agrupe nos blocos e olhe a sobra. O Caderno também começa o orçamento pelo registro de tudo o que se ganha e se gasta em um período, em geral um mês ou um ano. Para o contexto maior, veja o guia de gestão financeira.
Renda e gastos fixos
Lance a renda líquida, o que cai na conta depois dos descontos. O Caderno chama de fixas as despesas que não variam ou variam muito pouco, como o aluguel. Esses valores você lança uma vez no começo do mês.
Se a renda varia (comissão, aulas, trabalho por conta), o Caderno a chama de receita variável. A regra que eu uso: lance a média dos últimos 3 meses, não o melhor mês. É critério da Consylion, para não gastar um dinheiro que ainda não chegou.
Gastos variáveis e cartão
Aqui moram os gastos que mudam: mercado, transporte, lazer. O Caderno recomenda anotar, de preferência, todo dia, e conferir extratos e faturas. Eu proponho uma rotina mais leve: 10 minutos por semana, no mesmo dia, com o extrato ao lado. Frequência semanal é minha escolha; se você consegue anotar no dia, melhor.
A parcela do cartão entra no mês em que vence, na forma de pagamento "Crédito". Esse também é critério meu: uma compra de R$ 300 em 3 vezes pesa R$ 100 em cada fatura, e é na fatura que o dinheiro sai.
A sobra do mês
Sobra é renda menos gastos fixos e variáveis. O Caderno chama o resultado de superávit quando as despesas ficam abaixo das receitas, e diz que a meta básica é manter o orçamento superavitário. Também recomenda o "pague-se primeiro": separar o dinheiro da reserva assim que receber, porque esperar para poupar só no fim do mês é pouco efetivo.
Exemplo preenchido: um mês de R$ 4.000
Imagine uma pessoa fictícia, com números redondos, que recebe R$ 4.000 líquidos por mês. A tabela mostra os gastos de um mês e as duas leituras possíveis: fixo ou variável, e necessidade ou desejo.
Exemplo com números
Pessoa fictícia · um mês, renda líquida de R$ 4.000
| Categoria | Tipo | Grupo | Valor |
|---|---|---|---|
| Moradia | Fixo | Necessidade | R$ 1.300 |
| Mercado | Variável | Necessidade | R$ 650 |
| Transporte | Variável | Necessidade | R$ 350 |
| Saúde | Variável | Necessidade | R$ 150 |
| = Necessidades | R$ 2.450 | ||
| Lazer e delivery | Variável | Desejo | R$ 450 |
| Assinaturas | Fixo | Desejo | R$ 80 |
| Roupas | Variável | Desejo | R$ 220 |
| = Desejos | R$ 750 | ||
| Gastos fixos (1.300 + 80) | R$ 1.380 | ||
| Gastos variáveis (650 + 350 + 150 + 450 + 220) | R$ 1.820 | ||
| Sobra do mês (4.000 − 1.380 − 1.820) | R$ 800 |
Números de exemplo fictício. Troque pelos seus.
A prova fecha pelos dois caminhos: 1.380 + 1.820 = 3.200 e 2.450 + 750 = 3.200. A sobra é 4.000 − 3.200 = R$ 800, ou 20% da renda. As necessidades pesam 2.450 ÷ 4.000 = 61,25% e os desejos 750 ÷ 4.000 = 18,75%. A soma das três partes (61,25% + 18,75% + 20%) dá 100%.
Infográfico
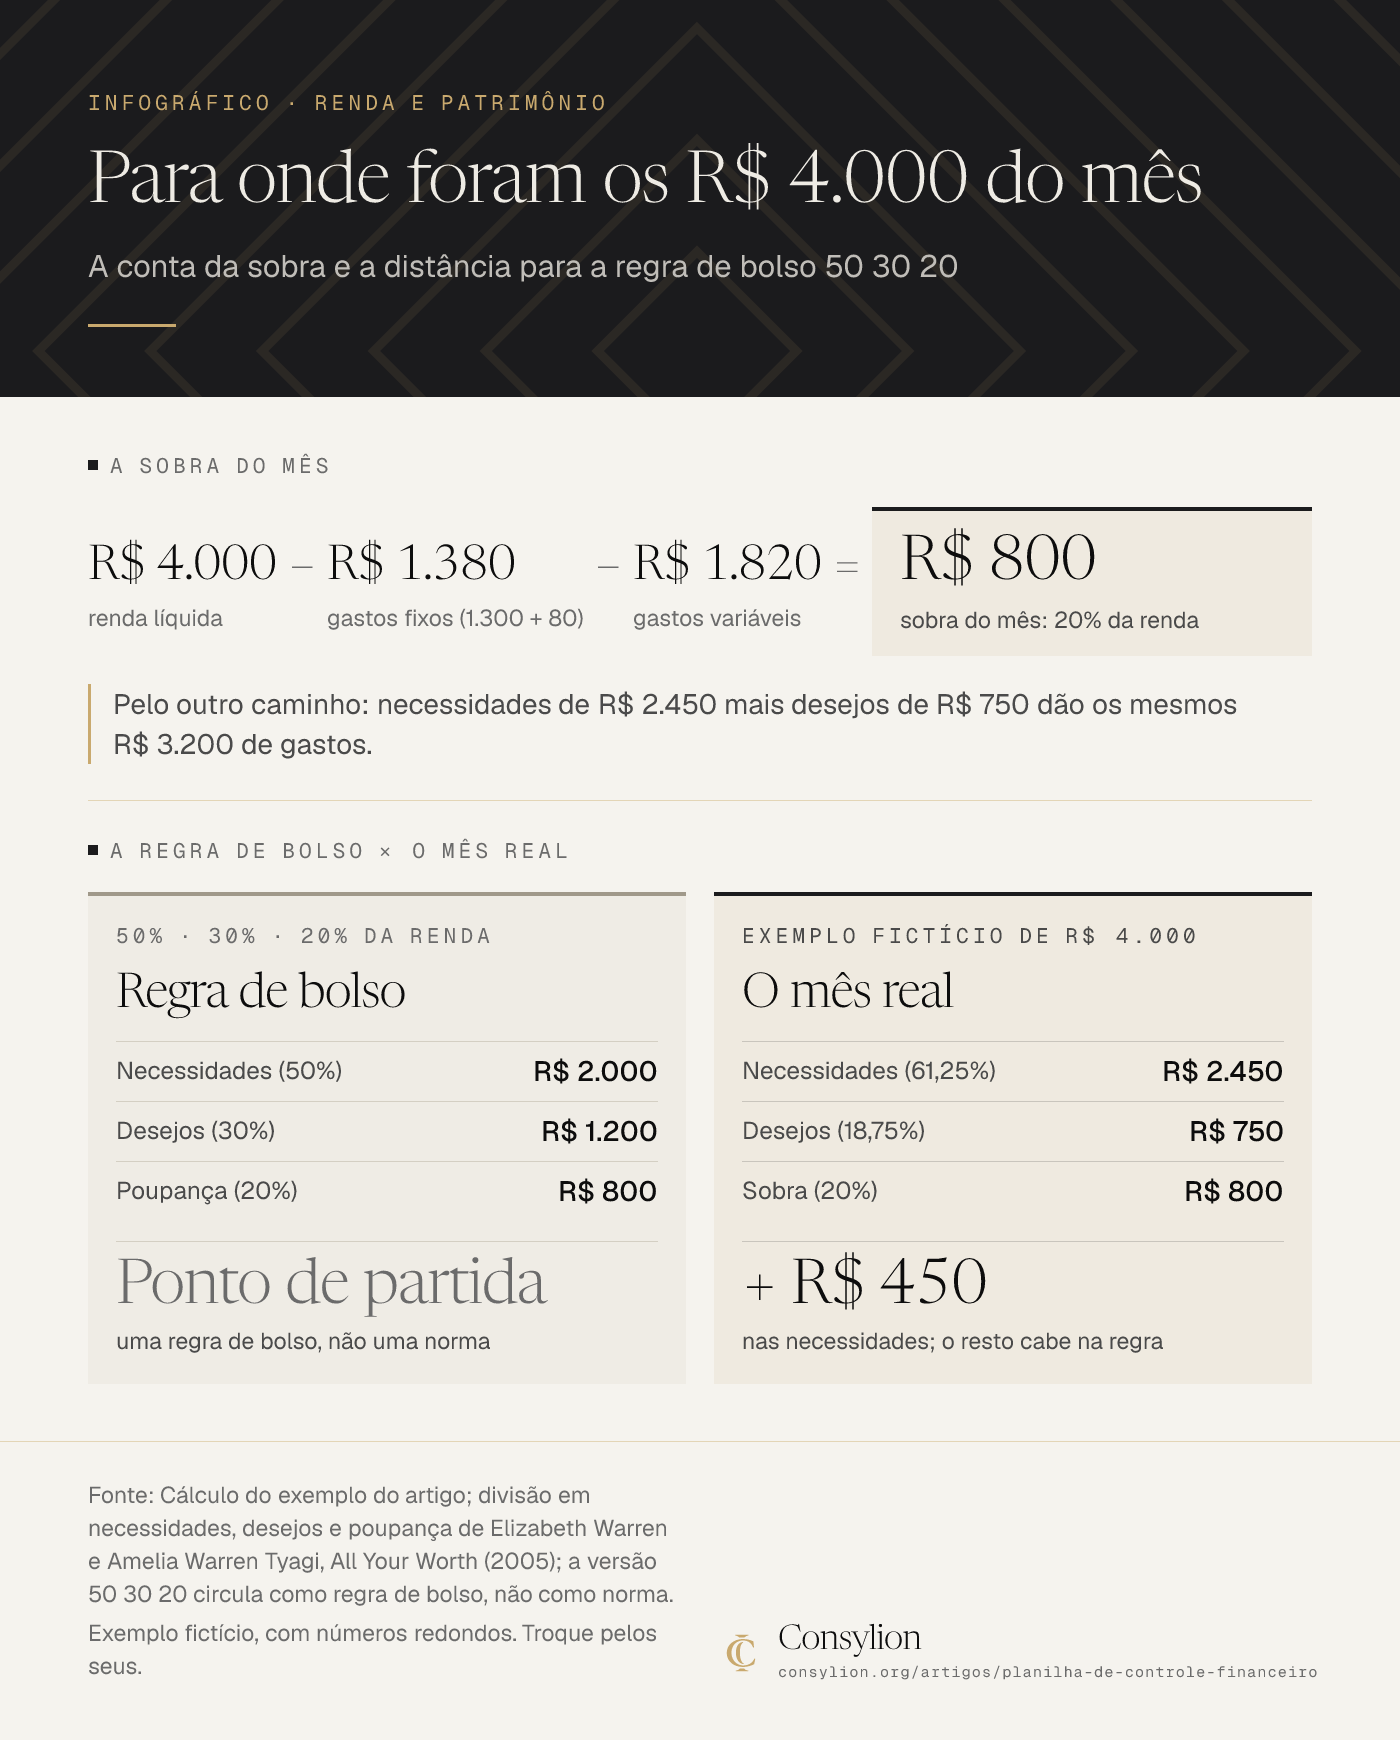
Ler o infográfico em texto
A conta da sobra e a distância para a regra de bolso 50 30 20
A sobra do mês
R$ 4.000 − R$ 1.380 − R$ 1.820 = R$ 800
- R$ 4.000: renda líquida
- − R$ 1.380: gastos fixos (1.300 + 80)
- − R$ 1.820: gastos variáveis
- = R$ 800: sobra do mês: 20% da renda
Pelo outro caminho: necessidades de R$ 2.450 mais desejos de R$ 750 dão os mesmos R$ 3.200 de gastos.
A regra de bolso × o mês real
Regra de bolso (50% · 30% · 20% da renda)
- Necessidades (50%): R$ 2.000
- Desejos (30%): R$ 1.200
- Poupança (20%): R$ 800
- Ponto de partida: uma regra de bolso, não uma norma
O mês real (Exemplo fictício de R$ 4.000)
- Necessidades (61,25%): R$ 2.450
- Desejos (18,75%): R$ 750
- Sobra (20%): R$ 800
- + R$ 450: nas necessidades; o resto cabe na regra
Fonte: Cálculo do exemplo do artigo; divisão em necessidades, desejos e poupança de Elizabeth Warren e Amelia Warren Tyagi, All Your Worth (2005); a versão 50 30 20 circula como regra de bolso, não como norma. Exemplo fictício, com números redondos. Troque pelos seus.
Agora o mesmo mês com renda variável. Se nos últimos três meses a pessoa recebeu R$ 3.600, R$ 3.900 e R$ 4.200, a média é R$ 3.900. Com os mesmos gastos de R$ 3.200, a sobra é R$ 700, cerca de 17,9% da renda. O número muda, e a decisão sobre quanto separar muda junto.
O que a sobra de R$ 800 diz: há folga para separar um valor. O que ela não diz: se esse valor está bem dividido entre reserva e outras metas, nem se o mês seguinte repete este. Por isso eu começaria separando uma parte da sobra, não toda, e só depois de três meses fecharia a meta. Também não prometo quanto isso vira com o tempo.
Regra 50 30 20: como aplicar quando o mês não fecha
A divisão da renda em três partes, necessidades, desejos e poupança, vem do livro All Your Worth, de Elizabeth Warren e Amelia Warren Tyagi (2005). A versão 50/30/20 (50% para necessidades, 30% para desejos e 20% para poupança) circula como regra de bolso; o Caderno do Banco Central não a fixa nem estabelece percentual por categoria, e a meta ali é o superávit. Trate a regra como ponto de partida, não como norma.
Sobre R$ 4.000, ela daria R$ 2.000 para necessidades, R$ 1.200 para desejos e R$ 800 para a poupança. No exemplo, a sobra de 20% já bate, os desejos estão abaixo (R$ 750) e as necessidades passam em R$ 450 (2.450 − 2.000), porque a moradia sozinha leva R$ 1.300 da renda.
O que eu faria nesse caso, como critério da Consylion:
- Não corte a sobra para zero só para fechar a regra. A sobra é o que protege o mês seguinte.
- Escolha uma necessidade e renegocie, por exemplo o plano de saúde, o transporte ou o mercado, em etapas. Reduzir R$ 450 em três etapas de R$ 150 é mais realista do que de uma vez.
- Reavalie a cada três meses, com a média na mão.
Em casal ou em família, o Caderno diz que o método vale também para o orçamento familiar. Eu usaria uma planilha só, com a renda somada, e 15 minutos por mês para os dois olharem a sobra juntos.
Caderno, celular ou planilha: qual manter
O Caderno do Banco Central diz que existem ferramentas desde um pedaço de papel e um lápis até planilhas, programas e aplicativos, e que você deve usar a que o deixa mais confortável. Concordo, com um critério: qual você abre toda semana.
- Caderno: bom para lançar no dia; a soma e a comparação com a renda dão mais trabalho.
- Planilha: soma sozinha e mostra a sobra; pede que você sente e lance.
- Celular: é o que você tem à mão; vale se o aplicativo ou a planilha abrirem em dois toques.
Não indico aplicativo nem banco. Comece por um mês na ferramenta mais simples e troque só se ela atrapalhar.
Erros comuns que fazem a planilha morrer na terceira semana
- Categorias demais. Com 30 linhas, lançar vira tarefa. Fique entre 6 e 10.
- Deixar o cartão para o fim. A fatura chega inteira e o mês já passou. Lance a parcela no mês em que vence.
- Misturar a conta da empresa. A planilha pessoal perde o sentido se o aluguel da loja entra nela.
- Não ter meta para a sobra. Sem destino, o que sobra some. Separe primeiro.
- Não fechar o mês. Sem calcular a sobra, a planilha é só um arquivo. Feche no último dia e compare com a renda.
Planilha pessoal ou empresarial: quando separar as duas
A planilha pessoal olha a renda e os gastos da casa. A empresa precisa de outro controle, que mostra quando o dinheiro entra e sai do negócio: o fluxo de caixa. Se você é dono ou dona e mistura as duas contas, defina um pró-labore fixo, o valor que você tira por mês para viver, e lance só esse valor como renda na planilha pessoal. O resto é dinheiro da empresa.
Exercício de 30 minutos: monte a sua e feche o primeiro mês
Mão na massa · 30 minutos
Seu primeiro mês fechado em 30 minutos
- Minutos 0 a 10: copie o modelo em uma planilha ou numa folha e escolha de 6 a 10 categorias.
- Minutos 10 a 25: lance o extrato e a fatura do mês passado, marcando cada linha como Renda, Fixo ou Variável.
- Minutos 25 a 30: calcule a sobra (renda menos fixos menos variáveis) e o percentual sobre a renda.
- Pronto quando: você sabe quanto sobrou no mês passado e em qual categoria foi o maior gasto variável.
Com a sobra na mão, você troca a pergunta "para onde foi?" por "quanto eu separo no dia em que o dinheiro cai?". Essa troca já muda o mês.
Planilha boa tem poucas linhas e um número final: a sobra do mês.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- O Caderno de Educação Financeira do Banco Central (registro, agrupamento, avaliação e meta de superávit), a Peic da CNC (setembro de 2026) para o retrato do endividamento, a divisão da renda em necessidades, desejos e poupança de Warren e Tyagi (All Your Worth, 2005), com a versão 50 30 20 tratada como regra de bolso, e o método do Manual de Finanças do Dono da Consylion. As 4 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa ou família com renda mensal conhecida que quer saber para onde o dinheiro vai e quanto dá para separar.
- Dono ou dona de pequeno negócio que ainda mistura a conta pessoal com a da empresa e precisa enxergar a parte da casa.
- Limites
- É educação financeira: não recomendo investimento, banco, aplicativo nem produto de crédito, e não prometo quanto você vai juntar.
- Poucas categorias, lançamento semanal, média de três meses para a renda variável e a conduta quando as necessidades passam de 50% são critérios meus, não normas. A regra 50 30 20 é uma referência, não uma lei.
- Se há dívida em atraso que você não consegue pagar, a planilha mostra o tamanho do problema, mas a negociação pede orientação especializada, como um educador financeiro ou um órgão de defesa do consumidor.
- Os números do exemplo são fictícios e redondos; troque pelos seus.
- Na prática
- Uma planilha em branco (Excel ou Google Planilhas), caderno ou papel, o extrato e a fatura do mês passado e 30 minutos.
- Como medir o resultado
- Em 30 dias: um mês fechado, com a sobra calculada e a diferença para a renda explicada.
- Em 90 dias: três meses comparados e uma meta de sobra definida (critério da Consylion).
- Quando revisar
- A fonte da regra 50 30 20 ou o Caderno de Educação Financeira do Banco Central forem atualizados.
- Saírem novas edições da Peic, com dados diferentes dos de setembro de 2026.
- O Manual de Finanças do Dono mudar a estrutura da planilha.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Fluxo de caixa: o que é e como fazer na pequena empresa
Fluxo de caixa na pequena empresa: o que é, como fazer passo a passo, um exemplo completo em R$, a projeção de 3 meses e modelo para copiar sem cadastro.
Ler o próximo →Perguntas frequentes
- Dá para usar a planilha no celular?
- Dá. O Google Planilhas funciona no navegador e no aplicativo do celular, e o Excel tem versão para celular. O modelo é uma tabela simples de lançamentos, por isso cabe numa tela pequena. O critério é o mesmo: use o formato que você abre toda semana. Se o celular o distrai, imprima a tabela e preencha à mão.
- E se a sobra do mês der negativa?
- Sobra negativa é o que o Banco Central chama de orçamento deficitário: as despesas superaram as receitas. A planilha serve justamente para ver isso. Comece pelos gastos variáveis, que você controla mais rápido, e pela parcela do cartão que vem no mês seguinte. Se o déficit se repete e vira dívida em atraso, procure orientação especializada.
- Quantos meses de planilha para ver um padrão?
- Eu olho três meses. Um mês isolado pode ter um gasto fora do normal, como um conserto ou uma festa. Com três meses você vê o que se repete, calcula a média da renda variável e define uma meta de sobra com mais segurança. É um critério de partida meu, que você ajusta ao seu caso.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioAposentadoria do INSS: regras, cálculo e o caso do MEIAposentadoria do INSS: idade, tempo, regras de transição, a conta do benefício em R$ e o que o autônomo e o MEI recebem. Passo a passo no Meu INSS.
- Renda e PatrimônioCDB: como funciona, quanto rende e o que o FGC cobreCDB: o que é, como rende, o que significa 100% do CDI, a conta de R$ 10.000 até o resgate com imposto de renda e o limite do FGC. Sem indicar banco.
- Renda e PatrimônioTesouro Direto: como funciona, o que custa e o impostoTesouro Direto: como funciona, os tipos de título, a custódia, o imposto de renda e a conta de R$ 10.000 até o resgate. Sem indicar título.
Fontes citadas
- 01 Banco Central do Brasil — Caderno de Educação Financeira: Conteúdo Básico (2026), Módulo 2, Orçamento
- 02 CNC — Peic, Pesquisa de Endividamento e Inadimplência do Consumidor, setembro de 2026
- 03 Portal do Comércio — Peic setembro de 2026 (página da edição)
- 04 Google Livros — All Your Worth: The Ultimate Lifetime Money Plan, de Elizabeth Warren e Amelia Warren Tyagi (2005)