
Renda e Patrimônio· Investimentos
Fundos de investimento: como funcionam, taxas e come-cotas
"O gerente me ofereceu um fundo que rendeu bem no ano passado. Não sei se é bom nem quanto vou pagar." Se você está nesse ponto, a pergunta que resolve não é qual fundo rende mais. É quanto ele cobra, como o imposto sai e em quantos dias o dinheiro volta.
Fundos de investimento funcionam como um condomínio. A Resolução CVM 175, art. 4º, define o fundo como "uma comunhão de recursos, constituído sob a forma de condomínio de natureza especial". Você compra uma fração do prédio (a cota), um síndico decide pelo condomínio (o gestor) e a taxa sai todo mês, você olhe ou não para o boleto.
Aqui eu faço a conta de R$ 10.000 num fundo fictício e mostro como ler um fundo antes de aplicar, sem indicar fundo, gestora nem banco. Este guia é um degrau da escada de como ganhar dinheiro: primeiro a dívida cara e a reserva, depois o veículo. As regras são as das fontes oficiais em 13/11/2026.
Fundos de investimento: o que são e quem faz o quê
Quando você aplica, recebe cotas. Pela Resolução CVM 175, art. 14, elas "correspondem a frações do patrimônio" da classe, e o valor de cada uma é o patrimônio líquido dividido pelo número de cotas. O gov.br/investidor, da CVM, avisa que esse valor "pode aumentar ou diminuir conforme o desempenho dos ativos da carteira".
Segundo o gov.br, o administrador é o responsável legal pelo fundo e faz, entre outras tarefas, o cálculo diário do valor das cotas. O gestor toma as decisões de investimento no dia a dia. Quem te vendeu as cotas, o banco ou a corretora, é o distribuidor.
A CVM 175 trouxe as classes de cotas: cada classe tem patrimônio separado e "responde somente por obrigações referentes à respectiva classe" (art. 5º, § 2º). O regulamento pode limitar a responsabilidade do cotista ao valor que ele subscreveu (art. 18). Sem esse limite, os cotistas respondem por patrimônio líquido negativo, ou seja, podem ter de pôr dinheiro. Pelo gov.br, a classe limitada traz isso no nome.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Tipos de fundos de investimento e o que a CVM exige de cada um
O Anexo Normativo I da Resolução CVM 175 fixa os mínimos:
| Tipo | O que a CVM exige na carteira | Come-cotas |
|---|---|---|
| Renda Fixa | no mínimo 80% ligados ao fator que dá nome ao tipo (art. 51) | sim |
| Ações | no mínimo 67% do patrimônio em ações (art. 56) | não |
| Cambial | no mínimo 80% da carteira (art. 57) | sim |
| Multimercado | vários fatores de risco, sem compromisso de concentração (art. 58) | sim |
Por isso "fundo é renda fixa ou variável?" não tem resposta única: depende do que está dentro. Na classe Renda Fixa, o principal fator de risco é a variação de juros, de índice de preços ou dos dois (art. 49), e a cota também pode cair. Fundos imobiliários têm regras próprias, explicadas em fundos imobiliários (FII).
Quanto custa: as taxas que saem da cota
A taxa do fundo não chega como boleto: a Resolução CVM 175, art. 3º, define as taxas como cobradas "do fundo", e por isso elas já aparecem descontadas no valor da cota. As principais:
- Administração e gestão: remuneram o administrador e o gestor.
- Taxa máxima de distribuição: para o gov.br, "é o limite do que o fundo paga para quem te vendeu as cotas".
- Performance: um "prêmio" ao gestor só quando o fundo supera um indicador de referência. O Anexo I proíbe atrelá-la a menos de 100% do índice (art. 28) e a veda na classe Renda Fixa, salvo as exceções do art. 49.
A lâmina soma tudo na "taxa total de despesas". O critério que eu uso é ler essa linha antes do gráfico de rentabilidade: o gráfico mostra o passado, e a taxa vai acontecer no futuro com certeza.
Imposto de renda, come-cotas e IOF dos fundos de investimento
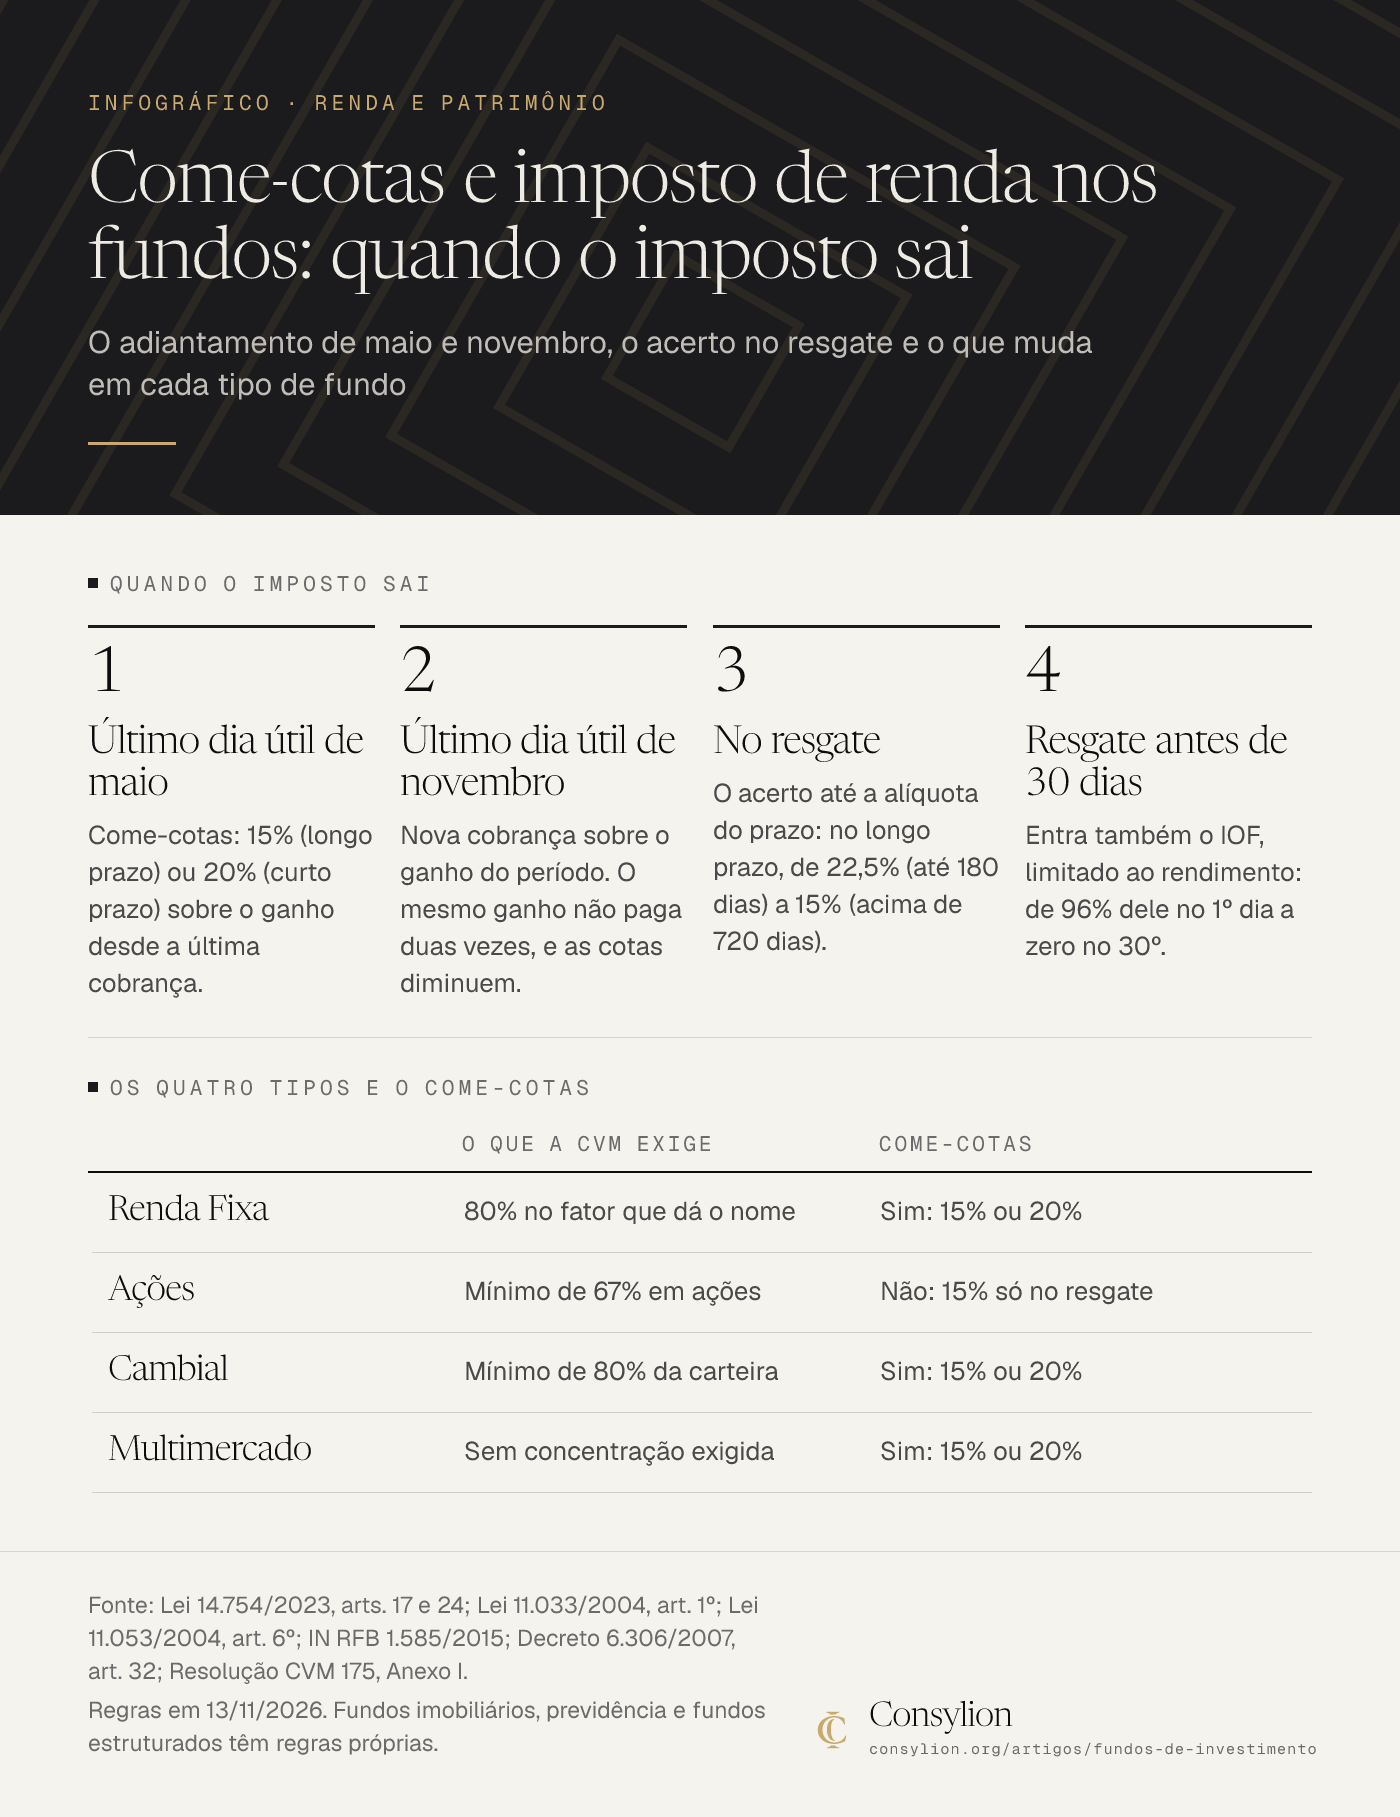
O imposto dos fundos sai em duas etapas: um adiantamento duas vezes por ano e o acerto no resgate. A Lei 14.754/2023, art. 17, manda reter o imposto "no último dia útil dos meses de maio e novembro", ou antes, no resgate. Esse adiantamento é o come-cotas: o administrador reduz a quantidade das suas cotas no valor do imposto devido (IN RFB 1.585/2015, art. 10).
- Regra geral (longo prazo): 15% no come-cotas. No resgate, o fundo cobra o que falta para a alíquota da Lei 11.033/2004, art. 1º: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias.
- Curto prazo (carteira com prazo médio de até 365 dias, IN RFB 1.585/2015, art. 3º): 20% no come-cotas. No resgate, 22,5% até 180 dias e 20% depois (Lei 11.053/2004, art. 6º).
- Fundo de ações: sem come-cotas. Paga 15% só na distribuição, na amortização ou no resgate (Lei 14.754, art. 24).
A base do come-cotas é o ganho desde a última cobrança, e o mesmo ganho não paga duas vezes (art. 17, § 2º, II). Desde 2024, a regra vale para fundos abertos e fechados (art. 17, § 8º, e art. 47). A MP 1.303/2025, que propunha mudar essa tributação, perdeu a eficácia em 08/10/2025 sem virar lei.
O IOF só aparece no resgate com menos de 30 dias. Pelo Decreto 6.306/2007, art. 32, ele é limitado ao rendimento, cai de 96% dele no primeiro dia a zero no 30º e é zero no fundo de ações.
Infográfico
Ler o infográfico em texto
O adiantamento de maio e novembro, o acerto no resgate e o que muda em cada tipo de fundo
Quando o imposto sai
- Último dia útil de maio: Come-cotas: 15% (longo prazo) ou 20% (curto prazo) sobre o ganho desde a última cobrança.
- Último dia útil de novembro: Nova cobrança sobre o ganho do período. O mesmo ganho não paga duas vezes, e as cotas diminuem.
- No resgate: O acerto até a alíquota do prazo: no longo prazo, de 22,5% (até 180 dias) a 15% (acima de 720 dias).
- Resgate antes de 30 dias: Entra também o IOF, limitado ao rendimento: de 96% dele no 1º dia a zero no 30º.
Os quatro tipos e o come-cotas
| O que a CVM exige | Come-cotas | |
|---|---|---|
| Renda Fixa | 80% no fator que dá o nome | Sim: 15% ou 20% |
| Ações | Mínimo de 67% em ações | Não: 15% só no resgate |
| Cambial | Mínimo de 80% da carteira | Sim: 15% ou 20% |
| Multimercado | Sem concentração exigida | Sim: 15% ou 20% |
Fonte: Lei 14.754/2023, arts. 17 e 24; Lei 11.033/2004, art. 1º; Lei 11.053/2004, art. 6º; IN RFB 1.585/2015; Decreto 6.306/2007, art. 32; Resolução CVM 175, Anexo I. Regras em 13/11/2026. Fundos imobiliários, previdência e fundos estruturados têm regras próprias.
A conta do cotista: R$ 10.000 em 24 meses
O instinto diz para escolher pelo rendimento da vitrine. O problema é que esse número é passado e vem antes do imposto: o histórico da lâmina mostra a rentabilidade "líquida de despesas, mas não de impostos" (Suplemento B da Resolução CVM 175). A decisão se faz com o líquido e com o prazo.
Imagine um fundo de renda fixa de longo prazo, fictício, com carteira rendendo 12% ao ano bruto, constante. Não é a taxa de hoje nem de um fundo real. A taxa total é de 0,5% ou de 2% ao ano, descontada da cota a cada dia útil (base 252). Cada semestre tem 126 dias úteis e termina num come-cotas de 15% sobre o ganho em centavos.
A saída é no fim do quarto semestre, com mais de 720 dias corridos, então a alíquota final é 15%. Sem IOF e sem performance.
Exemplo com números
R$ 10.000 num fundo de renda fixa fictício: taxa de 0,5% x 2% ao ano
| Semestre | Ganho (0,5%) | IR (0,5%) | Saldo depois (0,5%) | Cotas (0,5%) | IR (2%) | Saldo depois (2%) |
|---|---|---|---|---|---|---|
| 1 (come-cotas) | R$ 556,59 | R$ 83,49 | R$ 10.473,10 | 9.920,91 | R$ 71,66 | R$ 10.406,09 |
| 2 (come-cotas) | R$ 582,92 | R$ 87,44 | R$ 10.968,59 | 9.842,45 | R$ 74,57 | R$ 10.828,66 |
| 3 (come-cotas) | R$ 610,50 | R$ 91,58 | R$ 11.487,51 | 9.764,60 | R$ 77,60 | R$ 11.268,40 |
| 4 (resgate, 15%) | R$ 639,39 | R$ 95,91 | R$ 12.030,99 | resgate | R$ 80,75 | R$ 11.725,99 |
Números de exemplo fictício. Troque pelos seus.
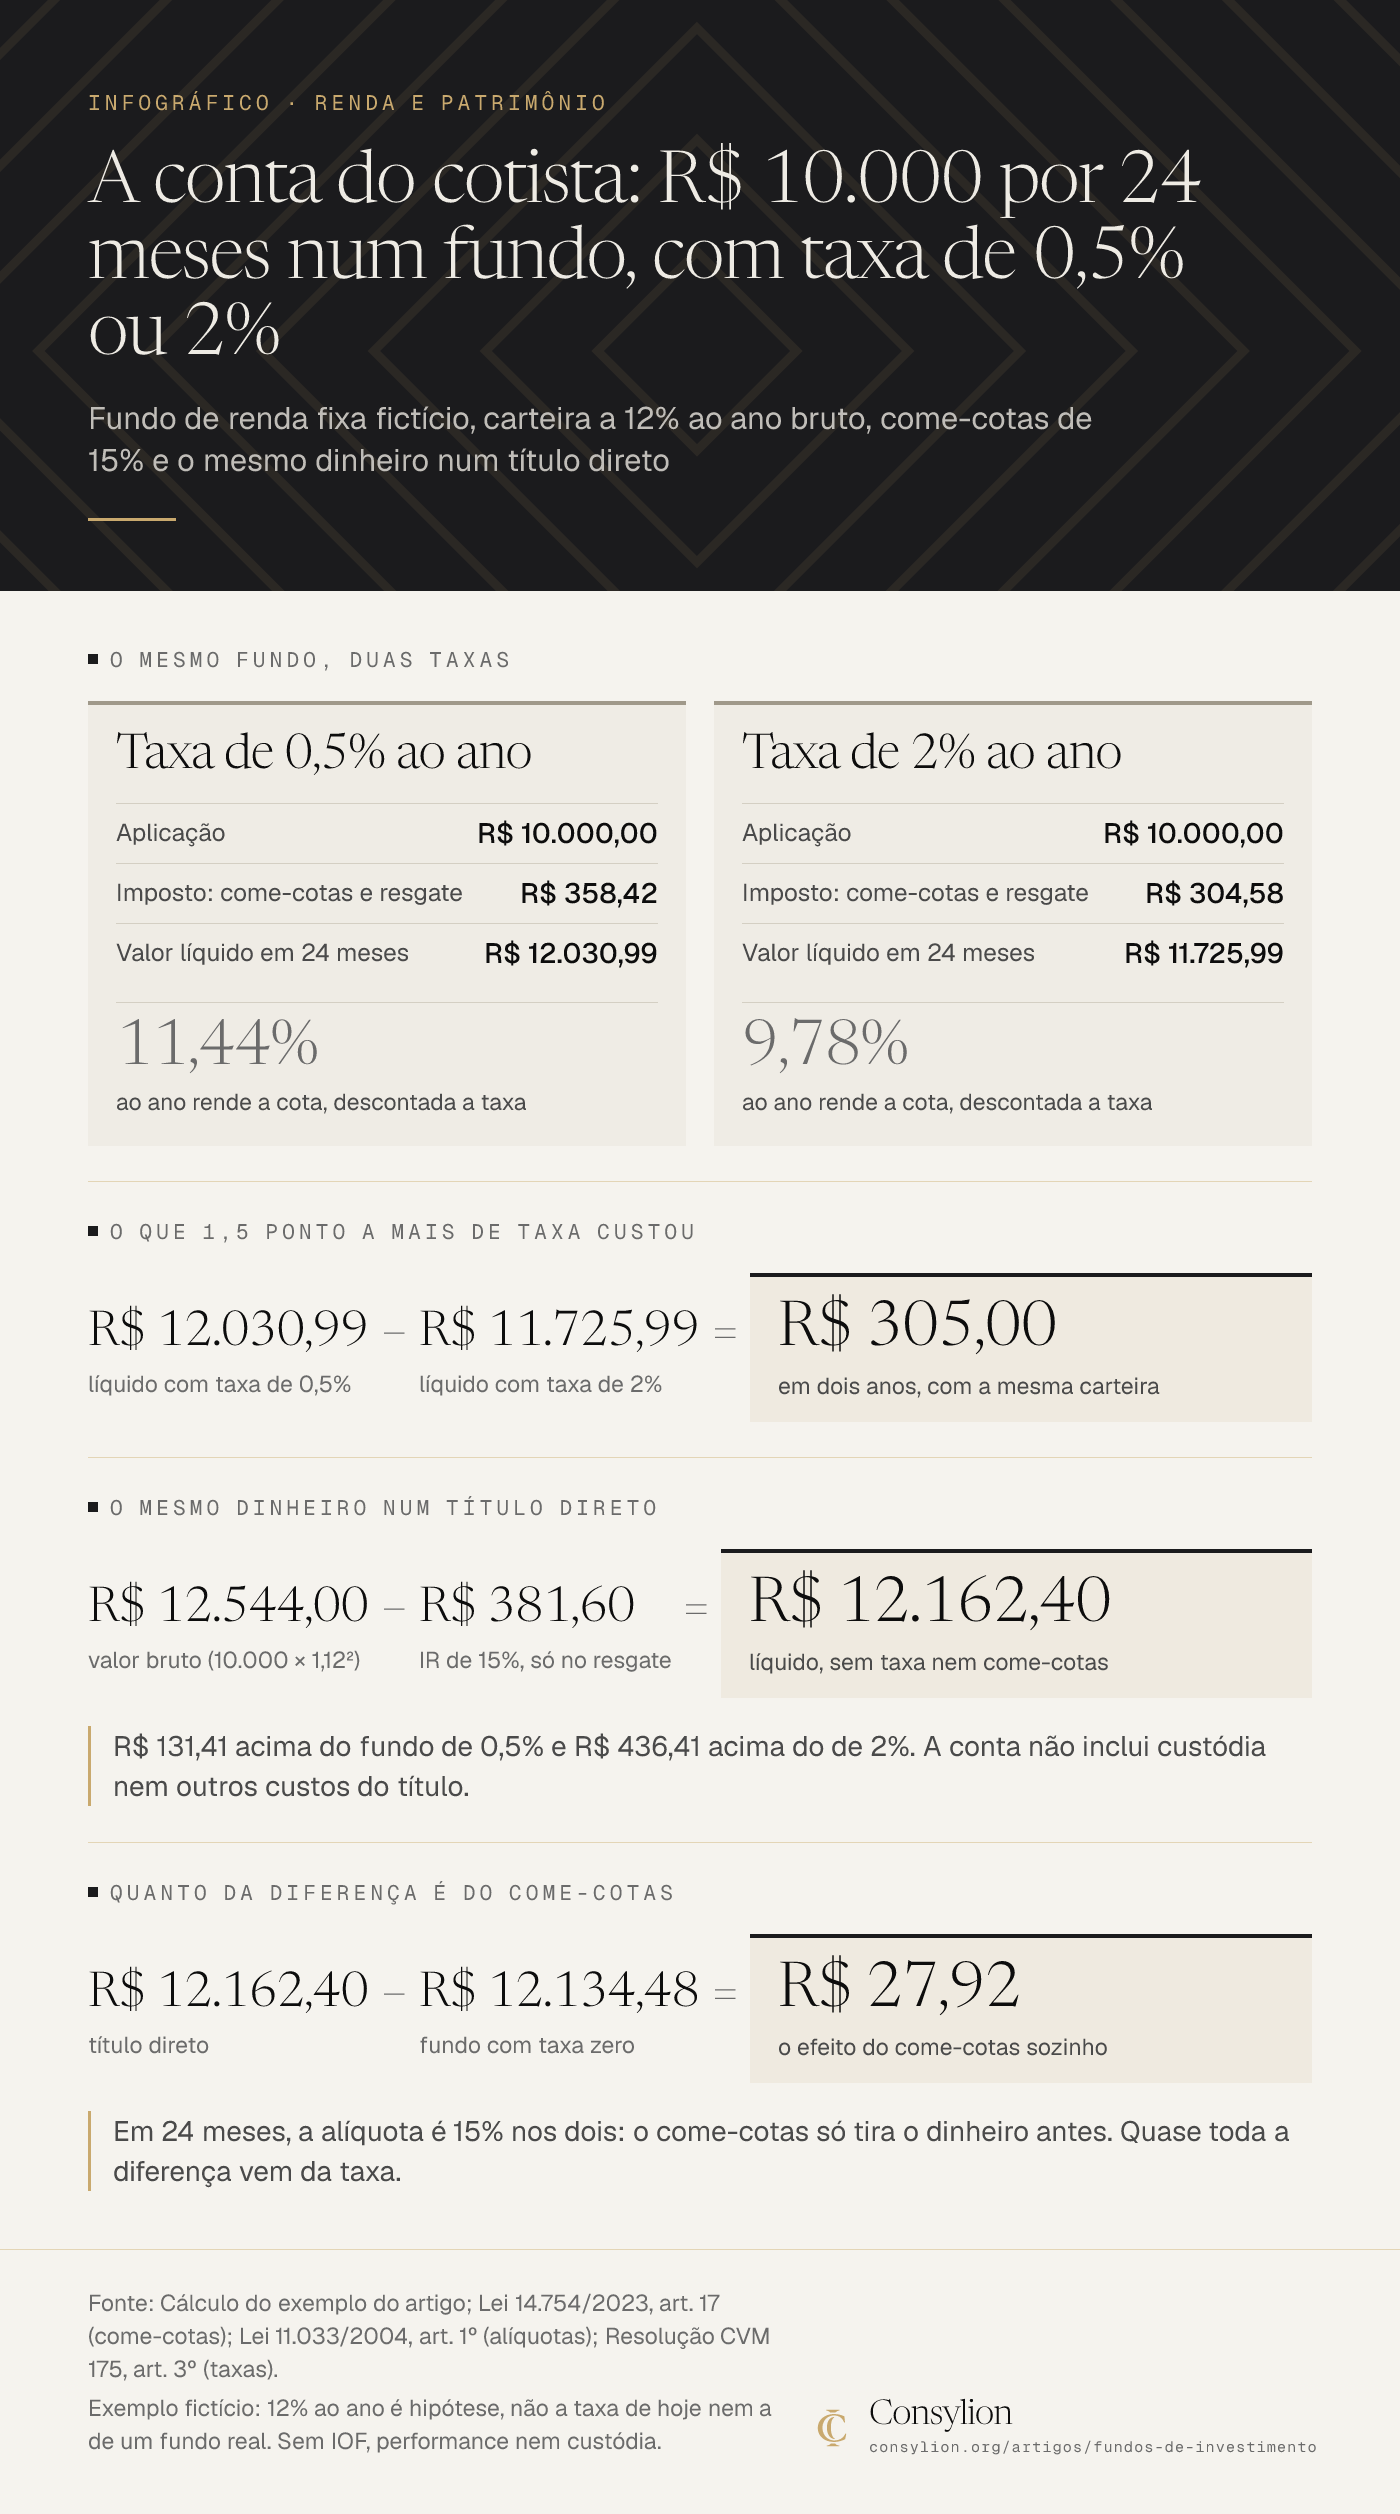
[cálculo] No semestre 1 do fundo de 0,5%, o saldo antes do imposto é R$ 10.556,59; 15% de R$ 556,59 = R$ 83,49, e 10.556,59 − 83,49 = 10.473,10. O imposto soma R$ 358,42 no fundo de 0,5% e R$ 304,58 no de 2%. A diferença entre as duas taxas é de R$ 305,00 (12.030,99 − 11.725,99) em dois anos, com a mesma carteira. Descontada a taxa, a cota rende cerca de 11,44% ao ano no fundo de 0,5% e 9,78% no de 2%.
As cotas diminuem a cada maio e novembro, mas o saldo sobe, porque o rendimento é maior que o imposto. Numa saída em 12 meses, a alíquota final seria 17,5%, e o resgate cobraria os 2,5 pontos que faltam sobre o ganho já tributado.
Fundo ou título direto: o que muda em custo, garantia e prazo
Os mesmos R$ 10.000 num título comprado direto, rendendo os mesmos 12% ao ano, não teriam taxa nem come-cotas: o imposto sai uma vez, no resgate.
Exemplo com números
Os mesmos R$ 10.000 num título direto fictício, 12% ao ano, 24 meses
| Item | Valor |
|---|---|
| Valor bruto (10.000 × 1,12²) | R$ 12.544,00 |
| Imposto de renda (15% de R$ 2.544,00) | R$ 381,60 |
| Valor líquido | R$ 12.162,40 |
| Acima do fundo de 0,5% | R$ 131,41 |
| Acima do fundo de 2% | R$ 436,41 |
Números de exemplo fictício. Troque pelos seus.
[cálculo] 12.544,00 − 381,60 = 12.162,40; 12.162,40 − 12.030,99 = 131,41; 12.162,40 − 11.725,99 = 436,41. Para isolar o come-cotas, refiz o fundo com taxa zero: ele termina em R$ 12.134,48, R$ 27,92 abaixo do título direto. Em 24 meses, a alíquota total é 15% do ganho nos dois casos; o come-cotas só tira o dinheiro antes, e esse dinheiro deixa de render. Quase toda a diferença vem da taxa. A conta não inclui custódia nem outros custos do título.
Infográfico
Ler o infográfico em texto
Fundo de renda fixa fictício, carteira a 12% ao ano bruto, come-cotas de 15% e o mesmo dinheiro num título direto
O mesmo fundo, duas taxas
Taxa de 0,5% ao ano
- Aplicação: R$ 10.000,00
- Imposto: come-cotas e resgate: R$ 358,42
- Valor líquido em 24 meses: R$ 12.030,99
- 11,44%: ao ano rende a cota, descontada a taxa
Taxa de 2% ao ano
- Aplicação: R$ 10.000,00
- Imposto: come-cotas e resgate: R$ 304,58
- Valor líquido em 24 meses: R$ 11.725,99
- 9,78%: ao ano rende a cota, descontada a taxa
O que 1,5 ponto a mais de taxa custou
R$ 12.030,99 − R$ 11.725,99 = R$ 305,00
- R$ 12.030,99: líquido com taxa de 0,5%
- − R$ 11.725,99: líquido com taxa de 2%
- = R$ 305,00: em dois anos, com a mesma carteira
O mesmo dinheiro num título direto
R$ 12.544,00 − R$ 381,60 = R$ 12.162,40
- R$ 12.544,00: valor bruto (10.000 × 1,12²)
- − R$ 381,60: IR de 15%, só no resgate
- = R$ 12.162,40: líquido, sem taxa nem come-cotas
R$ 131,41 acima do fundo de 0,5% e R$ 436,41 acima do de 2%. A conta não inclui custódia nem outros custos do título.
Quanto da diferença é do come-cotas
R$ 12.162,40 − R$ 12.134,48 = R$ 27,92
- R$ 12.162,40: título direto
- − R$ 12.134,48: fundo com taxa zero
- = R$ 27,92: o efeito do come-cotas sozinho
Em 24 meses, a alíquota é 15% nos dois: o come-cotas só tira o dinheiro antes. Quase toda a diferença vem da taxa.
Fonte: Cálculo do exemplo do artigo; Lei 14.754/2023, art. 17 (come-cotas); Lei 11.033/2004, art. 1º (alíquotas); Resolução CVM 175, art. 3º (taxas). Exemplo fictício: 12% ao ano é hipótese, não a taxa de hoje nem a de um fundo real. Sem IOF, performance nem custódia.
Para a conta do título com a taxa do dia, use o simulador de investimentos. Além do dinheiro, três pontos mudam, e não digo qual lado é melhor:
| O que comparar | Fundo | Título comprado direto |
|---|---|---|
| Garantia | a cota não tem FGC, mesmo quando o fundo compra CDB | o CDB tem FGC até R$ 250.000 por CPF e instituição ou conglomerado |
| Prazo de resgate | o que a lâmina e o regulamento fixam | o que a oferta do título permite |
| Quem decide | o gestor, dentro da política do fundo | você |
A garantia vem do Regulamento do FGC, no texto consolidado do Banco Central, art. 2º, § 1º, V: ficam fora os créditos de titularidade de fundos (o CDB que o próprio fundo compra) e os representados por cotas de fundos (a sua cota). O gov.br/investidor resume: "Fundos de investimento não contam com garantia do Fundo Garantidor de Créditos (FGC)."
Como consultar um fundo na CVM e ler a lâmina
A lâmina é o resumo oficial do fundo, e a CVM a publica. Os passos são o meu critério de leitura, não norma.
Passo a passo
- Ache o CNPJ do fundo ou da classe no material do distribuidor ou no extrato. Pronto quando você tem o número.
- Abra a consulta de lâmina da CVM com o CNPJ ou parte do nome. O regulamento fica na consulta de fundos da CVM, em "Regulamentos e Documentos Relacionados". Pronto quando os dois estão abertos.
- Leia a lâmina antes do gráfico. Pelo Suplemento B da Resolução CVM 175, ela traz a política de investimentos, as 5 espécies de ativos em que a carteira mais se concentra, o risco numa escala de 1 a 5 e a taxa total de despesas. Pronto quando você anotou o risco e o custo.
- Confira o prazo de resgate: a lâmina diz em quantos dias o resgate é pago depois do pedido. Pronto quando você sabe se cabe no prazo do seu dinheiro.
- Veja os riscos e a responsabilidade. Os até 5 principais fatores de risco ficam no termo de adesão (art. 29). Pronto quando você sabe se a classe é de responsabilidade limitada.
O erro mais comum com fundos de investimento
O erro que mais custa é escolher pelo rendimento do ano passado. O gov.br/investidor avisa que "a rentabilidade passada não representa garantia de rentabilidade futura". Outros três:
- Achar que tem FGC porque o fundo compra CDB. Nem a cota nem o CDB dentro do fundo têm a cobertura.
- Pôr a reserva de emergência num fundo que paga o resgate muitos dias depois do pedido.
- Ignorar a taxa porque ela "não aparece". No exemplo, 1,5 ponto a mais custou R$ 305,00 em dois anos.
Modelo pronto: as 6 perguntas para ler um fundo
São seis perguntas, critério da Consylion e não norma. Se a resposta 4 não cabe no prazo do seu dinheiro, eu pararia ali.
Modelo pronto para copiar
As 6 perguntas para ler um fundo antes de aplicar
| Pergunta | Onde achar | Resposta do fundo |
|---|---|---|
| 1. Que tipo de fundo é e o que o gestor pode comprar? | Lâmina (política e 5 espécies de ativos) | |
| 2. Quanto custa no total? | Lâmina (taxas e taxa total de despesas) | |
| 3. Qual o risco de 1 a 5 e os principais fatores de risco? | Lâmina e termo de adesão | |
| 4. Em quantos dias o dinheiro volta depois do pedido? | Lâmina e regulamento | |
| 5. Tem come-cotas e qual tabela de imposto se aplica? | Tipo do fundo e prazo médio da carteira | |
| 6. A classe tem responsabilidade limitada? | Nome da classe e consulta da CVM |
Exercício de 15 minutos
Mão na massa · 30 minutos
Um fundo, a lâmina e a sua conta
- Minutos 0 a 3: pegue um fundo que te ofereceram ou que você tem e anote o CNPJ.
- Minutos 3 a 7: abra a lâmina na CVM. Só a classe aberta ao público em geral é obrigada a ter lâmina (Anexo I, art. 14); sem ela, use o regulamento e o termo de adesão.
- Minutos 7 a 12: responda as 6 perguntas.
- Minutos 12 a 15: refaça a conta do cotista com a taxa real do fundo e a alíquota do seu prazo.
- Pronto quando: você tem as 6 respostas e um valor líquido em reais.
Com o custo, o prazo de resgate e o risco escritos, o fundo deixa de ser promessa de gráfico e vira uma decisão que você entende. Volte à escada de como ganhar dinheiro para ver onde ele entra no seu plano e, para o seu caso, converse com um profissional habilitado pela CVM.
Antes de olhar quanto o fundo rendeu, descubra quanto ele cobra e quando devolve o seu dinheiro.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A Resolução CVM 175 (cota, classes, responsabilidade do cotista, taxas, lâmina e termo de adesão), a página de fundos do gov.br/investidor, a Lei 14.754/2023 (come-cotas e fundo de ações), as Leis 11.033/2004 e 11.053/2004 (alíquotas), o Decreto 6.306/2007 (IOF), o Regulamento do FGC e o critério da Consylion de ler custo, risco e prazo de resgate antes do rendimento. As 13 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa física que recebeu a oferta de um fundo do banco ou da corretora e quer entender quanto ele custa, como é tributado e em quantos dias devolve o dinheiro.
- Quem já tem um fundo e quer refazer a conta do que sobra no bolso depois da taxa e do come-cotas.
- Limites
- Não indico fundo, gestora, banco nem tipo de fundo e não prometo rendimento: os 12% ao ano do exemplo são uma hipótese para a conta, e rentabilidade passada não garante a futura.
- Não substitui profissional habilitado pela CVM nem contador para o seu caso, nem a leitura do regulamento do fundo que você vai comprar.
- As regras de imposto valem na data de revisão (13/11/2026). Fundos imobiliários, previdência e fundos estruturados têm regras próprias e ficam fora deste guia.
- Na prática
- A lâmina e o regulamento do fundo (no distribuidor ou na consulta da CVM pelo CNPJ), uma calculadora ou planilha e 15 minutos para o exercício final.
- Como medir o resultado
- Você responde as 6 perguntas sobre um fundo real a partir da lâmina, do regulamento ou do termo de adesão.
- Você refaz a conta do cotista com a taxa real do fundo e chega ao valor líquido no prazo em que pretende manter o dinheiro.
- Quando revisar
- O art. 17 da Lei 14.754/2023 (come-cotas) ou a tabela da Lei 11.033/2004 mudarem.
- A CVM alterar a Resolução CVM 175 ou o conteúdo obrigatório da lâmina.
- O Regulamento do FGC mudar o que fica fora da cobertura.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Renda fixa: como funciona, IR, FGC e a conta de R$ 10 mil
Renda fixa: o que é, como rende, imposto de renda, FGC e a conta de R$ 10.000 em CDB, LCI e poupança em 720 dias. Sem indicar produto nem banco.
Ler o próximo →Perguntas frequentes
- Fundo de investimento rende todo dia?
- Pela Resolução CVM 175, art. 14, o valor da cota é o patrimônio líquido da classe dividido pelo número de cotas. Nas classes abertas, o administrador calcula e divulga esse valor todo dia; se a classe não oferece liquidez diária, na periodicidade que o regulamento fixa (Anexo I, art. 22). Isso não quer dizer que o fundo só suba. O gov.br/investidor avisa que o valor das cotas pode aumentar ou diminuir conforme o desempenho dos ativos da carteira.
- Fundo de investimento em ações tem come-cotas?
- Não. Pela Lei 14.754/2023, art. 24, o fundo de ações paga 15% de imposto de renda só na distribuição, na amortização ou no resgate, sem a cobrança de maio e novembro. Para isso, a carteira precisa ter pelo menos 67% em ações (art. 21). Se o fundo sair desse limite fora das exceções da lei, o cotista passa para a regra geral do come-cotas.
- O que mudou com a Resolução CVM 175?
- A norma permite que um fundo tenha classes de cotas com patrimônios separados: cada classe responde só pelas próprias obrigações (art. 5º). O regulamento também pode limitar a responsabilidade do cotista ao valor que ele subscreveu (art. 18). Sem essa limitação, os cotistas respondem por patrimônio líquido negativo. Pelo gov.br/investidor, a classe limitada traz "Responsabilidade Limitada" no nome.
- Quanto preciso para começar a investir num fundo?
- Depende do fundo. O valor mínimo de aplicação está nas condições de investimento da lâmina, que também pode informar que não há mínimo. Um mínimo baixo não diz nada sobre o custo, o risco ou o prazo de resgate. Leia esses três antes.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioFundos imobiliários (FII): como funcionam, riscos e IRFII, o fundo de investimento imobiliário: como funciona, de onde vem o rendimento, os riscos e o imposto de renda de 2026, com a conta em reais.
- Renda e PatrimônioSelic: o que é, quem define e o que muda na sua parcelaSelic: o que é, quem define e como afeta o crédito e a renda fixa, com a conta de R$ 60 mil em 48 meses e de R$ 10.000 por um ano. Sem prever juros.
- Renda e PatrimônioCDI: o que é e como ler 100% do CDI, com a contaCDI: o que é, como a Selic se liga a ele, o que significa 100% do CDI e a conta de R$ 10.000 em um ano, bruto e líquido de imposto. Sem indicar produto.
Fontes citadas
- 01 CVM: Resolução CVM 175, Parte Geral, texto consolidado (arts. 3º, 4º, 5º, 14, 18 e 29)
- 02 CVM: Resolução CVM 175, Anexo Normativo I (fundos de investimento financeiro: tipos, lâmina e taxa de performance)
- 03 CVM: Resolução CVM 175, Suplementos (Suplemento B, conteúdo da lâmina)
- 04 gov.br/investidor (CVM): fundos de investimentos
- 05 Câmara dos Deputados: Lei nº 14.754/2023, arts. 17, 21 e 24 (come-cotas e fundo de ações), norma atualizada
- 06 Normas.leg.br: Lei nº 11.033/2004, art. 1º (tabela regressiva), texto compilado
- 07 Normas.leg.br: Lei nº 11.053/2004, art. 6º (fundos de curto prazo)
- 08 Receita Federal: Instrução Normativa RFB nº 1.585/2015, arts. 3º, 8º e 9º (fundos de curto e longo prazo)
- 09 Câmara dos Deputados: Decreto nº 6.306/2007, art. 32 e Anexo (IOF no resgate), norma atualizada
- 10 Banco Central: Regulamento do FGC, Anexo II da Resolução CMN nº 4.222/2013 (texto consolidado, v19), art. 2º
- 11 Senado Federal: MPV 1.303/2025, situação (perda de eficácia em 08/10/2025)
- 12 CVM: consulta de fundos de investimento por participante
- 13 CVM: consulta de lâmina de fundo