
Renda e Patrimônio· Investimentos
CDB: como funciona, quanto rende e o que o FGC cobre
"Meu banco oferece um CDB de 100% do CDI e outro oferece 110%. Qual é melhor, e o que acontece se o banco quebrar?" Eu respondo na ordem inversa: o que acontece depende de quanto dinheiro você já tem naquele banco, e qual é melhor depende do prazo. O percentual vem depois.
O CDB (Certificado de Depósito Bancário) é uma promessa de pagamento futuro emitida por um banco para captar recursos, segundo o gov.br/investidor. Na prática, você empresta dinheiro ao banco: ele é o devedor, você é o credor. O instinto é escolher o maior percentual. Antes dele vêm duas contas: quanto sobra depois do imposto no seu prazo, e quanto do seu dinheiro já está no mesmo banco, além do que o FGC cobre.
Aqui eu faço a conta do resgate com números fictícios e mostro o limite do FGC com um exemplo. Não indico banco nem CDB. Este artigo é um degrau da escada de como ganhar dinheiro: primeiro a dívida cara e a reserva, depois o veículo. As regras foram conferidas nas fontes oficiais em 18/10/2026.
CDB: o que é e como o rendimento é definido
Quem emite CDB é uma instituição autorizada: a Resolução CMN 4.812/2020 autoriza as sociedades de crédito, financiamento e investimento a emitir, e lista bancos que captam por depósitos a prazo, com ou sem certificado. O gov.br acrescenta que o CDB é um título negociável.
A forma de rendimento muda de oferta para oferta. O Caderno de Fórmulas da B3 descreve a conta de papéis com juros prefixados, com remuneração por um percentual da taxa DI e com juros fixos combinados a um índice de preços (IPCA, IGP-M). Os nomes de mercado para esses três jeitos são:
- Pré-fixado: a taxa é combinada na aplicação.
- Pós-fixado: o rendimento acompanha uma taxa de referência, em geral um percentual do CDI, como 100% ou 110%.
- Híbrido: uma taxa fixa somada a um índice de preços, como o IPCA, a inflação oficial.
Para o resto do artigo, o foco é o pós-fixado em percentual do CDI, o mais buscado.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
O que é CDI e o que significa 100% do CDI
A B3 apura a Taxa DI a partir de operações de depósitos interfinanceiros pré-fixados, pactuadas por um dia útil, entre instituições de conglomerados diferentes. É a taxa que as ofertas chamam de CDI quando escrevem "100% do CDI": o CDB pós-fixado paga um percentual dela.
A regra de cálculo está no Caderno da B3 (item 6.1.2). O fator acumulado é o produto, dia útil a dia útil, de 1 + TDI × (percentual ÷ 100), com TDI = (1 + CDI)^(1/252) − 1. O percentual multiplica a taxa diária, não a taxa do ano. Por isso 110% do CDI não rende "110% do que rende 100%" nem (1 + CDI)^1,1, e a conta mais abaixo mostra a diferença em reais.
O CDI muda quando o Banco Central muda os juros. Neste artigo, suponha CDI de 13,65% ao ano, só para a conta. Não é o CDI de hoje: o do dia está no site do Banco Central, e é ele que você coloca na conta do exercício final.
Quanto sobra no bolso: a conta do resgate e o imposto
Imposto de renda, IOF e o dia que muda a faixa
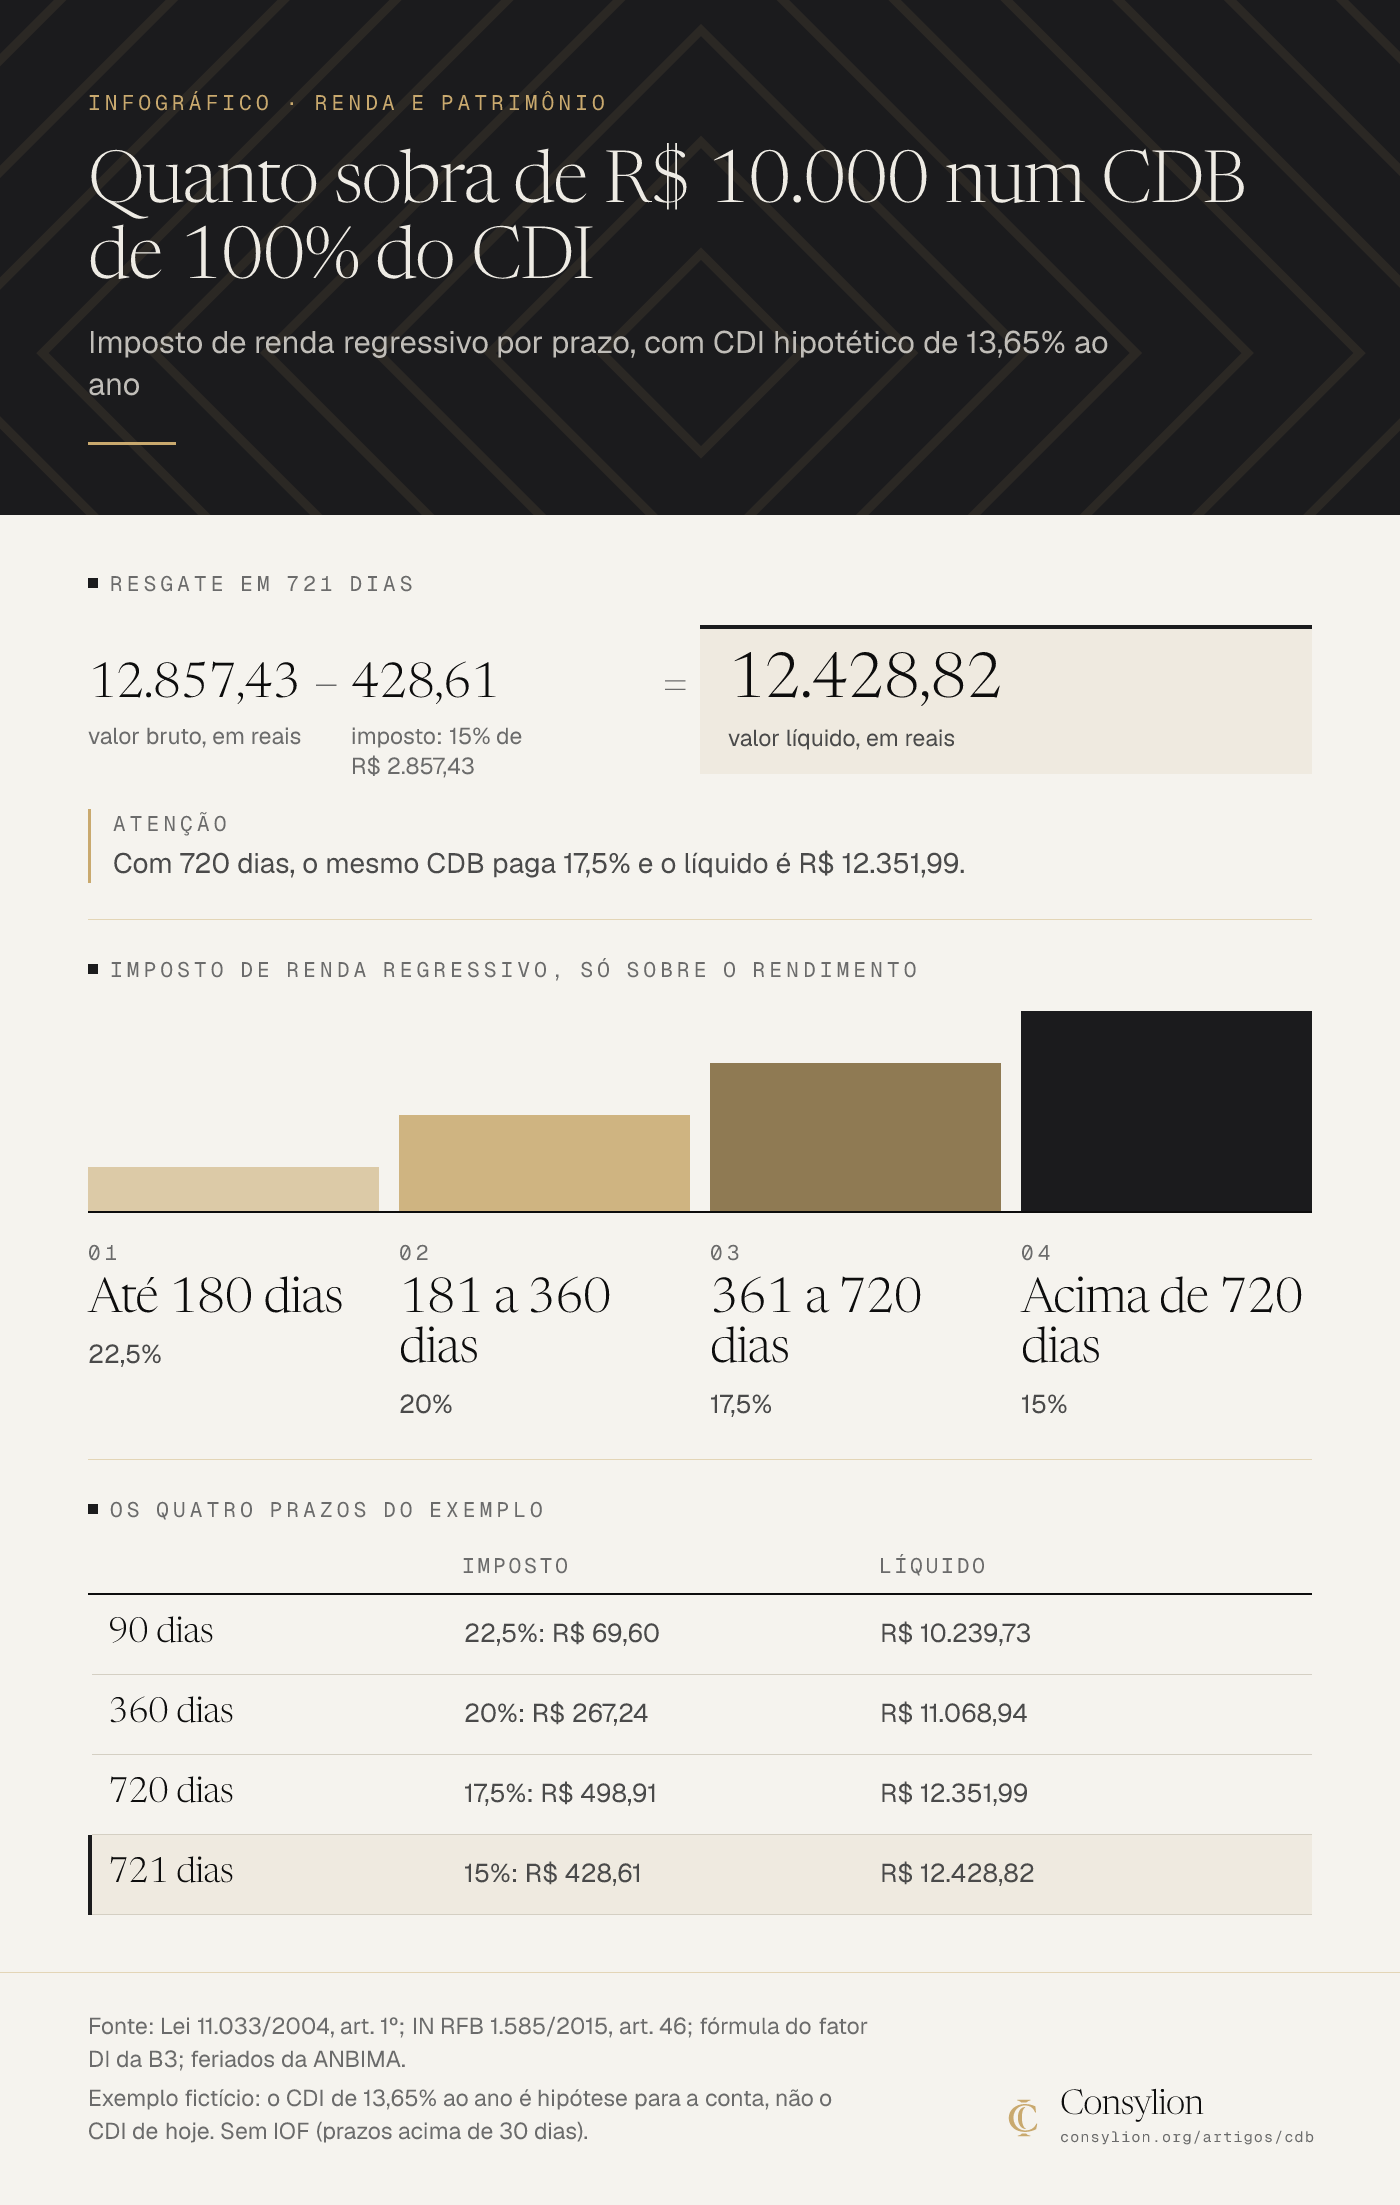
O imposto de renda incide só sobre o rendimento, com alíquota que cai com o prazo. A Lei 11.033/2004, art. 1º, fixa 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias.
A base é a diferença entre o valor do resgate, líquido do IOF, e o valor aplicado, conforme a IN RFB 1.585/2015, art. 46, § 1º. O imposto é retido na fonte, de forma exclusiva: o rendimento não entra na declaração de ajuste anual, diz a Receita (IRPF 2026, pergunta 735).
O IOF só aparece no resgate com menos de 30 dias. Pelo Decreto 6.306/2007, ele é limitado ao rendimento e vai de 96% dele no primeiro dia a zero no 30º. Como os prazos abaixo passam de 30 dias, o exemplo não tem IOF.
Um detalhe que alguns sites erram: a lei diz "acima de 720 dias" para a faixa de 15%. Logo 720 dias ainda pagam 17,5%, e a alíquota de 15% começa em 721.
A conta com números
Imagine R$ 10.000 aplicados em 20/10/2026 num CDB pós-fixado de 100% do CDI, com o CDI de 13,65% ao ano constante, só como hipótese. Os resgates caem em dias úteis, pelos feriados nacionais da ANBIMA. O bruto é truncado nos centavos e o imposto, arredondado. Os números são fictícios: o CDB real depende do CDI de cada dia.
Exemplo com números
R$ 10.000 em CDB de 100% do CDI, com CDI hipotético de 13,65% ao ano
| Resgate | Prazo | Dias úteis | Bruto | Rendimento | Imposto | Líquido | Rent. líquida |
|---|---|---|---|---|---|---|---|
| 18/01/2027 (segunda) | 90 dias | 60 | R$ 10.309,33 | R$ 309,33 | 22,5% = R$ 69,60 | R$ 10.239,73 | 2,40% |
| 15/10/2027 (sexta) | 360 dias | 247 | R$ 11.336,18 | R$ 1.336,18 | 20% = R$ 267,24 | R$ 11.068,94 | 10,69% |
| 09/10/2028 (segunda) | 720 dias | 494 | R$ 12.850,90 | R$ 2.850,90 | 17,5% = R$ 498,91 | R$ 12.351,99 | 23,52% |
| 10/10/2028 (terça) | 721 dias | 495 | R$ 12.857,43 | R$ 2.857,43 | 15% = R$ 428,61 | R$ 12.428,82 | 24,29% |
Números de exemplo fictício. Troque pelos seus.
[cálculo] Em 90 dias: 10.309,33 − 10.000 = 309,33 de rendimento; 22,5% de 309,33 = 69,60; 10.309,33 − 69,60 = 10.239,73. De 720 para 721 dias, o líquido sobe R$ 76,83 (12.428,82 − 12.351,99). Se o bruto de 721 dias fosse tributado a 17,5%, o líquido seria R$ 12.357,38 (12.857,43 − 500,05); a mudança de faixa sozinha vale R$ 71,44. Um dia de calendário mexeu mais no seu bolso do que um dia de rendimento, e o percentual do CDI não mostra isso.
Infográfico
Ler o infográfico em texto
Imposto de renda regressivo por prazo, com CDI hipotético de 13,65% ao ano
Resgate em 721 dias
12.857,43 − 428,61 = 12.428,82
- 12.857,43: valor bruto, em reais
- − 428,61: imposto: 15% de R$ 2.857,43
- = 12.428,82: valor líquido, em reais
Atenção: Com 720 dias, o mesmo CDB paga 17,5% e o líquido é R$ 12.351,99.
Imposto de renda regressivo, só sobre o rendimento
- Até 180 dias: 22,5%
- 181 a 360 dias: 20%
- 361 a 720 dias: 17,5%
- Acima de 720 dias: 15%
Os quatro prazos do exemplo
| Imposto | Líquido | |
|---|---|---|
| 90 dias | 22,5%: R$ 69,60 | R$ 10.239,73 |
| 360 dias | 20%: R$ 267,24 | R$ 11.068,94 |
| 720 dias | 17,5%: R$ 498,91 | R$ 12.351,99 |
| 721 dias | 15%: R$ 428,61 | R$ 12.428,82 |
Fonte: Lei 11.033/2004, art. 1º; IN RFB 1.585/2015, art. 46; fórmula do fator DI da B3; feriados da ANBIMA. Exemplo fictício: o CDI de 13,65% ao ano é hipótese para a conta, não o CDI de hoje. Sem IOF (prazos acima de 30 dias).
100% ou 110% do CDI?
Com as mesmas hipóteses, a mesma aplicação de R$ 10.000 por 721 dias, em duas ofertas fictícias, fica assim:
Exemplo com números
100% x 110% do CDI, 721 dias (ofertas fictícias, CDI hipotético de 13,65%)
| Oferta | Bruto | Rendimento | Imposto (15%) | Líquido |
|---|---|---|---|---|
| 100% do CDI | R$ 12.857,43 | R$ 2.857,43 | R$ 428,61 | R$ 12.428,82 |
| 110% do CDI | R$ 13.184,58 | R$ 3.184,58 | R$ 477,69 | R$ 12.706,89 |
Números de exemplo fictício. Troque pelos seus.
[cálculo] A oferta de 110% rende R$ 278,07 a mais depois do imposto (12.706,89 − 12.428,82). No rendimento bruto, a diferença é de 11,45% (3.184,58 ÷ 2.857,43 − 1), e não de 10%, porque os juros se acumulam dia a dia. Dez pontos a mais no percentual valeram R$ 278,07 em dois anos, nesta hipótese. Para saber o que valem na sua oferta, faça a conta com o CDI do dia no simulador de investimentos do portal.
CDB é seguro? O que o FGC cobre e o que não cobre
O risco do CDB é o do emissor: se o banco não pagar, você é um credor dele. O Fundo Garantidor de Créditos (FGC) é um limite de proteção, não um cofre sem teto. O Regulamento do FGC, no texto consolidado do Banco Central, define os limites (art. 2º, §§ 2º e 3º):
- R$ 250.000 por pessoa contra a mesma instituição associada, ou contra todas as instituições associadas do mesmo conglomerado financeiro;
- R$ 1.000.000 a cada período de quatro anos consecutivos, somando todas as instituições.
O regulamento lista "depósitos a prazo, com ou sem emissão de certificado", e não escreve a sigla CDB. O enquadramento do CDB nessa categoria vem da Resolução CMN 4.812/2020, e o gov.br também trata o FGC como proteção dos títulos bancários. Não estão cobertos, entre outros, instrumentos com cláusula de subordinação e recursos captados no exterior.
Exemplo com números
Limite do FGC no mesmo conglomerado (valores fictícios)
| Item | Valor |
|---|---|
| CDB no banco A | R$ 180.000 |
| Poupança no banco B, do mesmo conglomerado | R$ 120.000 |
| Total contra o conglomerado | R$ 300.000 |
| Coberto pelo FGC (limite por CPF e conglomerado) | R$ 250.000 |
| Acima do limite | R$ 50.000 |
Números de exemplo fictício. Troque pelos seus.
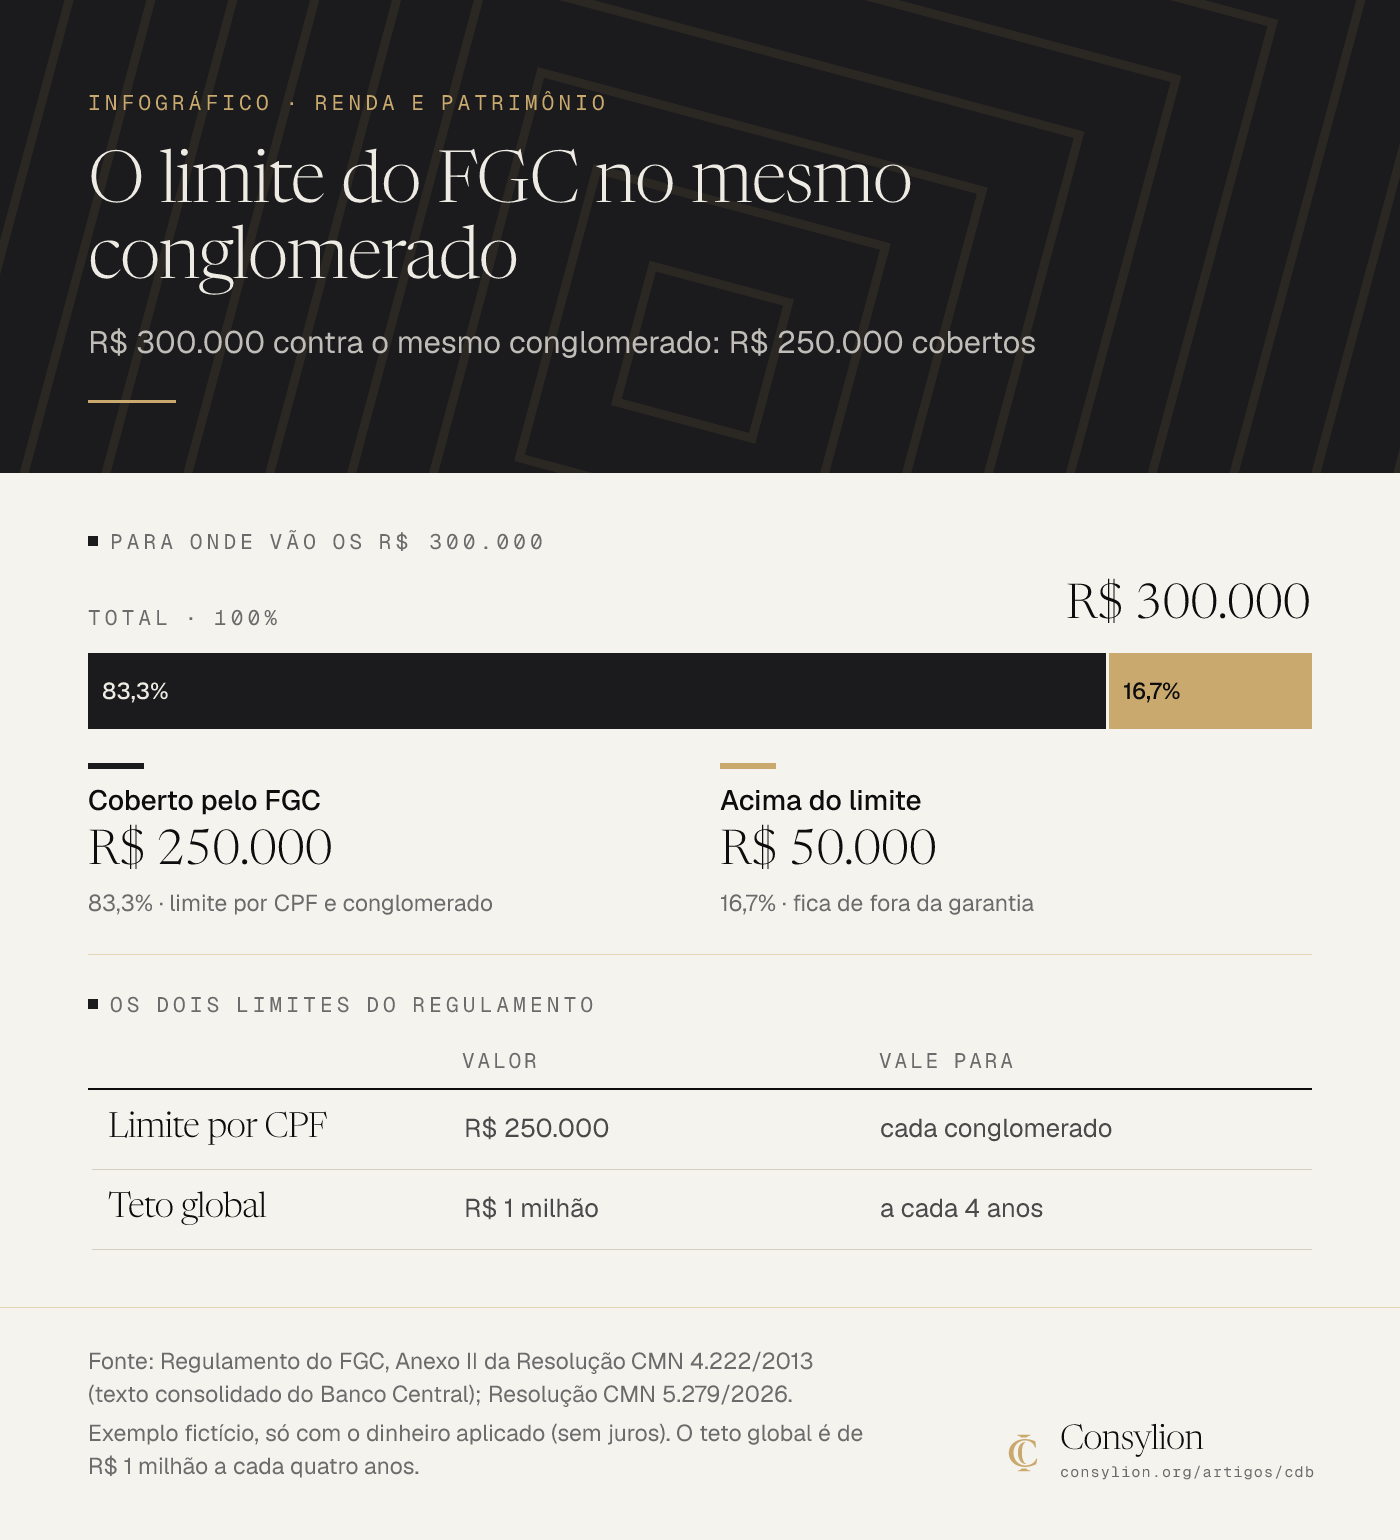
[cálculo] 180.000 + 120.000 = 300.000; 300.000 − 250.000 = 50.000. Os créditos de cada credor, identificado por CPF, contra as instituições do mesmo conglomerado se somam (art. 2º, § 4º, II).
O exemplo considera só o dinheiro aplicado. Na decretação da intervenção ou da liquidação, o limite vale o vigente nessa data e o valor garantido deixa de ser corrigido pelos índices do contrato, conforme a Resolução CMN 5.279/2026.
Sobre a corretora: o regulamento fala em garantia contra a instituição associada, e a titularidade do investimento intermediado se prova com a nota de negociação (art. 2º, § 4º, III). A norma não diz que a corretora responde pelo banco; eu leio que o risco continua sendo do emissor.
Infográfico
Ler o infográfico em texto
R$ 300.000 contra o mesmo conglomerado: R$ 250.000 cobertos
Para onde vão os R$ 300.000
| Parte | Valor | % do total |
|---|---|---|
| Coberto pelo FGC (limite por CPF e conglomerado) | R$ 250.000 | 83,3% |
| Acima do limite (fica de fora da garantia) | R$ 50.000 | 16,7% |
| Total | R$ 300.000 | 100% |
Os dois limites do regulamento
| Valor | Vale para | |
|---|---|---|
| Limite por CPF | R$ 250.000 | cada conglomerado |
| Teto global | R$ 1 milhão | a cada 4 anos |
Fonte: Regulamento do FGC, Anexo II da Resolução CMN 4.222/2013 (texto consolidado do Banco Central); Resolução CMN 5.279/2026. Exemplo fictício, só com o dinheiro aplicado (sem juros). O teto global é de R$ 1 milhão a cada quatro anos.
Como comparar duas ofertas de CDB, passo a passo
Estes passos são o meu critério para comparar, e não uma norma. Nenhum deles diz qual CDB escolher.
Passo a passo
- Defina o prazo do dinheiro. Escreva para que ele é e quando vai usá-lo. Pronto quando a frase tem uma data.
- Confira dívida cara e reserva. Eu começaria pela dívida cara: o juro dela costuma pesar mais que o rendimento líquido do CDB. Compare as taxas. Reserva evita resgate errado. Pronto quando você sabe quanto está livre.
- Faça a conta do líquido no seu prazo. Use o CDI do dia, o percentual de cada oferta e a faixa do imposto. Pronto quando você tem dois valores em reais.
- Veja a liquidez. Leia se dá para resgatar antes do vencimento e o que acontece com o rendimento. Pronto quando você sabe o custo de precisar do dinheiro antes.
- Some o emissor e o limite. Calcule quanto você já tem no mesmo banco ou conglomerado e compare com R$ 250.000. Pronto quando o total está escrito.
CDB, poupança, Tesouro Direto e LCI/LCA: o que muda
Comparo como funciona, a garantia e o imposto, não o rendimento. Nenhuma fonte que abri diz qual é mais seguro ou rende mais.
- Poupança: a remuneração é definida por lei (a Lei 8.177/1991, art. 12, depende da meta da Selic), e os rendimentos da poupança de pessoa física são isentos (IN RFB 1.585/2015, art. 55, I). Está na lista do FGC.
- Tesouro Direto: você compra títulos públicos emitidos pelo Governo Federal, que, segundo o gov.br/investidor, são "garantidos pelo Tesouro Nacional". Não é o FGC. Veja Tesouro Direto: como funciona.
- LCI e LCA: a remuneração é isenta de imposto de renda para pessoa física, na fonte e na declaração, conforme o art. 3º, II (LCI) e IV (LCA), da Lei 11.033/2004. O regulamento do FGC cita as duas entre os instrumentos cobertos.
Se a isenção compensa um percentual menor, depende do prazo e do CDI. O simulador do portal compara os três no mesmo prazo.
Erros comuns com CDB
- Olhar só o percentual do CDI. Sem prazo e sem emissor, ele é só um número.
- Esquecer o imposto no seu prazo. A diferença entre 720 e 721 dias foi R$ 76,83 no exemplo.
- Resgatar antes do prazo numa oferta sem liquidez. O banco pode aplicar um deságio, como diz o gov.br.
- Concentrar mais de R$ 250.000 no mesmo conglomerado. O que passa do limite fica sem a garantia.
- Achar que a corretora responde pelo risco do banco. A norma fala em garantia contra a instituição emissora.
- Tratar o FGC como garantia sem limite. São R$ 250.000 por CPF e conglomerado, e R$ 1 milhão a cada quatro anos.
Modelo pronto: as 5 perguntas para comparar duas ofertas de CDB
São cinco perguntas, critério da Consylion e não norma. A coluna do meio dá o raciocínio, e a última você preenche.
Modelo pronto para copiar
5 perguntas para comparar duas ofertas de CDB
| Pergunta | Por que ela vem aqui | Oferta A | Oferta B |
|---|---|---|---|
| 1. Para que é o dinheiro e quando vou precisar dele? | O prazo decide a faixa do imposto e a liquidez que importa | ||
| 2. Quanto sobra depois do imposto no meu prazo? | O percentual alto perde sentido se o líquido não bate | ||
| 3. Posso resgatar antes sem perder rendimento? | Liquidez diária ou só no vencimento muda o risco | ||
| 4. Quem é o emissor e quanto já tenho nele ou no conglomerado? | O FGC cobre até R$ 250.000 por CPF e conglomerado | ||
| 5. Dívida cara e reserva já estão resolvidas? | Sem isso, o risco é resgatar na hora errada |
Se a resposta à pergunta 5 for "não", eu começaria por ela. Para uma empresa, o fluxo de caixa mostra quanto sobra para investir.
Exercício de 15 minutos
Mão na massa · 30 minutos
Seu prazo, seu banco e a conta do resgate
- Minutos 0 a 3: escreva para que é o dinheiro e em que prazo vai usá-lo.
- Minutos 3 a 6: some quanto você já tem no mesmo banco ou conglomerado, em CDB, poupança e outros depósitos.
- Minutos 6 a 12: pegue o CDI do dia no site do Banco Central e refaça a conta do resgate para o seu prazo, com a faixa de imposto correspondente.
- Minutos 12 a 15: preencha as 5 perguntas para as duas ofertas que você está comparando.
- Pronto quando: você tem o prazo, o total no mesmo conglomerado, o líquido em reais e as 5 respostas.
Com o prazo e o total no mesmo banco escritos, o CDB deixa de ser disputa de percentual e vira decisão com data. Para o seu caso, converse com um profissional habilitado pela CVM.
Antes de olhar o percentual, descubra o prazo do dinheiro e quanto dele está no mesmo banco.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A Lei 11.033/2004 e a IN RFB 1.585/2015 (imposto), o Decreto 6.306/2007 (IOF), o Regulamento do FGC no texto consolidado do Banco Central, o Caderno de Fórmulas da B3, a página de títulos bancários do gov.br/investidor e o critério da Consylion de definir o prazo do dinheiro e a exposição ao mesmo banco antes de olhar o percentual do CDI. As 15 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa física que quer entender como o CDB funciona, quanto sobra depois do imposto e o que o FGC cobre.
- Quem já resolveu a dívida cara e a reserva e quer aprender a comparar ofertas de CDB.
- Limites
- Não indico banco, emissor nem oferta de CDB e não prometo rendimento: o CDI de 13,65% ao ano é uma hipótese só para a conta, não o CDI de hoje.
- Não substitui orientação de profissional habilitado pela CVM nem de contador para o seu caso.
- As regras de imposto e de FGC valem na data de revisão (18/10/2026), os números do exemplo são fictícios e as 5 perguntas são critério meu, não norma.
- Na prática
- Uma calculadora ou planilha, o CDI do dia no site do Banco Central, a oferta que você está olhando por escrito e 15 minutos para o exercício final.
- Como medir o resultado
- Você consegue dizer, em uma frase, o prazo do dinheiro e quanto dele já está no mesmo banco ou conglomerado, antes de comparar ofertas.
- A conta do resgate, feita com o CDI do dia, mostra o valor líquido no prazo que você pensa em manter.
- Quando revisar
- A tabela de imposto de renda da renda fixa (Lei 11.033/2004) ou a regra de IOF mudarem.
- O limite ou as regras do FGC (Resolução CMN 4.222/2013) mudarem.
- Uma nova regra de tributação de CDB, LCI ou LCA for aprovada.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Tesouro Direto: como funciona, o que custa e o imposto
Tesouro Direto: como funciona, os tipos de título, a custódia, o imposto de renda e a conta de R$ 10.000 até o resgate. Sem indicar título.
Ler o próximo →Perguntas frequentes
- CDB tem liquidez diária? Posso resgatar a qualquer momento?
- Depende da oferta. Algumas permitem resgatar em dias úteis, outras só no vencimento, e a regra está no contrato. O gov.br avisa que, no resgate antes do prazo, o banco pode aplicar um deságio, um desconto sobre o valor. Antes de aplicar, leia o que acontece com o rendimento se você precisar do dinheiro antes da data.
- O CDB rende todo dia ou só no vencimento?
- Na conta, o rendimento de um CDB pós-fixado em percentual do CDI é apropriado por dia útil, segundo o Caderno de Fórmulas da B3. O imposto, porém, incide quando há resgate ou liquidação, conforme a IN RFB 1.585/2015, art. 46. Por isso o extrato mostra o valor crescendo, e o líquido só se fecha no dia em que você tira o dinheiro.
- Posso perder dinheiro no CDB?
- Pode, em duas situações. Se o emissor quebrar, o FGC devolve até o limite, e o que passar dele fica de fora. E, se você resgatar antes do prazo numa oferta sem liquidez, o banco pode aplicar um deságio, como diz o gov.br. Por isso olho o emissor, o prazo e o quanto já tenho no mesmo banco antes da taxa.
- Preciso declarar o CDB no Imposto de Renda?
- O imposto retido em aplicação financeira é considerado devido exclusivamente na fonte, e esses rendimentos não entram na base da declaração de ajuste anual, segundo a Receita (perguntas e respostas do IRPF 2026, pergunta 735). Não encontrei ali a instrução de ficha e código para o CDB: use o informe de rendimentos da instituição e, em dúvida, um contador.
- Quanto preciso para começar a investir em CDB?
- Não existe um valor único: o mínimo é definido por cada emissor e por cada oferta, e eu não achei uma regra oficial com número. Compare o mínimo na própria oferta, junto com o prazo, a liquidez e o emissor. Um mínimo baixo não diz nada sobre a qualidade do CDB.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioComo ganhar dinheiro: 6 caminhos, a conta e o patrimônioComo ganhar dinheiro com seis caminhos comparados, a conta de quanto sobra por hora, o critério para testar e para onde levar o que você ganha.
- Desenvolvimento PessoalBurnout: o que é, o que a OMS diz e quando pedir ajudaBurnout segundo a OMS e o Ministério da Saúde, três perguntas para saber se é hora de pedir ajuda, a quem procurar e um mapa de carga para o dono.
- Família e RelacionamentosCasamento civil: como funciona, prazo de 90 dias e custoCasamento civil no cartório: as duas etapas, o certificado que vale 90 dias, as testemunhas, o que é gratuito e o que cobra, com a conta das datas.
Fontes citadas
- 01 Planalto: Lei nº 11.033/2004, arts. 1º e 3º (imposto regressivo; isenção de LCI e LCA), texto compilado
- 02 Receita Federal: Instrução Normativa RFB nº 1.585/2015, arts. 46 e 55 (base de cálculo do imposto; rendimentos isentos)
- 03 Receita Federal: Perguntas e Respostas IRPF 2026, pergunta 735 (imposto retido em aplicações financeiras)
- 04 Planalto: Decreto nº 6.306/2007, art. 32 e Anexo (IOF no resgate com menos de 30 dias), texto compilado
- 05 Banco Central: Regulamento do FGC, Anexo II da Resolução CMN nº 4.222/2013 (texto consolidado, v19)
- 06 Banco Central: Resolução CMN nº 5.279/2026 (limite vigente na decretação; fim da correção do valor garantido)
- 07 Banco Central: Resolução CMN nº 4.812/2020, arts. 1º e 4º (emissão de CDB; depósitos a prazo com ou sem certificado)
- 08 gov.br/investidor (CVM): títulos bancários (CDB, RDB, LCI e LCA)
- 09 B3: Caderno de Fórmulas de CDBs, DIs, DPGE, LC, LF, RDB e outros (item 6.1.2, fator DI)
- 10 B3: metodologia de apuração da Taxa DI
- 11 ANBIMA: feriados nacionais de 2026
- 12 ANBIMA: feriados nacionais de 2027
- 13 ANBIMA: feriados nacionais de 2028
- 14 Planalto: Lei nº 8.177/1991, art. 12 (remuneração da poupança), texto compilado
- 15 gov.br/investidor (CVM): títulos públicos