Renda e Patrimônio· Investimentos
Selic: o que é, quem define e o que muda na sua parcela
"Saiu no jornal que o Copom mexeu na Selic. O que isso muda na minha parcela e no que eu tenho aplicado?" A pergunta é justa, e a resposta curta cabe em duas linhas: a Selic é o preço-base do dinheiro no Brasil, e o crédito e a renda fixa partem dele.
Aqui eu explico o que ela é, quem a define e o que muda em reais para você. Não prevejo juros nem indico investimento. Se você ainda está montando a base do seu dinheiro, comece pelo guia de como ganhar dinheiro.
Selic: o que é e quem define
A Selic é a taxa básica de juros da economia. O Banco Central a descreve assim, no Plano Diretor de acompanhamento da taxa: "A Taxa Selic é a taxa básica de juros da economia e o seu manejo é o principal instrumento de política monetária utilizado pelo BCB para controlar a inflação." A sigla é de Sistema Especial de Liquidação e de Custódia, onde ficam registrados os títulos públicos federais.
Quem define a meta é o Comitê de Política Monetária, o Copom. Segundo o Relatório de Política Monetária de setembro de 2026, ele é formado pelo presidente e pelos diretores do Banco Central e define a taxa "a cada 45 dias". O comunicado sai logo depois da reunião, a partir das 18h30.
Selic de hoje, com data. A meta definida pelo Copom é de 13,75% ao ano desde 17/09/2026 (série 432 do Banco Central). A Selic efetiva mais recente divulgada é de 13,65% ao ano, em 30/10/2026 (série 1178). O Copom se reúne a cada 45 dias; veja a próxima data no calendário do Banco Central. Se a meta mudar, esses números ficam velhos. O valor do dia está no Banco Central.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Meta Selic, Selic efetiva e CDI: o que muda entre elas
São três números parecidos, mas medem coisas diferentes. A meta é o alvo que o Copom decide. A efetiva é a taxa que o mercado de fato pratica. O CDI é a taxa que a B3 apura a partir dos depósitos entre instituições financeiras.
Exemplo com números
Meta, efetiva e CDI numa tabela
| Taxa | Quem define ou apura | O que mede | Valor datado |
|---|---|---|---|
| Meta Selic | Copom, do Banco Central | O alvo para a taxa básica | 13,75% ao ano, desde 17/09/2026 |
| Selic efetiva (Selic over) | Banco Central, pela média das operações do mercado | A taxa de fato praticada em um dia útil | 13,65% ao ano, em 30/10/2026 |
| CDI (Taxa DI) | B3, pelos depósitos entre instituições | A taxa dos Depósitos Interfinanceiros pré-fixados de um dia útil | Valor do dia na Série Histórica do DI, da B3 |
Números de exemplo fictício. Troque pelos seus.
A diferença de 0,10 ponto percentual entre meta e efetiva não é erro. A efetiva é calculada com base na média ponderada das taxas das operações compromissadas de um dia útil, com títulos públicos federais. O Banco Central administra a liquidez do mercado para que a efetiva fique em conformidade com a meta, segundo o Plano Diretor. Por isso ela anda perto da meta, sem ser idêntica.
Já o CDI sai de outra base: a B3 o apura a partir dos Depósitos Interfinanceiros pré-fixados de um dia útil, segundo a metodologia da Taxa DI. O detalhe de como ler "100% do CDI" está no guia de CDI.
Como o Copom decide e o que ele olha
O Copom decide a meta pensando na inflação. O relatório do Banco Central diz que a decisão sai da avaliação do cenário macroeconômico e dos principais riscos, para que a inflação fique em linha com a meta definida pelo CMN. Para o período iniciado em janeiro de 2025, essa meta é de 3,00% pelo IPCA, com tolerância de 1,50 ponto para mais ou para menos, ou seja, de 1,50% a 4,50%.
Isso explica por que a Selic sobe e desce. Quando a inflação pressiona, o instrumento é a taxa básica; quando o cenário muda, a decisão também pode mudar.
E quando vai mudar? Este guia não responde, porque ninguém sabe antes do comunicado. O que dá para fazer é ler o comunicado e a ata, que o Banco Central publica na página do Copom, e olhar o que eles dizem sobre inflação e riscos. Previsão de terceiro é opinião, não dado.
O que a Selic muda no seu crédito: a conta da parcela
Quando a taxa básica sobe, o crédito tende a ficar mais caro, e a conta em reais mostra o tamanho. Imagine um financiamento de R$ 60.000 em 48 meses, pela tabela Price (parcelas iguais). Uso duas taxas ao mês, só como hipótese. Elas não são a Selic de hoje nem a de nenhum banco; servem para ver o que uma taxa maior faz na mesma compra.
Exemplo com números
Financiamento de R$ 60.000 em 48 meses, tabela Price, duas taxas hipotéticas
| Taxa ao mês | Parcela | Total pago (48 parcelas) | Juros pagos |
|---|---|---|---|
| 1,5% (cerca de 19,6% ao ano) | R$ 1.762,50 | R$ 84.600,00 | R$ 24.600,00 |
| 2,2% (cerca de 29,8% ao ano) | R$ 2.036,56 | R$ 97.755,08 | R$ 37.755,08 |
| Diferença | R$ 274,06 por mês | R$ 13.155,08 | R$ 13.155,08 |
Números de exemplo fictício. Troque pelos seus.
[cálculo] A parcela é PMT = 60.000 × i ÷ (1 − (1 + i)^−48). A 1,5%, dá R$ 1.762,50; a 2,2%, R$ 2.036,5642, que aparece como R$ 2.036,56. O total de R$ 97.755,08 usa a parcela sem arredondar; multiplicando os R$ 2.036,56 por 48 você chega a R$ 97.754,88, 20 centavos a menos, só pelo arredondamento. Os juros são o total menos os R$ 60.000: 97.755,08 − 60.000 = R$ 37.755,08.
A mesma compra custa R$ 13.155,08 a mais ao longo de quatro anos e pesa R$ 274,06 a mais todo mês. É essa a conta que a manchete esconde.
Financiamento e cartão
Em financiamento com taxa pós-fixada, a parcela pode acompanhar a mudança da taxa básica. Em contrato de taxa fixa, a taxa fica combinada desde o início, e a Selic de hoje pesa nas ofertas novas, não no contrato que você já assinou. Quem diz qual é o seu caso é o contrato.
Cartão e cheque especial têm a taxa própria que está no contrato, não a Selic. Para descobrir o juro embutido num parcelamento, use a calculadora de juros.
Capital de giro da empresa
Para o dono de pequeno negócio, o raciocínio é o mesmo, com uma diferença: a dívida entra no fluxo do mês. Uma parcela R$ 274,06 maior, repetida por 48 meses, é dinheiro que não vira estoque, reserva nem salário. Por isso vale refazer a conta do contrato antes de decidir, e não depois.
Passos para refazer a conta com a sua taxa:
Passo a passo
- Pegue no contrato o valor, o prazo em meses e a taxa efetiva ao mês. Pronto quando os três números estão anotados com a data.
- Calcule a parcela pela fórmula acima ou ache a taxa de um parcelamento na calculadora de juros. Pronto quando a parcela bate com a do contrato.
- Repita com a taxa um ponto percentual ao mês acima da sua. Pronto quando você sabe a diferença em reais, por mês e no total.
O que a Selic muda nos seus investimentos
Nos títulos pós-fixados, o rendimento acompanha a taxa de referência; nos pré-fixados, a taxa é combinada na compra. Veja uma conta simplificada: R$ 10.000 em um título que paga 100% de uma taxa de referência por um ano, bruto, antes do imposto.
Exemplo com números
R$ 10.000 por 1 ano a 100% da taxa de referência, bruto e simplificado
| Taxa ao ano | Rendimento bruto |
|---|---|
| 13,65% (a Selic efetiva de 30/10/2026) | R$ 1.365,00 |
| 11,65% (hipótese, 2 pontos a menos) | R$ 1.165,00 |
| Diferença | R$ 200,00 |
Números de exemplo fictício. Troque pelos seus.
[cálculo] 10.000 × 13,65% = 1.365,00; 10.000 × 11,65% = 1.165,00. A conta trata a taxa anual como o rendimento exato de um ano, sem contar dias úteis, imposto de renda nem custos. A versão completa, com imposto por prazo, está no guia de CDB. O 11,65% é hipótese minha.
Infográfico
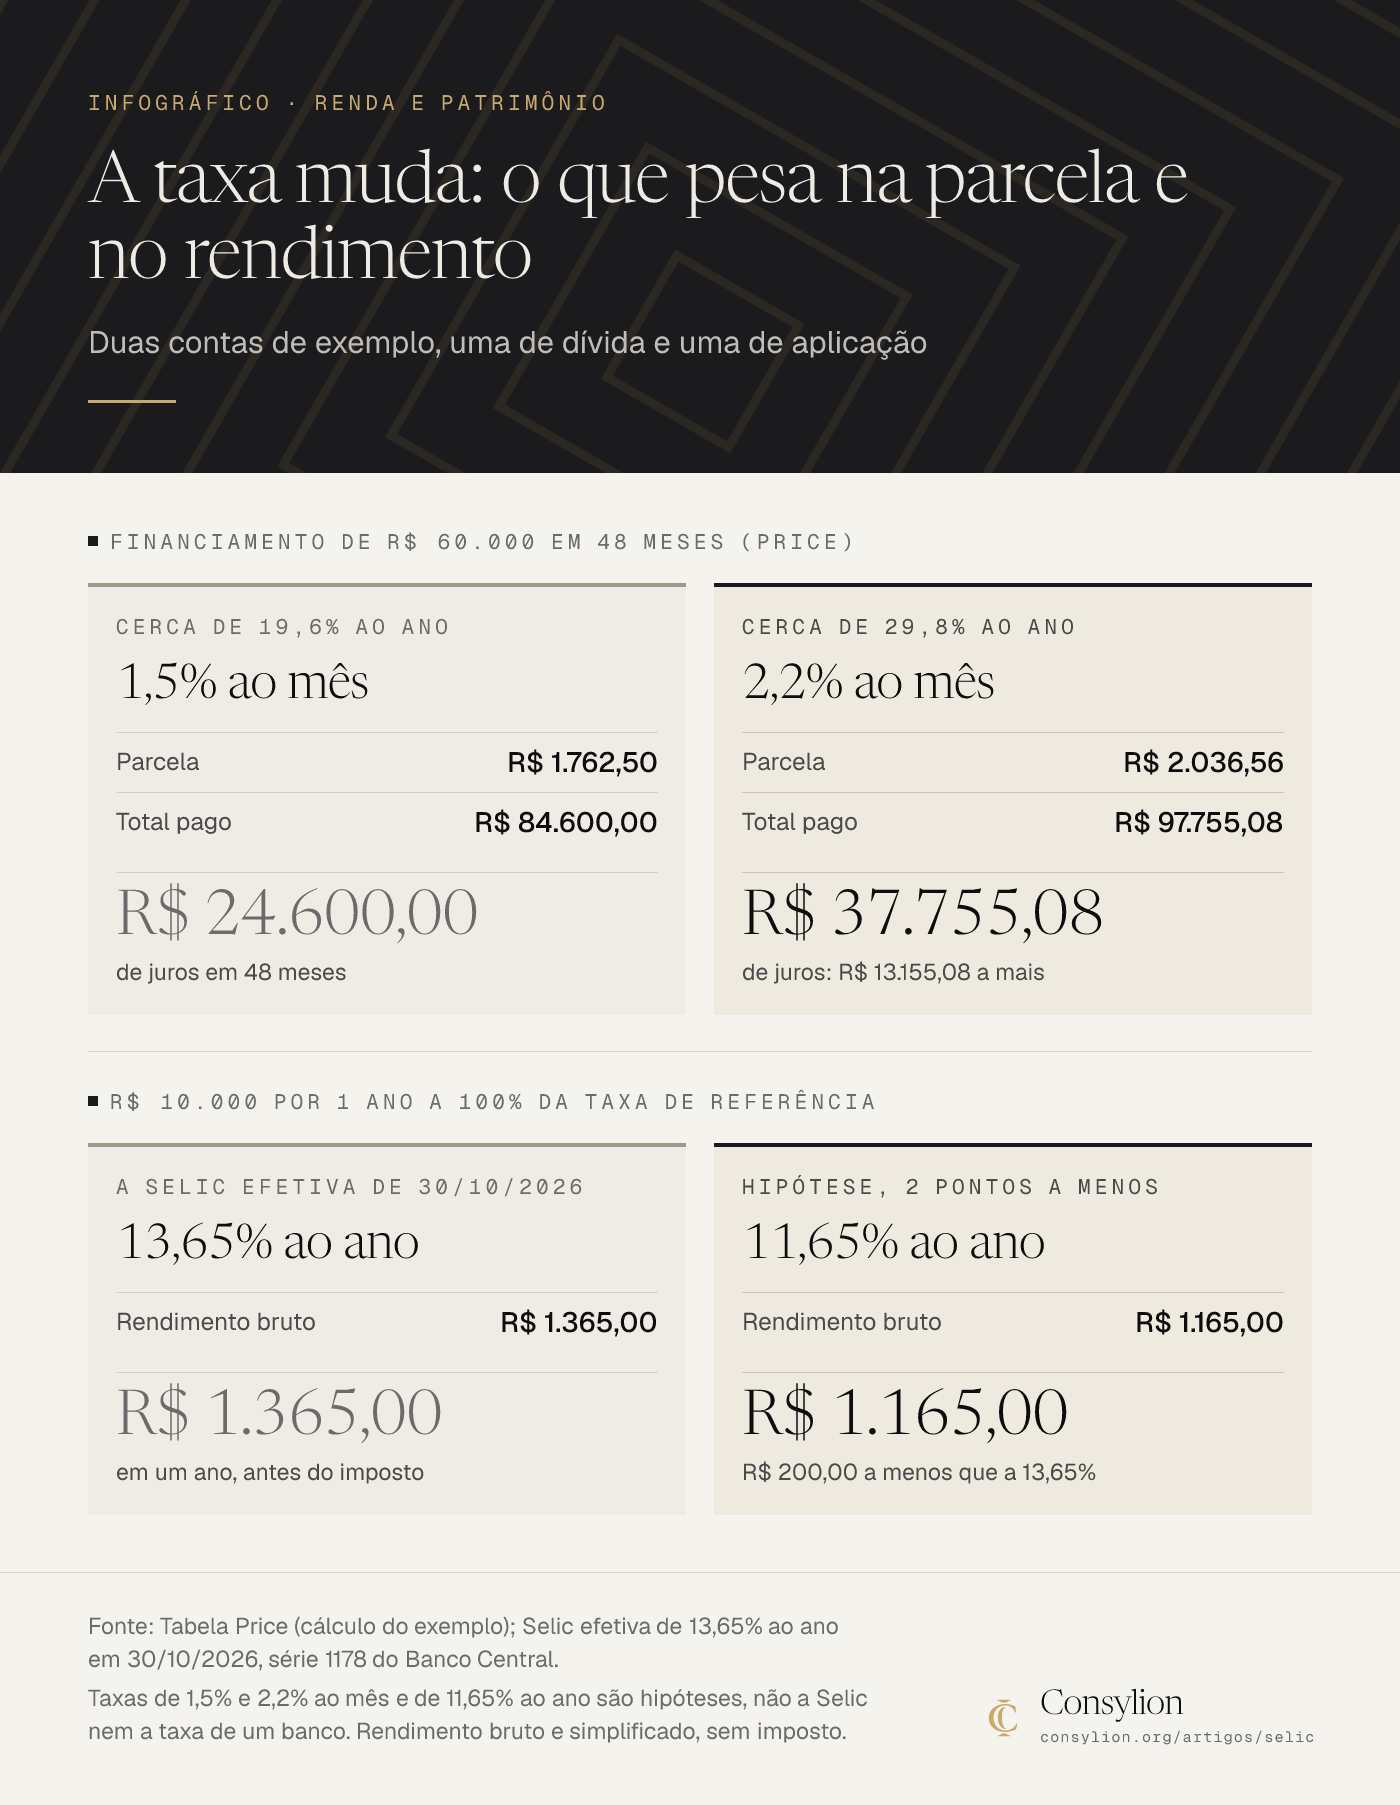
Ler o infográfico em texto
Duas contas de exemplo, uma de dívida e uma de aplicação
Financiamento de R$ 60.000 em 48 meses (Price)
1,5% ao mês (Cerca de 19,6% ao ano)
- Parcela: R$ 1.762,50
- Total pago: R$ 84.600,00
- R$ 24.600,00: de juros em 48 meses
2,2% ao mês (Cerca de 29,8% ao ano)
- Parcela: R$ 2.036,56
- Total pago: R$ 97.755,08
- R$ 37.755,08: de juros: R$ 13.155,08 a mais
R$ 10.000 por 1 ano a 100% da taxa de referência
13,65% ao ano (A Selic efetiva de 30/10/2026)
- Rendimento bruto: R$ 1.365,00
- R$ 1.365,00: em um ano, antes do imposto
11,65% ao ano (Hipótese, 2 pontos a menos)
- Rendimento bruto: R$ 1.165,00
- R$ 1.165,00: R$ 200,00 a menos que a 13,65%
Fonte: Tabela Price (cálculo do exemplo); Selic efetiva de 13,65% ao ano em 30/10/2026, série 1178 do Banco Central. Taxas de 1,5% e 2,2% ao mês e de 11,65% ao ano são hipóteses, não a Selic nem a taxa de um banco. Rendimento bruto e simplificado, sem imposto.
No pré-fixado a lógica muda: a taxa fica combinada na compra. Como o título se comporta se você vender antes do vencimento está no guia de Tesouro Direto.
Quanto rendem R$ 100.000 em uma aplicação atrelada à Selic? Depende da taxa do dia, do prazo, dos custos e do imposto. Só para a escala, a mesma conta simplificada a 13,65% daria R$ 13.650,00 brutos em um ano, sem custos nem imposto. A taxa muda, e o líquido é menor.
Este guia trata da Selic no crédito e na renda fixa e não cobre a relação dela com a dívida do governo. Para a bolsa e os imóveis, a relação é mais indireta, e o que cabe aqui é o mecanismo: juros maiores encarecem o financiamento e dão à renda fixa mais retorno, o que pesa na comparação.
A leitura da Selic em 3 perguntas
Sugiro estas três perguntas a cada decisão do Copom. Elas são um critério meu, não uma norma, e partem de uma ideia: a Selic muda o preço do dinheiro, não o seu plano.
Modelo pronto para copiar
A leitura da Selic em 3 perguntas
| Pergunta | O que olhar | Sua resposta |
|---|---|---|
| 1. Tenho dívida pós-fixada ou crédito que acompanha a Selic? Quanto isso muda a parcela? | O contrato e a conta da parcela com a taxa nova | |
| 2. O dinheiro que tenho aplicado é pós-fixado ou pré-fixado, e quando vou precisar dele? | O extrato e o prazo de resgate | |
| 3. A minha decisão (quitar, financiar, investir) muda porque a Selic mudou, ou porque o meu prazo e o meu custo já mudaram? | A reserva, o prazo e o custo da dívida |
A terceira pergunta é a que mais evita erro. Se a resposta é "porque a Selic mudou", desconfie: a taxa é um número a mais na conta, e o prazo, a dívida e a reserva vêm antes dela.
O erro mais comum com a Selic
O instinto diz: "a Selic subiu, tenho de mexer em tudo" ou "ela vai cair, vou esperar para decidir". O problema é tratar a taxa como sinal de compra ou de espera. Ela só muda o preço do dinheiro; quem decide o que fazer com ele é o seu prazo, o custo da sua dívida e a sua reserva.
Esperar um corte de juros para quitar uma dívida cara custa juros todo mês enquanto você espera, e ninguém garante a data. Mexer em tudo a cada manchete tem outro custo: imposto, taxa e decisão no impulso. Se uma dívida está pesando, a conta da parcela vale mais do que a previsão.
Exercício de 15 minutos
Mão na massa · 30 minutos
A Selic no seu bolso
- Minutos 0 a 3: abra o Banco Central e anote a meta e a efetiva do dia, com a data.
- Minutos 3 a 7: liste suas dívidas e aplicações que acompanham a Selic, e as que têm taxa fixa.
- Minutos 7 a 12: refaça a parcela de uma dívida com a taxa do contrato e com um ponto percentual acima, na calculadora de juros ou pela fórmula.
- Minutos 12 a 15: responda às 3 perguntas por escrito, em uma linha cada.
- Pronto quando: você sabe dizer, em uma frase, o que acompanha a Selic na sua vida e quanto uma mudança de taxa pesa em reais por mês.
A Selic vai continuar mudando. A diferença é você ter a conta feita antes da próxima manchete. Para decidir sobre o seu caso, converse com um profissional habilitado pela CVM.
A Selic muda o preço do dinheiro, não o seu plano.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- As publicações do Banco Central sobre a Taxa Selic, o Copom e a meta de inflação, as séries 432 e 1178 dos dados abertos e a metodologia da Taxa DI da B3, mais o critério da Consylion de ler cada mudança de juros pelo prazo, pela dívida e pela reserva de quem decide. As 5 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa com renda de emprego, negócio ou segunda renda que vê a Selic no noticiário e quer saber o que ela muda na parcela, na dívida e no rendimento.
- Dono de pequeno negócio com capital de giro ou financiamento que acompanha a taxa básica.
- Limites
- Não prevejo a Selic, não opino sobre política e não indico título, banco, corretora nem crédito. Os valores de 1,5%, 2,2% ao mês e 11,65% ao ano são hipóteses de exemplo.
- Os valores da Selic valem nas datas citadas e mudam a cada decisão do Copom: o dado do dia está no Banco Central.
- As três perguntas são critério meu, não norma. Para a decisão do seu caso, procure um profissional habilitado pela CVM e, para impostos, um contador.
- Na prática
- O contrato da sua dívida, o extrato do que você tem aplicado, a calculadora do portal e 15 minutos.
- Como medir o resultado
- Você diz em uma frase quais das suas dívidas e aplicações acompanham a Selic.
- A conta da parcela com a taxa do seu contrato mostra, em reais, quanto uma mudança de taxa pesa no seu mês.
- Quando revisar
- O Copom mudar a meta, o calendário ou a forma de decidir.
- O Banco Central mudar a definição de Taxa Selic ou de meta.
- O CMN mudar a meta de inflação.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
CDI: o que é e como ler 100% do CDI, com a conta
CDI: o que é, como a Selic se liga a ele, o que significa 100% do CDI e a conta de R$ 10.000 em um ano, bruto e líquido de imposto. Sem indicar produto.
Ler o próximo →Perguntas frequentes
- A Selic é a taxa que eu pago no cartão ou no financiamento?
- Não. A Selic é a taxa básica, a referência da economia. A taxa do seu contrato é outra: o banco parte do custo do dinheiro e soma o risco e a margem dele. Para saber quanto você paga, olhe a taxa efetiva escrita no contrato e refaça a parcela com ela, como no exemplo deste guia.
- Onde vejo a Selic acumulada no mês e a tabela mensal?
- A fonte é o Banco Central, que publica as séries da Selic nos dados abertos e a Selic diária na página de dados diários. Este guia não reproduz tabela de acumulado porque ela envelhece a cada mês. Escolha o período na série, anote a data da consulta e use o valor do Banco Central, não o de um terceiro.
- Selic alta é boa ou ruim?
- Depende de quem você é na conta. Para quem tem dívida pós-fixada ou vai financiar, uma Selic maior costuma encarecer o crédito. Para quem tem dinheiro em título pós-fixado, o rendimento acompanha a alta. O mesmo número pesa em lados opostos, por isso a pergunta útil é qual lado é o seu.
- O que a Selic tem a ver com a inflação?
- O Banco Central descreve o manejo da Selic como o principal instrumento de política monetária para controlar a inflação. O Copom decide olhando o cenário e os riscos, para que a inflação fique em linha com a meta definida pelo CMN. Este guia explica o mecanismo e não prevê a próxima decisão.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioDividendos: como funcionam, data com e imposto de rendaDividendos: o que são, como funcionam, o que muda na data com e na data ex e quanto sobra depois do imposto de renda de 2026, com contas. Sem indicar ação.
- Renda e PatrimônioInvestimento para iniciantes: como começar a investirInvestimento para iniciantes: a ordem para começar a investir, a conta da reserva de emergência e os 4 critérios para avaliar qualquer aplicação.
- Renda e PatrimônioCDB: como funciona, quanto rende e o que o FGC cobreCDB: o que é, como rende, o que significa 100% do CDI, a conta de R$ 10.000 até o resgate com imposto de renda e o limite do FGC. Sem indicar banco.
Fontes citadas
- 01 Banco Central: Plano Diretor para Acompanhamento da Taxa Selic (seção 3.1, definição e administração da taxa)
- 02 Banco Central: Relatório de Política Monetária de setembro de 2026 (Copom, decisão a cada 45 dias e meta de inflação)
- 03 Banco Central, dados abertos: série 432, meta Selic definida pelo Copom
- 04 Banco Central, dados abertos: série 1178, taxa de juros Selic anualizada base 252
- 05 B3: metodologia de apuração da Taxa DI