Renda e Patrimônio· Investimentos
Dividendos: como funcionam, data com e imposto de renda
"A ação pagou R$ 1 por papel. É renda extra, certo?" Não é. Dividendos são a parte do lucro que a empresa distribui aos acionistas, e o dinheiro que sai da empresa para o seu bolso deixa a empresa com menos. É tirar dinheiro de um bolso e pôr no outro: o seu patrimônio continua o mesmo, só que uma parte dele muda de lugar.
O instinto diz "quanto mais dividendo, melhor". O que decide é de onde ele veio, o que acontece com o preço e quanto sobra depois do imposto. Este texto é um degrau da escada de como ganhar dinheiro: primeiro a dívida cara e a reserva, depois o veículo. Aqui não indico ação nem prometo renda. Explico como o dividendo funciona, com uma empresa fictícia e contas que você pode refazer.
Dividendos: o que são e como funcionam
Dividendos são, segundo o Portal do Investidor da CVM, a "parcela de lucro distribuída aos acionistas, na proporção da quantidade de ações detida, apurado ao fim de cada exercício social". Quem tem mais ações recebe mais, na mesma proporção.
A Lei das S.A. tem duas regras que valem guardar. A primeira é que a companhia só pode pagar dividendos à conta do lucro líquido do exercício, de lucros acumulados e de reserva de lucros (art. 201). A segunda é o dividendo obrigatório (art. 202): a parcela do lucro fixada no estatuto ou, se ele for omisso, metade do lucro líquido do exercício, ajustado conforme a lei.
Esse dividendo não é uma garantia absoluta. O § 4º do mesmo artigo diz que ele não é obrigatório no exercício em que a administração informar à assembleia que é incompatível com a situação financeira da companhia. Por isso o pagamento depende de a empresa ter lucro e caixa, e pode ser reduzido.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
O ciclo do dividendo: da declaração ao pagamento
A empresa anuncia a distribuição, informando o valor por ação, as datas de referência (data com e data ex) e a data de pagamento, segundo a B3. Três datas organizam tudo.
Data com
É o último dia em que a ação ainda confere direito ao dividendo anunciado. Quem tiver a ação até essa data garante o pagamento, segundo a B3.
Data ex
É o dia seguinte à data com: a ação passa a ser negociada sem o direito ao provento. Quem comprar a partir dela não recebe. Nesse dia, diz a B3, o valor da ação "pode sofrer um ajuste proporcional ao dividendo distribuído". Vale o "pode": o mercado não obedece a uma conta.
Data de pagamento
É quando o valor é creditado a quem tinha a ação até a data com. A Lei das S.A. fixa o prazo geral: 60 dias da data em que o dividendo for declarado, salvo deliberação em contrário da assembleia, e sempre dentro do exercício social (art. 205, § 3º).
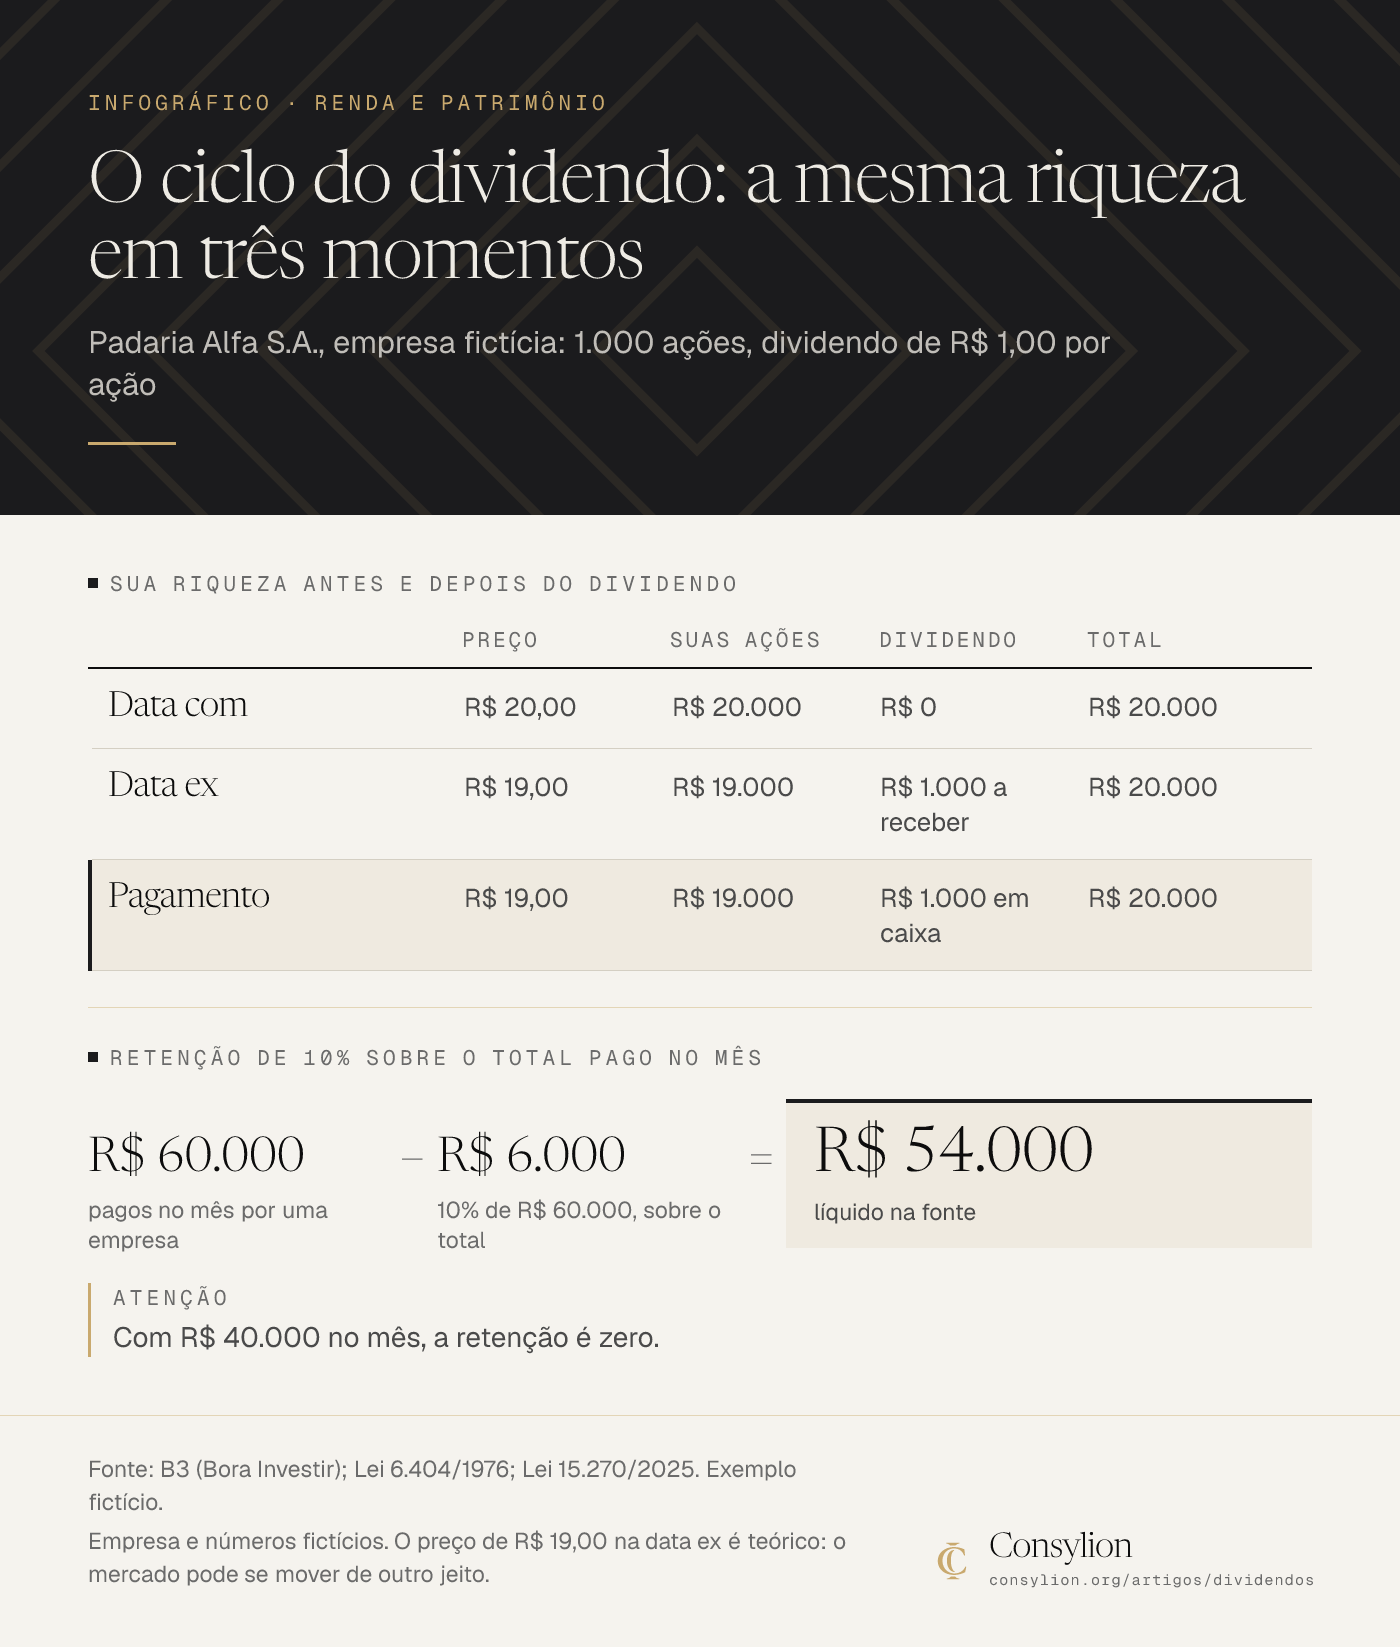
Veja o ciclo com a Padaria Alfa S.A., empresa fictícia. Você tem 1.000 ações a R$ 20,00 e a empresa declarou R$ 1,00 de dividendo por ação. O preço de R$ 19,00 na data ex é teórico.
Exemplo com números
Padaria Alfa S.A. (fictícia): o ciclo de R$ 1,00 por ação
| Momento | Preço por ação | Suas 1.000 ações | Dividendo | Total |
|---|---|---|---|---|
| Data com (último dia com direito) | R$ 20,00 | R$ 20.000 | R$ 0 | R$ 20.000 |
| Data ex | R$ 19,00 | R$ 19.000 | R$ 1.000 a receber | R$ 20.000 |
| Data de pagamento | R$ 19,00 | R$ 19.000 | R$ 1.000 em caixa | R$ 20.000 |
Números de exemplo fictício. Troque pelos seus.
A conta fecha: 1.000 × R$ 20,00 = R$ 20.000; 1.000 × R$ 19,00 = R$ 19.000; 1.000 × R$ 1,00 = R$ 1.000; e R$ 19.000 + R$ 1.000 = R$ 20.000. O patrimônio antes e depois é o mesmo. O dividendo transferiu parte da empresa para o seu caixa, e não criou um real.
Infográfico
Ler o infográfico em texto
Padaria Alfa S.A., empresa fictícia: 1.000 ações, dividendo de R$ 1,00 por ação
Sua riqueza antes e depois do dividendo
| Preço | Suas ações | Dividendo | Total | |
|---|---|---|---|---|
| Data com | R$ 20,00 | R$ 20.000 | R$ 0 | R$ 20.000 |
| Data ex | R$ 19,00 | R$ 19.000 | R$ 1.000 a receber | R$ 20.000 |
| Pagamento | R$ 19,00 | R$ 19.000 | R$ 1.000 em caixa | R$ 20.000 |
Retenção de 10% sobre o total pago no mês
R$ 60.000 − R$ 6.000 = R$ 54.000
- R$ 60.000: pagos no mês por uma empresa
- − R$ 6.000: 10% de R$ 60.000, sobre o total
- = R$ 54.000: líquido na fonte
Atenção: Com R$ 40.000 no mês, a retenção é zero.
Fonte: B3 (Bora Investir); Lei 6.404/1976; Lei 15.270/2025. Exemplo fictício.. Empresa e números fictícios. O preço de R$ 19,00 na data ex é teórico: o mercado pode se mover de outro jeito.
Dividend yield: por que o número alto engana
O dividend yield é o dividendo por ação pago em um período (em geral, os últimos 12 meses) dividido pelo preço da ação. Com R$ 1,00 pagos e a ação a R$ 20,00, o yield é de 5%.
O número engana porque o preço está no denominador. Se o dividendo fica em R$ 1,00 e a ação cai, o yield sobe sem que a empresa tenha pago um centavo a mais.
| Preço da ação (fictício) | Dividendo em 12 meses | Dividend yield |
|---|---|---|
| R$ 20,00 | R$ 1,00 | 5,00% |
| R$ 16,00 | R$ 1,00 | 6,25% |
| R$ 12,50 | R$ 1,00 | 8,00% |
| R$ 10,00 | R$ 1,00 | 10,00% |
Quando o preço cai pela metade, o yield dobra. Se a queda reflete lucro menor, o dividendo seguinte pode ser cortado e aquele 10% nunca se repete. Por isso eu trato yield alto como um motivo para investigar, nunca como um motivo para comprar.
O yield também responde à pergunta de quanto rendem R$ 100, R$ 1.000 e R$ 10 mil. Com um yield ilustrativo de 6% ao ano, que não é previsão nem taxa de empresa alguma, rendem R$ 6, R$ 60 e R$ 600 por ano, antes de qualquer imposto. Esses valores ficam muito abaixo do limite de retenção da seção seguinte.
Dividendos pagam imposto de renda?
Pela regra geral, os dividendos não entram na base do imposto de renda do acionista, mas desde 2026 há uma retenção na fonte para pagamentos grandes. A Lei 15.270/2025 fixou que, a partir de janeiro de 2026, quando uma mesma empresa paga a uma mesma pessoa física residente no Brasil mais de R$ 50.000,00 de lucros e dividendos em um mês, retém-se 10% de imposto de renda "sobre o total do valor pago" (art. 6º-A da Lei 9.250/1995). Regra e respostas da Receita consultadas em 28/10/2026.
A regra de 2026
Três pontos mudam a conta. O primeiro: os 10% incidem sobre o total, e não só sobre o que passa de R$ 50 mil. A Receita diz nas suas perguntas e respostas que o imposto "incidirá sobre o valor total do pagamento", e a lei veda qualquer dedução da base.
O segundo: a lei diz "superior a R$ 50.000,00", então exatamente R$ 50.000,00 não dispara a retenção. O terceiro: o limite vale por empresa pagadora e por pessoa física, pela leitura literal do texto; R$ 30 mil de uma empresa e R$ 30 mil de outra, no mesmo mês, não se somam.
Exemplo com números
Os dois lados do limite (acionista fictício, mesma empresa, no mesmo mês)
| Pago no mês | Retenção de 10% | Líquido na fonte |
|---|---|---|
| R$ 40.000,00 | R$ 0,00 | R$ 40.000,00 |
| R$ 50.000,00 | R$ 0,00 | R$ 50.000,00 |
| R$ 60.000,00 | R$ 6.000,00 | R$ 54.000,00 |
Números de exemplo fictício. Troque pelos seus.
A retenção de R$ 60.000 é 10% × R$ 60.000 = R$ 6.000, e R$ 60.000 − R$ 6.000 = R$ 54.000. Se a retenção fosse só sobre o excesso, seriam R$ 1.000, mas essa não é a regra.
O salto tem efeito prático: até cerca de R$ 55.555 pagos, o líquido na fonte fica abaixo de R$ 50.000 (0,9 × bruto < 50.000). Receber R$ 50 mil por mês de uma só pagadora é um patamar alto para a maioria das pessoas, e é nesse patamar que a regra pesa.
A lei traz também uma regra de transição: não se sujeitam à retenção os lucros apurados até 2025 cuja distribuição tenha sido aprovada até 31/12/2025, desde que o pagamento siga os termos originais (art. 6º-A, § 3º). Confira se o seu recebimento se enquadra.
O que acontece no ajuste anual
O valor retido entra no ajuste anual: a retenção é uma antecipação, e não o imposto final.
Segundo a Receita, quem receber mais de R$ 600.000 no ano será submetido ao regime anual de altas rendas e poderá deduzir o imposto retido; quem receber menos, em lucros, dividendos e outros rendimentos, poderá ter o valor restituído. A tributação mínima só passa a valer a partir do exercício de 2027, ano-calendário de 2026. Como o seu caso específico fica na declaração, um contador responde melhor do que este guia.
Simples Nacional e a discussão na Justiça
A Receita Federal entende que a retenção vale também para lucros pagos por empresas do Simples Nacional (resposta 10 das suas perguntas e respostas). A OAB pediu ao STF, na ADI 7917, que essas empresas ficassem de fora, e o relator negou a liminar, segundo o STF em dezembro de 2025. Este guia não diz como a ação termina.
Há ainda decisões judiciais em casos específicos, que não valem para todos. A regra descrita aqui é a que a lei e a Receita trazem na data de consulta. Se você recebe valores perto do limite, vale confirmar com um contador antes de decidir qualquer coisa.
Como ler um comunicado de dividendos, passo a passo
O comunicado que a empresa divulga ao anunciar o dividendo traz o valor por ação e as datas. A B3 mantém uma consulta de dividendos e outros eventos corporativos, que serve de ponto de consulta. Este guia não lista empresas nem agenda do mês, porque isso seria indicar ativo.
Passo a passo
- Anote o valor por ação e as três datas: data com, data ex e data de pagamento. Pronto quando as quatro informações estão no papel.
- Refaça a linha do tempo em reais com o seu número de ações, como na Padaria Alfa. Pronto quando o total antes e depois da data ex bate.
- Calcule o yield com o preço do dia: dividendo por ação ÷ preço. Pronto quando você sabe se ele subiu por pagamento maior ou por preço menor.
- Procure a origem do pagamento: lucro do ano ou reserva. A lei só admite dividendo à conta do lucro líquido, de lucros acumulados ou de reserva de lucros. Pronto quando você sabe qual dos três é.
- Calcule o que sobra depois do imposto no seu caso: abaixo de R$ 50 mil no mês por pagadora, a retenção é zero. Pronto quando você tem o valor líquido.
O erro mais comum: tratar dividendos como renda garantida
O erro é contar com o dividendo como se fosse salário. Ele depende do lucro e do caixa, a administração pode propor reduzi-lo, e a lei admite que o dividendo obrigatório não seja pago num exercício em que a situação financeira não permitir.
Há três armadilhas. A primeira é olhar só o valor pago e esquecer que o preço se ajusta na data ex. A segunda é o yield alto por queda de preço, da tabela acima. A terceira é achar que empresa sem dividendo é pior: ela pode reter o lucro para reinvestir, e o lucro retido continua sendo da empresa, e portanto dos acionistas.
Há também o tempo e a vida de quem depende dessa renda. Um dividendo cortado num mês ruim pesa na conta de quem não tem reserva. Por isso eu só olharia dividendo depois de a dívida cara e a reserva estarem resolvidas.
Modelo pronto: as 5 perguntas para ler um dividendo
São cinco perguntas, critério da Consylion e não norma. Elas não dizem qual ação olhar. A coluna do meio dá o raciocínio.
Modelo pronto para copiar
5 perguntas para ler um dividendo
| Pergunta | Por que ela vem aqui | Sua resposta |
|---|---|---|
| 1. De onde veio o pagamento: lucro do ano ou reserva? | A lei só permite pagar à conta de lucro líquido, lucros acumulados ou reserva de lucros | |
| 2. O yield alto vem de pagamento maior ou de preço que caiu? | Preço menor eleva o yield sem a empresa pagar mais | |
| 3. Quanto do lucro e do caixa a empresa já usa, e como está a dívida? | Pagar muito do que se ganha deixa pouca folga para um ano ruim | |
| 4. Quanto sobra depois do imposto na minha situação? | A retenção de 10% muda o líquido acima de R$ 50 mil por mês | |
| 5. Esse dinheiro tem prazo, e a reserva e a dívida cara já estão resolvidas? | Sem isso, um corte do dividendo atinge o orçamento |
As perguntas 1 e 3 se respondem nas demonstrações financeiras que a empresa publica. Se você não sabe responder à 5, comece por ela. Para ver a ordem inteira, o artigo de tesouro direto mostra a mesma lógica aplicada a outro veículo.
Exercício de 15 minutos
Mão na massa · 30 minutos
Um comunicado de dividendos, do papel à conta líquida
- Minutos 0 a 4: pegue o último comunicado de dividendos de uma empresa que você já tem ou acompanha e anote valor por ação e as três datas.
- Minutos 4 a 8: refaça a linha do tempo em reais, com o seu número de ações, como na Padaria Alfa.
- Minutos 8 a 12: responda às 5 perguntas do modelo, anotando onde você ainda não tem a resposta.
- Minutos 12 a 15: calcule o imposto: se o total do mês de uma pagadora passa de R$ 50 mil, retenção de 10% sobre tudo; se não, zero.
- Pronto quando: você tem as datas, a linha do tempo em reais, as 5 respostas e o valor líquido.
Com isso, o dividendo deixa de ser um número solto e vira uma decisão com data, origem e imposto. Para o seu caso, converse com um profissional habilitado pela CVM e com um contador.
Dividendo não é dinheiro novo: é parte da empresa que passou para o seu bolso.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A definição de dividendo do Portal do Investidor da CVM, a Lei 6.404/1976 (arts. 201, 202 e 205), o material educativo da B3 sobre data com e data ex, a Lei 15.270/2025, as perguntas e respostas da Receita Federal e o critério da Consylion de entender de onde vem o dividendo antes de olhar o yield. As 9 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa física que investe ou pensa em investir e quer entender o que é o dividendo, o que acontece com o preço da ação e como ele é tributado.
- Quem já resolveu a dívida cara e a reserva e quer aprender a ler um comunicado de dividendos.
- Limites
- Não indico ação, fundo nem empresa pagadora e não prometo renda: o dividendo pode ser reduzido ou suspenso, e a empresa, o preço e a taxa do exemplo são fictícios.
- Não substitui contador nem profissional habilitado pela CVM para o seu caso, e o imposto aqui descrito é o da regra geral, sem tratar de situações específicas.
- As 5 perguntas são critério meu, não norma. A regra do imposto vale na data de consulta (28/10/2026) e há pontos em discussão na Justiça.
- Na prática
- Um comunicado de dividendos de uma empresa de que você já é acionista ou que você acompanha, papel ou planilha e 15 minutos para o exercício final.
- Como medir o resultado
- Você consegue refazer, em reais, a linha do tempo (data com, data ex, pagamento) de um comunicado real.
- Você consegue dizer, com a regra vigente, quanto sobra depois do imposto num recebimento do tamanho do seu.
- Quando revisar
- A Lei 15.270/2025 ou as orientações da Receita sobre a retenção mudarem, ou o STF decidir as ações sobre a lei.
- A B3 mudar os prazos de data com e data ex.
- A tributação mínima de altas rendas começar a valer, a partir do exercício de 2027.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Tesouro Direto: como funciona, o que custa e o imposto
Tesouro Direto: como funciona, os tipos de título, a custódia, o imposto de renda e a conta de R$ 10.000 até o resgate. Sem indicar título.
Ler o próximo →Perguntas frequentes
- Quem compra a ação depois da data ex recebe o dividendo?
- Não. Segundo a B3, a data ex é o dia em que a ação passa a ser negociada sem o direito aos proventos anunciados, e quem compra a partir dela não recebe. Quem tinha a ação até a data com recebe na data de pagamento. Na data ex, o preço pode se ajustar para baixo, em proporção parecida com o dividendo.
- Em quanto tempo o dividendo é pago depois de declarado?
- A Lei 6.404/1976 (art. 205, § 3º) diz que o dividendo deve ser pago, salvo deliberação em contrário da assembleia geral, no prazo de 60 dias da data em que for declarado e, em qualquer caso, dentro do exercício social. A data exata de cada empresa vem no comunicado que ela divulga.
- Empresa que não paga dividendos é pior?
- Não necessariamente. A empresa pode reter o lucro para reinvestir, e a lei diz que o dividendo obrigatório é a parcela do lucro fixada no estatuto ou, se ele for omisso, metade do lucro líquido ajustado. Não pagar não é defeito nem qualidade por si: o que importa é o que a empresa faz com o lucro e o que o estatuto prevê.
- Dá para viver de dividendos?
- Depende do patrimônio, do yield e de a empresa manter o pagamento, o que ninguém garante. Para R$ 3.000 por mês (R$ 36.000 por ano), um yield ilustrativo de 6% pede R$ 600.000 aplicados, e de 4%, R$ 900.000. É conta de ordem de grandeza, não promessa: se o dividendo cair, a renda cai junto.
- Como saber quando uma empresa vai pagar dividendos?
- Pelo comunicado que a própria empresa divulga ao anunciar a distribuição, com o valor por ação e as datas, e pelo calendário de eventos corporativos da B3. Este guia não lista empresas pagadoras nem agenda do mês, porque isso seria indicar ativo. Aprender a ler o comunicado, nos passos acima, vale para qualquer empresa.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioInvestimento para iniciantes: como começar a investirInvestimento para iniciantes: a ordem para começar a investir, a conta da reserva de emergência e os 4 critérios para avaliar qualquer aplicação.
- Renda e PatrimônioCDB: como funciona, quanto rende e o que o FGC cobreCDB: o que é, como rende, o que significa 100% do CDI, a conta de R$ 10.000 até o resgate com imposto de renda e o limite do FGC. Sem indicar banco.
- Renda e PatrimônioConsórcio: como funciona e como comparar com financiamentoConsórcio: como funciona, de onde vem a parcela, o que a lei garante e a conta em R$ de hoje contra o financiamento SAC. Sem indicar administradora.
Fontes citadas
- 01 Senado (Legislação Federal): Lei nº 6.404/1976 (Lei das S.A.), arts. 201, 202 e 205
- 02 Senado (Legislação Federal): Lei nº 15.270/2025, art. 6º-A e art. 16-A da Lei 9.250/1995
- 03 Receita Federal: perguntas e respostas sobre a tributação de altas rendas e de lucros e dividendos (consultadas em 28/10/2026)
- 04 Receita Federal: notícia do lançamento das perguntas e respostas (consultada em 28/10/2026)
- 05 STF: prorrogação do prazo para aprovação de lucros e dividendos e liminar negada na ADI 7917 (26/12/2025)
- 06 CVM, Portal do Investidor: glossário, letras C-D (dividendos)
- 07 B3 (Bora Investir): glossário, data ex
- 08 B3 (Bora Investir): glossário, dividendos
- 09 B3: consulta de dividendos e outros eventos corporativos