Renda e Patrimônio· Investimentos
Investimento para iniciantes: como começar a investir
"Tenho um dinheiro parado e todo mundo me manda um produto diferente. Por onde eu começo?" O instinto é procurar o melhor investimento. O problema é a pergunta que vem antes: o que esse dinheiro precisa fazer e quando você vai precisar dele? Sem essa resposta, qualquer produto é escolhido no escuro, e quem vende o produto responde por você.
Este guia é um degrau da escada de como ganhar dinheiro. Eu explico como cada coisa funciona e não indico produto, banco nem corretora. Os números são de fontes oficiais em 22/10/2026.
Investimento para iniciantes: a ordem antes do produto
Para começar a investir, siga quatro degraus nesta ordem. A ordem é critério da Consylion, não norma da CVM, mas o portal do investidor parte da mesma ideia: uma vida financeira organizada é o primeiro passo para poupar, construir reservas e aumentar o patrimônio líquido. Pense numa escada: cada degrau sustenta o próximo, e o produto só aparece depois do terceiro.
- Dívida cara: o juro que você paga costuma pesar mais que o que recebe.
- Reserva de emergência: baixo risco e acesso rápido para o imprevisto.
- Objetivo e prazo: para que serve o dinheiro e quando você precisa dele.
- Os quatro critérios: risco, liquidez, custo e imposto da aplicação.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Primeiro degrau: dívida cara
Dívida cara cobra juros muito acima do que uma aplicação consegue render. Meu critério: com ela aberta, eu não começo a investir. O Guia CVM manda listar as dívidas e perguntar "quanto de juros estou pagando em cada uma delas?", mas não manda quitá-las antes. A regra é minha, e a comparação de taxas a sustenta.
Em agosto de 2026, último dado disponível, o Banco Central registrou 15,18% ao mês de taxa média do cartão rotativo de pessoa física. É a média das operações novas do mês, ponderada pelo valor, e não a taxa do seu cartão. Ao ano, são 445,2% (1,1518 elevado a 12, menos 1), perto dos 444,89% da série anual.
Do outro lado, a Selic estava em 13,65% ao ano em 21/10/2026, e a meta definida pelo Copom em 13,75% desde 17/09/2026. Em um mês, R$ 1.000 a 13,65% ao ano rendem cerca de R$ 10,72 brutos, e a dívida de R$ 1.000 no rotativo cresce R$ 151,80, cerca de 14 vezes mais. Sem pagar nada por 12 meses, chegaria a R$ 5.451,61. É ordem de grandeza, não previsão: a Selic muda a cada reunião do Copom e não prometo rendimento.
Vale a pena investir endividado? Com juro desse tamanho, a conta aponta para quitar primeiro. Com juro baixo, a comparação depende da taxa. Faça a sua na calculadora de juros.
Segundo degrau: reserva de emergência, quanto e onde
A reserva de emergência é o dinheiro que cobre o imprevisto sem você voltar à dívida. O Guia CVM manda calcular o custo de vida de 6 a 12 meses e, "por prudência", indica 12. Sugere concentrar nela, no início, toda a capacidade de poupança.
As fontes divergem. O Penso, logo invisto fala em "alguns meses", com metas de 1, 3 ou 6 como exemplo. Na B3, o planejador Jeff Patzlaff diz que não existe receita de bolo e que um funcionário público com seis meses estará seguro, e que o empreendedor precisa de mais pela renda inconstante. Meu critério: comece por um mês de gasto e cresça até a faixa que a estabilidade da sua renda pede.
Quanto guardar: a conta
Exemplo com números
Reserva de uma pessoa com gasto de R$ 3.000 e sobra de R$ 500 por mês (valores fictícios)
| Meta | Valor da reserva | Meses poupando R$ 500 |
|---|---|---|
| 1 mês de gasto | R$ 3.000 | 6 |
| 6 meses de gasto | R$ 18.000 | 36 |
| 12 meses de gasto (por prudência, segundo o Guia CVM) | R$ 36.000 | 72 |
Números de exemplo fictício. Troque pelos seus.
[cálculo] 3.000 × 6 = 18.000 e 18.000 ÷ 500 = 36 meses; 3.000 × 12 = 36.000 e ÷ 500 = 72 meses, sem contar rendimento. Se a reserva rendesse 10% ao ano líquidos (hipótese), os mesmos R$ 18.000 e R$ 36.000 sairiam em 32 e 58 meses: o rendimento encurta 4 e 14 meses. O que acelera é a sobra de cada mês. A CVM diz, por outro motivo, que o foco da reserva não é rentabilizar: é mantê-la menos sujeita a oscilações.
Infográfico
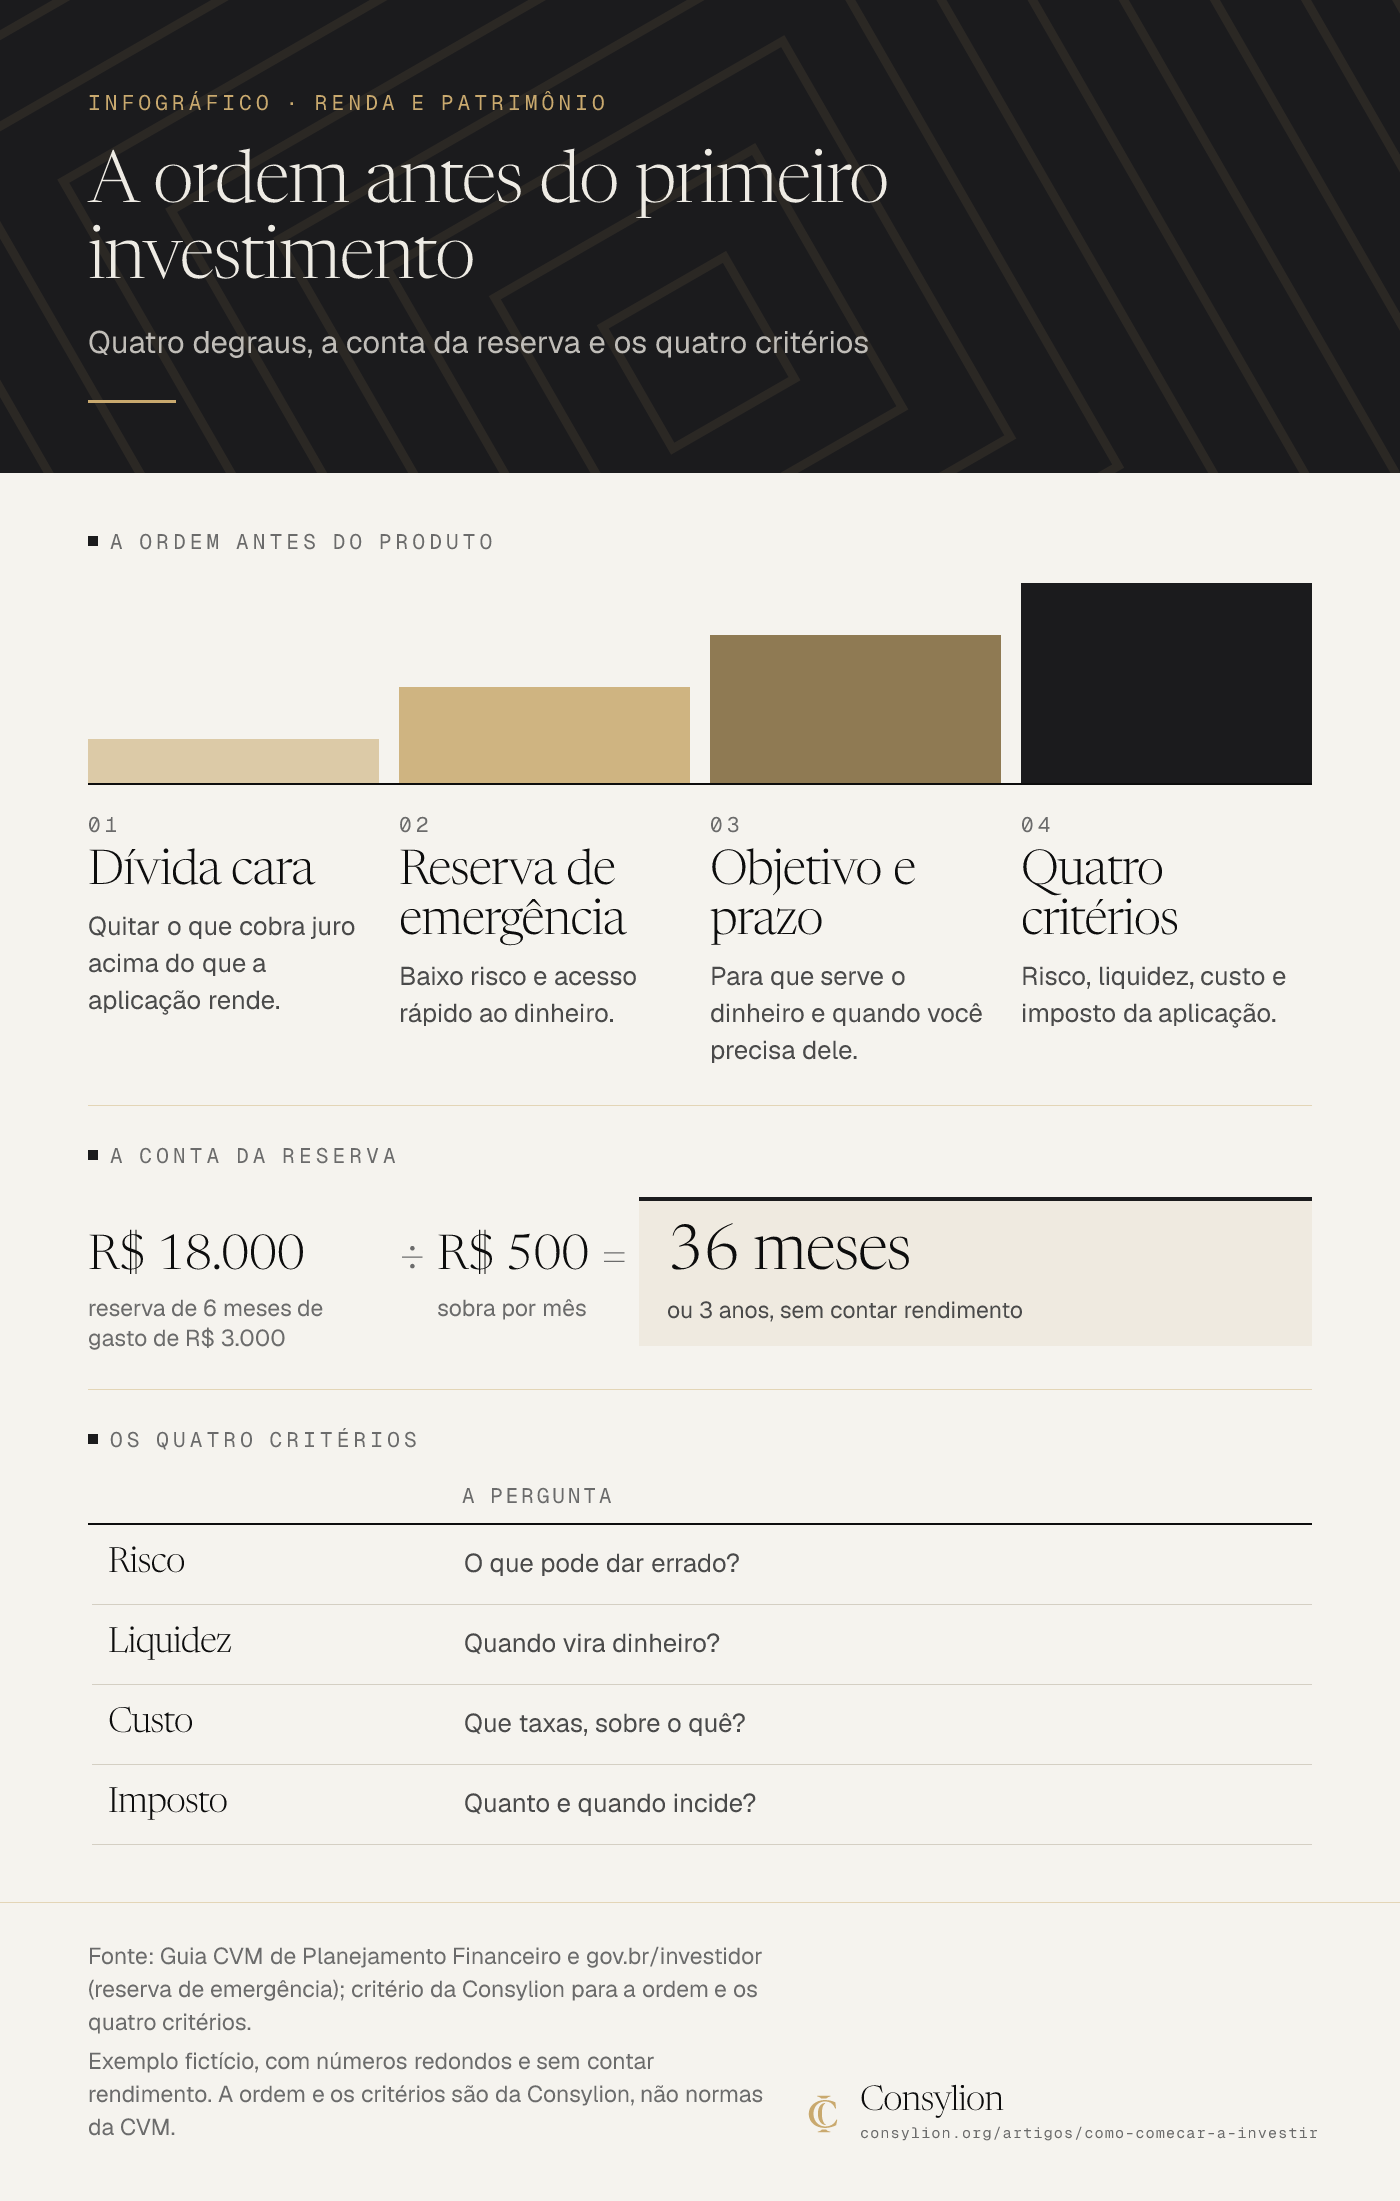
Ler o infográfico em texto
Quatro degraus, a conta da reserva e os quatro critérios
A ordem antes do produto
- Dívida cara: Quitar o que cobra juro acima do que a aplicação rende.
- Reserva de emergência: Baixo risco e acesso rápido ao dinheiro.
- Objetivo e prazo: Para que serve o dinheiro e quando você precisa dele.
- Quatro critérios: Risco, liquidez, custo e imposto da aplicação.
A conta da reserva
R$ 18.000 ÷ R$ 500 = 36 meses
- R$ 18.000: reserva de 6 meses de gasto de R$ 3.000
- ÷ R$ 500: sobra por mês
- = 36 meses: ou 3 anos, sem contar rendimento
Os quatro critérios
| A pergunta | |
|---|---|
| Risco | O que pode dar errado? |
| Liquidez | Quando vira dinheiro? |
| Custo | Que taxas, sobre o quê? |
| Imposto | Quanto e quando incide? |
Fonte: Guia CVM de Planejamento Financeiro e gov.br/investidor (reserva de emergência); critério da Consylion para a ordem e os quatro critérios. Exemplo fictício, com números redondos e sem contar rendimento. A ordem e os critérios são da Consylion, não normas da CVM.
Onde a reserva pode ficar: como funciona, sem indicar
A apostila da CVM diz que, para esse objetivo, faz mais sentido a renda fixa pós-fixada, de baixo risco e alta liquidez, e lista fundos de renda fixa simples e referenciados, CDB com liquidez diária, poupança e títulos públicos pós-fixados. A mesma apostila avisa: "não há investimento sem risco". A tabela mostra como cada opção funciona, sem ranking.
| Opção | Como funciona | O que olhar |
|---|---|---|
| Tesouro Selic | Título público indexado à Selic. | Tem marcação a mercado: resgatar antes do vencimento usa o preço de mercado. Custódia de 0,2% ao ano, sem taxa até R$ 10.000. |
| Tesouro Reserva | Título novo, lançado em 11/05/2026, indexado à Selic. | Sem marcação a mercado; negociação todos os dias, exceto das 0h à 1h. Mínimo de R$ 1. No lançamento, um único banco o distribui. IR regressivo e IOF só nos primeiros 30 dias. |
| CDB com liquidez diária | Empréstimo a um banco, resgatável conforme o contrato. | O emissor e a garantia do FGC (até R$ 250.000 por CPF na instituição). Veja o CDB. |
| Poupança | Com a Selic acima de 8,5% ao ano, rende 0,5% ao mês mais a TR. | Retirar antes do aniversário perde os juros do mês. Tem FGC. |
| Fundo de renda fixa | Um gestor aplica o dinheiro dos cotistas. | Taxas de administração e de gestão; a lâmina lista os cinco principais riscos. |
Terceiro degrau: objetivo e prazo
O prazo decide quanta liquidez e quanto risco o dinheiro aguenta. Para o gov.br, a reserva deve estar em alternativas mais líquidas, e a escolha deve seguir os objetivos e o perfil de risco do investidor. Escreva cada objetivo com valor e data: quanto mais perto a data, menos o dinheiro pode oscilar.
Perfil de investidor: o que é e o que não é
Perfil de investidor, ou suitability, é o questionário que as instituições precisam aplicar para oferecer alguns investimentos. Segundo o portal do investidor, ele determina quais produtos podem ser ofertados a cada pessoa e mede a capacidade e a disposição de assumir riscos. Deve servir de orientação, "e não como verdade absoluta": a decisão final é sua.
Quarto degrau: os quatro critérios para avaliar qualquer aplicação
A apostila da CVM descreve os investimentos por três atributos: retorno, risco e liquidez. Eu somo custo e imposto: são os quatro critérios, mais a garantia. É critério da Consylion, não norma.
Risco e retorno andam juntos
Segundo o gov.br, quanto maior o risco de um investimento, maior deve ser o retorno esperado. Os rotulados como "livres de risco" são, na prática, os de menor risco naquele mercado. A apostila acrescenta que renda fixa não significa renda garantida: pode haver perda de capital.
Liquidez
Liquidez é a facilidade de transformar o investimento em dinheiro, a um valor justo. O gov.br alerta que alta liquidez não significa ausência de risco: um título pré-fixado com liquidez diária pode oscilar de preço.
Custo e imposto
No Tesouro Direto há a taxa de custódia da B3 e uma taxa da instituição, livremente acordada. O IR da renda fixa é regressivo e incide sobre o rendimento: pela Lei 11.033/2004, 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias.
Garantia: FGC, Tesouro ou nenhuma
O Regulamento do FGC garante até R$ 250.000 por pessoa em cada instituição ou conglomerado, e até R$ 1.000.000 a cada quatro anos, somando todas. Segundo o gov.br, poupança, CDB, RDB, LCI e LCA têm a proteção; LF e LIG, não. Títulos públicos têm a garantia do Tesouro Nacional. Em outros produtos, a garantia pode ser nenhuma, e a ficha pede que você escreva isso.
Modelo para copiar: a ficha dos quatro critérios
Modelo pronto para copiar
Ficha dos quatro critérios (exemplo preenchido com um CDB de liquidez diária, genérico)
| Pergunta | Como preencher | Exemplo |
|---|---|---|
| 1. O que acontece com o meu dinheiro e quem responde por ele? | Empréstimo, participação, imóvel? | Empréstimo a um banco, que é o devedor. |
| 2. Risco | O que pode dar errado? | O emissor não pagar; o que passar do limite do FGC fica de fora. |
| 3. Liquidez | Em quanto tempo vira dinheiro e a que custo? | Depende do contrato; leia a regra de resgate. |
| 4. Custo e imposto | Taxas, IR e IOF: sobre o quê? | IR regressivo sobre o rendimento; confira se há IOF no resgate. |
| 5. Garantia | FGC, Tesouro Nacional ou nenhuma? | FGC, até R$ 250.000 por CPF na instituição. |
Os tipos de investimento: o mapa, sem ranking
Previdência e imóveis têm regras e custos próprios e este guia não os detalha. Para o gov.br, na renda fixa a remuneração, ou a forma de calculá-la, é conhecida na aplicação; na renda variável, não. Nenhum tipo é o melhor: a ficha mostra qual combina com o objetivo.
| Tipo | Como funciona | Aprofunde |
|---|---|---|
| Renda fixa | Você empresta dinheiro ao governo (Tesouro) ou a um banco (CDB, LCI, LCA) em troca de uma remuneração definida na contratação. | Tesouro Direto e CDB |
| Renda variável | Na renda variável o investidor não conhece de antemão as condições de remuneração. | gov.br/investidor |
| Fundos | Um gestor decide onde aplicar o dinheiro dos cotistas; os tipos são renda fixa, ações, cambial e multimercado. | Fundos de investimentos (CVM) |
Quanto preciso para começar e quanto isso rende
No Tesouro Direto, a aplicação pode ser a partir de 1% do preço do título (múltiplos de 0,01 título), segundo o regulamento. Desde 18/11/2024 não existe mais o piso de R$ 30. O Tesouro Reserva, R$ 1. Nos demais, confira na oferta.
Quanto rendem R$ 1.000? Como hipótese, se a Selic ficasse em 13,65% ao ano por 12 meses, sem taxas, o rendimento bruto seria de R$ 136,50. Com IR de 17,5% (R$ 23,89), sobram R$ 112,61. Na poupança, o depósito de 20/10/2026 rende 0,6706% até 20/11/2026, R$ 6,71 em R$ 1.000. Não é previsão.
"Quanto investir para ganhar R$ 100 por dia?" e "como ganhar R$ 5.000 por mês?" têm conta, não promessa: capital = renda do ano ÷ taxa líquida. Duas taxas hipotéticas mostram o quanto o capital muda.
Exemplo com números
Capital necessário para uma renda (taxas líquidas hipotéticas, mês de 30 dias)
| Renda desejada | Por ano | Capital a 8% ao ano | Capital a 10% ao ano |
|---|---|---|---|
| R$ 100 por dia (R$ 3.000 por mês) | R$ 36.000 | R$ 450.000 | R$ 360.000 |
| R$ 5.000 por mês | R$ 60.000 | R$ 750.000 | R$ 600.000 |
Números de exemplo fictício. Troque pelos seus.
[cálculo] 100 × 30 = 3.000 por mês e 3.000 × 12 = 36.000 por ano; 36.000 ÷ 0,08 = 450.000 e 36.000 ÷ 0,10 = 360.000; 5.000 × 12 = 60.000, que ÷ 0,08 = 750.000 e ÷ 0,10 = 600.000. As taxas de 8% e 10% não são previsão nem teto: o retorno real varia e pode ser negativo, e "retorno rápido" e "risco baixo" não andam juntos. Com a sua taxa, use o simulador de investimentos.
Como evitar golpe e checar se quem oferece é autorizado
Desconfie de retorno muito alto, ainda mais com promessa de ser garantido ou de baixo risco. O portal do investidor lembra que retorno e risco andam juntos. Só instituições autorizadas podem oferecer operações no mercado de valores mobiliários, e a CVM pede que você consulte se oferta, intermediário e empresa estão registrados.
A consulta é feita no Cadastro Geral de Regulados da CVM, pelo nome, razão social, CNPJ ou CPF. Veja se a situação não está cancelada ou suspensa. Para bancos, a lista de instituições autorizadas a funcionar está nos Dados Abertos do Banco Central.
Checklist
- Autorizada? A instituição, a oferta e quem vende constam na CVM ou no Banco Central.
- Promessa? Retorno garantido, "sem risco" ou ganho fácil são sinal de alerta.
- Pressa? Urgência para decidir hoje é sinal de alerta. Senha não se entrega.
- Explico? Você preenche a ficha. Se não consegue explicar o investimento a alguém, a CVM diz que é porque não o entendeu.
- Base pronta? A dívida cara e a reserva já estão resolvidas.
Erros comuns
- Começar pelo produto, antes de saber o objetivo e o prazo.
- Investir com dívida cara aberta.
- Pôr a reserva onde oscila ou trava.
- Olhar só a rentabilidade, sem custo, imposto, liquidez e garantia.
- Confiar em promessa de retorno garantido.
Exercício de 15 minutos
Mão na massa · 30 minutos
Sua ordem antes do primeiro investimento, em 15 minutos
- Minutos 0 a 4: escreva o gasto mensal e liste cada dívida com a taxa de juros. Marque as de juro alto.
- Minutos 4 a 8: multiplique o gasto por 6 e por 12 e divida pela sua sobra mensal: são os meses até a reserva-alvo.
- Minutos 8 a 11: anote um objetivo, o valor e o prazo em meses.
- Minutos 11 a 15: preencha a ficha dos quatro critérios para uma aplicação que alguém já ofereceu a você.
- Pronto quando: você tem o gasto mensal, a reserva-alvo, o prazo de um objetivo e uma ficha preenchida.
Quem sabe para que serve o dinheiro e quando vai precisar dele avalia o produto, em vez de ser convencido por ele.
Antes de escolher onde investir, defina para que serve o dinheiro e quando você vai precisar dele.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- O Guia CVM de Planejamento Financeiro, o portal do investidor da CVM, a apostila de Introdução aos Investimentos do Programa Bem-Estar Financeiro, o Tesouro Direto, o Regulamento do FGC, a Lei 11.033/2004, as séries do Banco Central e o critério da Consylion de definir a ordem (dívida, reserva, prazo) e avaliar qualquer aplicação por risco, liquidez, custo e imposto antes de escolhê-la. As 24 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa física que ainda não investe, ou só poupa, e quer saber o que fazer primeiro.
- Quem recebeu uma oferta de investimento e quer um critério para avaliá-la sem depender de quem vende.
- Limites
- Não indico ativo, banco, corretora nem oferta e não prometo rendimento: os valores do exemplo são fictícios e as taxas de 8% e 10% são hipóteses.
- A ordem dos degraus e os quatro critérios são critério meu, não norma da CVM.
- Não substituo o questionário de perfil da instituição nem a orientação de um profissional habilitado pela CVM.
- As regras de imposto, FGC e valor mínimo valem em 22/10/2026.
- Na prática
- Papel ou planilha, o extrato dos últimos meses, a lista das dívidas com a taxa de cada uma e 15 minutos para o exercício final.
- Como medir o resultado
- Você diz, de cabeça, o gasto mensal, a reserva-alvo em reais e em quantos meses chega lá.
- Você preenche a ficha dos quatro critérios para uma aplicação e sabe quem responde pelo dinheiro.
- Quando revisar
- O Guia CVM ou o portal do investidor mudarem a orientação sobre a reserva.
- A tabela de IR da renda fixa, as regras do FGC ou o valor mínimo do Tesouro Direto mudarem.
- Uma nova regra de tributação de investimentos for aprovada.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Tesouro Direto: como funciona, o que custa e o imposto
Tesouro Direto: como funciona, os tipos de título, a custódia, o imposto de renda e a conta de R$ 10.000 até o resgate. Sem indicar título.
Ler o próximo →Perguntas frequentes
- Dá para investir com pouco dinheiro?
- Dá. No Tesouro Direto, as aplicações podem começar a partir de 1% do preço do título, sem o piso de R$ 30 que existia até 18/11/2024, e o Tesouro Reserva pede R$ 1. O mínimo varia por produto. Um mínimo baixo não diz nada sobre risco, custo ou liquidez: preencha a ficha antes de aplicar.
- Qual o melhor investimento para um iniciante?
- Não existe um melhor para todos, e indicar ativo é atividade regulada pela CVM. O que decide é o objetivo, o prazo e a ficha dos quatro critérios: risco, liquidez, custo e imposto. Para a reserva de emergência, a CVM aponta baixo risco e liquidez imediata. Para o resto, o prazo do objetivo manda.
- Quanto rende R$ 1.000 no investimento?
- Depende do produto, da taxa do dia, do prazo e do imposto. Como hipótese, se a Selic ficasse em 13,65% ao ano por 12 meses, R$ 1.000 rendem R$ 136,50 brutos e cerca de R$ 112,61 após o IR de 17,5%. A taxa muda a cada reunião do Copom, então isto não é previsão.
- Poupança é investimento?
- A apostila da CVM trata a caderneta de poupança como uma das opções de baixo risco e alta liquidez. Com a Selic acima de 8,5% ao ano, ela rende 0,5% ao mês mais a TR, e quem retira antes da data de aniversário perde os juros daquele mês. Tem proteção do FGC, até o limite.
- Preciso de corretora para investir?
- Depende do produto. No Tesouro Direto, a aplicação passa por uma instituição financeira que cobra uma taxa livremente acordada, por isso compare. Qualquer que seja, confira se ela é autorizada: a consulta a profissionais e empresas do mercado de capitais é feita no Cadastro Geral de Regulados da CVM.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioCDB: como funciona, quanto rende e o que o FGC cobreCDB: o que é, como rende, o que significa 100% do CDI, a conta de R$ 10.000 até o resgate com imposto de renda e o limite do FGC. Sem indicar banco.
- Renda e PatrimônioPlanilha de controle financeiro: modelo e exemplo em R$Planilha de controle financeiro pessoal para copiar sem cadastro: 4 blocos, fórmulas, um mês preenchido em R$ e a conta da sobra para juntar dinheiro.
- Renda e PatrimônioAposentadoria do INSS: regras, cálculo e o caso do MEIAposentadoria do INSS: idade, tempo, regras de transição, a conta do benefício em R$ e o que o autônomo e o MEI recebem. Passo a passo no Meu INSS.
Fontes citadas
- 01 CVM: Guia de Planejamento Financeiro, 1ª edição (2014), passos 1, 3 e 5
- 02 gov.br/investidor (CVM): Penso, logo invisto, planejamento e gestão de reservas financeiras
- 03 gov.br/investidor (CVM): Introdução aos Investimentos, apostila 06 do Programa Bem-Estar Financeiro
- 04 gov.br/investidor (CVM): Defina seus objetivos
- 05 gov.br/investidor (CVM): Entenda as características dos investimentos
- 06 gov.br/investidor (CVM): Respeite o seu perfil de investidor
- 07 gov.br/investidor (CVM): Fundos de Investimentos
- 08 gov.br/investidor (CVM): Títulos bancários (CDB, RDB, LCI, LCA e poupança)
- 09 gov.br/investidor (CVM): Títulos públicos
- 10 gov.br/investidor (CVM): O que o investidor pode fazer para evitar problemas
- 11 gov.br/investidor (CVM): Consulta a Profissionais de Mercado
- 12 B3 Bora Investir: Reserva de emergência, veja quanto e onde investir (13/08/2025, atualizado em 16/10/2025)
- 13 Tesouro Direto: Regras e regulamento (valor mínimo, custódia, resgate)
- 14 B3: Tesouro Direto terá novos limites mínimo e máximo para investimentos (a partir de 18/11/2024)
- 15 B3: lançamento do Tesouro Reserva (11/05/2026)
- 16 Tesouro Direto: Tesouro Reserva, perguntas e respostas
- 17 Banco Central: Regulamento do FGC, Anexo II da Resolução CMN 4.222/2013 (texto consolidado, v19)
- 18 Planalto: Lei 11.033/2004, art. 1º (IR regressivo da renda fixa)
- 19 Banco Central (SGS 25477): taxa média de juros do cartão de crédito rotativo, pessoas físicas, % ao mês
- 20 Banco Central (SGS 22022): mesma taxa, % ao ano, com a definição da série
- 21 Banco Central (SGS 432): meta Selic definida pelo Copom
- 22 Banco Central (SGS 1178): Selic anualizada base 252
- 23 Banco Central (SGS 195): rentabilidade da poupança no período
- 24 Banco Central, Dados Abertos: relação de instituições em funcionamento no país