
Renda e Patrimônio· Aposentadoria e Independência Financeira
Previdência privada: PGBL ou VGBL, com a conta completa
"Ouvi dizer que previdência privada abate no imposto, mas não sei qual, nem se vale a pena." Se essa dúvida é sua, a resposta curta é esta: o PGBL abate, o VGBL não, e abater hoje não significa pagar menos no fim. A diferença entre os dois está no momento em que o imposto aparece.
Antes de falar em plano, vale saber o que a aposentadoria do INSS paga, porque a previdência privada existe para cobrir a diferença entre esse benefício e a renda que você quer ter. Este texto não indica plano, banco nem seguradora, e os números do exemplo são fictícios. O que ele faz é a conta inteira, do aporte ao resgate, para você ver onde cada tipo ganha.
O que é previdência privada e quem fiscaliza?
Previdência privada aberta é um plano em que você deposita dinheiro durante anos e, depois, resgata o valor ou o recebe como renda. A SUSEP, o órgão federal que fiscaliza seguros e previdência, regula os planos, e o Conselho Nacional de Seguros Privados (CNSP) define as regras de funcionamento.
Os dois tipos mais comuns diferem pelo imposto. Segundo a SUSEP, no VGBL o Imposto de Renda incide apenas sobre os rendimentos, e no PGBL incide sobre o valor total resgatado ou recebido como renda. Os prêmios pagos ao VGBL não podem ser deduzidos na declaração anual.
O dinheiro vai para fundos de investimento, e a Resolução CNSP 463/2024 diz que o PGBL é estruturado sem garantia de remuneração mínima na fase de acumulação. Em outras palavras, o que você terá depende do fundo e das taxas. O PGBL é um plano de previdência e o VGBL é um seguro de pessoa (SUSEP); na prática, o que muda para você é o imposto.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Como funciona o abatimento de 12% do PGBL?
O PGBL pode ser deduzido do imposto até o limite de 12% do rendimento tributável, segundo a Receita Federal. A despesa com VGBL não é dedutível. A SUSEP acrescenta que a dedução vale na declaração no modelo completo.
A base dos 12% é o ponto que mais se escreve errado. O manual da Receita fala do total dos rendimentos computados na base de cálculo do imposto. Ficam de fora os rendimentos isentos e não tributáveis e os sujeitos à tributação exclusiva ou definitiva. Não é a renda bruta anual: é a parte tributável dela.
Há ainda uma condição. A dedução fica condicionada ao recolhimento de contribuições ao regime geral de previdência (INSS) ou, quando for o caso, a regime próprio, observada a contribuição mínima. Sem essa contribuição, a dedução não existe.
Tabela regressiva ou progressiva: quando se escolhe?
A escolha da tabela vai até o primeiro resgate, e depois dela não há volta. O instinto é achar que se escolhe ao contratar o plano. O problema é que a Lei 14.803/2024 mudou isso: pelo art. 1º, § 6º, da Lei 11.053/2004, a opção pode ser exercida até a obtenção do benefício ou a requisição do primeiro resgate, e é irretratável. A Receita confirma ao regulamentar a lei.
As duas tabelas funcionam assim:
- Regressiva: o imposto retido na fonte cai com o prazo de acumulação, que é o tempo entre o aporte e o resgate (art. 1º, § 3º). São 35% até 2 anos, 30% de 2 a 4, 25% de 4 a 6, 20% de 6 a 8, 15% de 8 a 10 e 10% acima de 10 anos. A retenção é definitiva.
- Progressiva: é a regra geral para quem não opta. O art. 3º prevê retenção de 15% no resgate como antecipação, e o valor entra na declaração de ajuste anual, na tabela comum do Imposto de Renda.
O prazo vale por aporte, não por plano. Na portabilidade entre planos, o art. 1º, § 4º, manda computar no plano novo o prazo do anterior, para quem já optou pela regressiva.
Exemplo completo: dona de loja de roupas, Curitiba
Imagine uma dona de loja de roupas em Curitiba, fictícia, com R$ 120.000 de rendimentos tributáveis no ano, que declara no modelo completo e recolhe ao INSS. Para os números ficarem redondos, a base do imposto é igual aos rendimentos, sem INSS nem dependentes. A conta usa a tabela anual do exercício 2027: 27,5% acima de R$ 55.976,16, com parcela a deduzir de R$ 10.904,66.
A Lei 15.270/2025 reduz o imposto anual só de quem tem rendimentos tributáveis de até R$ 88.200. Aqui não há redução, nem com o PGBL (base de R$ 105.600). Com renda menor, a conta muda e precisa ser refeita.
Exemplo com números
Parte 1: o ano do aporte (rendimentos de R$ 120.000)
| Situação | Base | Imposto (27,5% menos R$ 10.904,66) |
|---|---|---|
| Sem PGBL | R$ 120.000,00 | R$ 22.095,34 |
| Com PGBL de 12% (R$ 14.400,00) | R$ 105.600,00 | R$ 18.135,34 |
| Devolução | R$ 3.960,00 |
Números de exemplo fictício. Troque pelos seus.
Conferência: 12% de 120.000 = 14.400; 120.000 × 27,5% = 33.000, menos 10.904,66 = 22.095,34; 105.600 × 27,5% = 29.040, menos 10.904,66 = 18.135,34. A diferença, R$ 3.960,00, é 14.400 × 27,5%.
Até aqui o PGBL parece vencer. Falta o resgate. Suponha 11 anos e um rendimento de 6% ao ano, número ilustrativo, não uma projeção: R$ 14.400 viram R$ 27.335,50 (14.400 × 1,06 elevado a 11), com R$ 12.935,50 de rendimento. No ano do resgate, ela tem outros R$ 120.000 de rendimentos tributáveis, e o resgate sai de uma vez.
Exemplo com números
Parte 2: o resgate depois de 11 anos (R$ 27.335,50 no total)
| Cenário | Imposto no resgate | Líquido do resgate |
|---|---|---|
| PGBL, regressiva (10% sobre o total) | R$ 2.733,55 | R$ 24.601,95 |
| VGBL, regressiva (10% só sobre o rendimento) | R$ 1.293,55 | R$ 26.041,95 |
| PGBL, progressiva (sobre o total) | R$ 7.517,26 | R$ 19.818,24 |
| VGBL, progressiva (só sobre o rendimento) | R$ 3.557,26 | R$ 23.778,24 |
Números de exemplo fictício. Troque pelos seus.
Na progressiva, calculei o imposto da tabela anual com o resgate somado aos R$ 120.000 e descontei a retenção de 15%. No PGBL, o imposto é R$ 7.517,26 (27,5% do resgate), dos quais R$ 4.100,33 retidos e R$ 3.416,93 no ajuste. No VGBL, é R$ 3.557,26, dos quais R$ 1.940,33 retidos e R$ 1.616,93 no ajuste. O cálculo é simplificado e deixa de fora deduções e o desconto simplificado.
Olhando só o líquido, o VGBL regressivo ganha do PGBL regressivo. Mas os dois não custaram o mesmo: o PGBL devolveu R$ 3.960,00 de imposto no ano do aporte. Se ela reinvestir essa restituição por 11 anos, nas mesmas condições, ela vira R$ 7.517,26. Descontados 10% sobre o rendimento de R$ 3.557,26 (R$ 355,73), sobram R$ 7.161,53.
Exemplo com números
Parte 3: o que fica no bolso com o mesmo desembolso
| Cenário | Conta | Total |
|---|---|---|
| PGBL regressiva, restituição reinvestida | 24.601,95 + 7.161,53 | R$ 31.763,48 |
| VGBL regressiva | sem restituição | R$ 26.041,95 |
| PGBL progressiva, restituição reinvestida | 19.818,24 + 7.161,53 | R$ 26.979,77 |
| VGBL progressiva | sem restituição | R$ 23.778,24 |
Números de exemplo fictício. Troque pelos seus.
O diagnóstico muda aqui. A frase de bolso "PGBL só compensa se a alíquota do resgate for menor que a de hoje" é incompleta: com a restituição reinvestida, até o PGBL pela progressiva (R$ 26.979,77) fica à frente do VGBL regressivo (R$ 26.041,95). Nessas premissas, o equilíbrio só chega perto de 30,93% de imposto sobre o resgate, acima do máximo de 27,5% da tabela.
Duas premissas, porém, invertem o resultado. Se a restituição for gasta, e não reinvestida, ela não entra no total do PGBL, e o confronto passa a ser o do resgate puro: o VGBL regressivo sai à frente do PGBL regressivo. E na declaração simplificada não há abatimento: o PGBL regressivo (R$ 24.601,95) fica R$ 1.440,00 atrás do VGBL regressivo (R$ 26.041,95). A comparação depende de como você usa a restituição e de como declara.
Infográfico
Ler o infográfico em texto
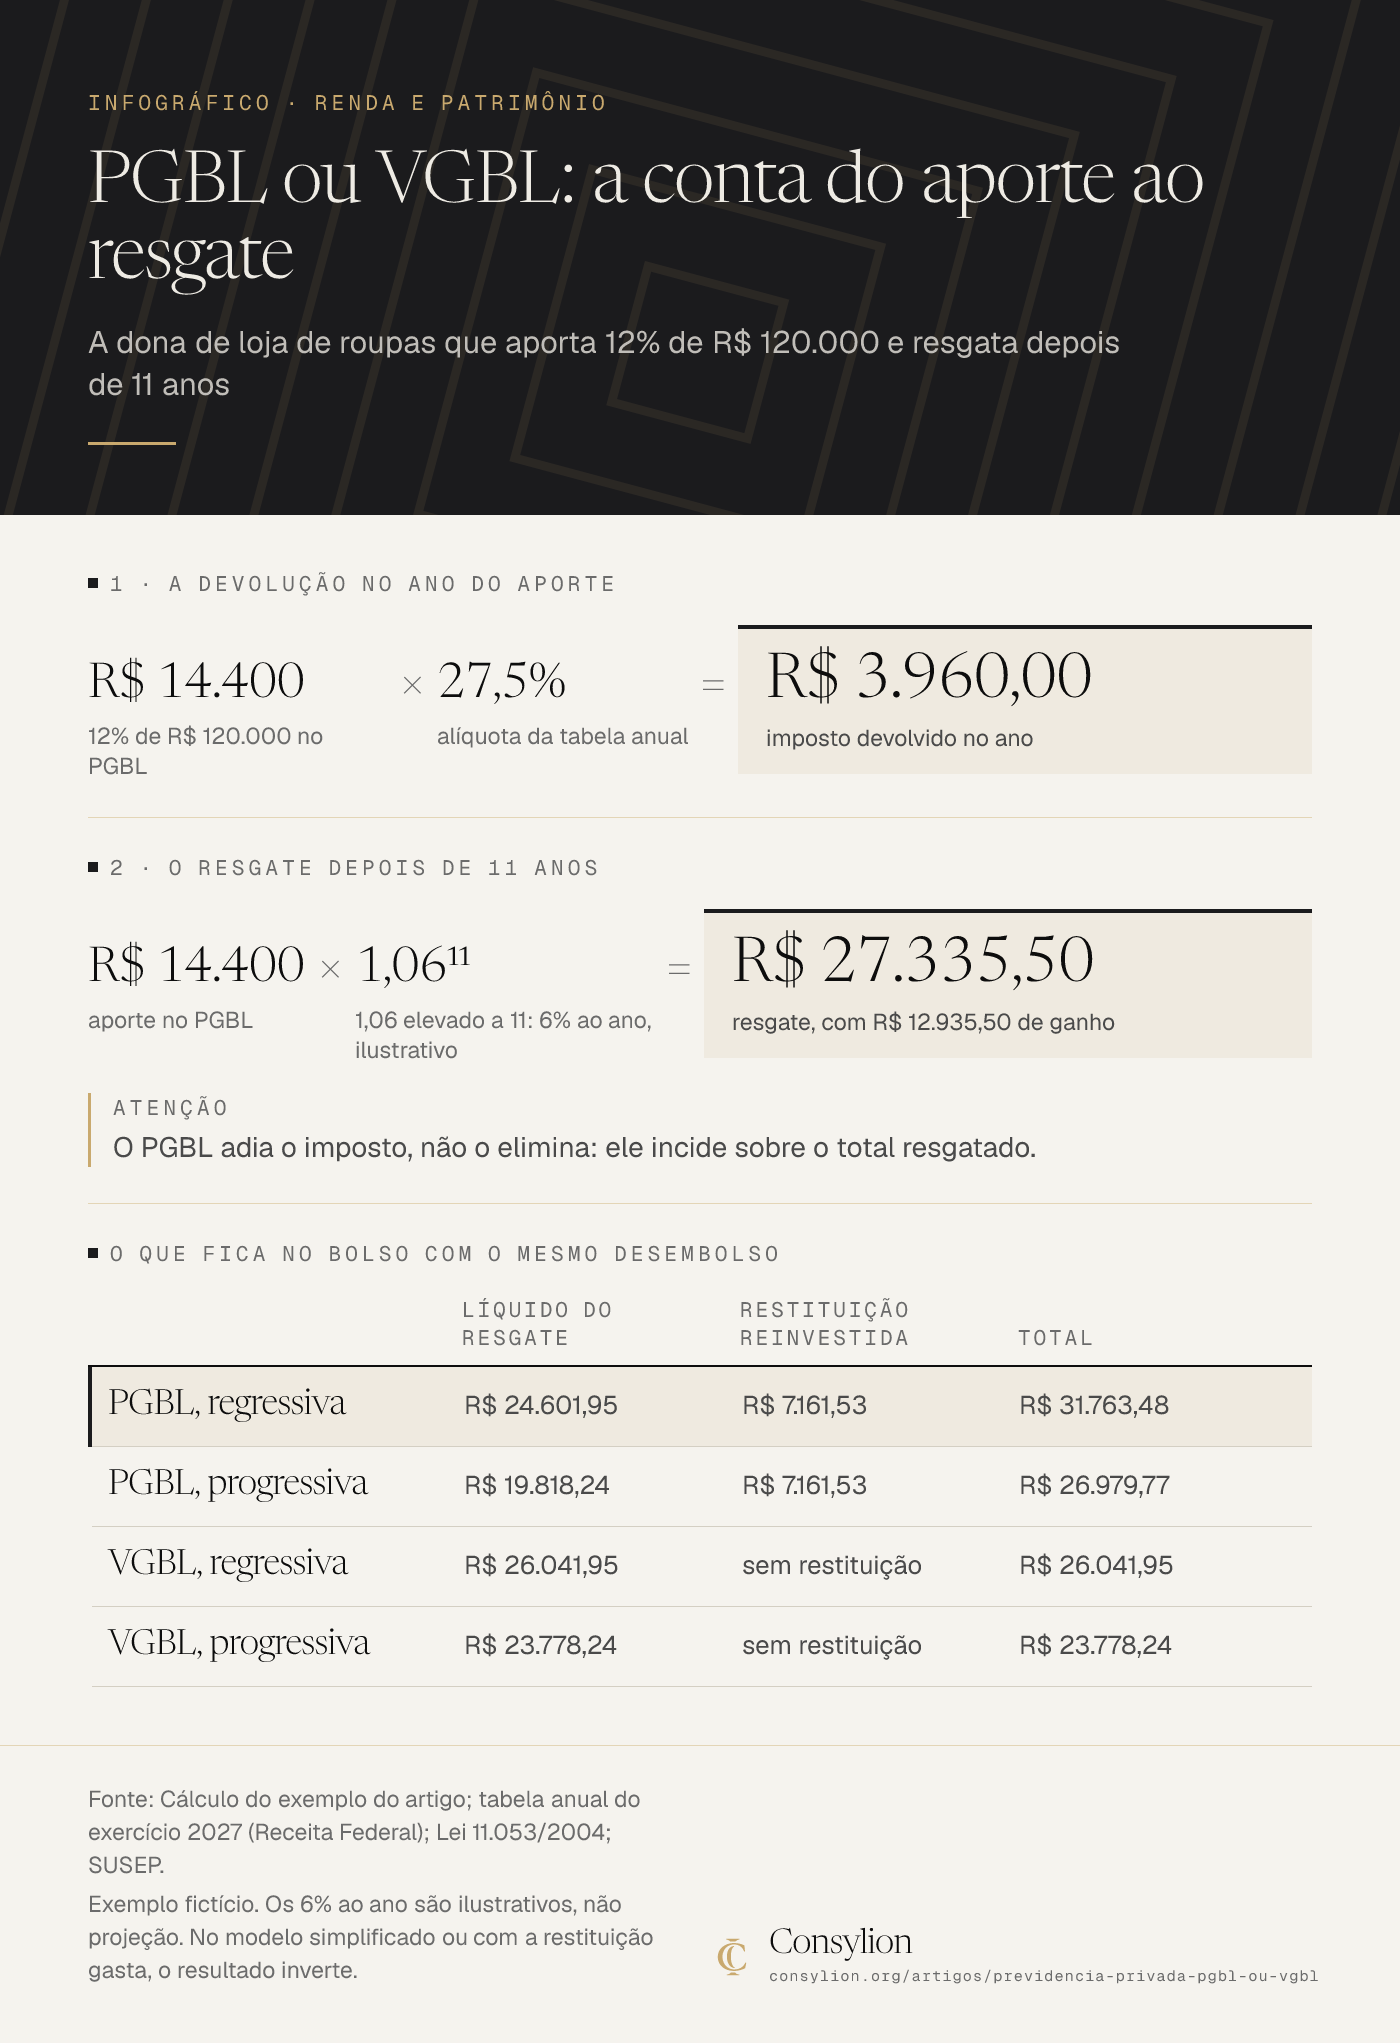
A dona de loja de roupas que aporta 12% de R$ 120.000 e resgata depois de 11 anos
1 · A devolução no ano do aporte
R$ 14.400 × 27,5% = R$ 3.960,00
- R$ 14.400: 12% de R$ 120.000 no PGBL
- × 27,5%: alíquota da tabela anual
- = R$ 3.960,00: imposto devolvido no ano
2 · O resgate depois de 11 anos
R$ 14.400 × 1,06¹¹ = R$ 27.335,50
- R$ 14.400: aporte no PGBL
- × 1,06¹¹: 1,06 elevado a 11: 6% ao ano, ilustrativo
- = R$ 27.335,50: resgate, com R$ 12.935,50 de ganho
Atenção: O PGBL adia o imposto, não o elimina: ele incide sobre o total resgatado.
O que fica no bolso com o mesmo desembolso
| Líquido do resgate | Restituição reinvestida | Total | |
|---|---|---|---|
| PGBL, regressiva | R$ 24.601,95 | R$ 7.161,53 | R$ 31.763,48 |
| PGBL, progressiva | R$ 19.818,24 | R$ 7.161,53 | R$ 26.979,77 |
| VGBL, regressiva | R$ 26.041,95 | sem restituição | R$ 26.041,95 |
| VGBL, progressiva | R$ 23.778,24 | sem restituição | R$ 23.778,24 |
Fonte: Cálculo do exemplo do artigo; tabela anual do exercício 2027 (Receita Federal); Lei 11.053/2004; SUSEP. Exemplo fictício. Os 6% ao ano são ilustrativos, não projeção. No modelo simplificado ou com a restituição gasta, o resultado inverte.
PGBL ou VGBL: quatro perguntas antes de olhar o plano
O critério que eu uso é perguntar antes de comparar plano. Cada resposta aponta para um lado, sem decidir por você.
Passo a passo
1. Você declara no modelo completo?
Se declara no simplificado, o PGBL não abate nada, e a diferença entre os dois fica só no imposto do resgate. Pronto quando você sabe qual modelo usou na última declaração.
2. Você recolhe ao INSS ou a regime próprio?
É a condição da Receita para deduzir. Sem ela, o PGBL não abate. Pronto quando você achou o recolhimento no seu informe ou no Meu INSS.
3. Você aporta até os 12% ou quer aportar mais?
O PGBL deduz até 12% dos rendimentos tributáveis. O que passar disso não abate, e no PGBL o total é tributado no resgate. Pronto quando você calculou 12% do seu rendimento tributável.
4. Por quanto tempo o dinheiro fica parado?
Na regressiva, o prazo manda: 10% só acima de 10 anos. Se pode precisar antes, a alíquota sobe. Pronto quando você escreveu o prazo mínimo em anos.
Infográfico
Ler o infográfico em texto
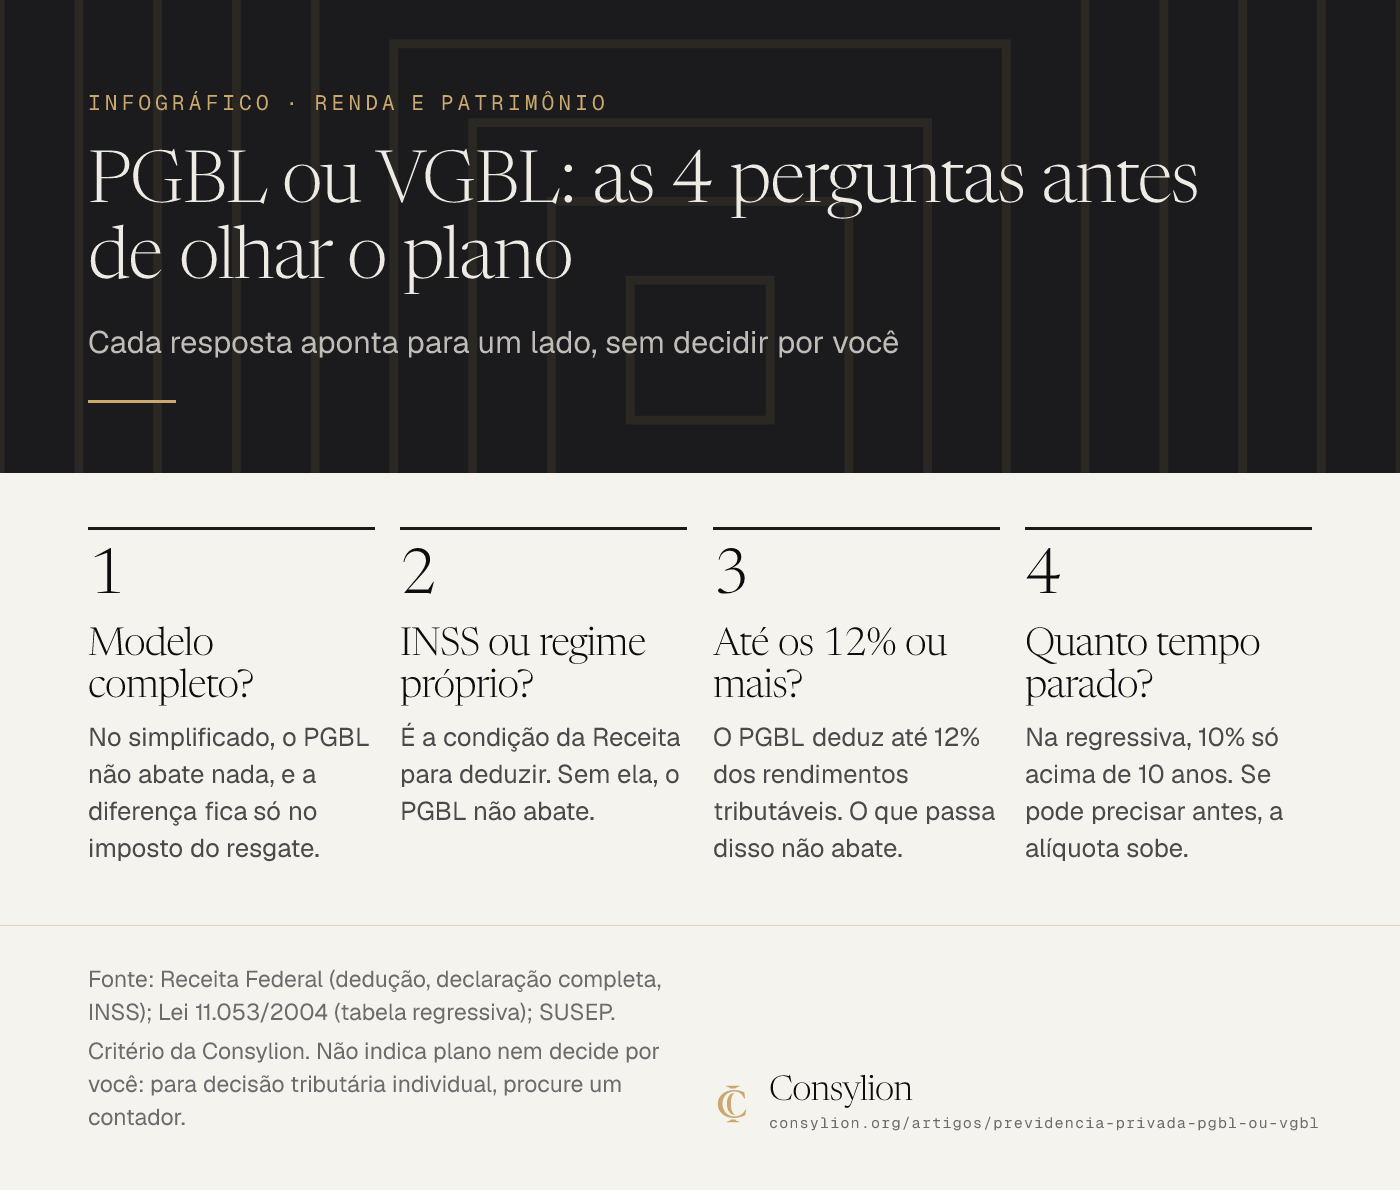
Cada resposta aponta para um lado, sem decidir por você
- Modelo completo?: No simplificado, o PGBL não abate nada, e a diferença fica só no imposto do resgate.
- INSS ou regime próprio?: É a condição da Receita para deduzir. Sem ela, o PGBL não abate.
- Até os 12% ou mais?: O PGBL deduz até 12% dos rendimentos tributáveis. O que passa disso não abate.
- Quanto tempo parado?: Na regressiva, 10% só acima de 10 anos. Se pode precisar antes, a alíquota sobe.
Fonte: Receita Federal (dedução, declaração completa, INSS); Lei 11.053/2004 (tabela regressiva); SUSEP. Critério da Consylion. Não indica plano nem decide por você: para decisão tributária individual, procure um contador.
Um quinto ponto vale antes de qualquer contrato: previdência não é reserva de emergência. A alíquota cai com o tempo, e resgatar cedo custa caro.
Custos e portabilidade: o que mexe no resultado
A SUSEP lista dois custos: o carregamento, que incide sobre as contribuições, e a taxa de administração, que incide sobre o fundo. A Resolução CNSP 463/2024 prevê que o carregamento pode ser cobrado para as despesas administrativas e de comercialização.
A taxa de administração pesa todo ano sobre o saldo, e o carregamento incide sobre as contribuições e, conforme o regulamento, pode ser cobrado também no resgate ou na portabilidade.
Nenhum dos dois entrou na conta do exemplo, e os dois reduzem o resultado. O número do seu plano está no regulamento, e a sua conta deve incluí-lo.
A portabilidade, a troca de plano sem resgatar, só vale entre planos do mesmo tipo e do mesmo regime tributário. Não dá para ir de PGBL para VGBL, nem o contrário, e o prazo da regressiva acompanha o aporte.
Como declarar PGBL e VGBL no Imposto de Renda
A Receita orienta o seguinte. O PGBL entra na ficha Pagamentos Efetuados, com código 36 (previdência complementar) ou 37 (entidade de previdência complementar do § 15 do art. 40 da Constituição). O saldo do VGBL em 31 de dezembro entra em Bens e Direitos, grupo 99, código 06. No resgate do VGBL, tributa-se a diferença entre o valor recebido e o valor aplicado. Reconfira os códigos no programa do ano.
Erros comuns
- Contratar PGBL declarando no simplificado. Sem dedução, você paga o imposto sobre o total e não recebe nada em troca.
- Calcular os 12% sobre a renda bruta. A base é o rendimento tributável.
- Aportar acima dos 12% no PGBL esperando abatimento do excedente.
- Escolher a tabela por moda. A opção é irretratável depois do primeiro resgate.
- Gastar a restituição e ainda esperar a vantagem que a conta supõe reinvestida.
- Tratar o plano como reserva de emergência. Resgate cedo pela regressiva custa até 35%.
Exercício de 30 minutos
Mão na massa · 30 minutos
Seu limite de dedução e as taxas do plano em 30 minutos
- Minutos 0 a 10: pegue o último informe de rendimentos e o recibo da declaração. Some só os rendimentos tributáveis, sem isentos nem tributados na fonte de forma exclusiva.
- Minutos 10 a 15: calcule 12% desse total e multiplique pela sua alíquota marginal para estimar a devolução. Confira se você declara no modelo completo.
- Minutos 15 a 25: peça ou baixe o regulamento de um plano que você já recebeu em oferta. Anote a taxa de administração, o carregamento e o regime tributário.
- Minutos 25 a 30: escreva o prazo em que você não mexeria no dinheiro e a tabela que ele sugere.
- Pronto quando: você tem um limite de dedução em R$ e uma lista de três taxas, sem ter contratado nada.
Com o limite e as taxas na mão, a comparação sai do folheto e entra na sua declaração. Para entender onde o dinheiro de um plano costuma estar aplicado, leia sobre renda fixa, o CDB e o Tesouro Direto, e teste prazos na calculadora de investimentos. Para decisão tributária individual, procure um contador.
O PGBL adia o imposto, não o elimina: faça a conta do aporte até o resgate.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A Lei 11.053/2004 e a Lei 14.803/2024 (tabelas e momento da escolha), as páginas da Receita Federal sobre dedução, declaração e tabelas, as páginas da SUSEP sobre PGBL e VGBL e o critério da Consylion de fechar a conta do aporte ao resgate antes de olhar qualquer plano. As 13 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa que tem rendimentos tributáveis, declara o Imposto de Renda e quer entender a diferença entre PGBL e VGBL antes de olhar planos.
- Dono de negócio ou profissional que contribui ao INSS e pensa em complementar a aposentadoria.
- Limites
- Não indico plano, banco, seguradora nem fundo, e não digo qual escolher no seu caso: o resultado depende da sua declaração, do prazo e das taxas. Para decisão tributária individual, procure um contador.
- O PGBL só abate o imposto na declaração completa e para quem recolhe ao INSS ou a regime próprio; fora disso a conta muda.
- Não prometo rentabilidade: o PGBL não tem remuneração mínima garantida na fase de acumulação. Os números do exemplo, inclusive o rendimento de 6% ao ano, são fictícios.
- Na prática
- Seu último informe de rendimentos, o recibo da declaração e 30 minutos para o exercício.
- Como medir o resultado
- Você tem o limite de dedução em R$ e a lista das três taxas do plano que está avaliando, antes de contratar qualquer coisa.
- Uma vez por ano, ao fechar a declaração, o limite e a tabela escolhida continuam coerentes com a sua renda.
- Quando revisar
- A tabela do Imposto de Renda, a redução para renda menor, o limite de 12% ou o modelo de dedução mudarem (Receita).
- A SUSEP ou o CNSP alterarem as regras de PGBL e VGBL, ou o IOF sobre aportes em VGBL mudar.
- A Lei 11.053/2004 ou a regulamentação da Receita sobre a escolha da tabela mudarem.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Renda fixa: como funciona, IR, FGC e a conta de R$ 10 mil
Renda fixa: o que é, como rende, imposto de renda, FGC e a conta de R$ 10.000 em CDB, LCI e poupança em 720 dias. Sem indicar produto nem banco.
Ler o próximo →Perguntas frequentes
- Posso trocar de PGBL para VGBL?
- Não por portabilidade. A SUSEP diz que não é possível a portabilidade de um plano VGBL para um PGBL, ou vice-versa, e que ela só se dá entre planos no mesmo regime tributário, progressivo ou regressivo. Para mudar de tipo, o caminho é o resgate, com o imposto do seu regime. Faça a conta antes, porque o prazo da regressiva recomeça no novo aporte.
- O VGBL entra no inventário? E paga ITCMD?
- Sobre o ITCMD, o imposto estadual sobre herança, o STF decidiu em 2024 (Tema 1214) que é inconstitucional cobrá-lo sobre o repasse de valores de VGBL ou PGBL aos beneficiários na morte do titular, porque o direito vem do contrato, e não da herança. Sobre inventário e sucessão do seu caso, consulte um advogado.
- Existe IOF sobre aportes em previdência privada?
- Pelo Decreto 12.499/2025 e segundo a SUSEP, desde 1º de janeiro de 2026 incide IOF de 5% sobre o que exceder R$ 600 mil por ano em aportes de pessoa física a planos VGBL, somando todas as seguradoras. O PGBL fica fora. Confira na SUSEP se a regra segue em vigor na data do seu aporte.
- A previdência privada garante rentabilidade?
- Para o PGBL, a Resolução CNSP 463/2024 prevê remuneração baseada na rentabilidade dos fundos, sem garantia de remuneração mínima na fase de acumulação. Por isso este guia não projeta ganho: o 6% ao ano do exemplo é só para a conta fechar. O resultado depende do fundo escolhido e das taxas, que você lê no regulamento.
- Quem passa dos 12% do limite deve usar VGBL?
- O que o PGBL deduz é até 12% dos rendimentos tributáveis; o que passa disso não gera abatimento. Como no PGBL o imposto incide sobre o total do resgate e no VGBL só sobre o rendimento, o excedente costuma ficar no VGBL. É um critério, não uma regra: confirme com o contador, com a sua declaração na mão.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioAposentadoria do INSS: regras, cálculo e o caso do MEIAposentadoria do INSS: idade, tempo, regras de transição, a conta do benefício em R$ e o que o autônomo e o MEI recebem. Passo a passo no Meu INSS.
- Renda e PatrimônioFundos de investimento: como funcionam, taxas e come-cotasFundos de investimento: o que são, quem é quem, taxas, come-cotas e IR, sem FGC, e a conta de R$ 10.000 em 24 meses. Sem indicar fundo nem banco.
- Renda e PatrimônioFinanciamento imobiliário: como funciona, SAC ou PriceFinanciamento imobiliário: como funciona, a mesma dívida em SAC e em Price até a última parcela, os custos além da parcela e como comparar pelo CET.
Fontes citadas
- 01 SUSEP: PGBL e VGBL (incidência do imposto, dedução, portabilidade e custos)
- 02 Receita Federal: O quanto posso deduzir com previdência privada? (atualizada em 02/05/2024)
- 03 Receita Federal: Manual do MIR, despesas dedutíveis (atualizado em 02/07/2026)
- 04 Receita Federal: Como declarar PGBL e VGBL? (atualizada em 07/08/2024)
- 05 Receita Federal: Tributação de 2026, tabela anual do exercício 2027 (atualizada em 27/04/2026)
- 06 Câmara dos Deputados: Lei 11.053/2004, texto atualizado (art. 1º, §§ 2º, 3º, 4º e 6º; art. 3º)
- 07 Câmara dos Deputados: Lei 14.803/2024 (opção pelo regime de tributação)
- 08 Receita Federal: regulamentação da opção pelo regime de tributação de previdência complementar (08/08/2024)
- 09 Câmara dos Deputados: Lei 15.270/2025 (redução do imposto anual, art. 11-A da Lei 9.250)
- 10 Câmara dos Deputados: Decreto 12.499/2025 (IOF sobre aportes em seguro com cobertura por sobrevivência)
- 11 SUSEP: Novo decreto atualiza regra de IOF para planos VGBL (13/06/2025)
- 12 STF: proíbe cobrança de imposto de herança sobre planos de previdência privada aberta (Tema 1214)
- 13 SUSEP: Resolução CNSP 463/2024 (cobertura por sobrevivência em plano de previdência complementar aberta)