Renda e Patrimônio· Aposentadoria e Independência Financeira
Aposentadoria do INSS: regras, cálculo e o caso do MEI
"Contribuo como MEI há anos e não sei quando posso me aposentar nem quanto vou receber." Se essa frase é sua, a resposta curta é esta: a aposentadoria do INSS depende de idade mínima, de tempo de contribuição e do cálculo sobre a média dos seus salários, e o valor tem teto. Quem se filiou depois de 13/11/2019 se aposenta aos 62 anos e 15 de contribuição (mulher) ou 65 e 20 (homem); quem já contribuía antes pode estar em regra de transição.
O instinto vai para dois extremos: "vou me aposentar pelo INSS e pronto" ou "o INSS vai quebrar, não adianta contribuir". O problema é outro: não saber quanto o INSS paga em comparação com a renda que você tem hoje. É uma ponte com um vão: o INSS cobre uma parte do caminho, e o resto da travessia é seu. Este texto é um degrau da escada de como ganhar dinheiro: primeiro entender o que o INSS entrega, depois planejar o que falta.
Explico como funciona, sem calcular o seu benefício nem dizer quando pedir. Os números do exemplo são fictícios, e debate sobre nova reforma não entra: vale a emenda promulgada ou a lei sancionada.
Aposentadoria do INSS: os tipos e o que mudou
A regra geral hoje é a aposentadoria programada, a "por idade". O artigo 19 da EC 103 diz que quem se filiou ao Regime Geral depois da entrada em vigor da emenda (13/11/2019) é aposentado aos 62 anos, se mulher, ou 65, se homem, com 15 anos de contribuição, se mulher, ou 20, se homem. O INSS acrescenta a carência: 180 contribuições mensais.
Os tipos que o INSS lista, em resumo:
- Programada (por idade): a regra acima, para quem se filiou depois de 13/11/2019.
- Por tempo de contribuição: o INSS diz que o benefício ainda é concedido a quem atingiu todos os requisitos até a publicação da EC 103. Depois dela, o tempo de contribuição aparece como regra de transição (próxima seção).
- Especial: para quem trabalha exposto a agentes químicos, físicos e biológicos, com 15, 20 ou 25 anos de exposição e idades de 55, 58 ou 60 anos. O texto da EC veda a caracterização por categoria profissional ou ocupação: não basta a profissão, conta a exposição.
- Incapacidade permanente: em regra, 12 contribuições de carência, com exceções para acidente e para algumas doenças.
- Programada do professor, da pessoa com deficiência e rural: existem, com regras próprias. Este guia não as trata; as páginas de aposentadoria do INSS explicam cada uma.
Em 2026, o benefício foi reajustado em 3,90%, o piso é de R$ 1.621,00 e o teto de R$ 8.475,55, pela Portaria Interministerial MPS/MF 13/2026. As regras de transição sobem um pouco a cada ano.
Uma pergunta frequente: quem tem 57 anos e 15 de contribuição pode se aposentar? Pela regra permanente da mulher, não: são 62 anos. Os 57 anos aparecem na EC 103 em casos específicos, como a transição do artigo 20 (com 30 anos de contribuição e um período adicional) e a do professor. Se o seu caso é um desses, a simulação oficial mostra.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Regras de transição: você ainda está nelas?
As regras de transição valem para quem já era filiado ao Regime Geral até 13/11/2019 e não tinha cumprido os requisitos antes da emenda. Cada uma tem exigências diferentes, e a escolha depende do seu histórico, que a simulação do INSS e um profissional conhecem.
| Regra (EC 103) | Exigência | Em 2026 (cálculo da EC) |
|---|---|---|
| Pontos (art. 15) | 30 anos de contribuição (mulher) ou 35 (homem), mais pontos (idade somada ao tempo) | 93 pontos (mulher) e 103 (homem) |
| Idade progressiva (art. 16) | 30 ou 35 anos de contribuição, mais idade mínima que sobe 6 meses por ano | 59 anos e 6 meses (mulher) e 64 anos e 6 meses (homem) |
| Pedágio de 50% (art. 17) | Para quem em 13/11/2019 tinha mais de 28 anos (mulher) ou 33 (homem); 30 ou 35 anos, mais 50% do tempo que faltava | Valor com fator previdenciário, segundo a EC |
| Pedágio de 100% (art. 20) | 57 anos (mulher) ou 60 (homem), 30 ou 35 anos de contribuição, mais o tempo que faltava em 13/11/2019 | Idades fixas |
| Idade (art. 18) | 15 anos de contribuição, com idade que subiu até 62 (mulher), já em 2023, e 65 (homem) | 62 e 65 anos |
Os valores de 2026 saem da conta do texto da emenda. A pontuação começou em 86 e 96 e sobe 1 ponto por ano; a idade começou em 56 e 61 anos e sobe 6 meses por ano.
Em 2026, sete anos depois de 2019: 86 + 7 = 93, 96 + 7 = 103, 56 + 3,5 = 59,5 e 61 + 3,5 = 64,5. A tabela publicada pelo INSS (atualizada em 28/07/2025) traz os valores de 2024, 91 e 101 pontos e 58 anos e 6 meses e 63 anos e 6 meses, e a mesma conta os reproduz.
Para o seu caso, vale o Meu INSS.
Como o valor é calculado nessas regras segue a lei, e a conta da próxima seção vale só para a regra permanente. Mudanças existem: a EC 140, promulgada em 16/10/2026, criou regra especial para agentes comunitários de saúde e de combate às endemias, segundo a Agência Senado e a Agência Câmara. É por isso que este artigo tem data de revisão.
Como o valor é calculado: a conta do benefício
Pela regra permanente, o artigo 26 da EC 103 define o valor em duas etapas. Primeiro, a média aritmética simples de todos os salários de contribuição, atualizados monetariamente, desde julho de 1994 ou desde o início da contribuição, se posterior. Essa média é limitada ao teto do salário de contribuição. Depois, o benefício é 60% da média, com acréscimo de 2 pontos percentuais por ano de contribuição que excede 20 anos para o homem e 15 anos para a mulher.
Imagine uma média de R$ 4.000, número redondo e fictício. A média real vem de todo o seu histórico, não dos melhores salários, e o INSS a calcula.
Exemplo com números
A conta do benefício pela regra permanente (média fictícia de R$ 4.000)
| Caso | Idade | Contribuição | Percentual | Benefício |
|---|---|---|---|---|
| Mulher, filiada depois de 13/11/2019 | 62 anos | 30 anos | 60% + 2 × (30 − 15) = 90% | R$ 3.600,00 |
| Homem | 65 anos | 20 anos | 60% (sem acréscimo) | R$ 2.400,00 |
| Mesmo homem, com mais tempo | 65 anos | 30 anos | 60% + 2 × (30 − 20) = 80% | R$ 3.200,00 |
Números de exemplo fictício. Troque pelos seus.
Conferência: 90% de 4.000 = 3.600; 60% de 4.000 = 2.400; 80% de 4.000 = 3.200. Os três valores ficam entre o piso (R$ 1.621,00) e o teto (R$ 8.475,55), então a limitação não atua aqui. Com a mesma média, a escala por tempo fica assim:
| Contribuição | Mulher | Homem |
|---|---|---|
| 20 anos | 70% = R$ 2.800 | 60% = R$ 2.400 |
| 25 anos | 80% = R$ 3.200 | 70% = R$ 2.800 |
| 30 anos | 90% = R$ 3.600 | 80% = R$ 3.200 |
| 35 anos | 100% = R$ 4.000 | 90% = R$ 3.600 |
Infográfico
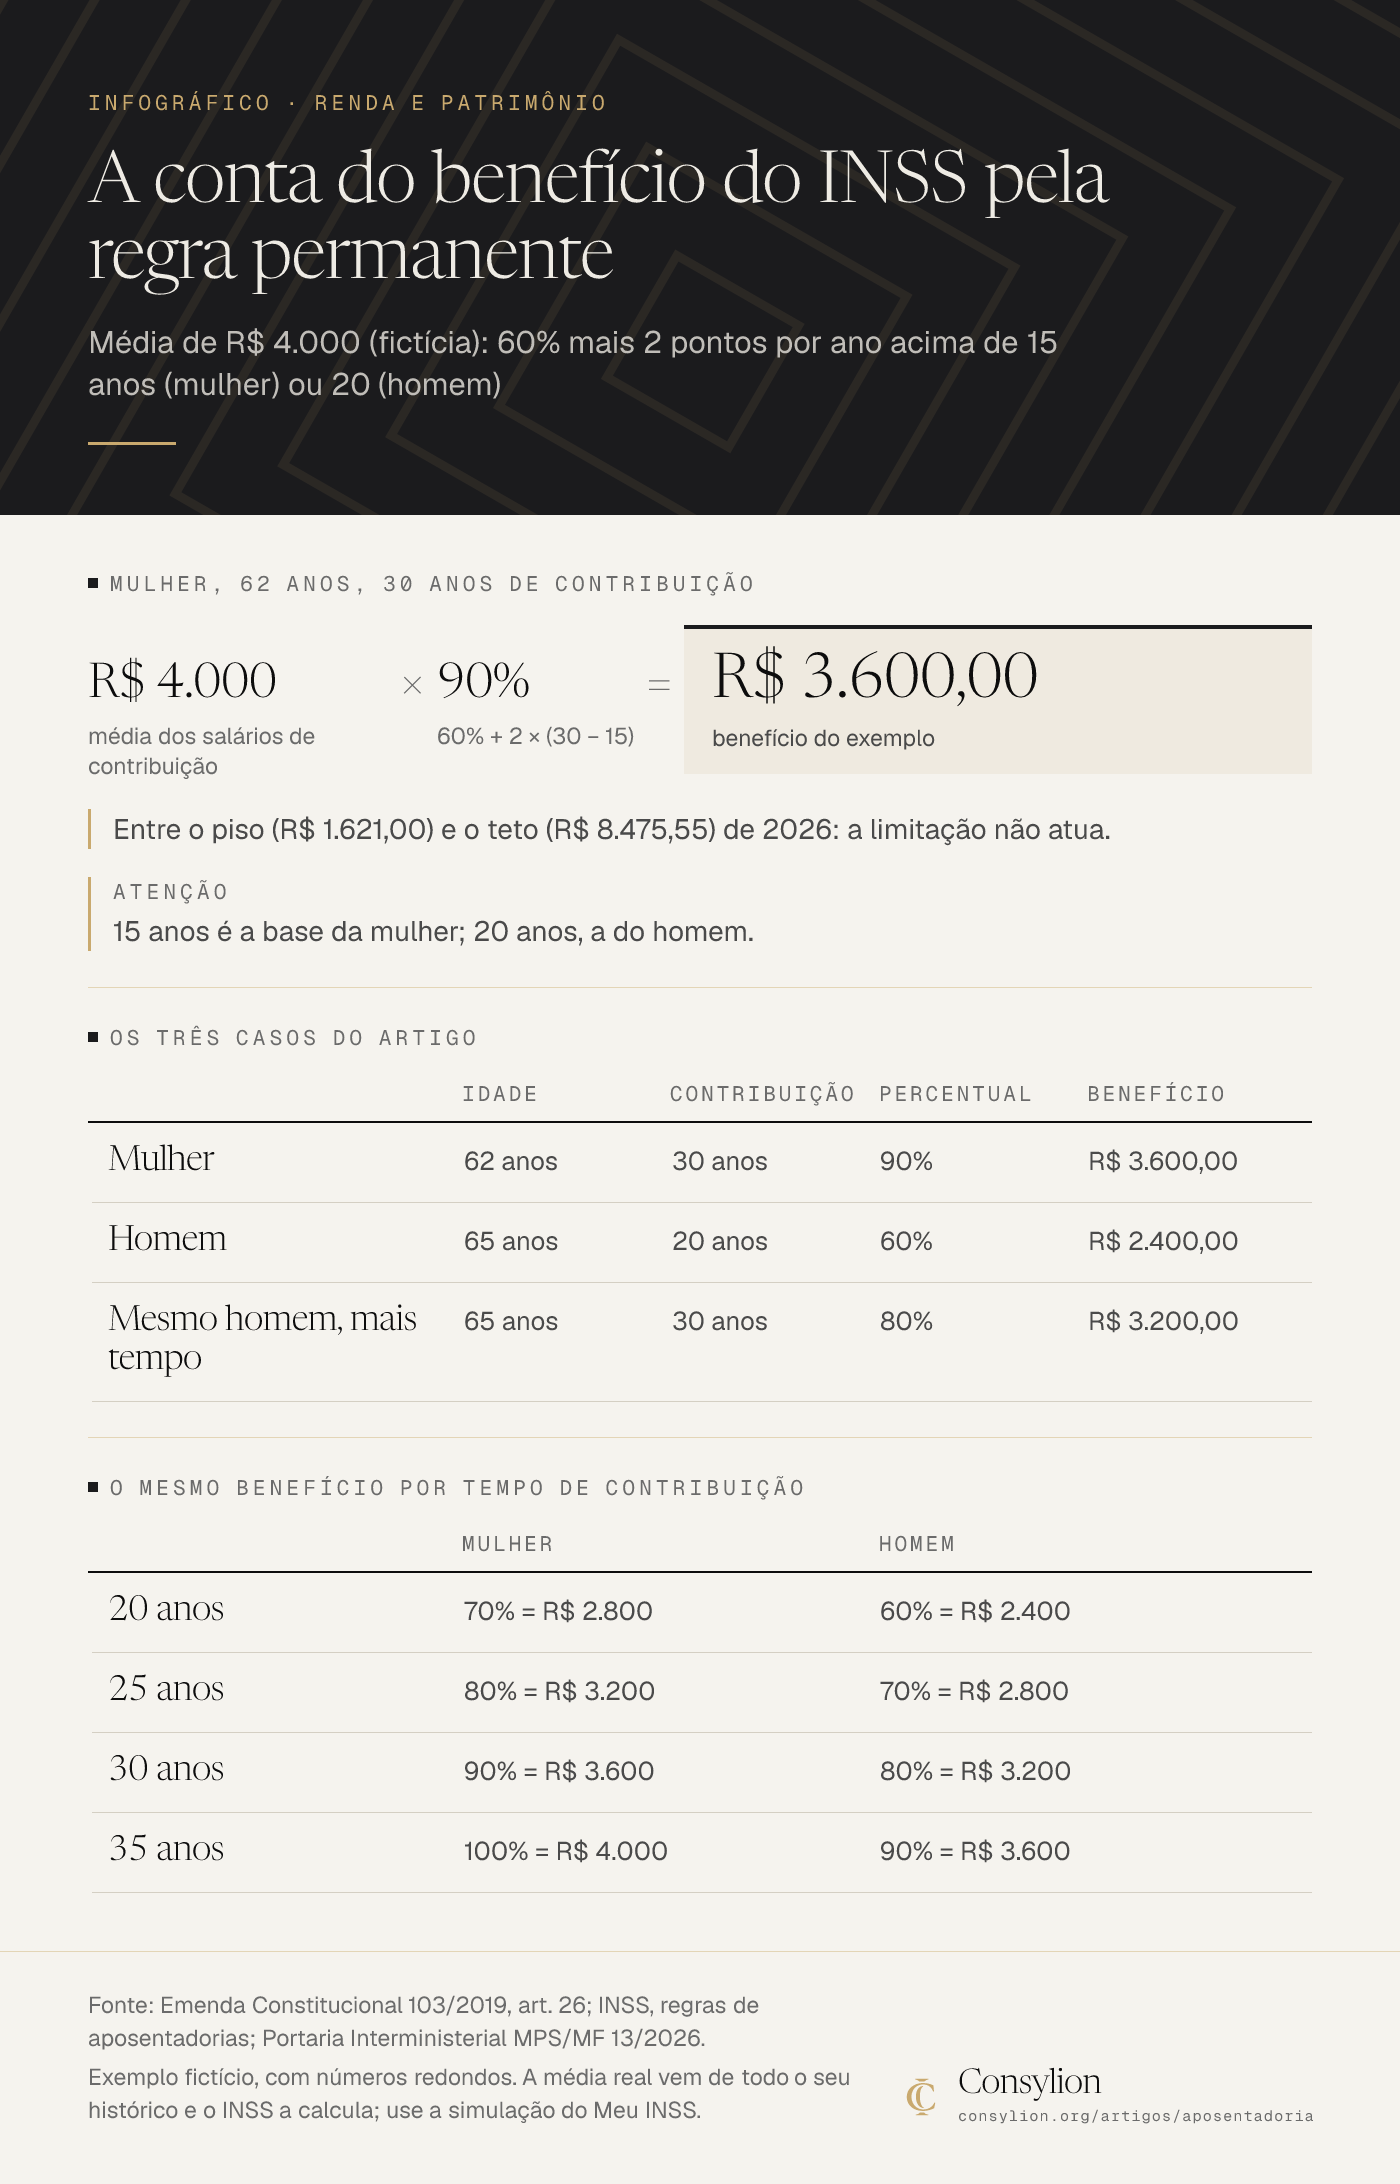
Ler o infográfico em texto
Média de R$ 4.000 (fictícia): 60% mais 2 pontos por ano acima de 15 anos (mulher) ou 20 (homem)
Mulher, 62 anos, 30 anos de contribuição
R$ 4.000 × 90% = R$ 3.600,00
- R$ 4.000: média dos salários de contribuição
- × 90%: 60% + 2 × (30 − 15)
- = R$ 3.600,00: benefício do exemplo
Entre o piso (R$ 1.621,00) e o teto (R$ 8.475,55) de 2026: a limitação não atua.
Atenção: 15 anos é a base da mulher; 20 anos, a do homem.
Os três casos do artigo
| Idade | Contribuição | Percentual | Benefício | |
|---|---|---|---|---|
| Mulher | 62 anos | 30 anos | 90% | R$ 3.600,00 |
| Homem | 65 anos | 20 anos | 60% | R$ 2.400,00 |
| Mesmo homem, mais tempo | 65 anos | 30 anos | 80% | R$ 3.200,00 |
O mesmo benefício por tempo de contribuição
| Mulher | Homem | |
|---|---|---|
| 20 anos | 70% = R$ 2.800 | 60% = R$ 2.400 |
| 25 anos | 80% = R$ 3.200 | 70% = R$ 2.800 |
| 30 anos | 90% = R$ 3.600 | 80% = R$ 3.200 |
| 35 anos | 100% = R$ 4.000 | 90% = R$ 3.600 |
Fonte: Emenda Constitucional 103/2019, art. 26; INSS, regras de aposentadorias; Portaria Interministerial MPS/MF 13/2026. Exemplo fictício, com números redondos. A média real vem de todo o seu histórico e o INSS a calcula; use a simulação do Meu INSS.
Cuidado com a base: 15 anos é da mulher e 20 anos é do homem. E lembre que esses números servem para ler a regra, não são o que você receberá. Com média de R$ 4.000, a mulher com 35 anos recebe 100% da média, R$ 4.000, que equivale a 47,2% do teto.
Sobre o piso, a Portaria 13/2026 diz que nenhum benefício de aposentadoria pode ser menor que R$ 1.621,00. Quem contribuiu sempre sobre o piso tem média perto disso, e 60% de R$ 1.621,00 dá R$ 972,60, que sobe ao mínimo.
Aposentadoria do autônomo e do MEI: o que cada plano garante
Autônomo e MEI se aposentam, mas o plano de contribuição muda o que conta. O INSS descreve três caminhos. Os valores de 2026 abaixo são a conta da alíquota sobre o piso de R$ 1.621,00 e o teto de R$ 8.475,55.
| Plano | Alíquota e base | Por mês em 2026 | Aposentadoria por idade | Aposentadoria por tempo de contribuição |
|---|---|---|---|---|
| MEI | 5% do salário mínimo | R$ 81,05 | Sim | Não, segundo o INSS |
| Plano simplificado (autônomo) | 11% do salário mínimo | R$ 178,31 | Sim | Não, segundo o INSS |
| Contribuinte individual | 20% do salário de contribuição, entre o piso e o teto | De R$ 324,20 a R$ 1.695,11 | Sim | Sem a restrição |
O valor do MEI, R$ 81,05, é o que a Receita Federal informa para o INSS no DAS-MEI de 2026. O texto do INSS sobre o plano simplificado diz que quem opta por 5% ou 11% não tem direito à aposentadoria por tempo de contribuição, apenas por idade, nem à Certidão de Tempo de Contribuição. Além da aposentadoria por idade, este guia não detalha o que o MEI recebe: veja a página do INSS.
Para ler o quadro, separe dois grupos:
- Se você se filiou depois de 13/11/2019: a aposentadoria que existe como regra permanente é a programada, por idade. A restrição do plano de 5% e de 11% pesa pouco, porque a aposentadoria por tempo de contribuição já não é a regra. Se o tempo recolhido em plano reduzido entra no acréscimo de 2% ao ano do cálculo, confirme no Meu INSS ou com um profissional.
- Se você já contribuía antes e está em transição por tempo: a restrição pesa. Para contar o tempo, o INSS prevê complementar a diferença até 20%: 9% do salário mínimo sobre o plano de 11% (R$ 145,89 em 2026) e 15% sobre o MEI (R$ 243,15), ambos com juros moratórios, conforme o INSS e a Lei 12.470/2011.
O critério que eu uso é este: o plano mais barato garante o piso, não a sua renda de hoje. Quem contribuiu sempre sobre o piso tem média perto do salário mínimo, e a conta do benefício parte dela. Se você quer manter o padrão de vida, o INSS sozinho não chega, e a diferença precisa de outro veículo. A escolha do plano é uma decisão individual: converse com um contador ou um advogado previdenciário.
Como simular e pedir, passo a passo
O serviço de simulação do gov.br, atualizado em 20/08/2026, ajuda a saber quanto tempo falta para se aposentar, por idade ou por tempo de contribuição. Ele usa a base de dados do INSS, e o resultado vale somente para consulta e não garante direito à aposentadoria.
Passo a passo
1. Abra o Meu INSS e confira o seu CNIS
Entre com sua conta gov.br (nível bronze, prata ou ouro) e revise os vínculos e as contribuições do CNIS, o cadastro de contribuições. Pronto quando você sabe quais períodos aparecem.
2. Simule e leia o resultado
Digite "Simular aposentadoria", confira os dados e clique em recalcular. Pronto quando você anotou o que o resultado mostra e a data.
3. Corrija vínculos que faltam
Na simulação é possível incluir vínculos e alterar a data de nascimento. Pronto quando o histórico está completo.
4. Decida a data com profissional se o caso for complexo
Transição, atividade especial e períodos em plano reduzido pedem um advogado previdenciário ou contador. Pronto quando você sabe qual regra está sendo aplicada.
5. Peça o benefício
A partir do resultado, você pode pedir a aposentadoria pelo Meu INSS (Pedir Aposentadoria), com a Central 135 para dúvidas. Pronto quando você pediu o benefício ou decidiu esperar.
O que o INSS não faz por você: o plano para a diferença
Pela conta acima, uma mulher com média de R$ 4.000 e 30 anos de contribuição recebe R$ 3.600. Se a renda que ela quer é de R$ 6.000, a diferença é de R$ 2.400 por mês: o INSS cobre 60%. Essa é a conta que quase ninguém faz, e para o dono de empresa e o autônomo ela pesa mais, porque a renda de hoje pode ser maior do que o benefício que a regra e o teto permitem.
Quem preenche a diferença é uma decisão sua, com categorias, não com produto: reserva, previdência privada, imóvel, negócio ou renda de bolsa e renda fixa. Cada uma tem risco, custo e imposto próprios. Para entender uma delas, o Tesouro Direto mostra como se avalia um título público, e a calculadora de investimentos ajuda a testar prazos. Se o dinheiro vem da empresa, o guia de gestão financeira mostra como separar o que é seu do que é do negócio. Para o seu caso, converse com um profissional habilitado pela CVM.
Erros comuns
- Contribuir sem saber qual plano você escolheu. O INSS trata 5%, 11% e 20% de formas diferentes.
- Achar que o plano de 5% ou de 11% conta como tempo de contribuição para a transição. O INSS diz que não, salvo complemento.
- Confundir BPC/LOAS com aposentadoria. O BPC é assistencial: não exige contribuição, não paga 13º e não gera pensão por morte.
- Usar tabelas de anos anteriores. Pontos, idade, piso e teto mudam todo ano.
- Esquecer a diferença. O benefício tem teto e é calculado sobre a média, não sobre o último salário.
Modelo pronto: quanto o INSS cobre e quanto sobra para você
O quadro leva 15 minutos para preencher. Os campos 2 e 3 dependem da simulação do próprio INSS ou de um profissional; se o resultado vier só em tempo, use a conta deste artigo com a sua média como ordem de grandeza.
Modelo pronto para copiar
Quanto o INSS cobre e quanto sobra para você
| Campo | Sua resposta |
|---|---|
| 1. Renda mensal que quero ter aos 62 ou 65 anos (R$) | |
| 2. Benefício estimado (R$ por mês, da simulação ou do profissional) | |
| 3. Diferença (campo 1 menos campo 2) | |
| 4. Quem cobre a diferença: reserva, previdência privada, imóvel, negócio ou outro veículo | |
| 5. Data da próxima revisão |
Exemplo fictício: renda de R$ 6.000, benefício estimado de R$ 3.600, diferença de R$ 2.400, revisão em janeiro de 2027.
Exercício de 20 minutos
Mão na massa · 30 minutos
Sua simulação e a diferença em 20 minutos
- Minutos 0 a 5: entre no Meu INSS com a conta gov.br e abra "Simular aposentadoria".
- Minutos 5 a 10: confira vínculos e data de nascimento e recalcule; anote o resultado e a data.
- Minutos 10 a 17: preencha o quadro: renda desejada, benefício estimado e diferença.
- Minutos 17 a 20: escolha a data da revisão e escreva uma categoria para cobrir a diferença.
- Pronto quando: você tem a simulação, a diferença em R$ por mês e a data da próxima revisão.
Com a diferença escrita, a aposentadoria deixa de ser uma data e vira um plano. Para o seu caso, procure um advogado previdenciário ou um contador.
Aposentadoria é uma conta com data: compare o que você quer com o que o INSS paga.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A Emenda Constitucional 103/2019, as páginas oficiais do INSS e do gov.br sobre regras, contribuição e simulação, a Portaria Interministerial MPS/MF 13/2026 (piso e teto) e o critério da Consylion de comparar o benefício com a renda que você quer ter. As 13 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa que contribui ao INSS (empregada, autônoma, MEI ou dona de pequena empresa) e quer entender as regras e planejar a diferença.
- Quem ainda não pediu o benefício e quer chegar à simulação oficial sabendo o que ela mostra.
- Limites
- Não calculo o seu benefício nem digo quando você pode se aposentar: use a simulação do Meu INSS e, em caso de transição, um advogado previdenciário ou um contador.
- Não trato de aposentadoria rural, por incapacidade permanente, da pessoa com deficiência nem do servidor público; esses casos pedem avaliação específica e as páginas do INSS.
- Não indico produto de previdência nem prometo renda. As regras e os valores valem na data de revisão, e os números do exemplo são fictícios.
- Na prática
- Conta gov.br, seus dados do Meu INSS e 20 minutos para o exercício e o quadro final.
- Como medir o resultado
- Você tem em mãos o resultado da simulação do Meu INSS e a diferença, em R$ por mês, entre a renda que quer e o benefício estimado.
- Uma vez por ano, a simulação e o plano para a diferença continuam coerentes com as regras vigentes.
- Quando revisar
- Nova emenda, lei ou reforma alterar idade mínima, tempo de contribuição ou o cálculo do benefício.
- O reajuste de janeiro mudar o piso e o teto, ou as regras de transição subirem um ano.
- As alíquotas do MEI, do plano simplificado ou do contribuinte individual mudarem.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Perguntas frequentes
- Quem nunca contribuiu para o INSS pode se aposentar?
- Aposentadoria exige contribuição. Quem nunca contribuiu pode ter direito ao BPC/LOAS, que é um benefício assistencial: o INSS diz que não é preciso ter contribuído, mas ele não paga 13º salário nem gera pensão por morte. Para o idoso, o INSS cita 65 anos e renda familiar de até 1/4 do salário mínimo por pessoa. Confira as condições na página oficial.
- Preciso de advogado para me aposentar?
- A simulação é feita pela internet, no Meu INSS, e o resultado traz a opção Pedir Aposentadoria. Se o caso for simples, a simulação oficial costuma bastar. O critério que eu uso: procurar advogado previdenciário ou contador quando há regra de transição, vínculos faltando ou dúvida sobre qual regra se aplica a você.
- Dá para contribuir só alguns anos e receber depois?
- Pela regra permanente, o mínimo é de 15 anos de contribuição para a mulher e 20 para o homem, e a carência é de 180 contribuições mensais, segundo o INSS. Abaixo disso, a aposentadoria programada não é concedida. O valor também fica no começo da escala: 60% da média, que sobe 2 pontos percentuais por ano acima de 15 ou 20 anos.
- E se a regra mudar até eu me aposentar?
- Só emenda promulgada ou lei sancionada vale como regra; proposta em debate não vale. A EC 103 já mudou a idade e o cálculo em 2019, e a EC 140 criou uma regra especial em 16/10/2026. Por isso revise a sua simulação todo ano e compare o resultado com o que o INSS publica. Este artigo tem data de revisão no início de 2027.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioCDB: como funciona, quanto rende e o que o FGC cobreCDB: o que é, como rende, o que significa 100% do CDI, a conta de R$ 10.000 até o resgate com imposto de renda e o limite do FGC. Sem indicar banco.
- Renda e PatrimônioTesouro Direto: como funciona, o que custa e o impostoTesouro Direto: como funciona, os tipos de título, a custódia, o imposto de renda e a conta de R$ 10.000 até o resgate. Sem indicar título.
- Renda e PatrimônioComo ganhar dinheiro: 6 caminhos, a conta e o patrimônioComo ganhar dinheiro com seis caminhos comparados, a conta de quanto sobra por hora, o critério para testar e para onde levar o que você ganha.
Fontes citadas
- 01 Senado Federal: Emenda Constitucional 103/2019, publicação no DOU de 13/11/2019 (arts. 15 a 21 e 26)
- 02 INSS: Regras de aposentadorias (atualizada em 28/07/2025)
- 03 Gov.br: Simular aposentadoria (atualizada em 20/08/2026)
- 04 INSS: serviços de aposentadoria
- 05 INSS: Contribuição dos segurados facultativo e contribuinte individual
- 06 INSS: Plano simplificado de contribuição
- 07 Receita Federal (Simples Nacional): MEI, atualização de valores devidos em 2026
- 08 Câmara dos Deputados: Lei 12.470/2011, art. 1º (acrescenta o art. 21 da Lei 8.212, §§ 2º e 3º), publicação original
- 09 Ministério da Previdência: Portaria Interministerial MPS/MF nº 13, de 9/01/2026 (DOU de 12/01/2026)
- 10 Câmara dos Deputados: Decreto 12.797/2025 (salário mínimo de 2026)
- 11 INSS: Benefício assistencial à pessoa idosa (BPC/LOAS)
- 12 Agência Senado: Congresso promulga o fim da escala 6x1 e aposentadoria de agentes de saúde (16/10/2026)
- 13 Agência Câmara: Congresso promulga aposentadoria especial para agentes de saúde e de combate a endemias (16/10/2026)