
Renda e Patrimônio· Investimentos
Tesouro Direto: como funciona, o que custa e o imposto
"Já tenho uma reserva na poupança e todo mundo fala do Tesouro Direto, mas não entendo qual título é qual e quanto fica no meu bolso." O Tesouro Direto é o programa em que você empresta dinheiro ao governo federal, comprando títulos públicos pela internet, por meio de uma instituição financeira. Os títulos pagam por Selic, por taxa fixa ou por inflação mais uma taxa.
O instinto é perguntar "qual título rende mais?". O problema vem antes: para quando é esse dinheiro? O título que serve para uma meta de oito anos pode machucar quem resgata no ano que vem. Por isso trato o Tesouro como um empréstimo com data marcada: você empresta, combina como e quando recebe, e o prazo vem antes do título.
Não indico título nem prometo rendimento: explico como funciona, o que custa e quanto de imposto sai do resgate, com exemplos fictícios. As regras vêm do site do Tesouro, do gov.br/investidor e da lei, consultados em 17/10/2026; as páginas do Tesouro não mostram data de atualização, então confirme lá. Este é um degrau da escada de como ganhar dinheiro: primeiro a dívida cara e a reserva, depois o veículo.
Tesouro Direto: o que é e quem pode investir
O Tesouro Direto vende títulos públicos, que o gov.br define como títulos de renda fixa emitidos pelo Governo Federal. Quem emite é o Tesouro Nacional, os títulos ficam custodiados na B3, e para comprar o Tesouro pede só um CPF e uma conta em instituição habilitada.
O valor mínimo mudou. Desde 18/11/2024 não existe mais o piso de R$ 30: a aplicação deve ser múltipla de 0,01 título, ou 1% do valor do título, e o limite subiu para R$ 2 milhões por mês, segundo a B3. Como cada título tem um preço, o mínimo varia: 1% dos preços de 15/10/2026, na base do Tesouro Transparente, deu de R$ 2,27 a cerca de R$ 200. PDFs do Tesouro ainda citam R$ 30; vale a página de regras.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Os tipos de título: Selic, Prefixado e IPCA+ lado a lado
A tabela resume o que o Tesouro e o gov.br dizem de cada título, sem dizer qual escolher.
| Título | Rende por | Se vender antes do vencimento |
|---|---|---|
| Tesouro Selic | Taxa Selic, a taxa básica de juros definida pelo Banco Central | O gov.br diz que o preço sofre pouca oscilação diária |
| Tesouro Prefixado | Taxa fixa, definida na compra | Vale o preço de mercado do dia, que pode ser menor ou maior |
| Tesouro IPCA+ | Taxa fixa somada ao IPCA, a inflação oficial do Brasil | Vale o preço de mercado do dia |
Infográfico
Ler o infográfico em texto
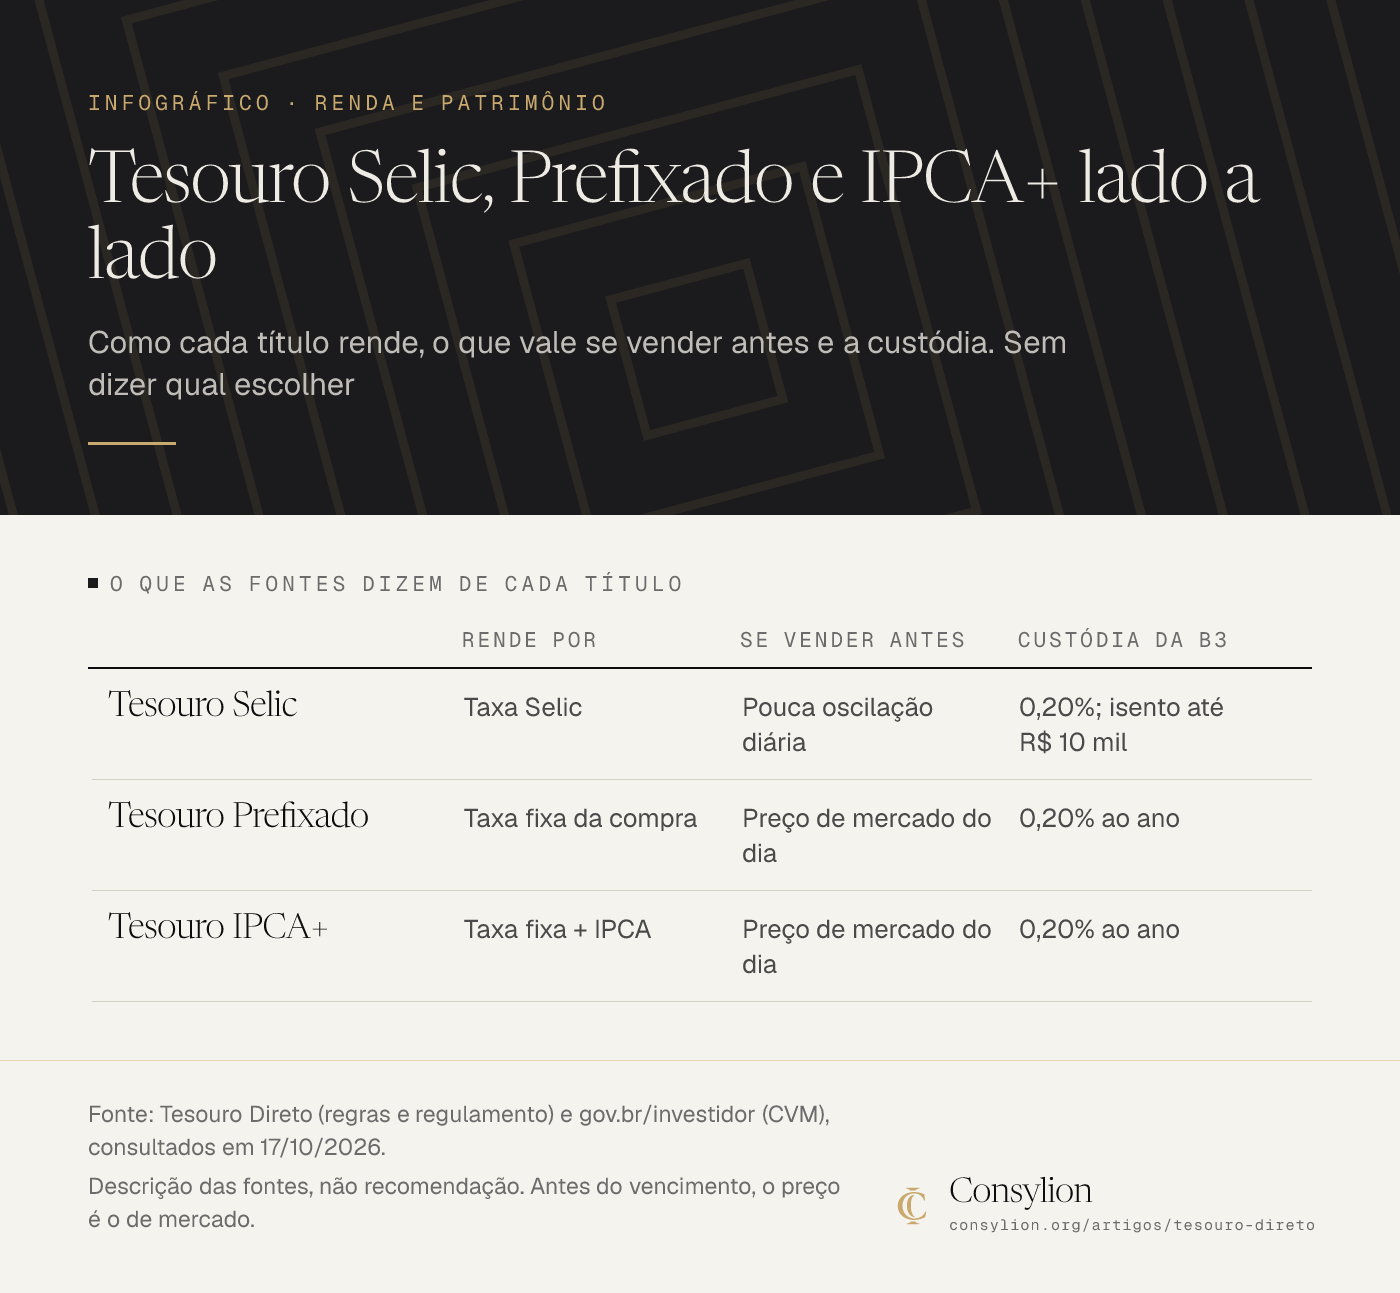
Como cada título rende, o que vale se vender antes e a custódia. Sem dizer qual escolher
O que as fontes dizem de cada título
| Rende por | Se vender antes | Custódia da B3 | |
|---|---|---|---|
| Tesouro Selic | Taxa Selic | Pouca oscilação diária | 0,20%; isento até R$ 10 mil |
| Tesouro Prefixado | Taxa fixa da compra | Preço de mercado do dia | 0,20% ao ano |
| Tesouro IPCA+ | Taxa fixa + IPCA | Preço de mercado do dia | 0,20% ao ano |
Fonte: Tesouro Direto (regras e regulamento) e gov.br/investidor (CVM), consultados em 17/10/2026. Descrição das fontes, não recomendação. Antes do vencimento, o preço é o de mercado.
O gov.br descreve o Selic como título para a reserva de emergência e o Prefixado como indicado a quem não resgata antes do prazo. São descrições da fonte, não recomendação minha. O RendA+ paga renda mensal por 20 anos e o Educa+, por 5, com custódia própria. O Tesouro Reserva, em testes, está só no Banco do Brasil e, segundo o gov.br, não tem marcação a mercado.
Como o Tesouro Direto rende e por que o preço oscila
O título tem uma taxa contratada na compra (ou um índice, no Selic e no IPCA+). Até o vencimento, o Tesouro diz que você recebe a rentabilidade definida na compra, independentemente das variações de preço no caminho.
Se vender antes, o Tesouro Nacional recompra o título pelo preço de mercado do dia, e o extrato reflete esse preço: é a marcação a mercado. O preço tem relação inversa com a taxa: alta da taxa de mercado derruba o preço, e queda o eleva. A fórmula oficial do Prefixado é preço = valor de face ÷ (1 + taxa)^(dias úteis ÷ 252).
Imagine R$ 1.000 em um prefixado fictício de 10% ao ano, por 3 anos: no vencimento paga R$ 1.331,00 (1.000 × 1,10³). Um ano depois, vender vale R$ 1.331,00 ÷ (1 + taxa de mercado)².
Exemplo com números
Marcação a mercado, um ano depois da compra (valores fictícios)
| Taxa de mercado 1 ano depois | Venda, título de 3 anos (restam 2) | Venda, título de 10 anos (restam 9) |
|---|---|---|
| 8% | R$ 1.141,12 | R$ 1.297,52 |
| 10% (igual à contratada) | R$ 1.100,00 | R$ 1.100,00 |
| 12% | R$ 1.061,07 | R$ 935,33 |
| 14% | R$ 1.024,16 | R$ 797,60 |
Números de exemplo fictício. Troque pelos seus.
Com a taxa subindo de 10% para 12%, o título de 3 anos ainda vale R$ 61,07 a mais do que você aplicou, e o de 10 anos vale R$ 64,67 a menos: o material do Tesouro sobre o Prefixado diz que a volatilidade é normalmente proporcional ao prazo. Até o vencimento, recebe-se R$ 1.331,00 (ou R$ 2.593,74), antes de custódia e imposto.
É uma simplificação: o título real tem face de R$ 1.000, então R$ 1.000 a 10% por 3 anos compram 1,331 título, a R$ 751,31 cada, a mesma conta em outra escala. Na venda antecipada há ainda um spread (em 15/10/2026, 0,12 ponto percentual entre a taxa de compra e a de venda do Prefixado 2028), que o exemplo ignora.
Esse é o risco de marcação a mercado, somado ao risco soberano, o de o governo federal não pagar. Por isso não digo que o Tesouro é livre de risco.
Quanto custa e quanto de imposto: a conta do resgate
Custódia da B3 e taxa da instituição
A custódia da B3 é de 0,20% ao ano sobre o valor dos títulos, provisionada por dia e cobrada no Selic, no Prefixado e no IPCA+ na venda antecipada, no vencimento e nos pagamentos de juros, conforme o Tesouro. No Tesouro Selic não há custódia sobre valores até R$ 10.000 por CPF; acima disso, só sobre o excedente.
O site não define se o limite olha o valor aplicado ou o saldo atualizado, nem a base de dias. A instituição cobra à parte uma taxa livremente acordada, anual ou por operação: pergunte antes de abrir a conta. O exemplo não a inclui.
Imposto de renda regressivo e IOF
O imposto de renda incide só sobre o rendimento, com alíquota que cai com o prazo, pela Lei 11.033/2004: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias.
A base é a diferença entre o valor do resgate, líquido do IOF, e o valor aplicado, segundo a IN RFB 1.585/2015, com o prazo contado da liquidação. O imposto incide no resgate antecipado, no vencimento e em cada pagamento de juros, e o Tesouro diz cobrar a menor alíquota possível dentro do seu estoque ("primeiro a entrar, primeiro a sair").
O IOF só aparece se você resgatar em menos de 30 dias. Pelo Decreto 6.306/2007, ele fica limitado ao rendimento, num percentual que começa em 96% no primeiro dia e chega a zero no 30º.
Há uma divergência: a lei e a norma da Receita dizem "acima de 720 dias", e o site do Tesouro escreve "acima de 721", o que deixaria o dia 721 sem faixa. Sigo a lei: 720 dias ainda a 17,5% e 721 em diante a 15%.
A conta com números
Imagine R$ 10.000 a 10% ao ano, constante. É uma taxa ilustrativa, não a de hoje; troque pela do dia no site do Tesouro. O resgate ocorre em 180, 540 e 900 dias corridos, cerca de 6, 18 e 30 meses.
Hipóteses: juros compostos em 252 dias úteis por ano, com dias úteis = dias corridos × 252 ÷ 365, arredondado (180, 540 e 900 dias corridos viram 124, 373 e 621 dias úteis); sem taxa da instituição nem IOF; imposto sobre o rendimento bruto; custódia diária sobre o valor atualizado, na base de 365 dias. A instituição faz o cálculo exato, então os centavos podem diferir. A coluna do Selic supõe que a isenção olha o valor aplicado.
Exemplo com números
Os R$ 10.000 até o resgate (fictício, taxa ilustrativa de 10% ao ano)
| Prazo | Valor bruto | Imposto sobre o rendimento | Custódia (Prefixado ou IPCA+) | Líquido (Prefixado ou IPCA+) | Líquido (Selic) |
|---|---|---|---|---|---|
| 180 dias | R$ 10.480,16 | 22,5% de R$ 480,16 = R$ 108,04 | R$ 10,10 | R$ 10.362,02 | R$ 10.372,12 |
| 540 dias | R$ 11.515,10 | 17,5% de R$ 1.515,10 = R$ 265,14 | R$ 31,78 | R$ 11.218,18 | R$ 11.249,96 |
| 900 dias | R$ 12.647,46 | 15% de R$ 2.647,46 = R$ 397,12 | R$ 55,60 | R$ 12.194,74 | R$ 12.250,34 |
Números de exemplo fictício. Troque pelos seus.
Líquido = bruto − imposto − custódia; em 180 dias, 10.480,16 − 108,04 − 10,10 = 10.362,02. Se a isenção do Selic olhasse o saldo atualizado, a custódia seria só sobre o que passa de R$ 10.000: R$ 0,24, R$ 2,19 e R$ 6,28, pouca diferença. O simulador de investimentos do portal usa a mesma tabela regressiva e a mesma convenção de dias úteis para CDB, LCI e LCA.
Um dia a mais pesa (720 e 721 dias são 497 e 498 dias úteis): com 720 dias, o imposto seria de R$ 361,90 (17,5% de R$ 2.068,01); com 721, de R$ 310,89 (15% de R$ 2.072,57), R$ 51,01 a menos. Não confirmei se a custódia e a taxa da instituição entram na base do imposto: trate a tabela como ordem de grandeza e confira no extrato.
Infográfico
Ler o infográfico em texto
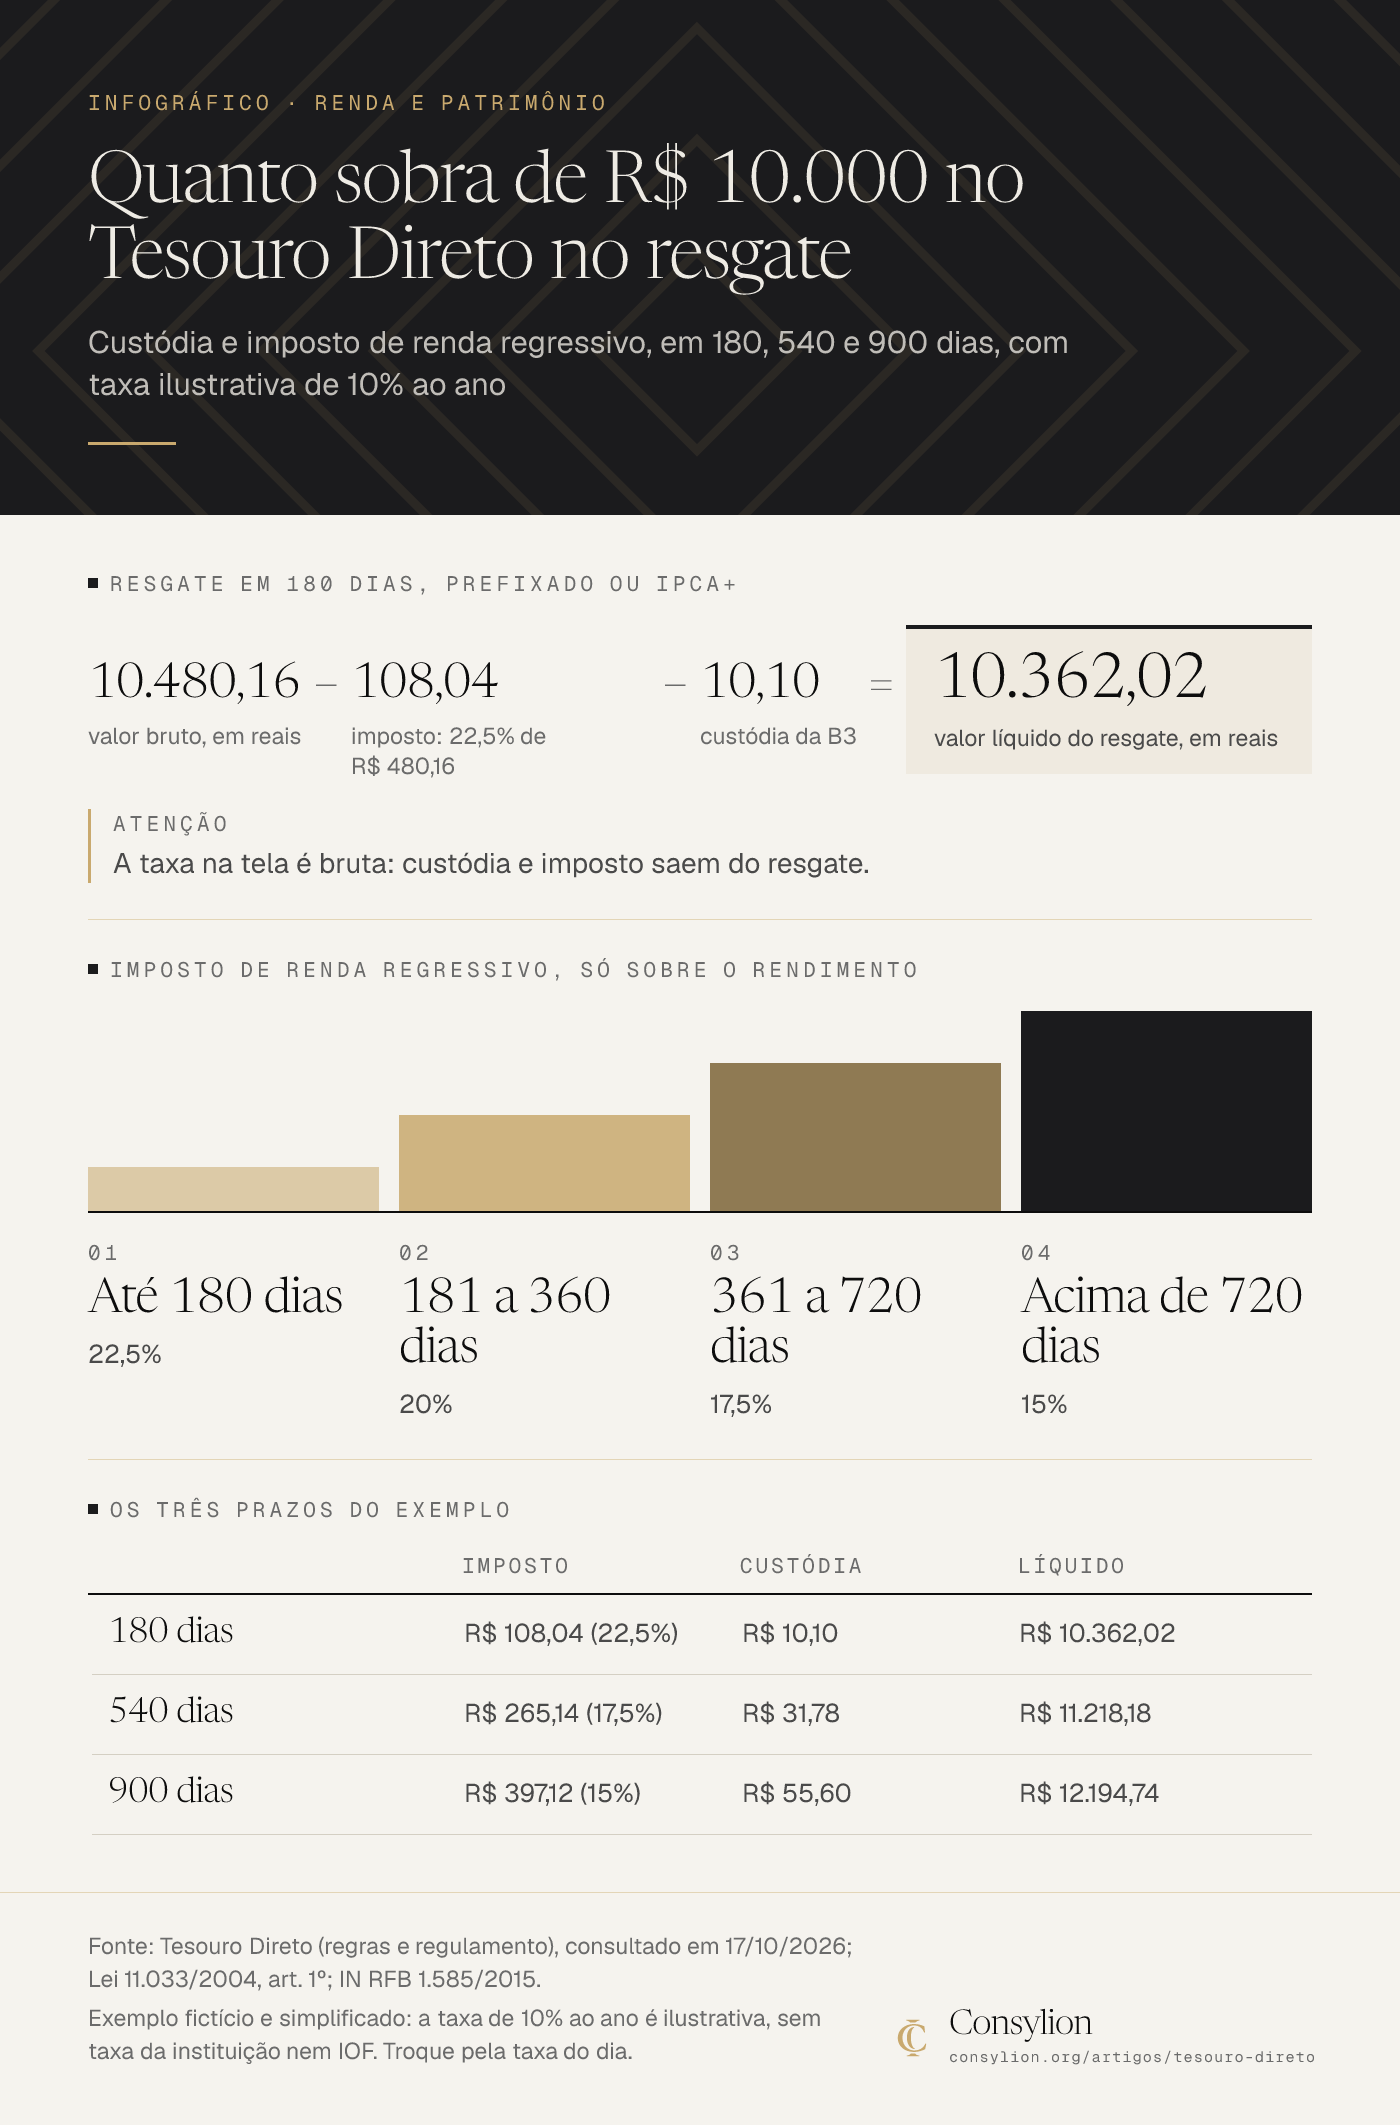
Custódia e imposto de renda regressivo, em 180, 540 e 900 dias, com taxa ilustrativa de 10% ao ano
Resgate em 180 dias, Prefixado ou IPCA+
10.480,16 − 108,04 − 10,10 = 10.362,02
- 10.480,16: valor bruto, em reais
- − 108,04: imposto: 22,5% de R$ 480,16
- − 10,10: custódia da B3
- = 10.362,02: valor líquido do resgate, em reais
Atenção: A taxa na tela é bruta: custódia e imposto saem do resgate.
Imposto de renda regressivo, só sobre o rendimento
- Até 180 dias: 22,5%
- 181 a 360 dias: 20%
- 361 a 720 dias: 17,5%
- Acima de 720 dias: 15%
Os três prazos do exemplo
| Imposto | Custódia | Líquido | |
|---|---|---|---|
| 180 dias | R$ 108,04 (22,5%) | R$ 10,10 | R$ 10.362,02 |
| 540 dias | R$ 265,14 (17,5%) | R$ 31,78 | R$ 11.218,18 |
| 900 dias | R$ 397,12 (15%) | R$ 55,60 | R$ 12.194,74 |
Fonte: Tesouro Direto (regras e regulamento), consultado em 17/10/2026; Lei 11.033/2004, art. 1º; IN RFB 1.585/2015. Exemplo fictício e simplificado: a taxa de 10% ao ano é ilustrativa, sem taxa da instituição nem IOF. Troque pela taxa do dia.
Como começar, passo a passo
Passo a passo
- Defina para que é o dinheiro e quando vai usar: uma frase com objetivo e prazo, como "entrada de um carro em 3 anos". Pronto quando a frase tem uma data.
- Confira a ordem: quitar dívida cara evita a taxa que você pagaria, e a reserva evita vender um título na hora errada. É a ordem que eu uso, critério meu. Se o dinheiro vem de uma empresa, o fluxo de caixa mostra quanto ela precisa antes de você investir a sobra. Pronto quando você sabe quanto está livre.
- Escolha uma instituição habilitada (ou o site do Tesouro) e compare a taxa de cada uma, anual ou por operação. Pronto quando você tem a taxa por escrito.
- Veja a taxa do dia e o investimento mínimo na página de preços e taxas do Tesouro e refaça a conta da seção anterior. Pronto quando você sabe o valor líquido no prazo da sua frase.
- Compre e guarde o extrato, que reflete o preço de mercado. O resgate segue o horário e o prazo de liquidação descritos nas regras e no FAQ abaixo. Pronto quando você sabe a data de resgate que pretende usar.
Tesouro Direto, poupança e CDB: o que muda na garantia
Comparo só a garantia, não o rendimento. O Tesouro descreve os seus títulos como garantidos pelo Tesouro Nacional, e o gov.br chama isso de risco soberano.
O Fundo Garantidor de Créditos (FGC) garante uma lista de instrumentos que inclui depósitos de poupança e depósitos a prazo, até R$ 250.000 por pessoa e por instituição (ou conglomerado) e R$ 1.000.000 a cada quatro anos, segundo o regulamento consolidado no Banco Central. Os títulos do Tesouro Direto não estão na lista (leitura minha, não frase literal do regulamento).
São garantias de natureza diferente, e nenhuma fonte que abri diz qual é "mais segura".
Erros comuns
- Comprar sem saber o prazo do dinheiro. Nasce da pergunta "qual título rende mais".
- Vender antes do vencimento e estranhar o preço. O extrato mostra o preço de mercado, que pode estar abaixo do aplicado.
- Esquecer a custódia e o imposto. A taxa na tela é bruta.
- Olhar só a taxa do dia. Prazo, indexador e liquidez também contam.
- Confundir a Selic com a taxa do título. A Selic é a taxa básica; o seu rendimento é o contratado.
Modelo pronto: as 5 perguntas antes de comprar um título
São cinco perguntas, critério da Consylion e não norma. Não dizem qual título comprar; a coluna do meio dá o raciocínio.
Modelo pronto para copiar
5 perguntas antes de comprar um título
| Pergunta | Por que ela vem aqui | Sua resposta |
|---|---|---|
| 1. Para que é o dinheiro e quando vou precisar dele? | O prazo decide quanta oscilação você aguenta | |
| 2. O título é pós-fixado, prefixado ou ligado à inflação? | O indexador define o que você contratou | |
| 3. Se eu precisar vender antes, quanto o preço pode oscilar? | A marcação a mercado pesa na venda antecipada | |
| 4. Quais custos e imposto pesam no prazo que penso em manter? | Eles mudam o valor líquido | |
| 5. Esse dinheiro já tem a dívida cara e a reserva resolvidas? | Sem isso, o risco é vender na hora errada |
Se a resposta à pergunta 5 for "não", eu começaria por ela, antes de abrir qualquer título. Se o dinheiro vem da empresa, o guia de gestão financeira mostra como separar e registrar.
Exercício de 20 minutos
Mão na massa · 30 minutos
Seu prazo e a conta do resgate em 20 minutos
- Minutos 0 a 5: escreva para que é o dinheiro e em que prazo vai usá-lo.
- Minutos 5 a 12: responda às 5 perguntas do modelo.
- Minutos 12 a 17: no site do Tesouro, anote a taxa e o mínimo de um título com vencimento perto do seu prazo.
- Minutos 17 a 20: refaça a conta do resgate com essa taxa, o imposto da faixa do seu prazo e a custódia.
- Pronto quando: você tem o objetivo, o prazo, as 5 respostas e o valor líquido que sobraria no prazo escolhido.
Com o prazo escrito, o título vira decisão com data, não disputa de taxa. Para o seu caso, converse com um profissional habilitado pela CVM.
Antes de escolher o título, descubra para quando é o dinheiro.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- As regras e o regulamento do Tesouro Direto, a página de títulos públicos do gov.br/investidor (CVM), a Lei 11.033/2004, a IN RFB 1.585/2015 e o critério da Consylion de definir o prazo do dinheiro antes de escolher o título. As 11 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa física que quer entender como o Tesouro Direto funciona, o que custa e quanto de imposto incide.
- Quem já resolveu a dívida cara e a reserva e quer aprender a avaliar um título público.
- Limites
- Não indico título nem prometo rendimento: a taxa do exemplo é ilustrativa e a do dia está no site do Tesouro Direto.
- Não substitui orientação de profissional habilitado pela CVM nem de contador para o seu caso.
- A regra de custo e de imposto vale na data de consulta (17/10/2026), e os números do exemplo são fictícios. As 5 perguntas são critério meu, não norma.
- Na prática
- Uma calculadora ou planilha, o site oficial do Tesouro Direto aberto na página de preços e taxas e 20 minutos para o exercício final.
- Como medir o resultado
- Você consegue dizer, em uma frase, para que é o dinheiro e em que prazo vai usá-lo, antes de escolher o título.
- Antes de comprar, a conta do resgate com a taxa do dia mostra o valor líquido no prazo que você pensa em manter.
- Quando revisar
- A tabela de imposto de renda da renda fixa (Lei 11.033/2004) ou a isenção de custódia do Tesouro Selic mudarem.
- A taxa de custódia da B3, as regras de resgate ou o valor mínimo do Tesouro Direto mudarem.
- Um novo título ou produto do Tesouro for lançado ou sair da fase de testes (Reserva, RendA+, Educa+).
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Perguntas frequentes
- Qual o rendimento do Tesouro Selic hoje?
- O texto não traz a taxa do dia porque ela muda todo dia útil. A taxa e o preço de cada título aparecem na página de preços e taxas do site do Tesouro Direto. Com o número em mãos, troque a taxa ilustrativa de 10% pela do dia na conta do resgate e veja o valor líquido no prazo que pretende manter.
- Quanto rende R$ 100 por mês no Tesouro Direto?
- Depende da taxa e do prazo, e a taxa muda. Com a taxa ilustrativa de 10% ao ano (0,7974% ao mês, a taxa mensal equivalente) e aportes no início de cada mês, 12 aportes de R$ 100 somam R$ 1.264,05 brutos (R$ 64,05 de rendimento sobre R$ 1.200), e 60 aportes somam R$ 7.717,17 (R$ 1.717,17 sobre R$ 6.000). São valores antes da custódia e do imposto; cada aporte tem prazo e faixa próprios.
- Tesouro IPCA+ é bom para aposentadoria?
- Não posso responder pelo título, e sim pelo critério. O gov.br descreve o IPCA+ como juros fixos somados à inflação e o RendA+ como produto para a aposentadoria complementar. A pergunta útil é o prazo: se você mantém até o vencimento, recebe a taxa contratada; se vender antes, o preço de mercado manda. Converse com um profissional habilitado pela CVM.
- O Tesouro Direto é coberto pelo FGC?
- O regulamento do FGC lista os instrumentos que ele garante, e os títulos do Tesouro Direto não estão na lista. O Tesouro descreve os seus títulos como garantidos pelo Tesouro Nacional, que é outra garantia. Essa é a minha leitura da lista do regulamento, e são garantias de natureza diferente, não uma ordem de qual é melhor.
- Quando posso resgatar o dinheiro do Tesouro Direto?
- O Tesouro Nacional garante liquidez diária: das 9h30 às 18h, em dias úteis, o resgate usa os preços e as taxas do momento. O dinheiro fica disponível a partir das 13h do mesmo dia ou do primeiro dia útil seguinte, conforme o horário. Antes do vencimento o preço é o de mercado, e o resgate pode ser suspenso perto do pagamento de juros semestrais.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioComo ganhar dinheiro: 6 caminhos, a conta e o patrimônioComo ganhar dinheiro com seis caminhos comparados, a conta de quanto sobra por hora, o critério para testar e para onde levar o que você ganha.
- Desenvolvimento PessoalAnsiedade: quando é normal e quando pedir ajudaAnsiedade: o que é, três perguntas para saber se é hora de pedir ajuda, a quem procurar, o que a pesquisa mediu e uma lista de 15 minutos para o dono.
- Família e RelacionamentosCasamento: como organizar do noivado à festa, com a contaCasamento: como organizar do noivado à festa. Quatro decisões em ordem, exemplo em R$ para 80 convidados, cronograma e o que o cartório pede.
Fontes citadas
- 01 Tesouro Direto: regras e regulamento (consultada em 17/10/2026)
- 02 Tesouro Direto: Regulamento do Tesouro Direto (PDF de 11/10/2024)
- 03 gov.br/investidor (CVM): títulos públicos (consultada em 17/10/2026)
- 04 Tesouro Direto: material de apoio Cálculo da Rentabilidade, Tesouro Prefixado (fórmula do preço)
- 05 B3 (Bora Investir): novas regras do Tesouro Direto entram em vigor hoje (18/11/2024)
- 06 Tesouro Direto: Tesouro Reserva (consultada em 17/10/2026)
- 07 Tesouro Transparente: taxas dos títulos ofertados pelo Tesouro Direto (base de 15/10/2026)
- 08 Planalto: Lei nº 11.033/2004, art. 1º (imposto de renda regressivo), texto compilado
- 09 Receita Federal: Instrução Normativa RFB nº 1.585/2015, art. 46 (base de cálculo do imposto)
- 10 Planalto: Decreto nº 6.306/2007, art. 32 e anexo (IOF na renda fixa), texto compilado
- 11 Banco Central: Regulamento do FGC, anexo II da Resolução CMN nº 4.222/2013 (texto consolidado)