Consórcio: como funciona e como comparar com financiamento
"Consórcio é financiamento sem juros, então deve sair mais barato." O instinto olha a parcela inicial e a palavra "sem juros". O problema é outro: a pergunta certa é quando você precisa do imóvel e quanto custa esperar por ele, e o folheto não responde a nenhuma das duas. Neste guia eu mostro como o consórcio funciona, de onde vem a parcela e como comparar com o financiamento. Para quem quer construir patrimônio, é uma decisão cara que merece conta.
Como o consórcio funciona e quem é quem
Consórcio é, nas palavras da Lei 11.795/2008 (art. 2º), "a reunião de pessoas naturais e jurídicas em grupo, com prazo de duração e número de cotas previamente determinados, promovida por administradora de consórcio", para a aquisição de bens ou serviços "por meio de autofinanciamento". Na prática, todos pagam e, a cada assembleia, alguns recebem o crédito para comprar.
- Administradora: forma e administra o grupo e cobra a taxa de administração. O Banco Central normatiza e fiscaliza o sistema (art. 6º).
- Grupo: o conjunto de consorciados, com prazo e número de cotas fixos. Os bens do grupo não se misturam com os da administradora (art. 5º, § 5º).
- Cota: a sua participação no grupo, com a sua parcela.
- Carta de crédito: o crédito que você recebe ao ser contemplado. Vale o preço do bem na data da assembleia (art. 24) e, no consórcio de imóvel, compra imóvel construído ou na planta, ou terreno (Res. BCB 285/2023, art. 15, I, c).
A resolução vale para grupos constituídos a partir de 1º de julho de 2024 (arts. 56 e 57); quem tem cota de grupo mais antigo segue em boa parte as regras anteriores e deve ler o contrato.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
De onde vem a parcela: carta, taxa, fundo de reserva e correção
A parcela é a soma da parte que vai ao fundo comum, da taxa de administração e das demais obrigações do contrato, todas em percentual do preço do bem (Lei 11.795, art. 27). O fundo de reserva é facultativo: cobre falta de recursos para sorteios, seguro de inadimplência e despesas de cobrança (Res. BCB 285, art. 22). A norma não fixa teto para a taxa nem para o fundo; vale o percentual do contrato (art. 19). A fórmula é esta:
parcela inicial = crédito × (1 + taxa de administração + fundo de reserva) ÷ prazo
Exemplo com números
Crédito de R$ 300.000 em 180 meses
Imagine taxa de administração de 18% e fundo de reserva de 2%, valores ilustrativos: o contrato real traz os seus. A parcela inicial é R$ 300.000 × 1,20 ÷ 180 = R$ 2.000,00, e a tabela do contrato deve discriminar cada parte (Res. BCB 285, art. 2º, IX):
| Parte da parcela | Conta | Valor |
|---|---|---|
| Fundo comum | R$ 300.000 ÷ 180 | R$ 1.666,67 |
| Taxa de administração (18%) | R$ 54.000 ÷ 180 | R$ 300,00 |
| Fundo de reserva (2%) | R$ 6.000 ÷ 180 | R$ 33,33 |
| Parcela inicial | R$ 2.000,00 |
Sem correção, o total pago seria R$ 360.000. Mas o crédito acompanha o preço do bem, e a parcela também. Com o IPCA de 12 meses até setembro de 2026, 4,58% (IBGE), como índice e reajuste anual, a parcela do mês 1 é R$ 2.000,00, a do mês 61 é R$ 2.501,92 e a do mês 121 é R$ 3.129,80. A soma nominal das 180 parcelas é R$ 501.812.
Números de exemplo fictício. Troque pelos seus.
Infográfico
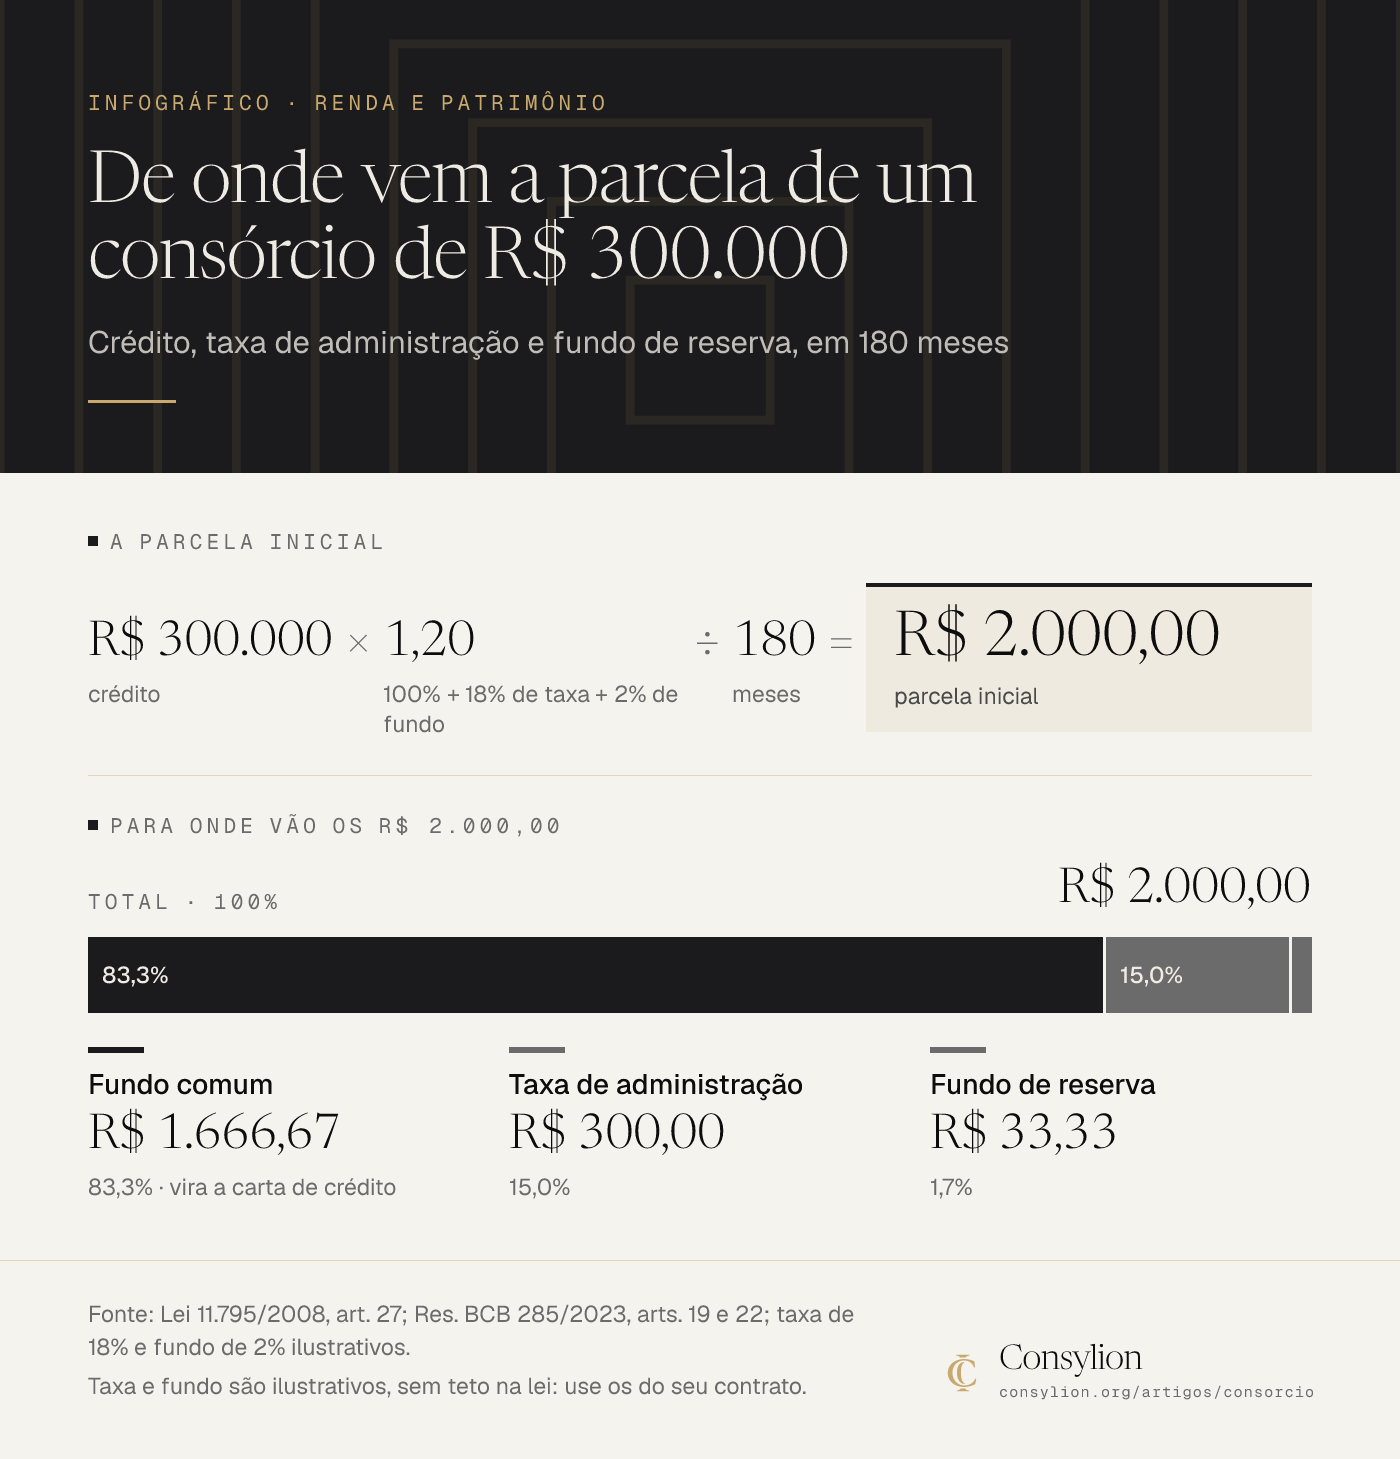
Ler o infográfico em texto
Crédito, taxa de administração e fundo de reserva, em 180 meses
A parcela inicial
R$ 300.000 × 1,20 ÷ 180 = R$ 2.000,00
- R$ 300.000: crédito
- × 1,20: 100% + 18% de taxa + 2% de fundo
- ÷ 180: meses
- = R$ 2.000,00: parcela inicial
Para onde vão os R$ 2.000,00
| Parte | Valor | % do total |
|---|---|---|
| Fundo comum (vira a carta de crédito) | R$ 1.666,67 | 83,3% |
| Taxa de administração | R$ 300,00 | 15,0% |
| Fundo de reserva | R$ 33,33 | 1,7% |
| Total | R$ 2.000,00 | 100% |
Fonte: Lei 11.795/2008, art. 27; Res. BCB 285/2023, arts. 19 e 22; taxa de 18% e fundo de 2% ilustrativos. Taxa e fundo são ilustrativos, sem teto na lei: use os do seu contrato.
Quanto fica um consórcio de R$ 200.000 ou de R$ 40.000? Não há valor único: prazo e percentuais são do contrato. Com os mesmos 18% e 2%, R$ 200.000 em 180 meses dão R$ 1.333,33, e R$ 40.000 dão R$ 800,00 em 60 meses ou R$ 600,00 em 80. O seguro, quando houver, entra na tabela por fora dessas contas (art. 2º, IX, d).
Contemplação: sorteio, lance e o que ninguém pode garantir
Contemplação é receber o crédito. Ela ocorre "por meio de sorteio ou de lance, na forma prevista no contrato" (Lei 11.795, art. 22, § 1º) e depende de haver dinheiro suficiente no grupo (art. 23). Só concorre quem está em dia (Res. BCB 285, art. 11, § 1º).
O lance é uma oferta de dinheiro para ser contemplado antes. Pela norma, só vale depois dos sorteios da assembleia e depois que a administradora recebe o valor, e ele é usado para quitar ou amortizar parcelas que ainda vão vencer (art. 12), não é um custo extra. O lance embutido usa parte da própria carta, que chega menor (art. 13). Os percentuais são do contrato.
A lei e a resolução não garantem o seu mês. A resolução exige que o grupo tenha "perspectiva inicial de contemplação de todos" no prazo (art. 3º, § 1º), o que é uma perspectiva, não uma promessa. Homologada a contemplação, o crédito fica disponível em até o terceiro dia útil, com pagamento direto ao vendedor (arts. 16 e 18).
Consórcio ou financiamento: a conta em R$ de hoje
As parcelas do consórcio sobem com a correção e as do financiamento prefixado não, então somar valores nominais mistura reais de datas diferentes. O jeito honesto é trazer tudo a R$ de hoje, dividindo cada parcela pela inflação acumulada até a data dela. Isso mede o custo do crédito, sem incluir o retorno de uma aplicação do dinheiro que sobra.
A premissa é a mesma nos dois: imóvel de R$ 300.000, entrada de R$ 60.000, 180 meses, correção de 4,58% ao ano. O financiamento é SAC de R$ 240.000, com as médias do Banco Central de agosto de 2026 para contratos novos de pessoa física: 10,91% ao ano nas taxas reguladas (série 20773) e 14,24% nas de mercado (série 20772). São médias do mês, não a taxa que você vai receber.
O consórcio tem carta de R$ 240.000, a mesma parte financiada, e a entrada paga no dia da compra. Para refazer o financiamento, use a calculadora de amortização ou a tabela SAC.
Exemplo com números
Imóvel de R$ 300.000, entrada de R$ 60.000
| Consórcio (18% + 2%) | SAC a 10,91% | SAC a 14,24% | |
|---|---|---|---|
| Parcela inicial | R$ 1.600,00 | R$ 3.413,27 | R$ 4.010,78 |
| Última parcela | R$ 2.995,03 | R$ 1.344,89 | R$ 1.348,21 |
| Total nominal, com a entrada | R$ 461.450 a R$ 513.763 | R$ 488.234 | R$ 542.309 |
| Total em R$ de hoje | R$ 341.121 | R$ 386.392 | R$ 430.041 |
Nesse cenário, com a entrada tratada como R$ 60.000 em R$ de hoje, o custo do consórcio é R$ 45.271 menor que o do financiamento regulado e R$ 88.920 menor que o de mercado. Essas diferenças não decidem nada: são o teto do que vale gastar esperando.
Números de exemplo fictício. Troque pelos seus.
O resultado muda com o contrato. Com taxa de 12% e fundo de 1%, o consórcio fica em R$ 324.723 em R$ de hoje; com 25% e 3%, em R$ 359.863. Ambos são ilustrativos, porque a norma não fixa teto. Ficam de fora o seguro e o CET do financiamento, e a conta supõe que o imóvel sobe com o índice. Por isso ela não diz qual é melhor para você.
O mês da contemplação quase não muda o custo, muda quando você recebe
Todas as parcelas são pagas até o fim do grupo, seja qual for o mês da contemplação. A carta e a entrada acompanham o preço do imóvel, e a tabela mostra esses valores nominais, em degraus anuais.
Trazida a entrada reajustada a R$ de hoje, o total fica em torno de R$ 338 mil a R$ 341 mil, conforme o mês: R$ 340.898 no mês 1 e R$ 338.494 nos meses 60, 120 e 180. Os R$ 341.121 acima tratam a entrada como R$ 60.000 em R$ de hoje. O mês quase não muda o custo. O que muda é a espera:
| Contemplado no mês | Carta recebida | Entrada no dia da compra | Total nominal |
|---|---|---|---|
| 1 | R$ 240.000 | R$ 60.000 | R$ 461.450 |
| 60 | R$ 287.082 | R$ 71.770 | R$ 473.220 |
| 120 | R$ 359.128 | R$ 89.782 | R$ 491.232 |
| 180 | R$ 449.254 | R$ 112.314 | R$ 513.763 |
A diferença de custo entre as opções é o que você pode gastar esperando. Dividida pelos meses de espera, dá o aluguel médio de equilíbrio, uma aproximação sem desconto: com o financiamento regulado, R$ 755 por mês se a contemplação sair no mês 60, R$ 377 no 120 e R$ 252 no 180; com o de mercado, R$ 1.482, R$ 741 e R$ 494.
Com a entrada reajustada (R$ 338.494), os números sobem pouco: R$ 798, R$ 399 e R$ 266 no regulado; R$ 1.526, R$ 763 e R$ 509 no de mercado. Se o seu aluguel (ou o custo de adiar a mudança) for maior que esse número, a espera consome a economia.
Infográfico
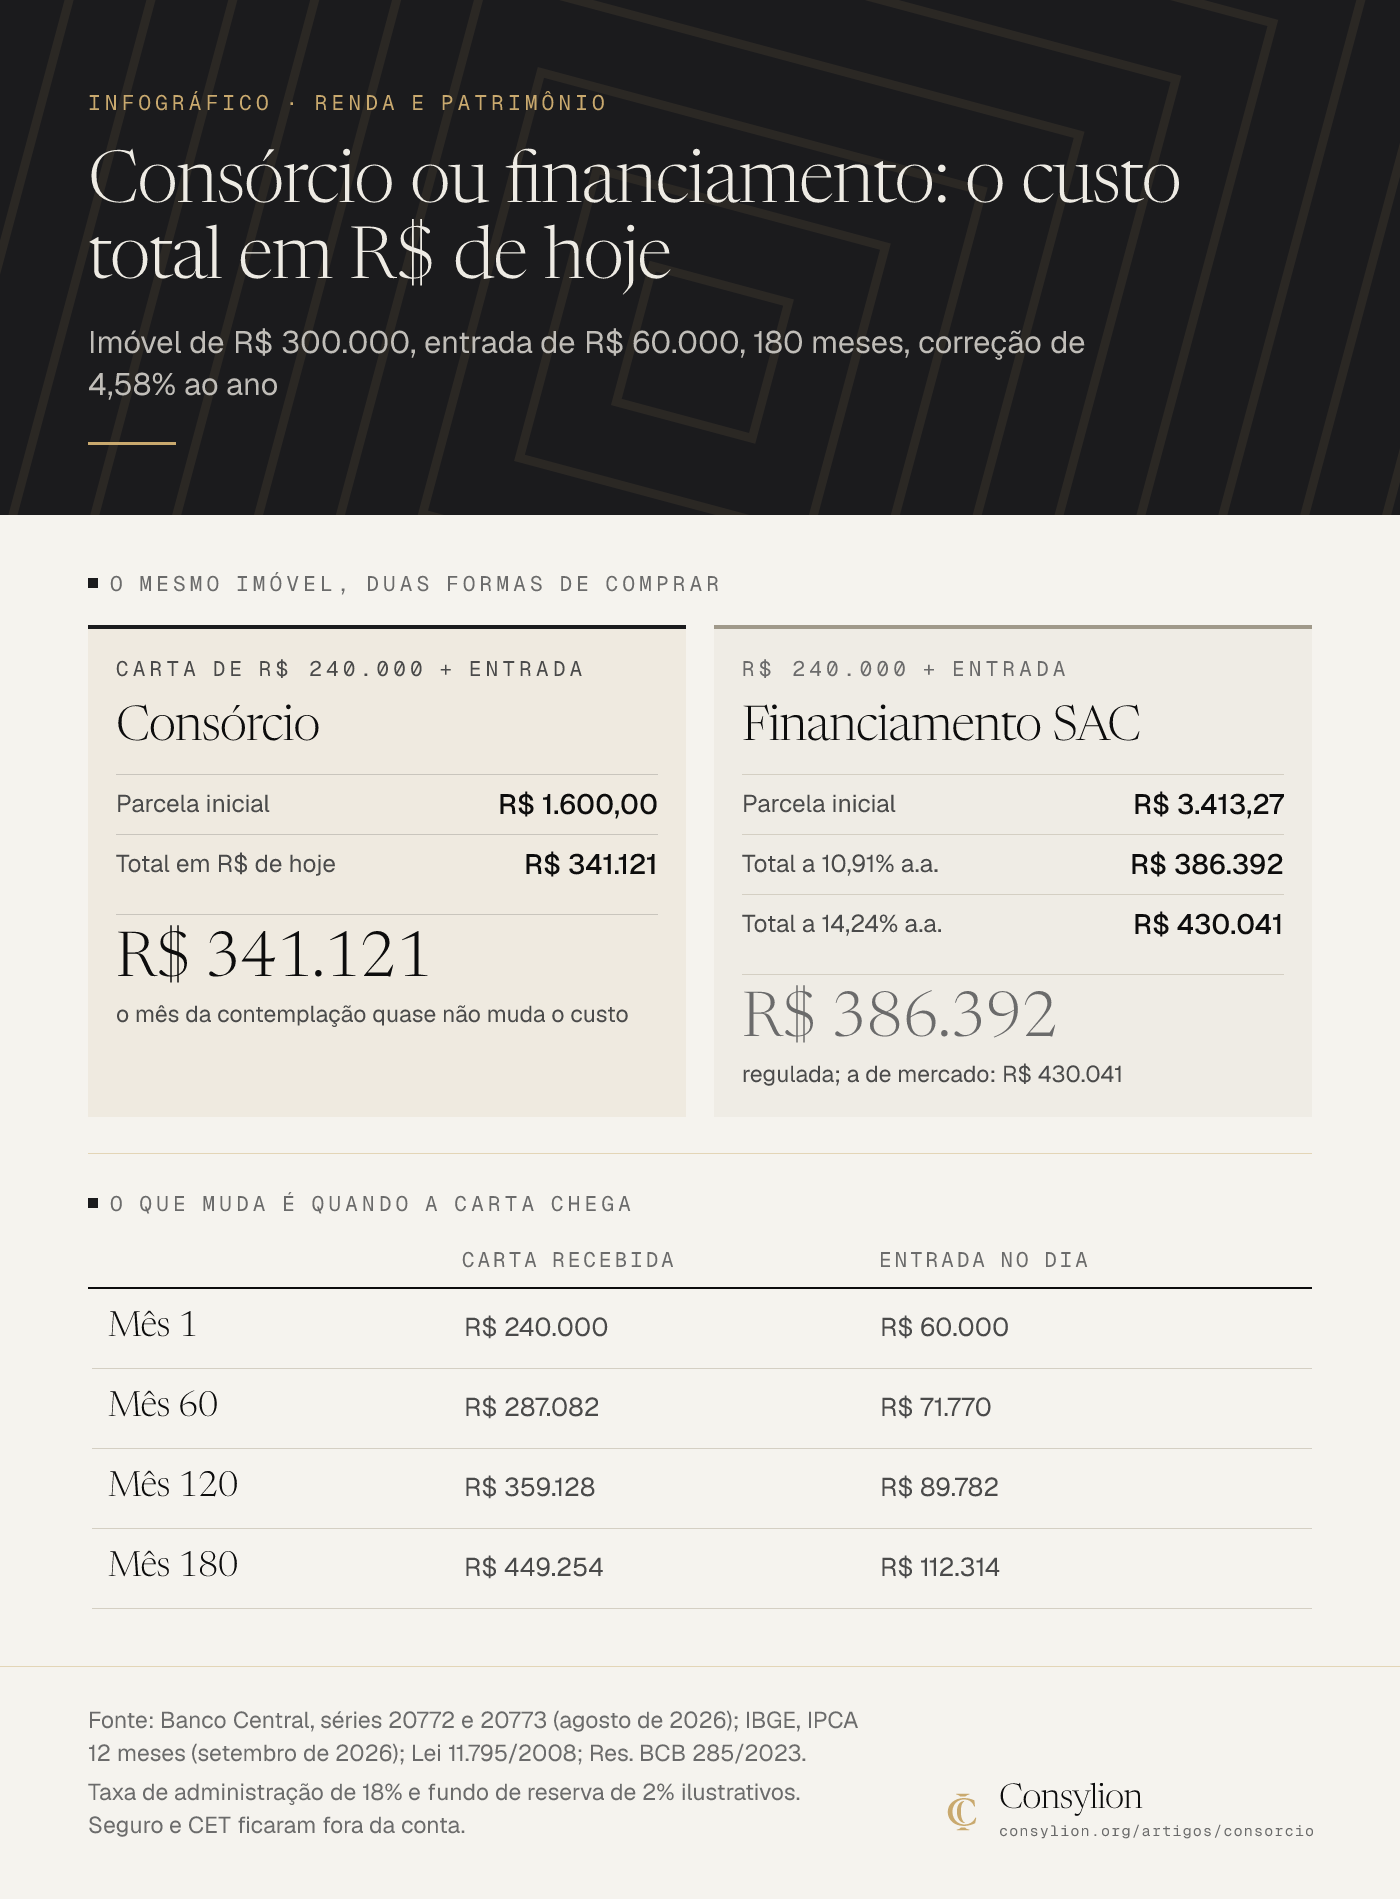
Ler o infográfico em texto
Imóvel de R$ 300.000, entrada de R$ 60.000, 180 meses, correção de 4,58% ao ano
O mesmo imóvel, duas formas de comprar
Consórcio (Carta de R$ 240.000 + entrada)
- Parcela inicial: R$ 1.600,00
- Total em R$ de hoje: R$ 341.121
- R$ 341.121: o mês da contemplação quase não muda o custo
Financiamento SAC (R$ 240.000 + entrada)
- Parcela inicial: R$ 3.413,27
- Total a 10,91% a.a.: R$ 386.392
- Total a 14,24% a.a.: R$ 430.041
- R$ 386.392: regulada; a de mercado: R$ 430.041
O que muda é quando a carta chega
| Carta recebida | Entrada no dia | |
|---|---|---|
| Mês 1 | R$ 240.000 | R$ 60.000 |
| Mês 60 | R$ 287.082 | R$ 71.770 |
| Mês 120 | R$ 359.128 | R$ 89.782 |
| Mês 180 | R$ 449.254 | R$ 112.314 |
Fonte: Banco Central, séries 20772 e 20773 (agosto de 2026); IBGE, IPCA 12 meses (setembro de 2026); Lei 11.795/2008; Res. BCB 285/2023. Taxa de administração de 18% e fundo de reserva de 2% ilustrativos. Seguro e CET ficaram fora da conta.
Quando o consórcio costuma fazer sentido e quando não
Consórcio não é investimento. É uma forma de comprar um bem: o crédito existe "para a aquisição de bem ou serviço" (art. 22) e só chega se você for contemplado. Para aplicar dinheiro, veja como começar a investir; um CDB é um exemplo.
O critério que eu uso para decidir se vale olhar o consórcio tem quatro perguntas:
- Prazo da compra: a data em que você precisa do imóvel é flexível o bastante para esperar sorteio ou lance? Se não, o consórcio não cobre a sua necessidade.
- Entrada: você tem a entrada para quando o crédito chegar, que acompanha o preço do imóvel?
- Disciplina: você sustenta a parcela por até 15 anos? Quem deixa de pagar por três vencimentos é excluído (art. 32 da resolução).
- Tolerância à incerteza: você lida bem com não saber a data?
Sim às quatro pede a comparação completa. Não à primeira costuma decidir. A decisão é sua.
Se você desistir ou o grupo acabar
Quem desiste ou deixa de pagar por três vencimentos é excluído (Res. BCB 285, art. 32), e a administradora não pode mais cobrar taxa de administração dele (art. 21). Mas o dinheiro não volta na hora.
O excluído concorre à contemplação "para efeito de restituição" (Lei, art. 22, § 2º) e recebe, depois de contemplado, o percentual amortizado do valor do bem na data da assembleia, mais os rendimentos (art. 30), descontadas as multas previstas em contrato (art. 15, III). A multa rescisória, quando cobrada em favor da administradora, não passa da taxa de administração que ele pagaria até o fim (art. 32-A). A lei e a resolução não fixam em quantos meses você recebe: depende do sorteio ou do lance.
Quando o grupo termina, a administradora comunica em até 60 dias após a última assembleia quais créditos estão à disposição (art. 31) e encerra o grupo em até 120 dias, com prestação de contas (art. 32). A pretensão do consorciado contra o grupo ou a administradora prescreve em 5 anos (art. 32, § 2º).
O erro mais comum
É comparar a parcela inicial. R$ 1.600 contra R$ 3.413 parece decidir tudo, e esquece duas coisas: a parcela do consórcio sobe com a correção (chega a R$ 2.995,03 na última, quase o dobro da primeira) e a do SAC cai, e só depois da contemplação você tem o imóvel. O outro erro é somar as parcelas nominais do consórcio (R$ 501.812 para uma carta de R$ 300.000), esquecendo que parte é dinheiro de 15 anos depois.
Modelo para comparar uma proposta real
Neste guia eu não indico administradora; dou critério para "qual o melhor consórcio": comparar propostas pelo custo total, pelo índice de correção e pelo histórico do grupo. O ranking de reclamações do Banco Central sai a cada seis meses e traz as administradoras com seis ou mais reclamações reguladas procedentes; o Banco Central não atua nos casos individuais. Preencha o modelo com a proposta:
Ferramenta
Proposta de consórcio, campo a campo
| Campo | Sua proposta | Como calcular ou onde achar |
|---|---|---|
| Crédito (preço do bem) | R$ | Contrato |
| Prazo | meses | Contrato |
| Taxa de administração total | % | Tabela do contrato (art. 2º, IX) |
| Fundo de reserva | % | Tabela do contrato; pode não haver |
| Seguro | R$ por mês | Tabela do contrato; pode não haver |
| Índice e periodicidade da correção | Contrato (art. 6º, § 2º) | |
| Parcela inicial | R$ | crédito × (1 + taxa + fundo) ÷ prazo, mais seguro |
| Total sem correção | R$ | parcela inicial × prazo |
| Data em que preciso do imóvel | mês e ano | Sua agenda |
E faça 7 perguntas à administradora, por escrito, antes de assinar:
Checklist
- Qual a taxa de administração total e como ela é cobrada? Há taxa antecipada na adesão? (Res. BCB 285, arts. 19 e 20)
- Há fundo de reserva? De quanto e para que serve? E a sobra, o que vira no fim? (arts. 22 e 37)
- Há seguro? Quanto custa e o que cobre? (arts. 2º, VIII, d, e 14)
- Qual o índice de correção do crédito e das parcelas, e a periodicidade? (art. 6º, §§ 1º e 2º)
- Quantos foram contemplados por sorteio e por lance nas últimas assembleias? A ata traz as listas. (art. 48, III)
- Qual a regra de lance e de lance embutido? (arts. 12 e 13)
- Se eu desistir, quando e quanto recebo? Há multa? (Lei, art. 30; Res. arts. 32 e 32-A)
Exercício de 15 minutos
Mão na massa · 30 minutos
Sua proposta contra o financiamento
- Minutos 0 a 5: preencha o modelo com os dados da proposta e calcule a parcela inicial.
- Minutos 5 a 10: calcule a parcela inicial do financiamento do mesmo imóvel na calculadora de amortização, com a taxa da oferta que você recebeu.
- Minutos 10 a 15: escreva em uma frase o mês e o ano em que você precisa do imóvel e o aluguel que paga hoje.
- Pronto quando: você sabe quanto o consórcio e o financiamento custam, e quantos meses de espera o seu aluguel suporta.
Um imóvel é a maior compra da maioria das pessoas. Com a conta feita antes de assinar, a decisão deixa de depender do folheto e passa a depender do que você precisa e de quando precisa.
Antes de perguntar se o consórcio tem juros, pergunte quando você precisa do imóvel.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A Lei 11.795/2008 (Lei do Consórcio), a Resolução BCB 285/2023 do Banco Central, as taxas médias de financiamento imobiliário do Banco Central (agosto de 2026), o IPCA do IBGE (setembro de 2026) e contas refeitas com taxas ilustrativas ditas como tais. As 6 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa que pensa em comprar um imóvel e ainda não tem a carta de crédito nem o financiamento.
- Quem recebeu a proposta de uma administradora e quer entender o custo antes de assinar.
- Limites
- Não indico administradora, grupo, bem nem crédito, e não digo que o consórcio é melhor ou pior que o financiamento para o seu caso. Não prometo contemplação, prazo nem economia.
- A taxa de administração de 18%, o fundo de reserva de 2% e a correção de 4,58% ao ano são premissas da conta; a decisão pede a proposta real e o contrato. O seguro, o CET do financiamento, o ITBI e o registro ficaram fora.
- A regra de bolso do aluguel de equilíbrio é um critério meu, uma aproximação sem desconto. Para dúvida jurídica ou tributária, procure um profissional habilitado.
- Na prática
- A proposta da administradora por escrito, o contrato padrão, a ata das últimas assembleias do grupo, uma calculadora e 15 minutos para o exercício.
- Como medir o resultado
- Você consegue dizer o custo total da proposta, a parcela inicial e a data em que precisa do imóvel, lado a lado com a conta do financiamento.
- Se a data em que você precisa do imóvel vem antes da contemplação provável, o consórcio não cobre a sua necessidade.
- Quando revisar
- A Resolução BCB 285/2023 ou a Lei 11.795/2008 forem alteradas.
- As taxas médias de financiamento imobiliário do Banco Central ou o IPCA mudarem de forma relevante (revisar a conta a cada 6 meses).
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Investimento para iniciantes: como começar a investir
Investimento para iniciantes: a ordem para começar a investir, a conta da reserva de emergência e os 4 critérios para avaliar qualquer aplicação.
Ler o próximo →Perguntas frequentes
- Consórcio tem juros?
- Como cobrança do crédito, não. A Lei 11.795/2008 só fala em juros moratórios, de atraso (art. 28), e em rendimentos da aplicação do crédito (art. 24, § 1º). O custo está na taxa de administração, no fundo de reserva, se houver, no seguro, se houver, e na correção do crédito e das parcelas pelo índice do contrato.
- Posso usar o FGTS no consórcio de imóvel?
- Este guia não detalha as regras do FGTS. A Resolução BCB 285/2023, art. 53, diz apenas que o lance com recursos do FGTS segue as disposições do Conselho Curador do FGTS e da Caixa, agente operador. Antes de contar com ele, peça a resposta por escrito à administradora e confirme na Caixa se o seu caso se enquadra.
- Posso usar a carta para quitar um financiamento?
- Pode, nas condições do contrato. A Lei 11.795/2008 (art. 22, § 3º) permite destinar o crédito à quitação total de financiamento de sua titularidade, com anuência prévia da administradora. A Resolução BCB 285/2023 (art. 15, II) acrescenta que o financiamento precisa ser de bem da mesma categoria do consórcio.
- Consórcio de carro e de moto funciona igual?
- A mecânica é a mesma. A lei e a resolução valem para bens imóveis, móveis e serviços (Res. BCB 285, art. 5º): grupo, parcela com fundo comum e taxa, contemplação por sorteio ou lance. Mudam o bem de referência, o prazo, os percentuais e o índice de correção, que estão no contrato de cada grupo.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioPlanilha de controle financeiro: modelo e exemplo em R$Planilha de controle financeiro pessoal para copiar sem cadastro: 4 blocos, fórmulas, um mês preenchido em R$ e a conta da sobra para juntar dinheiro.
- Renda e PatrimônioAposentadoria do INSS: regras, cálculo e o caso do MEIAposentadoria do INSS: idade, tempo, regras de transição, a conta do benefício em R$ e o que o autônomo e o MEI recebem. Passo a passo no Meu INSS.
- Renda e PatrimônioCDB: como funciona, quanto rende e o que o FGC cobreCDB: o que é, como rende, o que significa 100% do CDI, a conta de R$ 10.000 até o resgate com imposto de renda e o limite do FGC. Sem indicar banco.
Fontes citadas
- 01 Câmara dos Deputados: Lei nº 11.795/2008 (Sistema de Consórcio), texto atualizado, arts. 2º, 3º, 5º a 7º, 22 a 24, 27, 28 e 30 a 32
- 02 Banco Central: Resolução BCB nº 285/2023 (grupos de consórcio), com a Resolução BCB nº 362/2023, em vigor desde 1º/7/2024
- 03 Banco Central: série 20772, taxa média de juros do financiamento imobiliário com taxas de mercado (14,24% a.a. em agosto de 2026)
- 04 Banco Central: série 20773, taxa média de juros do financiamento imobiliário com taxas reguladas (10,91% a.a. em agosto de 2026)
- 05 IBGE: IPCA, variação acumulada em 12 meses até setembro de 2026 (4,58%), Sidra, tabela 1737
- 06 gov.br: ranking de reclamações contra instituições financeiras e administradoras de consórcios (Banco Central)