
Financiamento imobiliário: como funciona, SAC ou Price
"A parcela cabe no meu mês, então dá para comprar." É a primeira conta que a gente faz diante de um financiamento imobiliário, e eu entendo: é o número que você vai sentir todo mês. O instinto pergunta se ela cabe. O que decide é quanto dinheiro você precisa ter na mão para entrar, quanto paga no total e como a parcela se comporta do primeiro ao último ano.
A parcela é o preço da etiqueta. O preço no caixa aparece no CET (o Custo Efetivo Total), na soma das parcelas e no que se paga na compra. Para quem quer construir patrimônio, é uma dívida longa, que merece a conta inteira.
Como funciona o financiamento imobiliário
O banco empresta a parte do preço que você não tem, você devolve em parcelas mensais com juros, e o imóvel fica em garantia. Cada parcela tem dois pedaços: a amortização, que abate a dívida, e os juros, calculados sobre o saldo devedor, que é o que ainda falta devolver.
A garantia de que este guia trata é a alienação fiduciária. Pela Lei 9.514/1997 (art. 22), o devedor transfere ao credor a "propriedade resolúvel" do imóvel, como garantia da dívida. Ela se constitui com o registro do contrato no cartório de registro de imóveis, e você fica com a posse direta (art. 23).
A taxa muda com a data e com a proposta; a referência do custo do crédito no país é a taxa Selic.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Quanto o banco financia: entrada, cota de crédito e SFH
A Resolução CMN 4.676/2018 (art. 6º) limita a cota de crédito, que é o valor da operação dividido pelo valor de avaliação do imóvel, a 80% no financiamento de imóvel residencial para pessoa física. A cota pode chegar a 90% quando o sistema de amortização é o SAC ou o Sacre. O que falta é a entrada.
Dois detalhes mudam a sua conta: a base é o valor de avaliação, que pode diferir do preço combinado com o vendedor, e a cota inclui o principal e as despesas acessórias (art. 1º-A, XI).
No SFH, o Sistema Financeiro da Habitação, as operações seguem condições específicas (art. 13):
- imóvel avaliado em até R$ 2.250.000,00, limite em vigor desde 10/10/2025 (Resolução CMN 5.255/2025);
- custo efetivo máximo de 12% ao ano, somando juros, comissões e outros encargos financeiros. Seguros, tarifa de avaliação e tarifa de administração ficam fora desse teto (art. 13, § 2º).
Tabela Price ou SAC: a mesma dívida, duas contas
No SAC (Sistema de Amortização Constante), você abate o mesmo valor da dívida todo mês, e a parcela começa alta e cai. Na tabela Price, a parcela é fixa. Vamos fazer a conta juntos.
Exemplo com números
R$ 320.000 financiados em 360 meses
Imagine um imóvel de R$ 400.000, avaliado pelo mesmo valor, com entrada de R$ 80.000 (20%) e R$ 320.000 financiados em 360 meses.
A taxa é de 10,94% ao ano: a média de setembro de 2026 das operações novas de financiamento imobiliário com taxas reguladas, para pessoas físicas (Banco Central, série 20773). Tratei os 10,94% como taxa efetiva, o que dá 0,8689% ao mês: (1 + 0,1094)^(1/12) − 1.
| SAC | Price | |
|---|---|---|
| 1ª parcela | R$ 3.669,41 | R$ 2.909,71 |
| 100ª parcela | R$ 2.904,77 | R$ 2.909,71 |
| Última parcela (360ª) | R$ 896,61 | R$ 2.909,71 |
| Saldo devedor depois de 10 anos | R$ 213.333,33 | R$ 292.880,68 |
| Juros somados | R$ 501.884,96 | R$ 727.495,20 |
| Total pago | R$ 821.884,96 | R$ 1.047.495,20 |
Prova: R$ 320.000,00 + R$ 501.884,96 = R$ 821.884,96 no SAC; R$ 320.000,00 + R$ 727.495,20 = R$ 1.047.495,20 na Price. A diferença de juros é de R$ 225.610,24.
A conta usa a taxa mensal com todas as casas e arredonda só o resultado final; multiplicar ou somar valores já arredondados dá alguns centavos de diferença. Ficam de fora a correção do saldo, os seguros e as tarifas, que mudam o total nos dois sistemas.
Números de exemplo fictício. Troque pelos seus.
A diferença vem da velocidade com que a dívida cai. No SAC, a amortização é de R$ 888,89 todo mês (R$ 320.000 ÷ 360). Na Price, só R$ 129,18 da primeira parcela abatem a dívida. Depois de 10 anos, o saldo da Price caiu R$ 27.119,32; o do SAC, R$ 106.666,67. Quem deve mais por mais tempo paga juros sobre mais dívida.
O outro lado pesa no orçamento. A 1ª parcela do SAC é R$ 759,70 maior, e a parcela do SAC só fica abaixo da Price na 100ª, no nono ano do contrato. O SAC exige mais folga no começo e soma menos juros; a Price começa mais leve e soma mais. A escolha depende da sua renda de hoje e de quanto aperto os primeiros anos suportam.
Infográfico
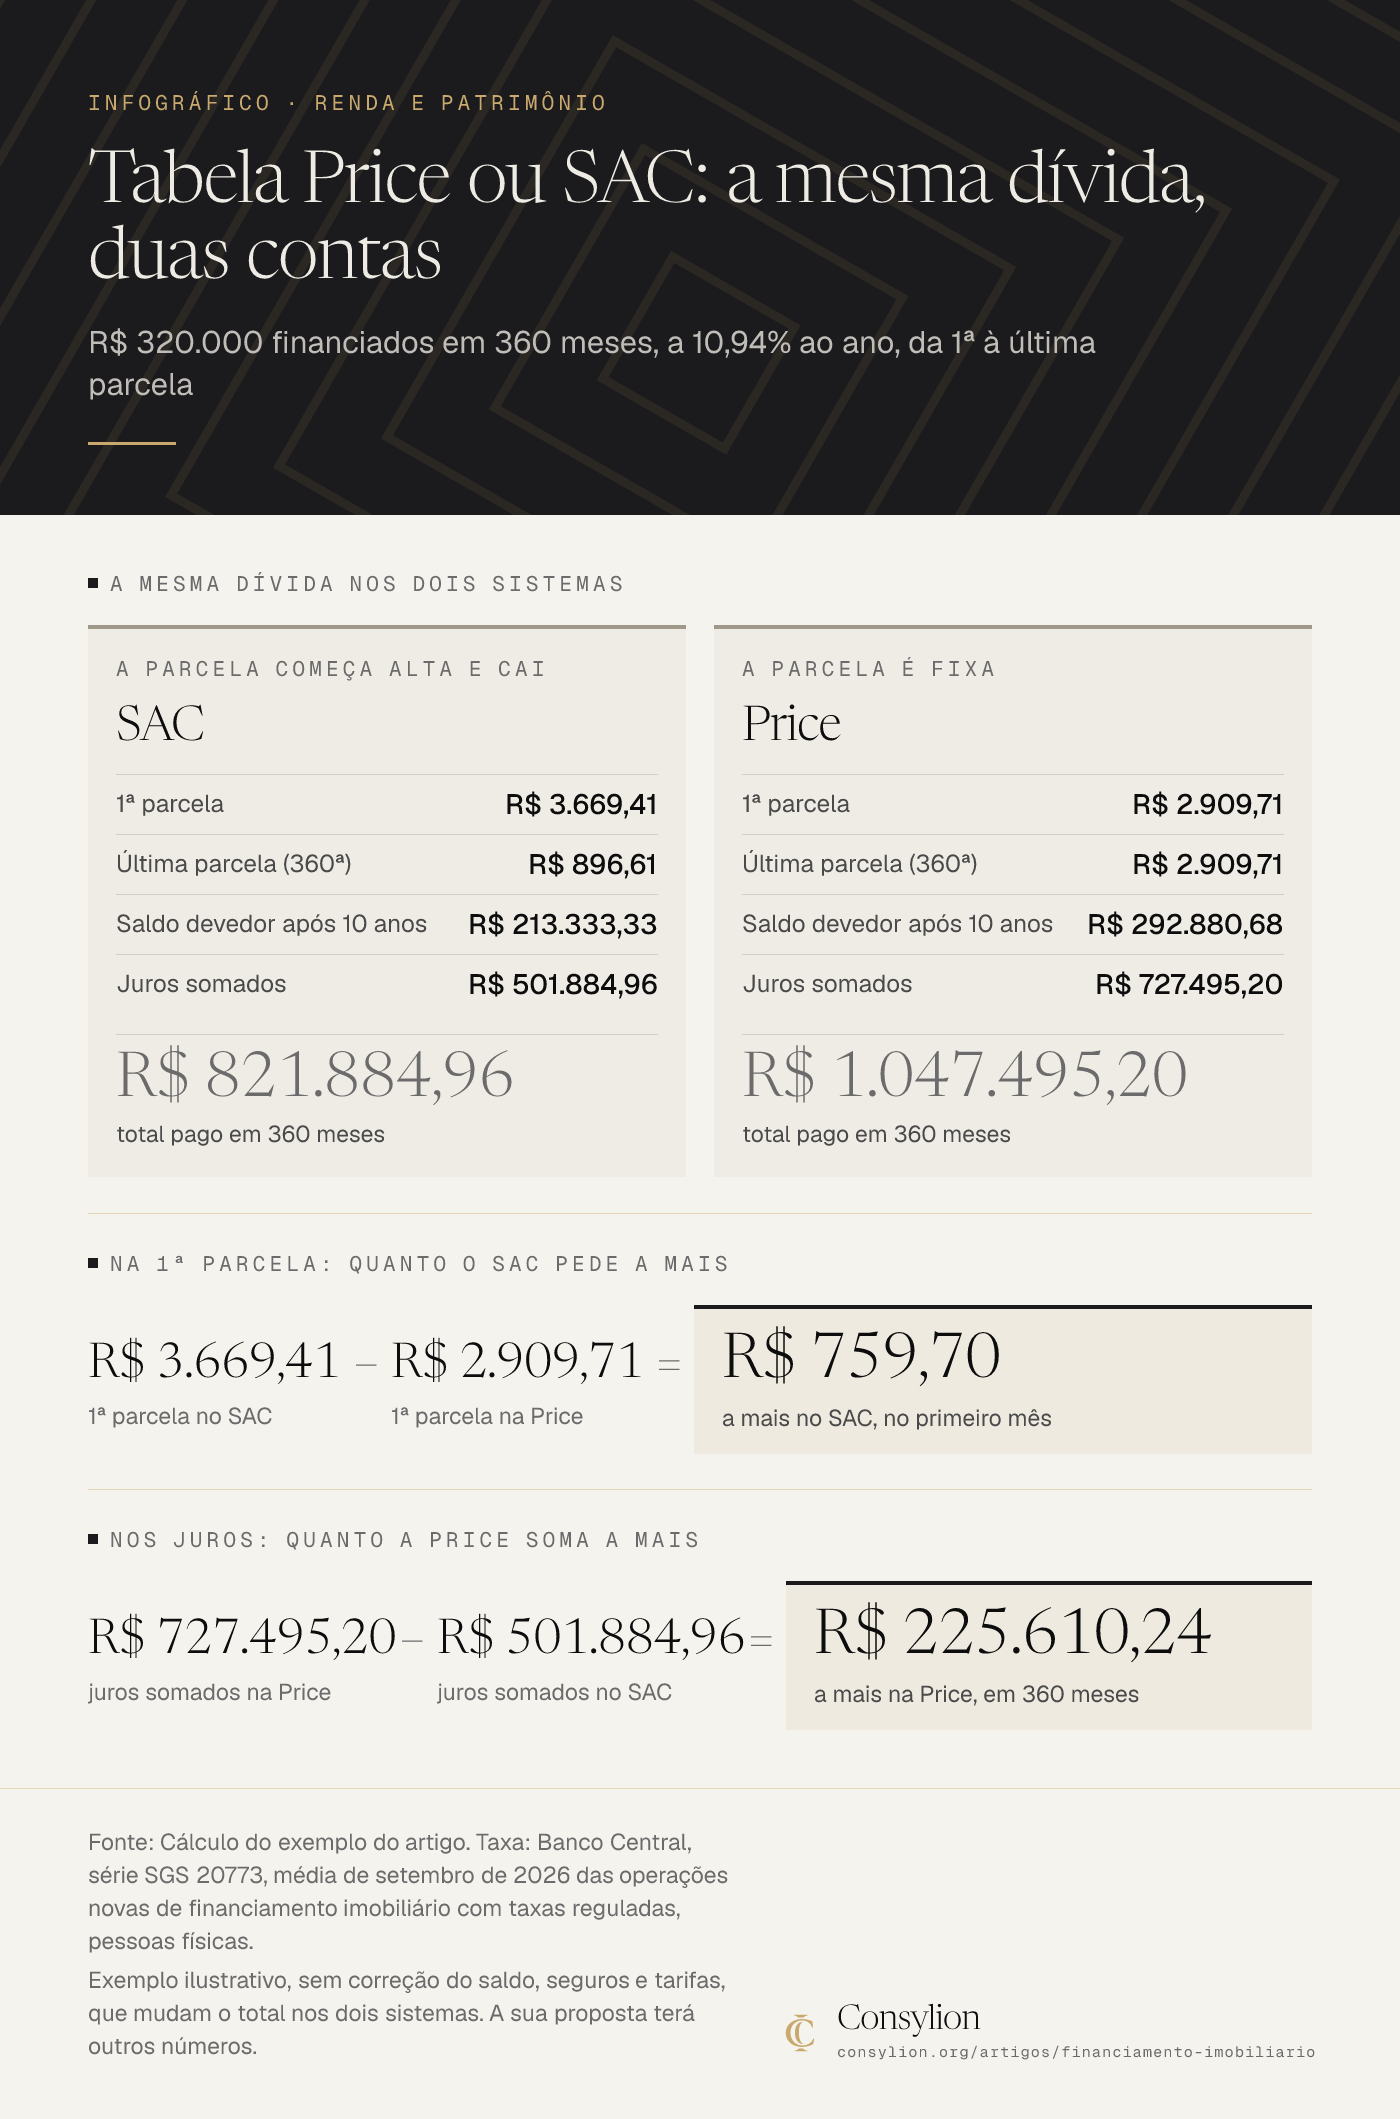
Ler o infográfico em texto
R$ 320.000 financiados em 360 meses, a 10,94% ao ano, da 1ª à última parcela
A mesma dívida nos dois sistemas
SAC (A parcela começa alta e cai)
- 1ª parcela: R$ 3.669,41
- Última parcela (360ª): R$ 896,61
- Saldo devedor após 10 anos: R$ 213.333,33
- Juros somados: R$ 501.884,96
- R$ 821.884,96: total pago em 360 meses
Price (A parcela é fixa)
- 1ª parcela: R$ 2.909,71
- Última parcela (360ª): R$ 2.909,71
- Saldo devedor após 10 anos: R$ 292.880,68
- Juros somados: R$ 727.495,20
- R$ 1.047.495,20: total pago em 360 meses
Na 1ª parcela: quanto o SAC pede a mais
R$ 3.669,41 − R$ 2.909,71 = R$ 759,70
- R$ 3.669,41: 1ª parcela no SAC
- − R$ 2.909,71: 1ª parcela na Price
- = R$ 759,70: a mais no SAC, no primeiro mês
Nos juros: quanto a Price soma a mais
R$ 727.495,20 − R$ 501.884,96 = R$ 225.610,24
- R$ 727.495,20: juros somados na Price
- − R$ 501.884,96: juros somados no SAC
- = R$ 225.610,24: a mais na Price, em 360 meses
Fonte: Cálculo do exemplo do artigo. Taxa: Banco Central, série SGS 20773, média de setembro de 2026 das operações novas de financiamento imobiliário com taxas reguladas, pessoas físicas. Exemplo ilustrativo, sem correção do saldo, seguros e tarifas, que mudam o total nos dois sistemas. A sua proposta terá outros números.
A taxa do exemplo é uma média de contratos novos, e a sua proposta terá outra. Refaça a conta com os seus números na calculadora da tabela SAC, que compara com a Price.
Os custos além da parcela: ITBI, registro, seguros e tarifa
Além dos juros, financiar custa o dinheiro para entrar, pago na compra, e o que vem junto com a parcela todo mês. No mesmo imóvel de R$ 400.000:
Exemplo com números
O dinheiro para entrar e o que vem com a parcela
| Antes das chaves | Valor no exemplo | De onde sai o número |
|---|---|---|
| Entrada | R$ 80.000 | Cota de crédito de 80% (Res. CMN 4.676, art. 6º) |
| ITBI | R$ 12.000, com alíquota ilustrativa de 3% | Lei do município onde fica o imóvel |
| Registro do contrato | Consulte a tabela do cartório do seu estado | Lei 9.514, art. 23 |
| Tarifa de avaliação | Pergunte ao banco | Limitada ao custo do serviço (Res. CMN 4.676, art. 8º-A) |
| Soma do que tem valor | R$ 92.000, mais registro e avaliação | R$ 80.000 + R$ 12.000 |
| Todo mês, com a parcela | Valor | De onde sai o número |
|---|---|---|
| Seguros de morte e invalidez permanente (MIP) e de danos físicos ao imóvel (DFI) | Pergunte ao banco | Apólice; obrigatórios no SFH |
| Tarifa de administração do contrato | Até R$ 25,00 no SFH | Res. CMN 4.676, art. 14 |
| Correção do saldo devedor | Conforme o contrato | Res. CMN 4.676, art. 5º, § 1º |
Números de exemplo fictício. Troque pelos seus.
ITBI: o imposto da transmissão
O ITBI é o imposto sobre a compra do imóvel. A Constituição (art. 156, II) dá aos municípios o imposto sobre a transmissão onerosa de imóveis entre vivos, e ele cabe ao município onde o bem está. Cada município define a sua alíquota em lei. Em São Paulo, por exemplo, a Lei 11.154/1991 fixa 3% "nas demais transmissões" (art. 10, II). Os 3% da tabela são ilustração: procure a lei da sua cidade.
Sobre a base de cálculo, o STJ fixou em 2022, no Tema 1.113, três teses. A base é o valor do imóvel em condições normais de mercado, sem vínculo com a base do IPTU. O valor declarado pelo contribuinte se presume condizente com o de mercado, presunção que o fisco só afasta em processo administrativo próprio. E o município não pode arbitrar a base previamente por valor de referência fixado por ele.
A página do tribunal registra a situação "Acórdão Publicado - RE Pendente": há recurso no STF. Dúvida sobre o valor cobrado é assunto para advogado ou contador.
Seguros, tarifa e correção do saldo
No SFH, o banco só concede o financiamento com seguro contra morte e invalidez permanente e contra danos físicos ao imóvel (Lei 11.977/2009, art. 79). A Resolução 3.811/2009 manda o banco oferecer no mínimo duas apólices coletivas, de seguradoras diferentes, aceitar apólice individual que cumpra as condições da norma e aceitar a troca de apólice durante o contrato (arts. 2º e 6º). Fora do SFH, pergunte quais seguros o contrato exige.
A tarifa mensal de administração, no SFH, tem teto de R$ 25,00 (Res. CMN 4.676, art. 14). Já a correção pode fazer a parcela subir: o contrato pode ter cláusula de atualização do saldo devedor por índice de preços ou pela remuneração básica da poupança (art. 5º, § 1º). A norma permite a cláusula; o seu contrato diz se ela existe.
Infográfico
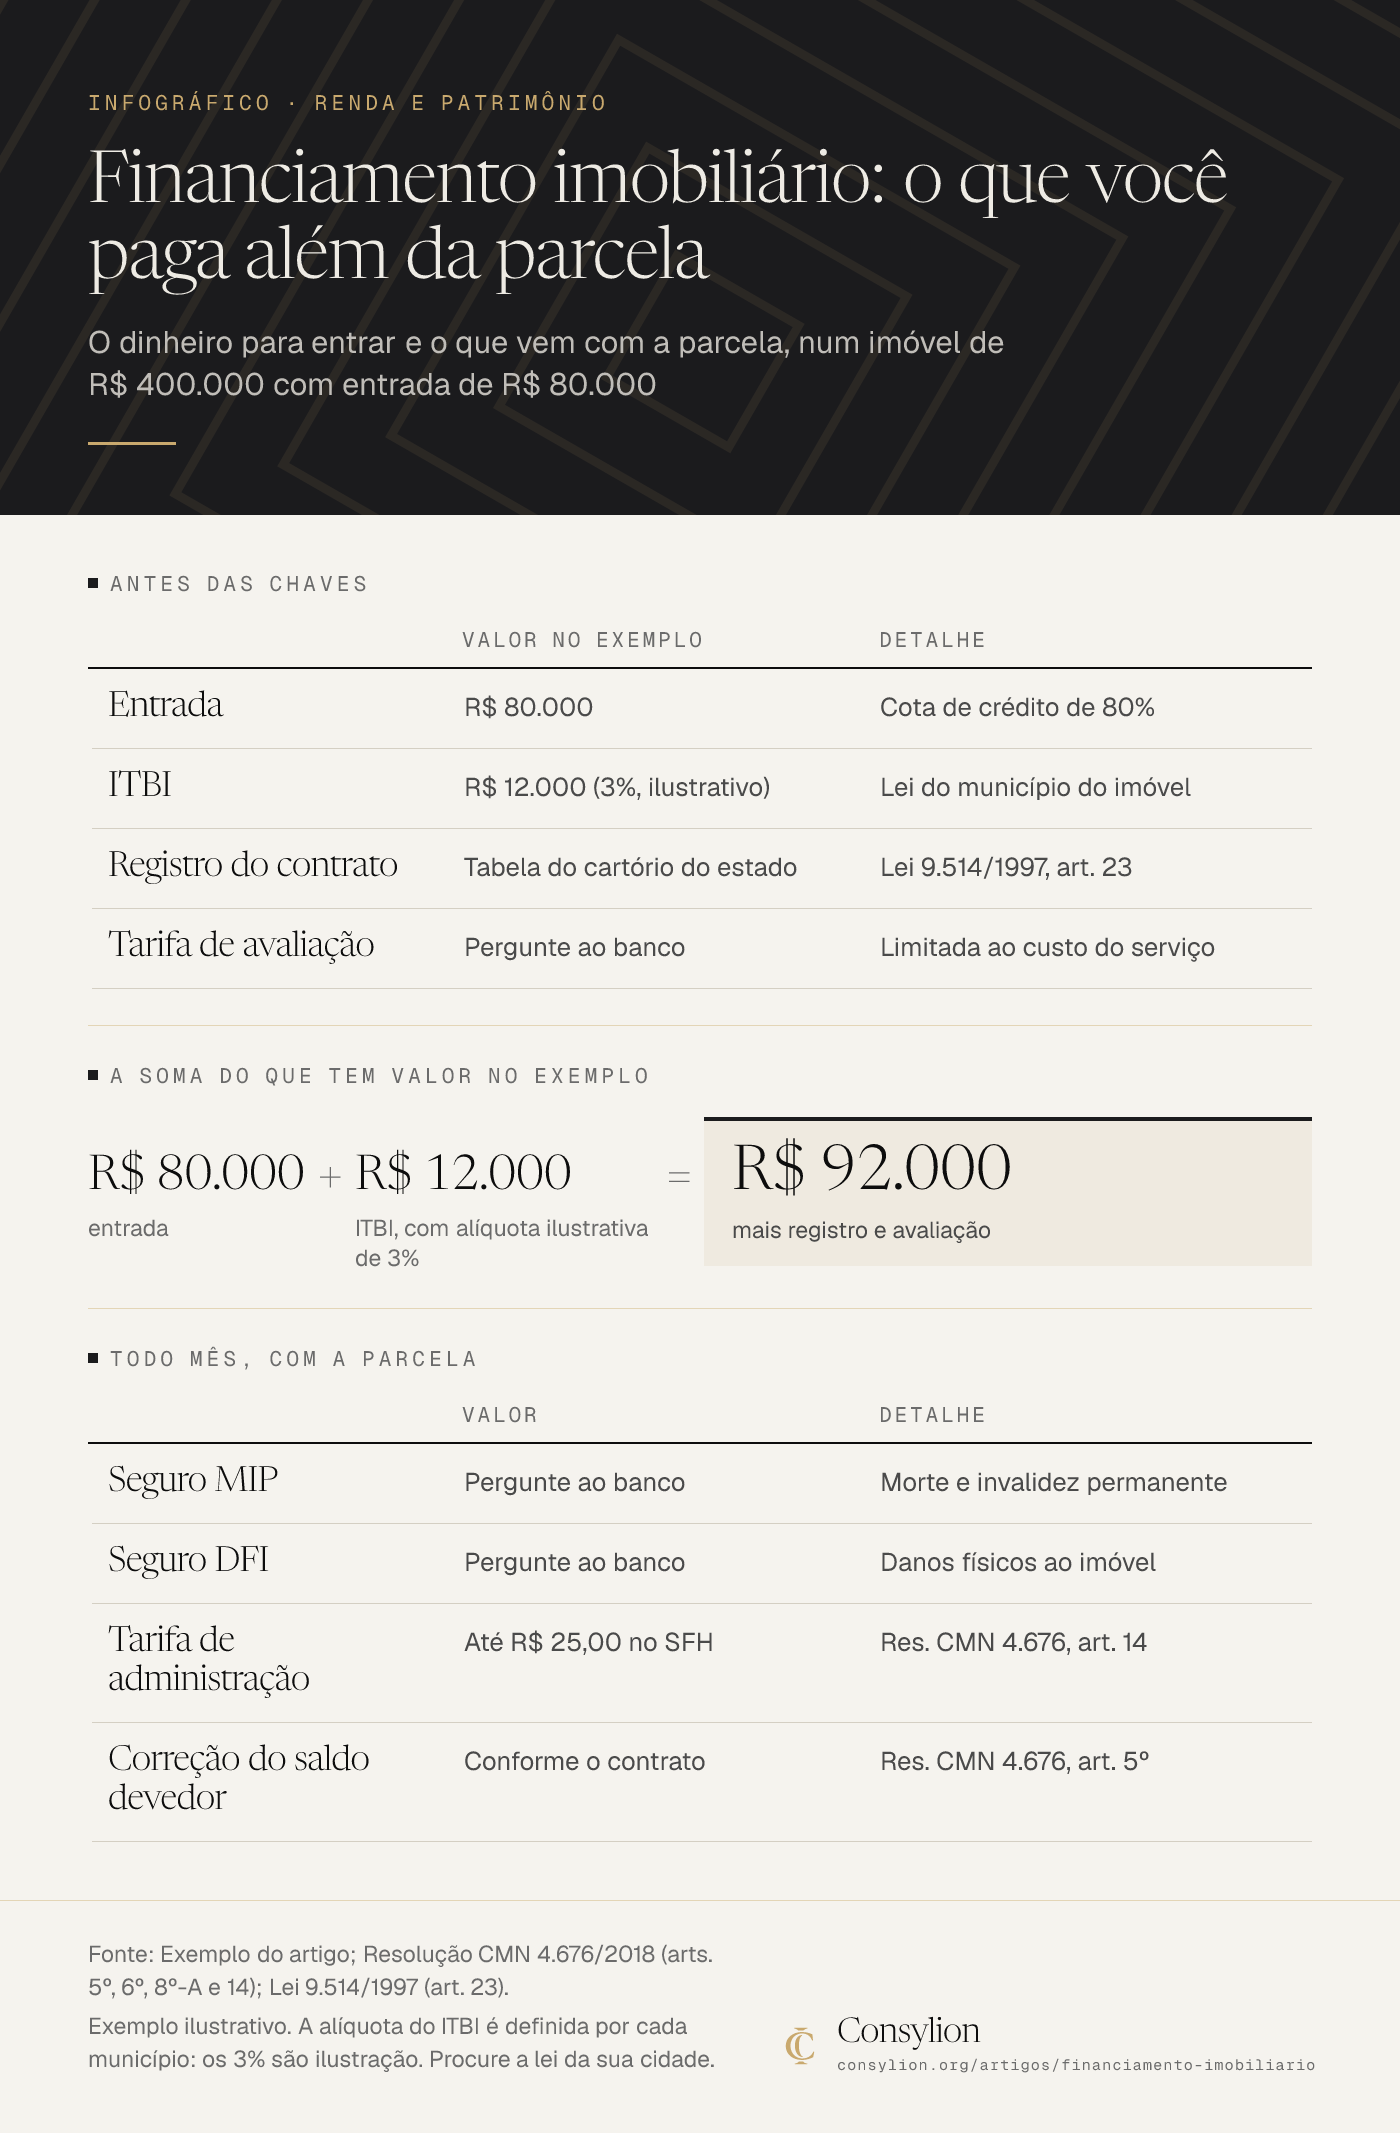
Ler o infográfico em texto
O dinheiro para entrar e o que vem com a parcela, num imóvel de R$ 400.000 com entrada de R$ 80.000
Antes das chaves
| Valor no exemplo | Detalhe | |
|---|---|---|
| Entrada | R$ 80.000 | Cota de crédito de 80% |
| ITBI | R$ 12.000 (3%, ilustrativo) | Lei do município do imóvel |
| Registro do contrato | Tabela do cartório do estado | Lei 9.514/1997, art. 23 |
| Tarifa de avaliação | Pergunte ao banco | Limitada ao custo do serviço |
A soma do que tem valor no exemplo
R$ 80.000 + R$ 12.000 = R$ 92.000
- R$ 80.000: entrada
- + R$ 12.000: ITBI, com alíquota ilustrativa de 3%
- = R$ 92.000: mais registro e avaliação
Todo mês, com a parcela
| Valor | Detalhe | |
|---|---|---|
| Seguro MIP | Pergunte ao banco | Morte e invalidez permanente |
| Seguro DFI | Pergunte ao banco | Danos físicos ao imóvel |
| Tarifa de administração | Até R$ 25,00 no SFH | Res. CMN 4.676, art. 14 |
| Correção do saldo devedor | Conforme o contrato | Res. CMN 4.676, art. 5º |
Fonte: Exemplo do artigo; Resolução CMN 4.676/2018 (arts. 5º, 6º, 8º-A e 14); Lei 9.514/1997 (art. 23). Exemplo ilustrativo. A alíquota do ITBI é definida por cada município: os 3% são ilustração. Procure a lei da sua cidade.
CET: o número que compara duas propostas
O CET, Custo Efetivo Total, é a taxa anual que reúne os encargos e as despesas da operação. Pela Resolução CMN 4.881/2020, que vale para o crédito a pessoas físicas em geral, o cálculo considera "amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação" (art. 3º).
Antes da contratação, o banco deve informar o CET e apresentar o demonstrativo de cálculo, com o valor em reais de cada componente e a soma das parcelas (art. 7º). Eu pediria esse papel primeiro.
O CET tem um limite. Índices que mudam durante o contrato, como taxas flutuantes e índices de preços, não entram no cálculo e são informados no demonstrativo (art. 5º). Duas propostas com indexadores diferentes, portanto, não se comparam só pelo CET: olhe o índice de cada uma. ITBI e registro eu trato como custo à parte, pago na compra.
FGTS, amortização e portabilidade: o que dá para mudar depois
FGTS. A Lei 8.036/1990 (art. 20) prevê três usos na moradia: pagar parte das prestações, com abatimento de até 80% de cada uma (inciso V); liquidar ou amortizar o saldo devedor (inciso VI); e pagar o preço da moradia própria, no todo ou em parte (inciso VII). Os incisos V e VII pedem no mínimo 3 anos de trabalho sob o regime do FGTS, entre outras condições.
A lei veda esses usos a quem já é proprietário de imóvel no município onde mora ou já tem financiamento nas condições do SFH (§ 17). O § 23 admite os três também fora do SFH, nas condições do Conselho Curador do FGTS, que este guia não detalha. Confirme o seu caso com o banco antes de contar com o saldo.
Amortização antecipada. A Resolução 3.516/2007 (art. 1º) proíbe a cobrança de tarifa por liquidação antecipada nos contratos de crédito com pessoas físicas. A Resolução CMN 5.004/2022 (art. 6º) obriga o banco a dar as informações e os meios para a liquidação antecipada, total ou parcial. Ao amortizar, você reduz o prazo ou a parcela; a calculadora de amortização mostra os juros de cada caminho.
Portabilidade. É a transferência da dívida para outro banco, a pedido do devedor, e o banco original deve garanti-la (Resolução CMN 5.057/2022, arts. 2º e 3º). O valor e o prazo no novo banco não podem passar do saldo devedor e do prazo que falta (art. 6º).
Os custos da troca de informações e da transferência de recursos entre os bancos não podem ser repassados a você (art. 15). Outros custos podem existir: a tarifa de avaliação é permitida na portabilidade (Res. CMN 4.676, art. 8º-A), e a troca de credor é averbada no cartório (Res. CMN 5.057, art. 11, parágrafo único).
O erro mais comum: decidir pela parcela
Parcela que cabe hoje não informa o total nem o que acontece se a renda cair. No exemplo, a Price tem a 1ª parcela R$ 759,70 menor e R$ 225.610,24 a mais de juros. E, nos dois sistemas, o imóvel é a garantia.
Pela Lei 9.514/1997, o devedor em atraso é intimado pelo cartório de registro de imóveis, a pedido do credor, a pagar em 15 dias (art. 26, § 1º). No financiamento de imóvel residencial, a propriedade passa ao nome do credor 30 dias depois de vencido esse prazo, e até essa averbação o devedor pode pagar as parcelas vencidas e as despesas e manter o contrato (art. 26-A, §§ 1º e 2º). Consolidada a propriedade, o credor promove leilão público no prazo de 60 dias (art. 27).
Antes de assinar, eu faria uma pergunta a mais: por quantos meses a minha reserva paga essa parcela? Se a renda apertar, procure o banco e um advogado antes do atraso.
Modelo para comparar duas propostas
"Qual o melhor banco para financiar?" A resposta que eu posso dar é um critério de comparação, sem nome de banco: peça o demonstrativo do CET de cada proposta e preencha o quadro.
Ferramenta
Duas propostas lado a lado
| Campo | Proposta A | Proposta B | Onde achar |
|---|---|---|---|
| Valor financiado | R$ | R$ | Proposta |
| Prazo | meses | meses | Proposta |
| Sistema de amortização | Proposta (SAC, Price ou outro) | ||
| Taxa de juros efetiva ao ano | % | % | Proposta |
| Indexador do saldo | Contrato; fica fora do CET | ||
| CET ao ano | % | % | Demonstrativo do CET |
| 1ª parcela | R$ | R$ | Simulação |
| Última parcela | R$ | R$ | Simulação |
| Soma das parcelas | R$ | R$ | Demonstrativo do CET |
| Seguros e tarifa por mês | R$ | R$ | Demonstrativo do CET |
| Dinheiro para entrar | R$ | R$ | Entrada + ITBI + registro + avaliação |
E leve seis perguntas ao banco, por escrito:
Checklist
- Qual é o CET e onde está o demonstrativo de cálculo? (Res. CMN 4.881, art. 7º)
- O sistema é SAC ou Price? Posso ver a simulação nos dois? A cota de 90% vale só no SAC e no Sacre. (Res. CMN 4.676, art. 6º)
- O saldo é corrigido? Por qual índice e com que frequência? (Res. CMN 4.676, art. 5º, § 1º)
- Quanto custam os seguros e quais apólices posso escolher? (Lei 11.977, art. 79; Res. 3.811, no SFH)
- Há alguma cobrança para amortizar ou quitar antes? (Res. 3.516, art. 1º)
- Se eu levar a dívida para outro banco, o que pago? (Res. CMN 5.057, art. 15)
Se você ainda está entre financiar e esperar uma carta de crédito, veja a conta no guia do consórcio.
Exercício de 15 minutos
Mão na massa · 30 minutos
O preço no caixa da sua simulação
- Minutos 0 a 5: anote no quadro, de uma simulação real, o CET, a 1ª parcela, a última e a soma das parcelas.
- Minutos 5 a 10: some o dinheiro para entrar: entrada, ITBI pela lei do seu município, registro pela tabela do cartório e tarifa de avaliação.
- Minutos 10 a 15: refaça a dívida no outro sistema, na tabela SAC, e anote a diferença na 1ª parcela e nos juros.
- Pronto quando: você sabe dizer o CET, a 1ª e a última parcela e o total que precisa ter na mão no dia da compra.
Um financiamento atravessa anos da sua vida, com mudança de emprego, de renda e de família no caminho. Com a conta inteira na mão, você assina sabendo o que vai pagar. É um bom começo para construir patrimônio com método.
A parcela diz se cabe no mês. O total diz quanto custa.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- Normas do Conselho Monetário Nacional (Resoluções 4.676/2018, 4.881/2020, 3.516/2007, 3.811/2009, 5.004/2022 e 5.057/2022), as Leis 9.514/1997, 8.036/1990 e 11.977/2009, a Constituição (art. 156, II), a tese do STJ no Tema 1.113 e uma conta refeita com a taxa média divulgada pelo Banco Central para setembro de 2026. As 14 fontes estão listadas no fim do artigo.
- Quando se aplica
- Quem pensa em financiar um imóvel residencial e quer entender o custo antes de pedir uma proposta.
- Quem já tem duas simulações na mão e não sabe como comparar.
- Limites
- Não indico banco, linha de crédito, imóvel nem sistema de amortização, e não digo se financiar compensa no seu caso. Não prometo aprovação, taxa nem economia.
- A conta usa uma taxa média de setembro de 2026, sem correção do saldo, seguros e tarifas; a sua proposta terá outros números. Programas habitacionais, como o Minha Casa, Minha Vida, têm regras próprias e ficam fora deste guia.
- ITBI e custo de registro mudam de município e de estado. Dúvida tributária, de contrato ou de atraso pede um profissional habilitado, como advogado ou contador.
- Na prática
- Peça o demonstrativo do CET de cada proposta, preencha o quadro de comparação e só depois olhe a parcela. Para refazer a conta, use a tabela SAC e a calculadora de amortização do portal.
- Como medir o resultado
- Antes de assinar, você sabe dizer o CET, a 1ª e a última parcela, a soma das parcelas e o dinheiro que precisa ter no dia da compra.
- Depois de contratar, uma vez por ano, você confere o saldo devedor e a taxa do contrato e refaz a conta de amortizar ou de levar a dívida para outro banco.
- Quando revisar
- Mudar a Resolução CMN 4.676/2018 (a Resolução 5.255/2025 tem dispositivos com vigência em 1º/1/2027), a Resolução CMN 4.881/2020 ou as regras do FGTS para moradia.
- A taxa média do Banco Central (série 20773) variar mais de 1 ponto percentual em relação aos 10,94% do exemplo; no mínimo a cada 6 meses.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Consórcio: como funciona e como comparar com financiamento
Consórcio: como funciona, de onde vem a parcela, o que a lei garante e a conta em R$ de hoje contra o financiamento SAC. Sem indicar administradora.
Ler o próximo →Perguntas frequentes
- Quanto fica um imóvel de R$ 300.000 financiado em 30 anos?
- Depende da entrada, da taxa e do sistema. Com entrada de 20% (R$ 240.000 financiados), 360 meses e 10,94% ao ano, sem correção, seguros e tarifas: no SAC, a 1ª parcela é de R$ 2.752,06, a última de R$ 672,46 e o total, de R$ 616.413,72; na Price, a parcela é de R$ 2.182,28 e o total, de R$ 785.621,40. São valores ilustrativos: refaça com a taxa da sua proposta.
- É possível fazer financiamento imobiliário sem entrada?
- Pela regra geral do Conselho Monetário Nacional, não. A Resolução CMN 4.676/2018 (art. 6º) limita a cota de crédito a 80% do valor de avaliação do imóvel residencial, ou até 90% quando o sistema é o SAC ou o Sacre. O resto é a entrada. Este guia não trata dos programas habitacionais, que têm regras próprias: confira as do programa na fonte oficial.
- A parcela do financiamento pode subir?
- Pode, se o contrato tiver cláusula de atualização do saldo devedor. A Resolução CMN 4.676/2018 (art. 5º, § 1º) permite corrigir o saldo por índice de preços ou pela remuneração básica da poupança; a norma permite a cláusula, sem obrigar. Com o saldo corrigido, a parcela acompanha. Pergunte qual é o índice antes de assinar, porque ele fica fora do cálculo do CET.
- Financiamento ou consórcio: como comparar?
- São contas diferentes. No financiamento, você recebe o crédito na contratação e paga juros sobre o saldo. Compare o custo total de cada proposta e a data em que você precisa do imóvel. O guia do consórcio do portal traz essa conta.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioHolding familiar: vale a pena? Conta, custos e impostosHolding familiar: como funciona, quanto custa abrir e manter, o que mudou em 2026 e a conta do ponto de equilíbrio. Sem indicar estrutura para o seu caso.
- Renda e PatrimônioFundos de investimento: como funcionam, taxas e come-cotasFundos de investimento: o que são, quem é quem, taxas, come-cotas e IR, sem FGC, e a conta de R$ 10.000 em 24 meses. Sem indicar fundo nem banco.
- Renda e PatrimônioFundos imobiliários (FII): como funcionam, riscos e IRFII, o fundo de investimento imobiliário: como funciona, de onde vem o rendimento, os riscos e o imposto de renda de 2026, com a conta em reais.
Fontes citadas
- 01 Banco Central: Resolução nº 4.676, de 31/7/2018, texto compilado (versão 17), arts. 1º-A, 5º, 6º, 7º, 8º-A, 13 e 14
- 02 Banco Central: Resolução CMN nº 5.255, de 10/10/2025 (altera a Resolução nº 4.676/2018; limite de avaliação do imóvel no SFH)
- 03 Banco Central: Resolução CMN nº 4.881, de 23/12/2020 (cálculo e informação do Custo Efetivo Total), arts. 2º a 5º, 7º e 8º
- 04 Banco Central: Resolução nº 3.516, de 6/12/2007, texto compilado (versão 3), art. 1º (veda tarifa por liquidação antecipada)
- 05 Banco Central: Resolução CMN nº 5.004, de 24/3/2022 (contratos de crédito e liquidação antecipada), arts. 6º e 7º
- 06 Banco Central: Resolução CMN nº 5.057, de 15/12/2022 (portabilidade de operações de crédito), arts. 2º, 3º, 6º, 11 e 15
- 07 Banco Central: Resolução nº 3.811, de 19/11/2009 (cobertura securitária dos financiamentos do SFH), arts. 1º, 2º, 4º e 6º
- 08 Banco Central, série 20773: Taxa média de juros das operações de crédito com recursos direcionados - Pessoas físicas - Financiamento imobiliário com taxas reguladas (10,94% a.a. em setembro de 2026)
- 09 Câmara dos Deputados: Lei nº 9.514/1997 (Sistema de Financiamento Imobiliário e alienação fiduciária), texto atualizado, arts. 22, 23, 26, 26-A e 27
- 10 Câmara dos Deputados: Lei nº 8.036/1990 (FGTS), texto atualizado, art. 20, incisos V, VI e VII e §§ 3º, 17 e 23
- 11 Câmara dos Deputados: Lei nº 11.977/2009, texto atualizado, art. 79 (cobertura securitária nos financiamentos do SFH)
- 12 Câmara dos Deputados: Constituição Federal de 1988, texto atualizado, art. 156, II e § 2º, II (imposto municipal sobre a transmissão de imóveis)
- 13 STJ: Tema Repetitivo 1.113 (REsp 1.937.821/SP), tese sobre a base de cálculo do ITBI; situação: Acórdão Publicado - RE Pendente
- 14 Prefeitura de São Paulo: Lei nº 11.154, de 30/12/1991 (ITBI), texto compilado, arts. 7º e 10