
Renda e Patrimônio· Investimentos
Renda fixa: como funciona, IR, FGC e a conta de R$ 10 mil
"Meu banco me oferece 100% do CDI, outro oferece LCI a 90% e a poupança é a que eu conheço. Qual é renda fixa de verdade e qual rende mais?" Todas as três são renda fixa no sentido de que a regra é conhecida na compra. Qual rende mais depende do prazo e do imposto, e eu mostro a conta com números.
O instinto é ler "fixa" como "garantida". Fixa é a regra de remuneração. O emissor pode falhar, o preço de saída antes do prazo pode ser menor e o imposto muda o que sobra. Por isso, antes de comparar taxas, eu comparo prazo, líquido, liquidez e quem garante.
Este guia é o ponto de partida da escada de como ganhar dinheiro: primeiro a dívida cara e a reserva, depois o veículo. Aqui não indico produto, instituição nem quanto colocar em renda fixa: explico como funciona e como você avalia.
Renda fixa: o que é e como funciona
Em renda fixa, você empresta dinheiro e recebe juros pela regra combinada na compra. O gov.br/investidor, da CVM, descreve o título bancário assim: ao investir, você empresta dinheiro a uma instituição financeira. Os títulos públicos, segundo o mesmo portal, são de renda fixa e emitidos pelo Governo Federal para financiar a dívida pública.
A imagem que eu uso é a do empréstimo com regra combinada. A regra é fixa. O que não é fixo é o devedor continuar pagando e o preço pelo qual você consegue sair antes do prazo. O gov.br chama isso de marcação a mercado: o ajuste diário do preço do título conforme a economia e as taxas de juros. Por isso o extrato antes do vencimento pode mostrar valor maior ou menor que o esperado.
Segundo o gov.br, a oscilação só afeta quem vende o título antes da hora. Quem leva o título público até o vencimento recebe a rentabilidade contratada.
Renda fixa e renda variável
Na renda variável não há regra de pagamento combinada. O gov.br explica que, numa ação, diferente de um empréstimo em que você sabe quanto vai receber, o ganho não é garantido e depende do lucro da companhia e da valorização no mercado. Aqui eu só comparo o funcionamento. Nenhuma das duas é "melhor" em abstrato: elas respondem a perguntas diferentes.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Como a renda fixa rende: prefixada, pós-fixada e híbrida
O gov.br descreve os três jeitos nos títulos públicos. A metodologia da B3 mostra como se calcula o rendimento em percentual do CDI.
Os três jeitos de a renda fixa render:
- Prefixada: a taxa é fixa e conhecida na compra (o Tesouro Prefixado é o exemplo).
- Pós-fixada: o rendimento segue um indicador, como a Selic no Tesouro Selic ou um percentual do CDI nas ofertas bancárias.
- Híbrida: uma taxa fixa somada à variação do IPCA, a inflação oficial (Tesouro IPCA+).
O percentual do CDI incide sobre a taxa diária, e não sobre a taxa do ano. Por isso 90% do CDI não é 90% da taxa anual, e a conta abaixo usa a fórmula da B3. A taxa do dia está no site do Banco Central.
Quanto sobra no bolso: a mesma conta em CDB, LCI e poupança
Imposto de renda regressivo
O imposto incide sobre o rendimento e cai com o prazo. A Lei 11.033/2004, art. 1º, fixa 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Logo, 720 dias ainda pagam 17,5%, e a alíquota de 15% começa em 721. O imposto é retido na fonte e é exclusivo: o rendimento não entra na base da declaração de ajuste anual (Receita, IRPF 2026, pergunta 735).
LCI e LCA são isentas para pessoa física (art. 3º da mesma lei), e a poupança também (Lei 8.981/1995, art. 68, III). Há IOF no resgate com menos de 30 dias; os prazos abaixo passam disso, então o exemplo não tem IOF.
A conta com números
Imagine R$ 10.000 aplicados em 03/11/2026 (data fictícia). O CDI de 13,65% ao ano e a Selic meta de 13,75% são os de 30/10/2026, no Banco Central. Valem como hipótese: o CDI fica constante só na conta, e a meta da Selic, decidida pelo Copom, pode mudar, então os valores reais mudam.
A poupança usa a TR de 0,1616% ao mês (outubro/2026, também constante) e 23 aniversários da conta dentro dos 720 dias. Os dias úteis são 494 (720 dias) e 495 (721 dias), com os feriados da ANBIMA.
Exemplo com números
R$ 10.000 em 720 e 721 dias: CDB a 100% do CDI, LCI a 90% e poupança (hipóteses, valores fictícios)
| Veículo | 720 dias | 721 dias |
|---|---|---|
| CDB 100% do CDI, bruto | R$ 12.850,90 | R$ 12.857,43 |
| Imposto sobre o rendimento | 17,5% = R$ 498,91 | 15% = R$ 428,61 |
| CDB, líquido | R$ 12.351,99 | R$ 12.428,82 |
| LCI 90% do CDI, isenta | R$ 12.532,65 | R$ 12.538,38 |
| LCI menos CDB líquido | R$ 180,66 | R$ 109,56 |
| Poupança (0,5% ao mês mais TR) | R$ 11.639,87 | R$ 11.639,87 |
Números de exemplo fictício. Troque pelos seus.
[cálculo] CDB em 720 dias: 12.850,90 − 10.000 = 2.850,90 de rendimento; 17,5% de 2.850,90 = 498,91; 12.850,90 − 498,91 = 12.351,99. Em 721 dias: 2.857,43 × 15% = 428,61; 12.857,43 − 428,61 = 12.428,82, ou R$ 76,83 a mais por um dia de calendário.
LCI: 12.532,65 − 12.351,99 = 180,66 (720 dias) e 12.538,38 − 12.428,82 = 109,56 (721). Poupança: (1,005 × 1,001616)^23 × 10.000 = 11.639,87, ou R$ 1.639,87 de rendimento.
Os dias úteis mudam com a data de início e o critério da instituição. Para fazer com o CDI do dia, use o simulador de investimentos.
Por que 90% do CDI isento pode render mais que 100% tributado
A LCI não paga imposto, e o CDB paga 17,5% do rendimento em 720 dias. Nessa hipótese, 90% isento deixou R$ 180,66 a mais que 100% tributado. A diferença é do imposto, não do emissor. Ela encolhe para R$ 109,56 em 721 dias, porque a alíquota do CDB cai para 15%. Por isso a pergunta útil é o líquido no seu prazo, e a poupança entra na mesma régua: a regra dela é definida por lei, e a conta muda se a Selic mudar de faixa.
Infográfico
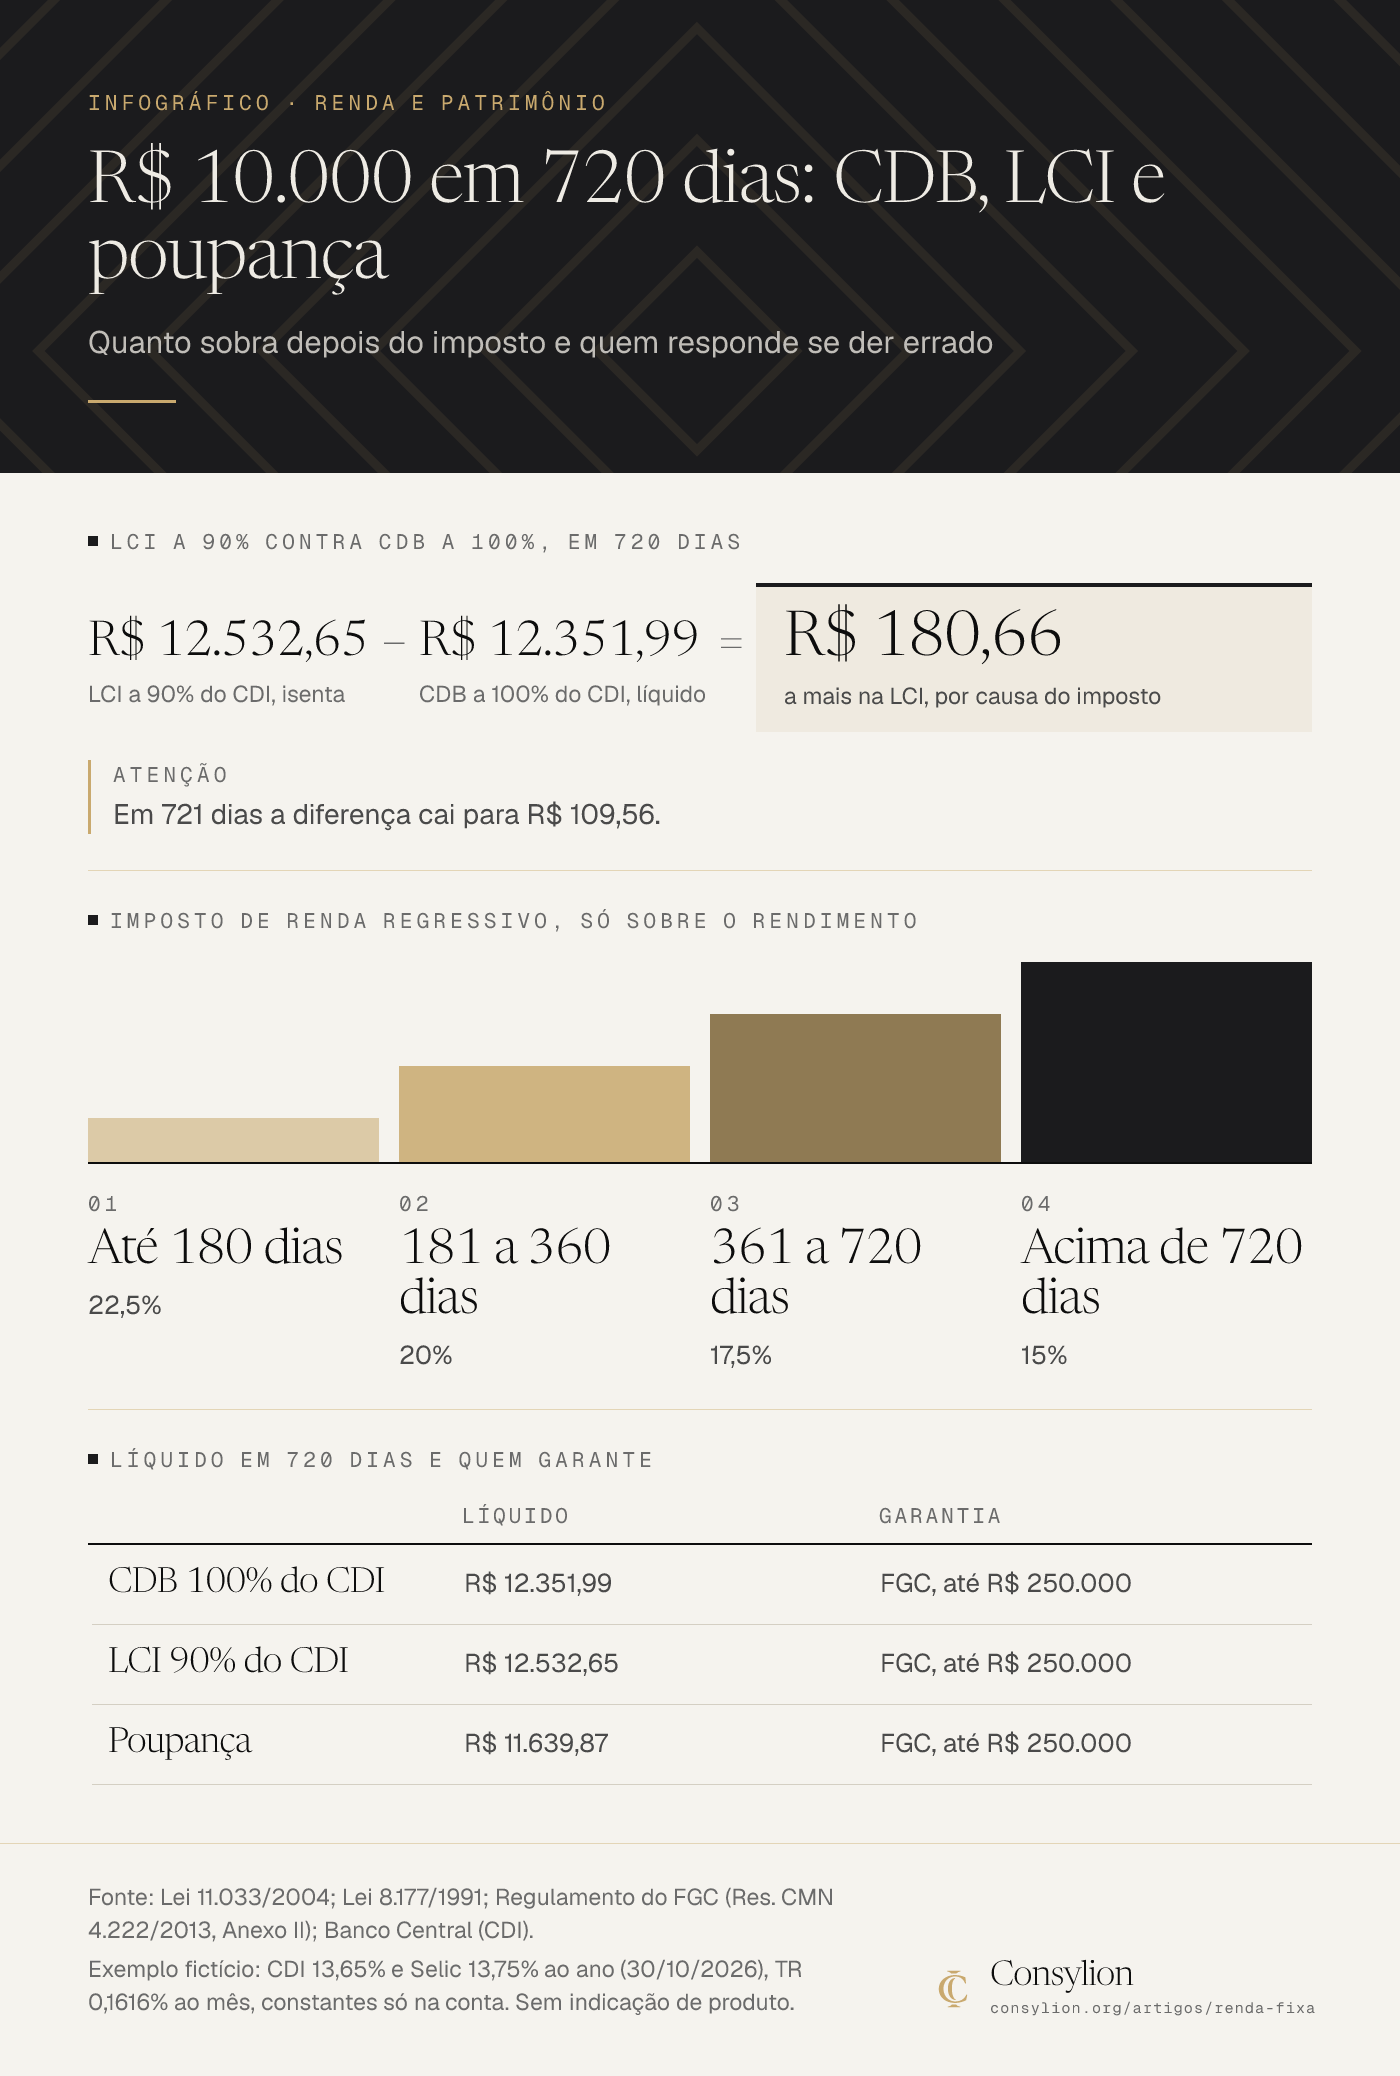
Ler o infográfico em texto
Quanto sobra depois do imposto e quem responde se der errado
LCI a 90% contra CDB a 100%, em 720 dias
R$ 12.532,65 − R$ 12.351,99 = R$ 180,66
- R$ 12.532,65: LCI a 90% do CDI, isenta
- − R$ 12.351,99: CDB a 100% do CDI, líquido
- = R$ 180,66: a mais na LCI, por causa do imposto
Atenção: Em 721 dias a diferença cai para R$ 109,56.
Imposto de renda regressivo, só sobre o rendimento
- Até 180 dias: 22,5%
- 181 a 360 dias: 20%
- 361 a 720 dias: 17,5%
- Acima de 720 dias: 15%
Líquido em 720 dias e quem garante
| Líquido | Garantia | |
|---|---|---|
| CDB 100% do CDI | R$ 12.351,99 | FGC, até R$ 250.000 |
| LCI 90% do CDI | R$ 12.532,65 | FGC, até R$ 250.000 |
| Poupança | R$ 11.639,87 | FGC, até R$ 250.000 |
Fonte: Lei 11.033/2004; Lei 8.177/1991; Regulamento do FGC (Res. CMN 4.222/2013, Anexo II); Banco Central (CDI). Exemplo fictício: CDI 13,65% e Selic 13,75% ao ano (30/10/2026), TR 0,1616% ao mês, constantes só na conta. Sem indicação de produto.
Os principais veículos e como cada um funciona
O quadro compara só o funcionamento, não qual rende mais. O Tesouro Nacional garante o título público, e o FGC cobre os instrumentos bancários da sua lista.
| Veículo | Quem emite | Como rende | IR (pessoa física) | Garantia | Liquidez |
|---|---|---|---|---|---|
| Tesouro Direto | Governo Federal | Selic, taxa fixa ou IPCA mais taxa | Tabela regressiva | Tesouro Nacional | Diária, a preço de mercado |
| CDB | Banco | Definido na oferta | Tabela regressiva | FGC | Depende da oferta |
| LCI e LCA | Banco | Definido na oferta | Isenta | FGC | Só após o prazo mínimo |
| Poupança | Banco | 0,5% ao mês mais TR (Selic acima de 8,5%) | Isenta | FGC | Imediata, juros no aniversário |
Tesouro Direto. A rentabilidade contratada é garantida pelo Tesouro Nacional se você levar até o vencimento. Há custos (taxa de custódia da B3, com isenção até R$ 10.000 no Tesouro Selic, segundo o gov.br) e o Tesouro garante liquidez diária, a preço de mercado. Detalhes em Tesouro Direto: como funciona.
CDB. Você empresta ao banco. O gov.br avisa que, no resgate antes do prazo, o banco pode aplicar um deságio, e que o ganho paga imposto pela tabela regressiva. A conta completa, com quatro prazos, está em CDB: como funciona.
LCI e LCA. São letras de crédito imobiliário e do agronegócio, com isenção de imposto para pessoa física. A Resolução CMN 4.410/2015 fixa o prazo mínimo da LCI em 36 meses quando é atualizada mensalmente por índice de preços, e em 6 meses nos demais casos. Pela Resolução CMN 5.006/2022, o prazo mínimo da LCA é de 12 meses quando atualizada por índice de preços e de 6 meses quando não. A emissora não pode recomprar a LCI antes do prazo mínimo.
Poupança. Enquanto a meta da Selic estiver acima de 8,5% ao ano, rende 0,5% ao mês mais a TR; com a Selic em 8,5% ou menos, 70% da Selic mais a TR (Lei 8.177/1991, art. 12; gov.br). Rende no aniversário da conta: se você retirar antes, perde os juros daquele mês.
Debêntures, CRI e CRA, fundos de renda fixa, previdência e renda fixa no exterior existem e ficam fora deste guia.
Renda fixa é segura? Os riscos e o que o FGC cobre
Renda fixa tem quatro riscos que eu separo para não misturar. O de crédito é o emissor não pagar. O de marcação a mercado é vender o título antes do vencimento por um preço menor. O de inflação é a taxa contratada render menos que a alta dos preços. E o de liquidez é não conseguir resgatar quando precisa, ou só com perda.
O FGC responde ao primeiro, e com limite. O Regulamento do FGC garante o total de créditos de cada pessoa contra a mesma instituição, ou contra as instituições do mesmo conglomerado, até R$ 250.000. O total contra todas as instituições associadas é garantido até R$ 1.000.000 a cada quatro anos consecutivos.
Entre os instrumentos cobertos estão os depósitos de poupança, os depósitos a prazo (onde entram CDB e RDB), a LCI e a LCA. Não ficam cobertos os instrumentos com cláusula de subordinação nem os créditos representados por cotas de fundos de investimento, e o gov.br diz que a Letra Financeira não conta com o FGC.
O título do Tesouro não está na lista do FGC e tem a garantia do Tesouro Nacional.
Um exemplo fictício: R$ 180.000 em CDB e R$ 120.000 em LCI no mesmo conglomerado somam R$ 300.000. O FGC cobre R$ 250.000, e R$ 50.000 ficam fora. [cálculo] 180.000 + 120.000 = 300.000; 300.000 − 250.000 = 50.000. Na decretação, o limite vale o vigente nesse dia e o valor garantido deixa de ser corrigido pelos juros do contrato (Resolução CMN 5.279/2026).
Como comparar duas ofertas de renda fixa, passo a passo
"Qual a melhor renda fixa hoje?" Eu não respondo com produto. Respondo com este critério, que é meu e não uma norma.
Passo a passo
- Defina o prazo do dinheiro e confira a reserva e a dívida cara antes. Pronto quando a frase tem uma data.
- Faça a conta do líquido no seu prazo, com o CDI do dia e a faixa do imposto. Pronto quando você tem dois valores em reais.
- Veja a liquidez e o preço de saída: resgate diário, só no vencimento, deságio ou marcação a mercado. Pronto quando você sabe o custo de precisar do dinheiro antes.
- Veja quem garante e quanto do seu dinheiro já está no mesmo emissor ou conglomerado. Pronto quando o total está escrito ao lado dos R$ 250.000.
Renda fixa vale a pena? Depende do prazo e do líquido, não de uma taxa. Se falta clareza sobre por onde começar, como começar a investir organiza a ordem.
Erros comuns com renda fixa
- Confundir "fixa" com "garantida". A regra é fixa. O emissor e o preço de saída não são.
- Comparar taxas sem o líquido. No exemplo, 90% do CDI isento superou 100% tributado em R$ 180,66.
- Esquecer a diferença entre 720 e 721 dias. Um dia de calendário valeu R$ 76,83 no CDB do exemplo.
- Achar que o FGC cobre tudo. Tesouro e fundos não estão na lista, e o limite é por CPF e conglomerado.
- Concentrar acima do limite no mesmo conglomerado. O que passa de R$ 250.000 fica sem a garantia.
- Investir sem reserva. Sem ela, você resgata na hora errada.
Modelo pronto: as 4 perguntas para comparar renda fixa
Critério da Consylion, sem cadastro. A coluna do meio traz o raciocínio, e as duas últimas são para você preencher.
Modelo pronto para copiar
4 perguntas para comparar qualquer renda fixa
| Pergunta | Por que ela vem aqui | Oferta A | Oferta B |
|---|---|---|---|
| 1. Para que é o dinheiro e quando vou precisar dele? | O prazo decide a faixa do imposto e a liquidez que importa | ||
| 2. Quanto sobra depois do imposto e dos custos no meu prazo? | Taxa alta perde sentido se o líquido não bate | ||
| 3. Posso resgatar quando precisar e a que preço? | Liquidez diária, só no vencimento ou marcação a mercado | ||
| 4. Quem responde se der errado, e quanto já está no mesmo emissor? | FGC até R$ 250.000 por CPF e conglomerado, Tesouro Nacional ou nada |
Exercício de 15 minutos
Mão na massa · 30 minutos
Seu prazo, sua conta e as 4 respostas
- Minutos 0 a 3: escreva para que é o dinheiro e em que prazo vai usá-lo.
- Minutos 3 a 9: pegue o CDI do dia no site do Banco Central e faça o líquido de uma oferta no simulador de investimentos.
- Minutos 9 a 15: responda às 4 perguntas para as duas ofertas que você já recebeu.
- Pronto quando: você tem o prazo, o líquido em reais de cada oferta e as 4 respostas.
Com o prazo e o líquido escritos, a renda fixa deixa de ser disputa de taxa e vira decisão com data. Para o seu caso, converse com um profissional habilitado pela CVM, e volte à escada de como ganhar dinheiro para ver o que vem depois.
Fixa é a regra de remuneração, não o resultado: compare o líquido, o prazo e quem garante.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A Lei 11.033/2004, a Lei 8.177/1991, o Regulamento do FGC, as resoluções do CMN sobre LCI e LCA, as páginas do gov.br/investidor (CVM) e os dados do Banco Central, mais o critério da Consylion de comparar prazo, líquido, liquidez e quem garante antes de olhar a taxa. As 17 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa física que quer entender como a renda fixa funciona e como comparar CDB, LCI e LCA, Tesouro Direto e poupança.
- Quem já resolveu a dívida cara e a reserva e quer aprender a avaliar as opções, não receber indicação.
- Limites
- Não indico produto, instituição nem alocação por perfil, e não prometo rendimento: o CDI, a Selic, a TR e os valores do exemplo são ilustrativos, e o dado do dia está no Banco Central.
- Não substitui orientação de profissional habilitado pela CVM nem de contador para o seu caso.
- As regras de imposto, FGC e poupança valem na data de revisão (03/11/2026); renda fixa não é garantia de resultado nem ausência de risco. As 4 perguntas são critério meu, não norma.
- Na prática
- Uma calculadora, o CDI do dia no site do Banco Central, as duas ofertas que você recebeu por escrito e 15 minutos.
- Como medir o resultado
- Você consegue dizer, em uma frase, o prazo do dinheiro e quanto sobra depois do imposto nesse prazo.
- Você responde às 4 perguntas (prazo, líquido, liquidez, garantia) para cada oferta antes de comparar a taxa.
- Quando revisar
- A tabela de IR da renda fixa, a regra de IOF ou a isenção de LCI, LCA e poupança mudarem.
- O limite ou as regras do FGC (Resolução CMN 4.222/2013) mudarem.
- A meta da Selic chegar a 8,5% ao ano ou menos (a poupança passa a render 70% da Selic mais a TR) ou os prazos mínimos de LCI e LCA mudarem.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Tesouro Direto: como funciona, o que custa e o imposto
Tesouro Direto: como funciona, os tipos de título, a custódia, o imposto de renda e a conta de R$ 10.000 até o resgate. Sem indicar título.
Ler o próximo →Perguntas frequentes
- Renda fixa pode dar prejuízo?
- Pode. Se o emissor não pagar, você é um credor dele, e o FGC cobre só até o limite nos instrumentos que ele lista. E se você vender um título público antes do vencimento, o preço do dia pode ficar abaixo do esperado, como explica o gov.br. Até o vencimento, o Tesouro Nacional garante a rentabilidade contratada.
- A poupança é renda fixa?
- Funciona como aplicação bancária de regra definida em lei: 0,5% ao mês mais a TR enquanto a Selic estiver acima de 8,5% ao ano, e 70% da Selic mais a TR se ela cair a 8,5% ou menos. O gov.br a lista entre os títulos bancários. O rendimento da pessoa física é isento de imposto de renda, e a poupança está na lista do FGC.
- O imposto da renda fixa incide sobre o valor todo ou só sobre o rendimento?
- Incide sobre o rendimento, não sobre o dinheiro que você aplicou. A alíquota cai com o prazo: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias (Lei 11.033/2004). LCI, LCA e poupança de pessoa física são isentas. O imposto é retido pela instituição.
- Preciso declarar renda fixa no Imposto de Renda?
- Depende do saldo. Poupança, títulos tributados e títulos isentos entram em Bens e Direitos se o saldo em 31 de dezembro for maior que R$ 140, segundo a Receita. O imposto retido na fonte é exclusivo e esses rendimentos não entram na base de cálculo do ajuste anual. Para o seu caso, use o informe de rendimentos da instituição e, em dúvida, um contador.
- O que é renda fixa com liquidez diária?
- É a aplicação que você pode resgatar em dias úteis, sem esperar o vencimento. O Tesouro Direto oferece liquidez diária, mas antes do vencimento o preço é o de mercado do dia. Em CDB, a liquidez depende da oferta, e o resgate antecipado pode ter deságio. Na poupança, o resgate é imediato, mas antes do aniversário você perde os juros do mês.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioSelic: o que é, quem define e o que muda na sua parcelaSelic: o que é, quem define e como afeta o crédito e a renda fixa, com a conta de R$ 60 mil em 48 meses e de R$ 10.000 por um ano. Sem prever juros.
- Renda e PatrimônioCDI: o que é e como ler 100% do CDI, com a contaCDI: o que é, como a Selic se liga a ele, o que significa 100% do CDI e a conta de R$ 10.000 em um ano, bruto e líquido de imposto. Sem indicar produto.
- Renda e PatrimônioDividendos: como funcionam, data com e imposto de rendaDividendos: o que são, como funcionam, o que muda na data com e na data ex e quanto sobra depois do imposto de renda de 2026, com contas. Sem indicar ação.
Fontes citadas
- 01 Planalto: Lei nº 11.033/2004, arts. 1º e 3º (imposto regressivo; isenção de LCI e LCA)
- 02 Planalto: Lei nº 8.177/1991, art. 12 (remuneração da poupança)
- 03 Planalto: Lei nº 8.981/1995, art. 68, III (isenção de IR dos rendimentos da poupança)
- 04 Banco Central: Regulamento do FGC, Anexo II da Resolução CMN nº 4.222/2013 (texto consolidado, v19)
- 05 Banco Central: Resolução CMN nº 5.279/2026 (limite vigente na decretação; fim da correção do valor garantido)
- 06 Banco Central: Resolução CMN nº 4.410/2015, art. 4º (prazo mínimo da LCI)
- 07 Banco Central: Resolução CMN nº 5.006/2022, art. 2º (prazo mínimo da LCA)
- 08 gov.br/investidor (CVM): títulos públicos
- 09 gov.br/investidor (CVM): títulos bancários (CDB, RDB, LCI e LCA)
- 10 gov.br/investidor (CVM): caderneta de poupança
- 11 gov.br/investidor (CVM): ações (renda variável)
- 12 Receita Federal: Perguntas e Respostas IRPF 2026, perguntas 734, 735 e 738
- 13 Receita Federal: Meu Imposto de Renda, bens financeiros
- 14 Banco Central: CDI (SGS 4389), Selic meta (SGS 432), poupança (SGS 196) e TR (SGS 7811)
- 15 B3: metodologia do fator acumulado de DI com percentual
- 16 ANBIMA: feriados nacionais de 2027
- 17 Tesouro Direto: regras e regulamento (custódia, imposto e liquidez)