Renda e Patrimônio· Investimentos
CDI: o que é e como ler 100% do CDI, com a conta
"Rende 100% do CDI." Você lê a frase no app do banco, nota que o outro anuncia 110% e fica sem saber o que está comparando. A dúvida é comum, e não é falta de cultura financeira: o número vem sem a conta que o explica.
O CDI é uma taxa de referência, não um investimento. A B3 apura a Taxa DI a partir de depósitos feitos entre instituições, por um dia útil, e o mercado chama essa taxa de CDI. Uma oferta "a 100% do CDI" paga o que essa taxa der. A 110%, paga um pouco mais; a 85%, menos. O que chega ao seu bolso ainda passa pelo prazo e pelo imposto de renda.
Aqui eu mostro como o CDI se liga à Selic e como ler o percentual com uma conta que você refaz sozinho. Não indico banco, emissor nem produto, e o CDI do exemplo é hipotético. Se você ainda está montando a base, comece por como começar a investir.
CDI: o que é e quem calcula
O CDI é a taxa que o mercado usa para medir rendimentos pós-fixados, e quem a apura é a B3. A metodologia diz que as estatísticas da Taxa DI-Cetip Over (Extra-Grupo) "são calculadas e divulgadas pela B3" e que partem de operações de Depósitos Interfinanceiros pré-fixados, "pactuadas por um dia útil e registradas e liquidadas pelo sistema B3". O nome "extra-grupo" indica operações entre instituições de grupos diferentes.
A taxa final pondera cada operação pelo valor financeiro depositado, e a B3 a expressa ao ano de 252 dias úteis.
Em termos simples, são instituições emprestando dinheiro umas às outras por um dia.
Ninguém "investe no CDI". Você investe em um título, como um CDB, uma LCI ou uma LCA, cujo rendimento é combinado como um percentual dessa taxa. O gov.br/investidor, da CVM, descreve esses títulos bancários. O funcionamento do CDB, com imposto, liquidez e garantia, está em CDB: como funciona.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
CDI e Selic: por que andam juntas
CDI e Selic são duas taxas diferentes, ligadas por uma cadeia que começa no Copom. O Comitê de Política Monetária define a meta da Selic, que o Banco Central descreve como a "taxa de juros que representa a meta, definida pelo Copom, para a taxa Selic" (série 432 dos dados abertos).
A Selic efetiva, por sua vez, é a taxa média ajustada das operações compromissadas de um dia útil, lastreadas em títulos públicos federais custodiados no Sistema Especial de Liquidação e de Custódia (série 1178 dos dados abertos).
O elo entre as duas está escrito na metodologia da B3. Se, num dia, as operações elegíveis forem menos de 100 ou somarem menos de R$ 30 bilhões, "a Taxa DI será igual à Taxa Selic Over divulgada no dia". Nos demais dias, a Taxa DI sai das operações entre as instituições.
Para o seu rendimento, a consequência é direta. Um título pós-fixado acompanha o CDI do dia. Quando o Copom muda a meta, a tendência é que o CDI se mova na mesma direção, e o rendimento pós-fixado vai junto.
Infográfico
Ler o infográfico em texto
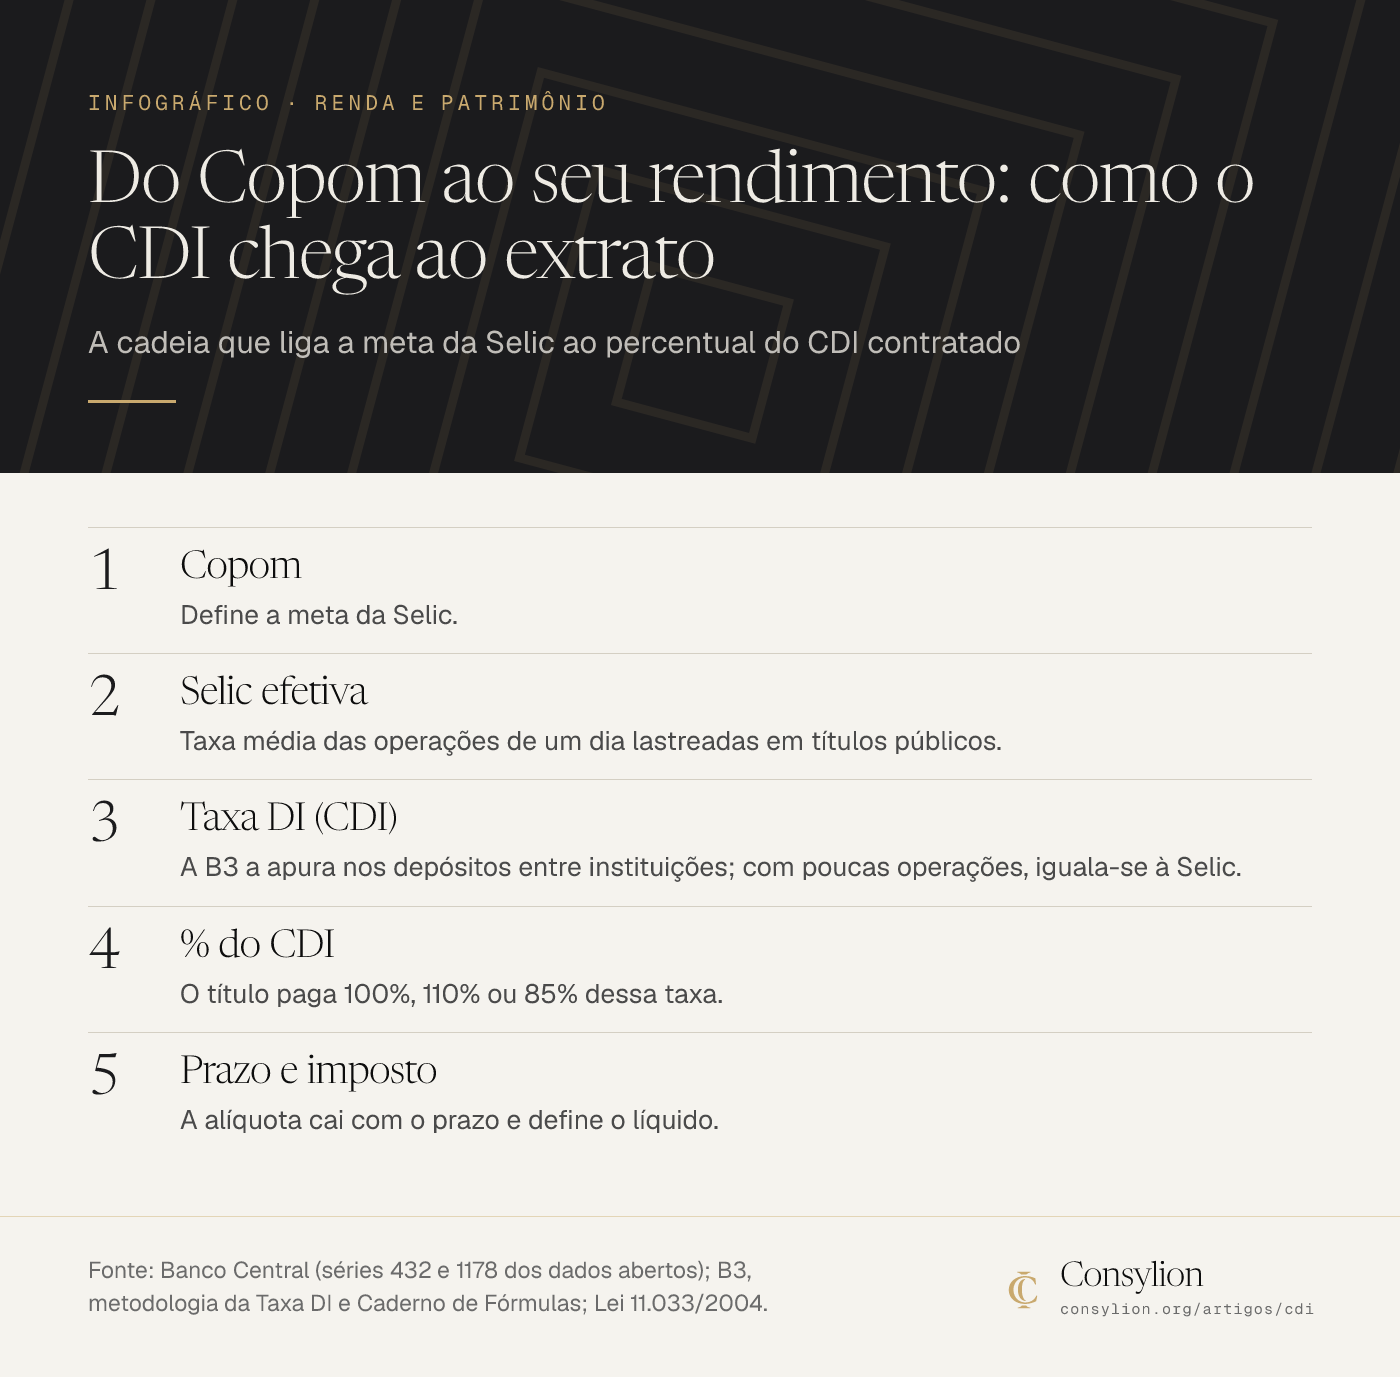
A cadeia que liga a meta da Selic ao percentual do CDI contratado
- Copom: Define a meta da Selic.
- Selic efetiva: Taxa média das operações de um dia lastreadas em títulos públicos.
- Taxa DI (CDI): A B3 a apura nos depósitos entre instituições; com poucas operações, iguala-se à Selic.
- % do CDI: O título paga 100%, 110% ou 85% dessa taxa.
- Prazo e imposto: A alíquota cai com o prazo e define o líquido.
Fonte: Banco Central (séries 432 e 1178 dos dados abertos); B3, metodologia da Taxa DI e Caderno de Fórmulas; Lei 11.033/2004
O que significa 100% do CDI (e 110%, 85%)
"100% do CDI" quer dizer que o título rende exatamente a taxa do CDI no período. Com 110%, o título rende o equivalente a 10% a mais de taxa por dia; com 85%, rende 85% dela. É o que se chama de rendimento pós-fixado: o valor final só é conhecido quando o prazo termina, porque a taxa muda todo dia.
A conta tem uma pegadinha. O Caderno de Fórmulas da B3 (item 6.1.2) define o fator acumulado como o produto, dia útil a dia útil, de 1 + TDI × p/100, em que TDI = (1 + DI/100)^(1/252) − 1 e p é o percentual aplicado sobre a taxa DI. O percentual multiplica a taxa diária, não a do ano. Isso muda o resultado, como a conta mostra a seguir.
Como fazer a conta, passo a passo
Os passos valem para qualquer percentual. Para ter números, suponha um CDI de 14% ao ano, e lembre que é hipótese: o do dia está na fonte oficial.
Passo a passo
- Pegue o CDI anual. Hipótese: 14% ao ano, ou fator 1,14. Pronto quando você anotou a taxa e a data da fonte oficial.
- Converta em taxa diária: 1,14^(1/252) − 1 = 0,0520089% ao dia útil. Pronto quando você tem a taxa diária com quatro casas.
- Aplique o percentual contratado à taxa diária. A 110%, são 0,0572098% ao dia útil. Pronto quando você tem uma taxa diária para cada oferta.
- Acumule pelos dias úteis e subtraia o imposto. Um ano tem cerca de 252 dias úteis: (1 + taxa diária)^252 − 1 dá a taxa do período, e o imposto incide só sobre o ganho. Pronto quando você tem o valor líquido em reais.
O CDI só rende em dia útil. Num sábado ou feriado não há novo fator, o que explica o extrato parado no fim de semana.
Exemplo: R$ 10.000 por um ano a 85%, 100%, 110% e 120% do CDI
Imagine R$ 10.000 aplicados por um ano, ou 252 dias úteis, com o CDI de 14% ao ano constante, só como hipótese. Um ano tem 365 dias corridos, o que cai na faixa de 17,5% de imposto (361 a 720 dias). A alíquota de 15% só vale acima de 720 dias, então não é a deste exemplo.
Exemplo com números
R$ 10.000 por 1 ano (252 dias úteis), com CDI hipotético de 14% ao ano
| % do CDI | Taxa no período | Rendimento bruto | Imposto (17,5%) | Líquido (rendimento) |
|---|---|---|---|---|
| 85% | 11,782% | R$ 1.178,18 | R$ 206,18 | R$ 972,00 |
| 100% | 14,000% | R$ 1.400,00 | R$ 245,00 | R$ 1.155,00 |
| 110% | 15,503% | R$ 1.550,31 | R$ 271,30 | R$ 1.279,01 |
| 120% | 17,026% | R$ 1.702,60 | R$ 297,96 | R$ 1.404,64 |
Números de exemplo fictício. Troque pelos seus.
[cálculo] A 100%, a taxa do período é 14%, como o CDI. A 110%, o fator é (1 + 0,0572098%)^252 − 1 = 15,503%, e o bruto é R$ 1.550,31. O imposto de 110% é 17,5% de R$ 1.550,31 = R$ 271,30, e o líquido é R$ 1.550,31 − R$ 271,30 = R$ 1.279,01.
Agora a pegadinha. Multiplicar a taxa do ano por 1,10 daria 15,4% e R$ 1.540,00 de ganho bruto. O correto é R$ 1.550,31, R$ 10,31 a mais. A 120%, o atalho daria 16,8% e R$ 1.680,00, e o certo é R$ 1.702,60, R$ 22,60 a mais. Os juros se acumulam dia a dia, então dez pontos a mais no percentual rendem um pouco mais de 10% de ganho: de 100% para 110%, o bruto sobe 10,74%, não 10%.
Infográfico
Ler o infográfico em texto
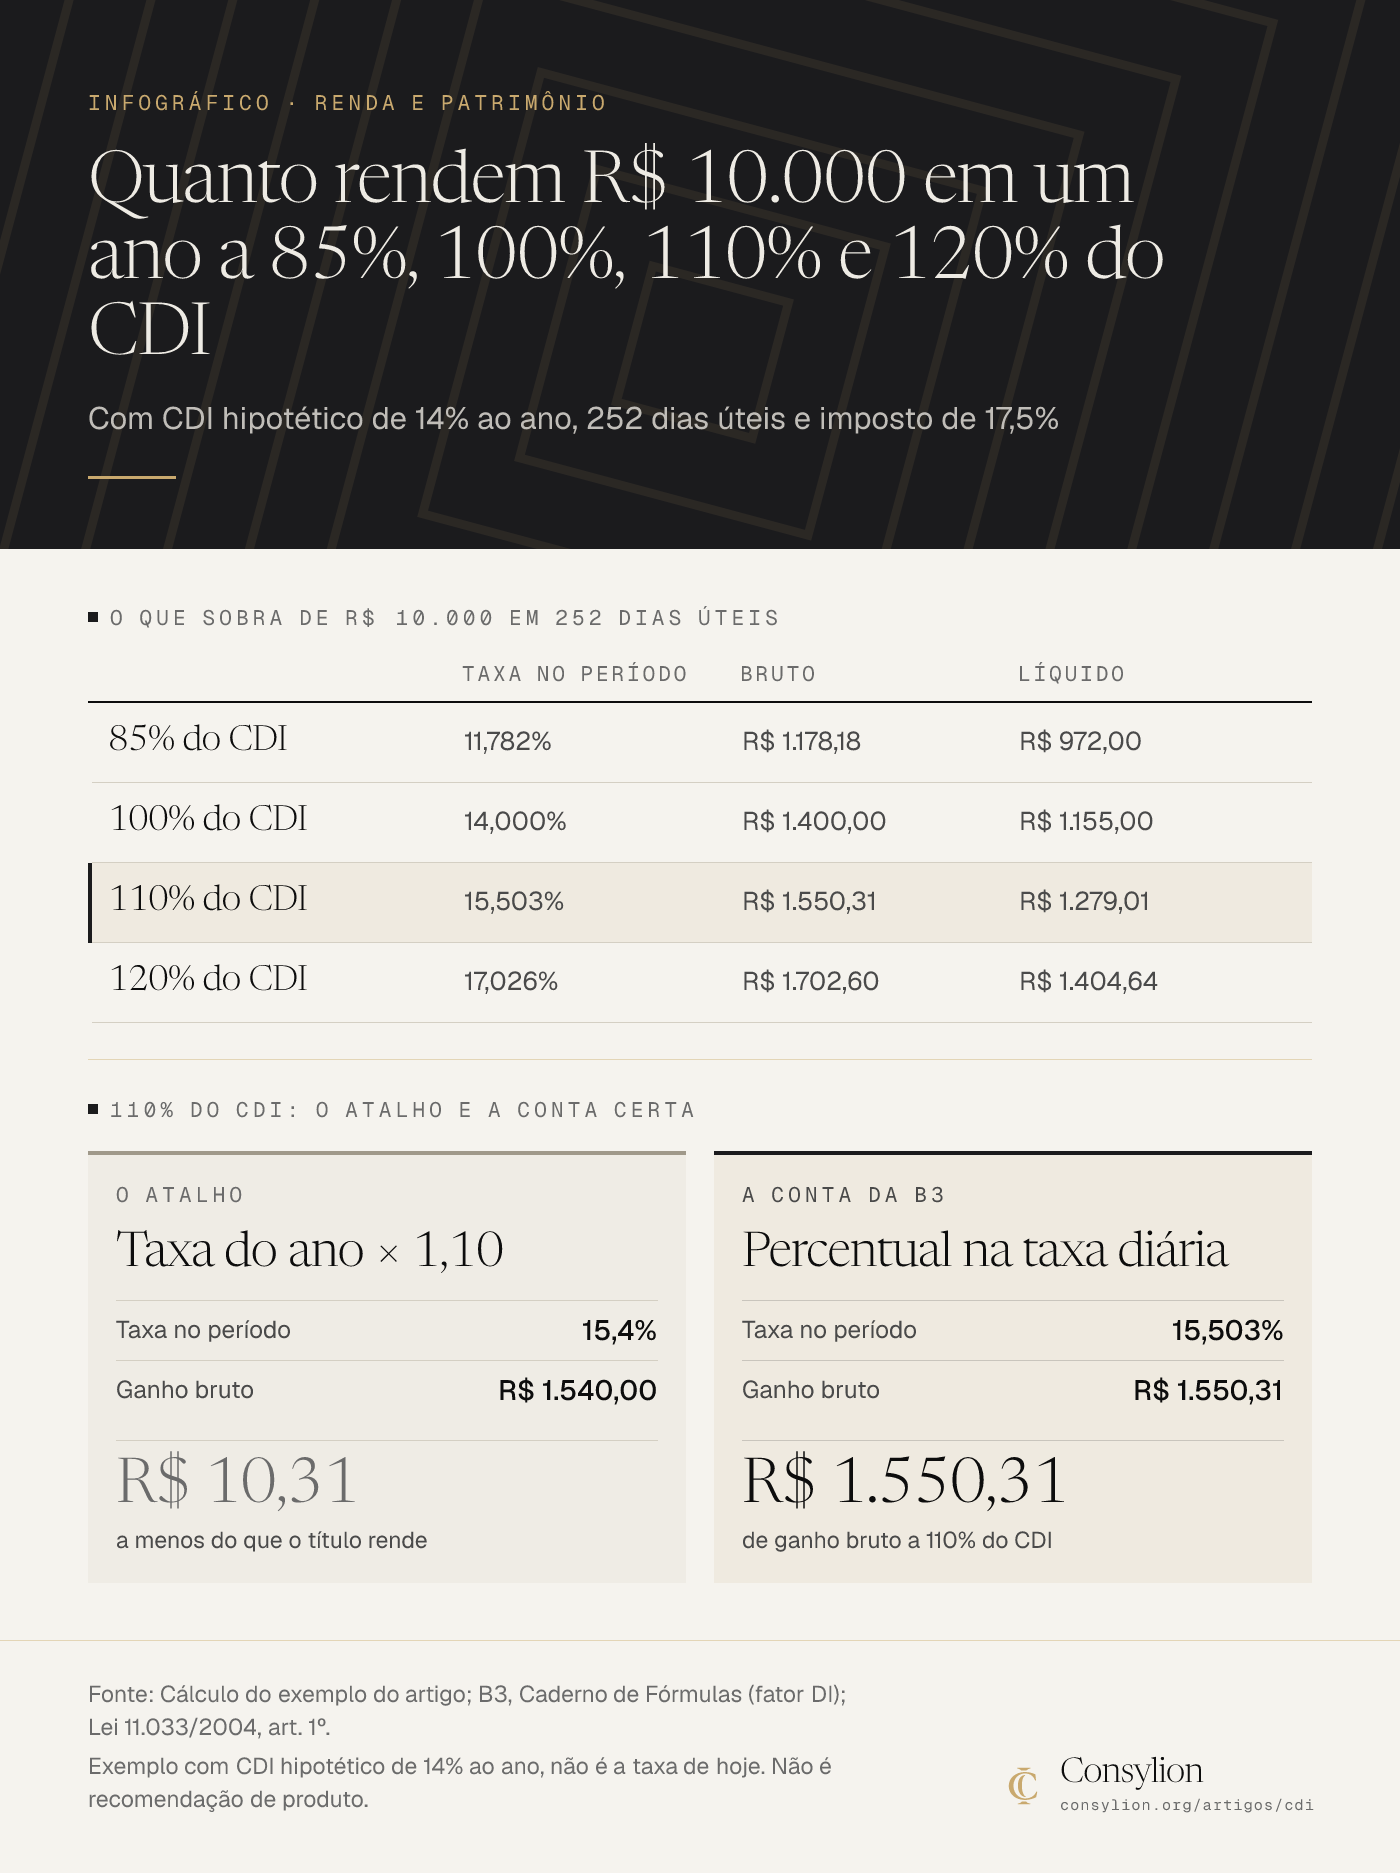
Com CDI hipotético de 14% ao ano, 252 dias úteis e imposto de 17,5%
O que sobra de R$ 10.000 em 252 dias úteis
| Taxa no período | Bruto | Líquido | |
|---|---|---|---|
| 85% do CDI | 11,782% | R$ 1.178,18 | R$ 972,00 |
| 100% do CDI | 14,000% | R$ 1.400,00 | R$ 1.155,00 |
| 110% do CDI | 15,503% | R$ 1.550,31 | R$ 1.279,01 |
| 120% do CDI | 17,026% | R$ 1.702,60 | R$ 1.404,64 |
110% do CDI: o atalho e a conta certa
Taxa do ano × 1,10 (O atalho)
- Taxa no período: 15,4%
- Ganho bruto: R$ 1.540,00
- R$ 10,31: a menos do que o título rende
Percentual na taxa diária (A conta da B3)
- Taxa no período: 15,503%
- Ganho bruto: R$ 1.550,31
- R$ 1.550,31: de ganho bruto a 110% do CDI
Fonte: Cálculo do exemplo do artigo; B3, Caderno de Fórmulas (fator DI); Lei 11.033/2004, art. 1º. Exemplo com CDI hipotético de 14% ao ano, não é a taxa de hoje. Não é recomendação de produto.
A 100% do CDI, R$ 1.000 rendem R$ 140,00 brutos e R$ 115,50 líquidos nessa hipótese. O rendimento médio por mês equivale a 1,14^(1/12) − 1 = 1,0979%, uma taxa composta, não um depósito mensal fixo. Para refazer com outros números, use o simulador de investimentos do portal.
Ferramenta
Refaça a conta da sua oferta (sem cadastro)
| Passo | O que preencher | Como calcular ou onde achar |
|---|---|---|
| CDI anual | % ao ano | Fonte oficial do dia |
| Taxa diária | % ao dia útil | (1 + CDI anual)^(1/252) − 1 |
| Percentual contratado | % do CDI | Oferta, por escrito |
| Taxa diária da oferta | % ao dia útil | taxa diária × percentual ÷ 100 |
| Dias úteis do prazo | número | Calendário de feriados nacionais |
| Rendimento bruto | R$ | valor × ((1 + taxa da oferta)^dias úteis − 1) |
| Imposto | R$ | rendimento bruto × alíquota do prazo |
| Líquido | R$ | valor + rendimento bruto − imposto |
Imposto, prazo e isenção: o que muda no líquido
O mesmo percentual do CDI rende valores diferentes líquidos porque a alíquota cai com o prazo. A Lei 11.033/2004, art. 1º, fixa 22,5% para aplicações de até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias. A Receita repete a tabela no IRPF 2026 (pergunta 734), em meses; para exatamente 12 meses, confirme com a instituição qual faixa ela aplica.
O imposto incide só sobre o rendimento, não sobre o valor aplicado.
Para ver o efeito da alíquota, vale o mesmo rendimento bruto de R$ 1.400,00 do exemplo a 100%, mudando só a faixa.
Exemplo com números
Mesmo rendimento bruto de R$ 1.400,00, alíquota por faixa (comparação, não é o mesmo prazo)
| Faixa de prazo | Alíquota | Imposto | Líquido do rendimento |
|---|---|---|---|
| Até 180 dias | 22,5% | R$ 315,00 | R$ 1.085,00 |
| 181 a 360 dias | 20% | R$ 280,00 | R$ 1.120,00 |
| 361 a 720 dias | 17,5% | R$ 245,00 | R$ 1.155,00 |
| Acima de 720 dias | 15% | R$ 210,00 | R$ 1.190,00 |
Números de exemplo fictício. Troque pelos seus.
[cálculo] 1.400 × 22,5% = 315,00; 1.400 − 315,00 = 1.085,00. A diferença entre a faixa mais alta e a mais baixa é R$ 105,00 sobre o mesmo rendimento bruto.
Título isento e título tributado
A isenção muda a comparação. A Lei 11.033/2004, art. 3º, isenta do imposto de renda, na fonte e na declaração, a remuneração das letras de crédito imobiliário (inciso II) e das letras de crédito do agronegócio (inciso IV), mas só para pessoas físicas. Para pessoa jurídica, a isenção não vale, e a tributação do caixa de uma empresa pede um contador. Em 31/10/2026, a tabela regressiva e as isenções seguem vigentes: a Medida Provisória 1.303/2025, que mexia nelas, perdeu a eficácia sem virar lei.
Meu critério para comparar um título isento com um tributado, para pessoa física, é achar o percentual do CDI que faz os dois empatarem no líquido. Uma regra de bolso é dividir o percentual do isento por (1 − alíquota): um isento a 90% equivaleria a 90 ÷ 0,825 = 109,1% a 17,5%. Ela é uma aproximação, porque o percentual atua sobre a taxa diária e os juros compostos desalinham o resultado. A conta exata, com o mesmo CDI hipotético de 14%, dá valores um pouco menores:
Exemplo com números
Equivalência entre isento e tributado, pessoa física, 252 dias úteis, CDI hipotético de 14%
| Alíquota do tributado | Isento que empata com 100% tributado | Tributado que empata com 90% isento | Regra de bolso para 90% |
|---|---|---|---|
| 22,5% | 78,61% | 114,26% | 116,1% |
| 20% | 81,02% | 110,94% | 112,5% |
| 17,5% | 83,42% | 107,80% | 109,1% |
| 15% | 85,81% | 104,84% | 105,9% |
Números de exemplo fictício. Troque pelos seus.
[cálculo] Com a alíquota de 17,5%, um isento a 90% rende R$ 1.251,64 em 252 dias úteis. Um tributado a 107,80% rende R$ 1.517,07 brutos e R$ 1.251,59 líquidos (1.517,07 × 0,825), praticamente o mesmo valor; a diferença de centavos vem do arredondamento do percentual. A regra de bolso (109,1%) erra por 1,3 ponto nesse caso, e a conta exata exige o fator diário.
É conta de comparação, não recomendação. Um isento pode ter liquidez, prazo mínimo e garantia diferentes, e isso conta tanto quanto o percentual.
O que usa o CDI como referência (e o que ele não garante)
Os títulos bancários, como CDB, LCI e LCA, podem ser oferecidos como um percentual do CDI. Emissor, liquidez e garantia mudam de título para título, e o CDI não garante nada disso: ele só mede quanto o título paga em relação à taxa. O risco de o emissor não pagar continua com o emissor.
Em CDB, LCI e LCA, o gov.br/investidor explica o funcionamento geral, e o artigo sobre CDB cobre o limite do FGC. Se a comparação é com um título público, veja o Tesouro Direto. Debêntures e fundos que citam o CDI têm custos e riscos próprios e ficam fora deste guia.
Onde consultar a taxa de hoje
Este guia não publica o CDI do dia, porque ele muda e o número ficaria velho. A fonte é a Série Histórica do DI, da B3. Para conferir uma aplicação, a Calculadora do Cidadão, do Banco Central corrige um valor por um percentual do CDI, com data inicial, data final e o percentual, a partir de 06/03/1986.
Erros comuns com o CDI
- Multiplicar a taxa anual pelo percentual. 14% × 1,10 dá 15,4%; o certo, nesta hipótese, é 15,503%.
- Comparar percentuais sem olhar prazo e imposto. Em R$ 1.400,00 de ganho, a faixa do imposto mexeu R$ 105,00.
- Achar que o CDI é um produto. É a taxa de referência; o produto é o título, e quem o emite assume o risco.
- Ignorar a liquidez. Quanto o título rende não diz quando você pode resgatá-lo.
- Usar o CDI de ontem. O fator é diário; refaça a conta com a taxa do dia.
- Aplicar a isenção de LCI e LCA a uma empresa. A lei isenta pessoas físicas.
Exercício de 15 minutos
Mão na massa · 30 minutos
Duas ofertas, uma régua
- Minutos 0 a 3: anote duas ofertas que você viu, por exemplo uma a 100% do CDI e outra isenta a 90%, com o prazo de cada uma.
- Minutos 3 a 6: pegue o CDI do dia e a data na fonte oficial.
- Minutos 6 a 12: preencha a ferramenta acima para cada oferta e confira o resultado na Calculadora do Cidadão.
- Minutos 12 a 15: escreva o líquido em reais de cada uma e a diferença entre elas.
- Pronto quando: você tem dois valores líquidos no mesmo prazo e sabe dizer qual alíquota usou.
O percentual do CDI deixa de ser um número solto quando você sabe o prazo, a alíquota e o fator. Para o seu caso, converse com um profissional habilitado pela CVM.
O percentual do CDI só vira dinheiro depois de passar pelo prazo e pelo imposto.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A metodologia da Taxa DI e o Caderno de Fórmulas da B3, as séries de dados abertos do Banco Central, a Lei 11.033/2004 e as perguntas e respostas do IRPF 2026 da Receita, mais o critério da Consylion de refazer a conta líquida antes de comparar duas ofertas. As 10 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa que viu 'rende 100% do CDI' em um app ou banco e quer saber ler o número.
- Dono de pequena empresa que deixa o caixa parado e quer entender a referência antes de comparar ofertas de renda fixa.
- Limites
- Não indico emissor, banco, corretora nem produto e não prometo rendimento: o CDI de 14% ao ano do exemplo é uma hipótese, não a taxa de hoje.
- A isenção de LCI e LCA vale para pessoa física; a tributação de pessoa jurídica não é tratada aqui e pede um contador.
- A regra de equivalência e a ordem do exercício são critério meu, não norma. Para a decisão do seu caso, procure um profissional habilitado pela CVM.
- Na prática
- A taxa do dia no site da B3 ou do Banco Central, um papel ou uma calculadora e 15 minutos para refazer a conta de duas ofertas.
- Como medir o resultado
Você refaz, em 15 minutos, o rendimento líquido de uma oferta de 'x% do CDI' no seu prazo e chega ao mesmo valor da calculadora do Banco Central ou da instituição.
- Quando revisar
- A metodologia da Taxa DI da B3 ou a forma de divulgação da Selic mudar.
- A tabela do imposto de renda da renda fixa ou a isenção de LCI e LCA mudar.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
CDB: como funciona, quanto rende e o que o FGC cobre
CDB: o que é, como rende, o que significa 100% do CDI, a conta de R$ 10.000 até o resgate com imposto de renda e o limite do FGC. Sem indicar banco.
Ler o próximo →Perguntas frequentes
- O CDI rende no fim de semana e no feriado?
- Não. O fator do CDI é calculado dia útil a dia útil, e a taxa é expressa em 252 dias úteis ao ano, segundo a B3. Num fim de semana não há novo fator, e o rendimento seguinte considera os dias úteis do período. Por isso o extrato de um título pós-fixado cresce nos dias úteis e fica parado no sábado e no domingo.
- CDI e taxa DI são a mesma coisa?
- No uso do mercado, sim: quando uma oferta fala em CDI, ela se refere à Taxa DI. A B3, que apura essa taxa, descreve o ativo como Taxa DI-Cetip Over (Extra-Grupo). O que importa na prática é que a oferta pós-fixada paga um percentual dessa taxa, como descreve o Caderno de Fórmulas da B3.
- Render 100% do CDI é bom?
- Sozinho, o número não diz. Eu comparo o líquido no meu prazo, a liquidez e o emissor. A mesma porcentagem rende valores diferentes líquidos conforme o prazo e conforme o título seja tributado ou isento. Por isso, antes de julgar 100%, faça a conta com a taxa do dia e a alíquota do seu prazo.
- Quanto rende R$ 1.000 a 100% do CDI?
- Imagine um CDI de 14% ao ano por 252 dias úteis, só como hipótese: R$ 1.000 rendem R$ 140,00 brutos e R$ 115,50 líquidos com imposto de 17,5%, que vale para prazos de 361 a 720 dias. Com a taxa de outro dia, o resultado muda. Refaça com o CDI atual da fonte oficial.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Renda e PatrimônioDividendos: como funcionam, data com e imposto de rendaDividendos: o que são, como funcionam, o que muda na data com e na data ex e quanto sobra depois do imposto de renda de 2026, com contas. Sem indicar ação.
- Renda e PatrimônioInvestimento para iniciantes: como começar a investirInvestimento para iniciantes: a ordem para começar a investir, a conta da reserva de emergência e os 4 critérios para avaliar qualquer aplicação.
- Renda e PatrimônioTesouro Direto: como funciona, o que custa e o impostoTesouro Direto: como funciona, os tipos de título, a custódia, o imposto de renda e a conta de R$ 10.000 até o resgate. Sem indicar título.
Fontes citadas
- 01 B3: metodologia de apuração da Taxa DI
- 02 B3: Caderno de Fórmulas de CDBs, DIs, DPGE, LC, LF, RDB e outros (item 6.1.2, fator DI)
- 03 B3: Série Histórica do DI
- 04 Banco Central: Calculadora do Cidadão, correção de valores pelo CDI
- 05 Banco Central, dados abertos: série 1178, taxa de juros Selic anualizada base 252
- 06 Banco Central, dados abertos: série 432, meta Selic definida pelo Copom
- 07 Senado: Lei nº 11.033/2004, arts. 1º e 3º (imposto regressivo; isenção de LCI e LCA), texto atualizado
- 08 Receita Federal: Perguntas e Respostas IRPF 2026, perguntas 734 e 738 (alíquotas na fonte e rendimentos isentos)
- 09 Câmara dos Deputados, dados abertos: MPV 1303/2025 (situação: perdeu a eficácia)
- 10 gov.br/investidor (CVM): títulos bancários (CDB, RDB, LCI e LCA)