
CMV: o que é e como calcular o custo da mercadoria vendida
"Comprei R$ 23.000 de mercadoria este mês. Então o meu custo foi R$ 23.000." Se você faz essa conta, este guia é para você. CMV, aqui, é o custo da mercadoria vendida: quanto você pagou pelo que saiu da loja no período.
O instinto do dono diz que o custo do mês é o que ele gastou com fornecedor. O custo do mês é o que foi vendido. O que ficou na prateleira ainda é dinheiro seu, parado. Quem mistura os dois acha que o mês foi ruim quando só encheu o estoque.
Pense na prateleira como uma caixa-d'água. A compra entra pelo cano, a venda sai pela torneira, e o CMV é o que saiu pela torneira, não o que entrou pelo cano. É uma das contas da gestão financeira da pequena empresa, e vamos fazer juntos, com o mês inteiro de uma loja fictícia.
O que é CMV (custo da mercadoria vendida)
CMV é o custo que estava no estoque e saiu dele porque a mercadoria foi vendida. A norma contábil de estoques, o CPC 16, descreve a mesma ideia no item 38: o valor do estoque baixado é "denominado frequentemente como custo dos produtos, das mercadorias ou dos serviços vendidos". A resolução da CVM que aprova esse texto obriga as companhias abertas. Para a sua loja, ele entra como referência.
Os três nomes explicam as siglas vizinhas: quem revende fala em CMV, quem fabrica, em custo dos produtos vendidos (CPV), e quem presta serviço, em custo dos serviços.
Na DRE, a demonstração do resultado, o CMV vem depois da receita líquida, e o que sobra é o lucro bruto. É a ordem do art. 187 da Lei 6.404/1976, a lei das sociedades por ações, que aqui serve de modelo da estrutura.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Como calcular o CMV, passo a passo
Quem apura o custo pela contagem do estoque usa três números. A cartilha de CMV da Abrasel, escrita para bares e restaurantes, enuncia assim: "CMV = Estoque Inicial + Compras – Estoque Final".
A regra por trás está na lei do imposto de renda das empresas. O art. 14 do Decreto-Lei 1.598/1977 admite dois caminhos para o custo das mercadorias revendidas: o "registro permanente de estoques" ou o "valor dos estoques existentes, de acordo com o livro de inventário, no fim do período". A fórmula segue o segundo.
Passo a passo
- Conte o estoque inicial a custo.
- Some as compras do período.
- Conte o estoque final.
- Faça a conta e divida pela receita bruta do mesmo período.
1. Conte o estoque inicial a custo
Liste cada item, a quantidade e quanto você pagou por unidade: o valor da compra, nunca o preço da etiqueta. Se a contagem ainda é um problema, comece pelo controle de estoque. Pronto quando: há um valor em R$ com data.
2. Some as compras do período
Some a mercadoria que entrou no estoque entre as duas contagens, mais o frete e o seguro pagos para trazê-la, menos os descontos comerciais do fornecedor. Armadilha: somar pela data do pagamento. A compra conta quando a mercadoria entra na loja. Pronto quando: as notas do intervalo viraram um número só.
3. Conte o estoque final
Repita a contagem no último dia, com o mesmo critério. A peça que o cliente devolveu e voltou para a prateleira já está nessa contagem: a devolução fica fora da fórmula. Pronto quando: o segundo valor em R$ está anotado.
4. Faça a conta e veja o percentual
CMV = estoque inicial + compras − estoque final. Depois divida pela receita do mesmo período. A cartilha da Abrasel divide pelo "faturamento". Eu uso a receita bruta, a mesma base do guia de DRE, todos os meses. Pronto quando: você tem o CMV em R$ e em % da receita bruta.
O que entra e o que não entra no CMV
Entra o que você gastou para a mercadoria chegar à prateleira. A lista está nos itens 11, 16 e 18 do CPC 16, e o art. 13 do Decreto-Lei 1.598/1977 confirma o transporte e o seguro da compra, "até o estabelecimento do contribuinte".
| Gasto | Entra no CMV? | Onde está a regra |
|---|---|---|
| Preço de compra | Sim | CPC 16, item 11 |
| Transporte, seguro e manuseio da compra | Sim | item 11; Decreto-Lei 1.598, art. 13 |
| Tributos não recuperáveis da compra | Sim | item 11 |
| Descontos comerciais e abatimentos | Diminuem o custo | item 11 |
| Venda e entrega ao cliente | Fora | item 16, alínea d |
| Despesas administrativas que não trazem o estoque até a loja | Fora | item 16, alínea c |
| Juros da compra a prazo | Fora | item 18 |
| Impostos sobre a venda | Fora: saem antes da receita líquida | Lei 6.404, art. 187 |
O frete que traz a mercadoria do fornecedor é custo de aquisição e entra. O que leva o pedido ao cliente é despesa de comercialização e fica fora. Pela mesma lógica, eu lanço a taxa de cartão como despesa de venda, e aluguel e salários como despesas administrativas.
Em novembro de 2026, o art. 23 da LC 123/2006 diz que a empresa do Simples Nacional não se apropria de créditos dos tributos abrangidos pelo regime. Por isso, no exemplo abaixo, eu lanço a nota de compra pelo valor cheio. Confirme com o contador o seu caso.
Exemplo de CMV: loja de roupas em Curitiba
Imagine a mesma loja de roupas do guia de DRE, com os mesmos números: fictícia, no Simples Nacional, com receita bruta de R$ 50.000 no mês.
Exemplo com números
Loja de roupas fictícia · o CMV de um mês
| Linha | Conta | Valor |
|---|---|---|
| Mercadoria comprada | soma das notas | R$ 21.800 |
| (+) Frete da compra | R$ 1.500 | |
| (−) Desconto comercial do fornecedor | R$ 300 | |
| = Compras do mês | 21.800 + 1.500 − 300 | R$ 23.000 |
| Estoque inicial a custo | contagem do dia 1º | R$ 32.000 |
| (+) Compras do mês | R$ 23.000 | |
| (−) Estoque final a custo | contagem do último dia | R$ 35.000 |
| = CMV | 32.000 + 23.000 − 35.000 | R$ 20.000 |
| Receita bruta | vendas do mês | R$ 50.000 |
| CMV em % da receita bruta | 20.000 ÷ 50.000 | 40,0% |
| Receita líquida | depois de devoluções e impostos | R$ 45.405 |
| = Lucro bruto | 45.405 − 20.000 | R$ 25.405 |
Números de exemplo fictício. Troque pelos seus.
De cada R$ 100 vendidos, R$ 40 foram embora na mercadoria. Sobre a receita líquida de R$ 45.405, o mesmo CMV pesa 44,0% e o lucro bruto fica em 56,0%. Neste guia, a base é sempre a bruta: 40,0%.
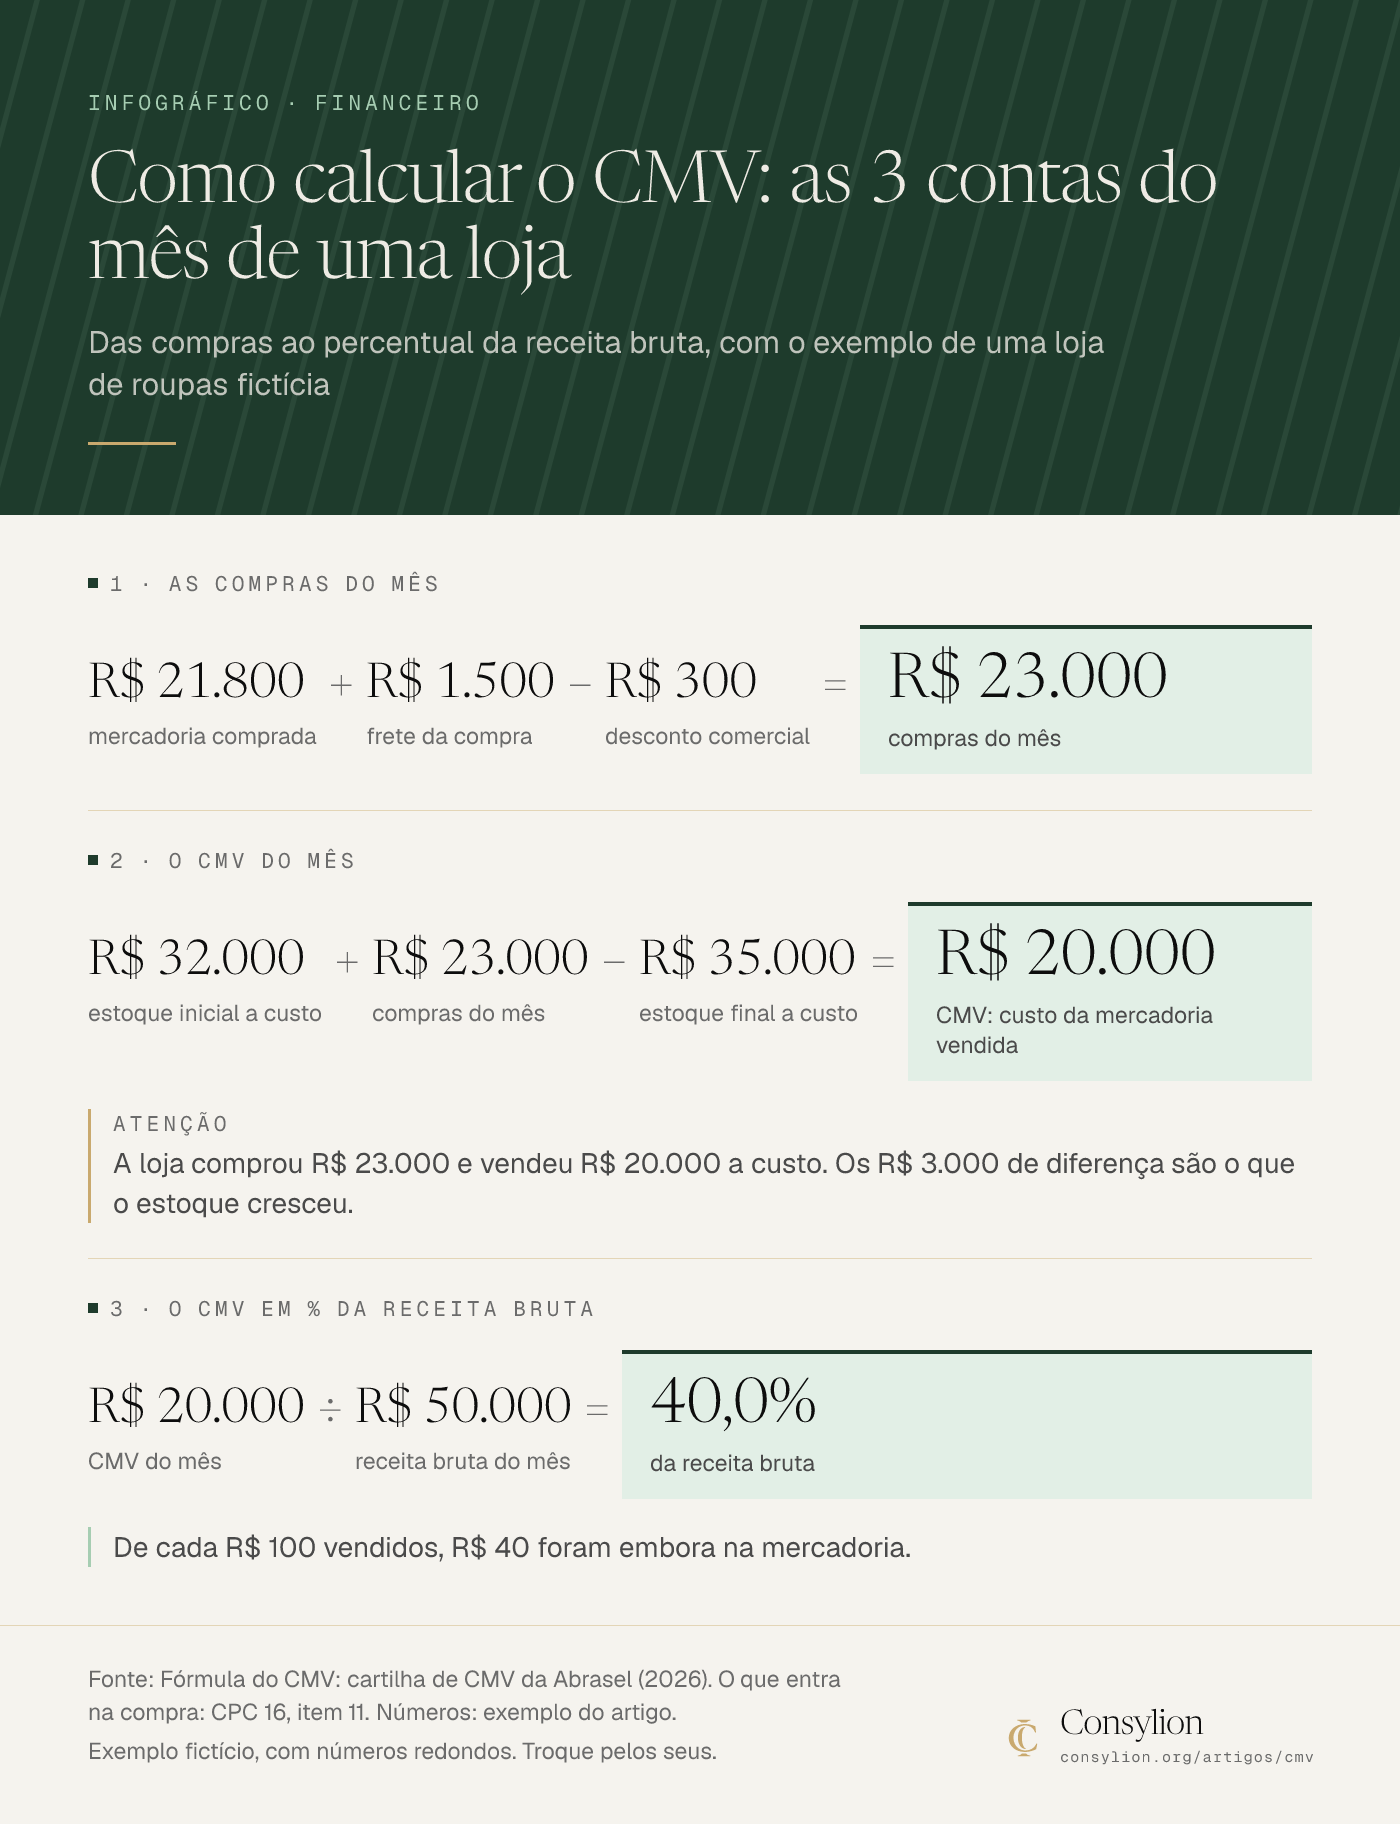
A loja comprou R$ 23.000 e vendeu R$ 20.000 a custo. A diferença de R$ 3.000 é o que o estoque cresceu: R$ 35.000 − R$ 32.000.
Infográfico
Ler o infográfico em texto
Das compras ao percentual da receita bruta, com o exemplo de uma loja de roupas fictícia
1 · As compras do mês
R$ 21.800 + R$ 1.500 − R$ 300 = R$ 23.000
- R$ 21.800: mercadoria comprada
- + R$ 1.500: frete da compra
- − R$ 300: desconto comercial
- = R$ 23.000: compras do mês
2 · O CMV do mês
R$ 32.000 + R$ 23.000 − R$ 35.000 = R$ 20.000
- R$ 32.000: estoque inicial a custo
- + R$ 23.000: compras do mês
- − R$ 35.000: estoque final a custo
- = R$ 20.000: CMV: custo da mercadoria vendida
Atenção: A loja comprou R$ 23.000 e vendeu R$ 20.000 a custo. Os R$ 3.000 de diferença são o que o estoque cresceu.
3 · O CMV em % da receita bruta
R$ 20.000 ÷ R$ 50.000 = 40,0%
- R$ 20.000: CMV do mês
- ÷ R$ 50.000: receita bruta do mês
- = 40,0%: da receita bruta
De cada R$ 100 vendidos, R$ 40 foram embora na mercadoria.
Fonte: Fórmula do CMV: cartilha de CMV da Abrasel (2026). O que entra na compra: CPC 16, item 11. Números: exemplo do artigo.. Exemplo fictício, com números redondos. Troque pelos seus.
Com a compra lançada como custo, o mês muda de cara:
| Com o CMV | Com a compra no lugar do CMV | |
|---|---|---|
| Custo lançado | R$ 20.000 | R$ 23.000 |
| Lucro bruto | R$ 25.405 | R$ 22.405 |
| Resultado do mês | R$ 4.905 | R$ 1.905 |
O resultado de R$ 4.905 é o da DRE completa da loja, depois de R$ 20.500 de despesas. Com a compra no lugar do CMV, ele cai R$ 3.000 e a loja parece quase no zero. A compra pesa no caixa, e o fluxo de caixa mostra isso. No resultado, pesa o que foi vendido.
- Por unidade. Uma camiseta de R$ 30 na nota, mais R$ 2 de frete rateado, custa R$ 32. Vendida a R$ 80, o CMV dela é 32 ÷ 80 = 40,0% do preço.
- Sem o frete da compra. As compras cairiam para R$ 21.500 e o CMV para R$ 18.500 (32.000 + 21.500 − 35.000). O percentual apareceria como 37,0%, três pontos abaixo dos 40,0%.
Para testar preço e margem com os seus números, use a calculadora de lucro.
CMV ideal: como achar o do seu negócio
O percentual certo é o CMV dividido pela receita do mesmo período, e a meta sai dos seus preços. A Abrasel escreve que buscar o CMV ideal "é uma armadilha quando se procura um número único e universal". Este guia não cita faixa de setor. A régua que eu uso tem três passos:
- Calcule o seu percentual em três meses seguidos, sempre sobre a mesma receita.
- Compare com o que a sua tabela de preços promete. Pegue os itens que mais vendem, divida o custo pelo preço de cada um e pondere pelo que vendeu. Na camiseta do exemplo, a tabela promete 40,0%.
- Explique a diferença. Se o realizado ficou acima do prometido, eu olharia três causas, nesta ordem: desconto dado no balcão, perda de estoque e compra mais cara sem repasse ao preço.
Reduzir o CMV começa pela causa que o passo 3 apontar.
Com o markup, o multiplicador aplicado sobre o custo, a relação é de espelho: custo de R$ 32 vezes 2,5 dá o preço de R$ 80, e 1 ÷ 2,5 = 40,0%.
CMV de restaurante: a mesma conta, com insumos
No restaurante a fórmula é a mesma, e o estoque é de insumos. A cartilha da Abrasel, material de orientação da associação do setor, define o CMV como "o custo das matérias-primas utilizadas para produzir os pratos, bebidas e produtos vendidos".
Ela separa dois números. O CMV teórico é o custo calculado pelas fichas técnicas, com a porção padrão e sem desperdício. O CMV real é o custo que acontece de fato, baseado em estoque, compras e perdas. Entre o que aumenta o real, ela lista desperdício, erros de porcionamento, avarias, perdas não registradas, desvios e furtos.
Para o CMV de um prato, some o custo de cada ingrediente da ficha técnica e divida pelo preço de venda. Depois compare com o CMV do período, que a cartilha recomenda analisar toda semana ou todo mês. Com insumo perecível, eu ficaria com a semana.
O erro que a fórmula esconde: a perda dentro do CMV
A fórmula trata como vendido tudo o que sumiu do estoque. Na caixa-d'água, o que some sem passar pela torneira é vazamento, e a conta soma o vazamento ao custo da venda.
Há outro caminho para o CMV. Um relatório do Sebrae, de 2019, o define como "o somatório dos custos das mercadorias vendidas no período analisado", venda por venda. Na loja do exemplo, imagine que o custo das peças com venda registrada some R$ 19.400. Esse número e a perda que sai dele são inventados para o exemplo.
- Estoque esperado: 32.000 + 23.000 − 19.400 = R$ 35.600.
- Estoque contado: R$ 35.000.
- Diferença: R$ 600, que é também 20.000 − 19.400.
Os R$ 600 são 3,0% do CMV e 1,2% da receita bruta. A conta mostra só a diferença: a causa pode ser furto, quebra, troca sem registro ou erro de contagem. O CPC 16 (item 34) manda reconhecer as perdas de estoque como despesa do período em que ocorrem. Separar essa linha na planilha de gestão é critério meu: sem ela, o CMV sobe "sozinho" e você culpa o fornecedor.
Estoque que fica parado esconde outro custo, que aparece no giro de estoque.
CMV na contabilidade: o que fica com o contador
Na contabilidade, o CMV é despesa do resultado. O estoque é ativo, e o item 34 do CPC 16 diz que, quando ele é vendido, o seu custo é reconhecido como despesa do período em que a receita é reconhecida.
Quando a mesma peça foi comprada por preços diferentes, a norma (itens 25 e 27) aceita dois critérios. No PEPS, primeiro a entrar, primeiro a sair, as peças mais antigas saem antes. No custo médio ponderado, cada peça sai pela média do que havia com o que foi comprado.
A escolha do método, o livro de inventário e a apuração para o imposto são trabalho do contador.
Planilha de CMV e exercício de 15 minutos
Copie para uma planilha, sem cadastro, com uma coluna por mês.
Modelo pronto para copiar
Planilha de CMV do mês
| Linha | Fórmula | Exemplo |
|---|---|---|
| A. Estoque inicial a custo | contagem do dia 1º | R$ 32.000 |
| B. Compra de mercadoria | soma das notas que entraram | R$ 21.800 |
| C. Frete e seguro da compra | R$ 1.500 | |
| D. Descontos e devoluções ao fornecedor | R$ 300 | |
| E. Compras do período | B + C − D | R$ 23.000 |
| F. Estoque final a custo | contagem do último dia | R$ 35.000 |
| G. CMV | A + E − F | R$ 20.000 |
| H. Receita bruta do período | soma das vendas | R$ 50.000 |
| I. CMV em % | G ÷ H | 40,0% |
| J. Custo das vendas registradas | soma do custo de cada venda | R$ 19.400 |
| K. Diferença (perda) | G − J | R$ 600 |
Mão na massa · 30 minutos
O seu primeiro CMV em 15 minutos
- Minutos 0 a 5: some as notas de compra do mês passado, com o frete, menos os descontos (linha E).
- Minutos 5 a 10: pegue as contagens do início e do fim do mês. Se não existem, marque na agenda a de hoje e a de daqui a 30 dias.
- Minutos 10 a 15: faça a conta da linha G e divida pela receita bruta.
- Pronto quando: o CMV e o percentual estão anotados, ou as duas datas de contagem estão na agenda.
Hoje, conte o estoque a custo. Daqui a 30 dias, conte de novo e some as notas de compra do intervalo. Com esses três números você tem o seu primeiro CMV, e ele passa a ter lugar certo na sua gestão financeira.
Custo do mês é o que saiu da loja. A compra só conta quando vira venda.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A conta do custo da mercadoria vendida (estoque inicial mais compras menos estoque final, a custo), como aparece na cartilha de CMV da Abrasel (2026), e as regras do que compõe o custo do estoque na norma contábil de estoques (CPC 16) e no Decreto-Lei 1.598/1977, aplicadas a uma loja pequena fictícia. A régua para achar o percentual do próprio negócio e a linha de perda da planilha são critério da Consylion. As 6 fontes estão listadas no fim do artigo.
- Quando se aplica
- Comércio e alimentação com 1 a 9 pessoas que revendem mercadoria ou transformam insumo.
- Quem lança a compra do mês como custo e quer ver o lucro bruto do que vendeu.
- Quem consegue contar o estoque a custo, mesmo em planilha.
- Limites
- O exemplo é de uma loja fictícia, com números redondos, inclusive a perda de R$ 600; os seus dados mandam.
- É conta de gestão: a apuração contábil e fiscal do estoque e do CMV, com o método de custeio e o tratamento dos tributos da compra, é do contador.
- Este guia não traz faixa de CMV ideal por setor: o percentual depende do que você vende, do preço e da operação.
- Indústria tem custo de produção, que pede rateio e fica fora deste guia.
- Na prática
- Duas contagens de estoque a custo, as notas de compra do intervalo com o frete, a receita bruta do mesmo período e uma planilha simples.
- Como medir o resultado
- Em até 30 dias: o primeiro CMV e o percentual sobre a receita bruta anotados, com duas contagens.
- Em 90 dias: o percentual de três meses seguidos, sempre sobre a mesma receita.
- De um trimestre para o outro: a diferença entre o CMV e o custo das vendas registradas (a perda) caindo.
- Quando revisar
- O CPC 16 for revisado.
- Você mudar de regime tributário ou o art. 23 da LC 123/2006 mudar (muda o tributo recuperável na compra).
- Mudar o fornecedor principal, o frete ou a política de desconto.
- O contador mudar o método de custeio do estoque.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
DRE: demonstração do resultado do exercício, com exemplo
DRE (Demonstração do Resultado do Exercício): o que é, como montar passo a passo, exemplo de loja em R$, modelo de DRE gerencial e a ponte até o caixa.
Ler o próximo →Perguntas frequentes
- Como calcular o CMV se eu nunca contei o estoque?
- Conte hoje, a custo, e conte de novo em 30 dias. Com as duas contagens e as notas de compra do intervalo, você faz a primeira conta. Até lá, some o custo das peças de cada venda registrada. É uma aproximação, que não enxerga o que sumiu da prateleira sem venda.
- MEI precisa calcular o CMV?
- Como gestão, a conta serve a qualquer porte: quem revende mercadoria precisa saber quanto da venda foi embora nela. Eu faria todo mês, porque é esse número que mostra se o preço cobre a compra. O que a contabilidade e o fisco pedem do seu enquadramento, o contador responde.
- O CMV pode dar negativo?
- Pela fórmula, só quando o estoque final é maior que a soma do estoque inicial com as compras, e isso não acontece numa loja que vendeu. CMV negativo é sinal de erro nos dados. Eu olharia três pontos: nota de compra que ficou sem lançar, contagem final feita a preço de venda em vez de custo e mercadoria contada duas vezes.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroROI: como calcular o retorno de um investimento na empresaROI: o que é, a fórmula e como calcular o retorno de um anúncio, uma máquina ou uma contratação, com exemplo em R$ e modelo para copiar sem cadastro.
- FinanceiroEBITDA: o que é, como calcular e quando serve, com exemploEBITDA (LAJIDA): o que é, a fórmula da CVM, exemplo de loja em R$ partindo da DRE, a diferença para EBIT e por que o EBITDA não é o caixa.
- FinanceiroInadimplência: como reduzir o calote de clientesInadimplência na pequena empresa: o que é, como calcular os dois índices, como reduzir e a régua de cobrança com mensagens prontas, sem cadastro.
Fontes citadas
- 01 CVM, Resolução nº 99/2022, Anexo A: Pronunciamento Técnico CPC 16 (R1) Estoques
- 02 Decreto-Lei nº 1.598/1977, arts. 13 e 14 (Câmara dos Deputados, texto atualizado)
- 03 Lei nº 6.404/1976, art. 187 (Câmara dos Deputados, texto atualizado)
- 04 Lei Complementar nº 123/2006, art. 23 (Câmara dos Deputados, texto atualizado)
- 05 Abrasel, cartilha Custo de Mercadoria Vendida (CMV): para bares e restaurantes (janeiro de 2026)
- 06 Sebrae, Relatório de Inteligência Beleza e Bem-Estar: Gestão de estoque para empreendimentos de beleza (maio-junho de 2019)