Operação e Produto· Organizar a operação
Controle de estoque: como fazer na pequena empresa
"Eu acho que ainda tem uns dez na prateleira, deixa eu ver." Se essa frase é sua, o instinto costuma dizer que o problema é falta de organização e que a solução é um sistema. Eu discordo: o problema é que ninguém lança toda entrada e toda saída, e ninguém confere a prateleira com o saldo. Sistema nenhum acerta o que ninguém lançou.
Aqui eu mostro a ficha, a conta e a contagem, e a planilha cabe no texto, sem cadastro. Se você ainda decide de quem comprar, comece pelo guia de supply chain.
Controle de estoque: o que é e para que serve
Controle de estoque é o registro de tudo o que entra e sai da prateleira, conferido por contagem física. Essa é a definição que eu uso, e tem duas metades: o registro diz quanto deveria haver, a contagem diz quanto há.
Eu penso na ficha de cada item como a conta corrente dele: entrou, saiu, saldo. A contagem é o extrato conferido.
Isso importa porque estoque é dinheiro guardado em mercadoria, e a falta dele tem nome: ruptura, a impossibilidade de atender a demanda por insuficiência de estoque, nas palavras de Fenili em Gestão de Materiais (Enap, 2015), material de almoxarifado público. A lógica das contas vale para o pequeno comércio; os números do exemplo são meus.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Antes de começar: o que reunir
Checklist
- A lista dos itens. Uma linha por item, com um código curto, o mesmo que vai na prateleira.
- O último preço pago e o fornecedor. Estão nas notas.
- Uma contagem inicial. Item por item, sem confiar na memória.
- O lugar do estoque. Um só para começar.
- Pronto quando: você tem uma linha por item e o saldo inicial de cada um contado.
Como fazer o controle de estoque, passo a passo
Passo a passo
- Cadastre cada item com código e custo.
- Conte e anote o saldo inicial.
- Lance toda entrada e toda saída, com data e documento.
- Calcule o ponto de pedido dos itens A.
- Conte de novo e ajuste a diferença.
1. Cadastre os itens
Dê a cada item um código, uma descrição, a unidade e o último custo. Pronto quando cada item tem um código só dele. Armadilha: dois produtos parecidos no mesmo código, como o galão de 5 L e o de 1 L.
2. Conte o saldo inicial
Grave, na primeira linha da ficha, a data, a quantidade contada e o custo. Pronto quando todo item tem saldo e data. Armadilha: partir do número que você acha que tem: a ficha herda o erro.
3. Lance toda entrada e saída
Cada linha leva data, item, quantidade, documento (nota ou pedido) e o saldo depois do lançamento. Entra também o que sai sem venda: quebra, uso interno, brinde. Pronto quando o saldo muda no dia em que a mercadoria se move. Armadilha: lançar só a entrada.
4. Calcule o ponto de pedido
O ponto de pedido é a quantidade que, ao ser atingida, dispara o pedido de compra. Na fórmula de Fenili, PP = (C × TR) + ES: consumo médio por dia, vezes o tempo de reposição, mais o estoque de segurança. Comece pelos itens A, que a curva ABC separa, com o lead time medido. Pronto quando o ponto de pedido está ao lado do saldo. Armadilha: usar o prazo prometido em vez do cumprido.
5. Conte de novo e ajuste
Compare a contagem com o saldo da ficha. Se diferem, procure a causa; sem causa, lance um ajuste com motivo. Pronto quando você sabe a diferença em unidades e em R$. Armadilha: ajustar sem perguntar por que o saldo errou.
Exemplo completo: loja de material de limpeza em Londrina
Imagine a loja de material de limpeza em Londrina dos guias de lead time e de curva ABC, com números fictícios e redondos. O galão de desinfetante de 5 L é vendido a R$ 15 com margem de 30%, o que dá custo de R$ 10,50 (R$ 15 × 0,70). A contagem de 1º de outubro acha 168 galões.
A loja vende 12 por dia, o lead time médio é de 8 dias e o estoque de segurança é de 24: o ponto de pedido é 12 × 8 + 24 = 120 galões. O saldo da tabela é o de abertura do dia, antes das vendas.
Exemplo com números
Loja de material de limpeza em Londrina · ficha do desinfetante 5 L, de 01 a 20/10
| Data | Movimento | Entrada | Saída | Saldo | Valor em estoque | Custo médio |
|---|---|---|---|---|---|---|
| 01/10 | Saldo inicial (contagem) | 168 | 168 | R$ 1.764,00 | R$ 10,50 | |
| 01 a 04/10 | Vendas, 12 por dia | 48 | 120 | R$ 1.260,00 | R$ 10,50 | |
| 05/10 | Saldo no ponto de pedido: pede 192 | 120 | R$ 1.260,00 | R$ 10,50 | ||
| 05 a 12/10 | Vendas, 12 por dia | 96 | 24 | R$ 252,00 | R$ 10,50 | |
| 13/10 | Chega o pedido, a R$ 11,50 (R$ 2.208,00) | 192 | 216 | R$ 2.460,00 | R$ 11,3889 | |
| 13 a 19/10 | Vendas, 12 por dia | 84 | 132 | R$ 1.503,33 | R$ 11,3889 | |
| 20/10 | Contagem: 128 na prateleira, ajuste de 4 | 4 | 128 | R$ 1.457,78 | R$ 11,3889 |
Números de exemplo fictício. Troque pelos seus.
O saldo cai ao ponto de pedido em 05/10, depois de quatro dias de venda, e a loja pede. O pedido chega em 13/10 com o saldo em 24, o estoque de segurança intacto, que segura a loja se o fornecedor atrasar. A compra veio a R$ 11,50, e o custo médio sobe.
O custo médio é o valor total em estoque dividido pela quantidade. Com 24 galões a R$ 10,50 e 192 a R$ 11,50: (252,00 + 2.208,00) ÷ 216 = 2.460,00 ÷ 216 = R$ 11,3889. As 84 saídas seguintes custam 84 × 11,3889 = R$ 956,67, e o estoque fica em 2.460,00 − 956,67 = R$ 1.503,33, os 132 galões × 11,3889. É a mecânica do exemplo de Fenili (600 a R$ 10 e 300 a R$ 15 dão R$ 11,67).
Meu critério de arredondamento: guardo o custo médio com todas as casas e arredondo só o que mostro. Com o unitário arredondado a R$ 11,39, os 132 galões dariam R$ 1.503,48, quinze centavos a mais. O livro de Fenili arredonda o unitário e escreve R$ 2.334 onde a conta exata dá R$ 2.333,33.
Infográfico
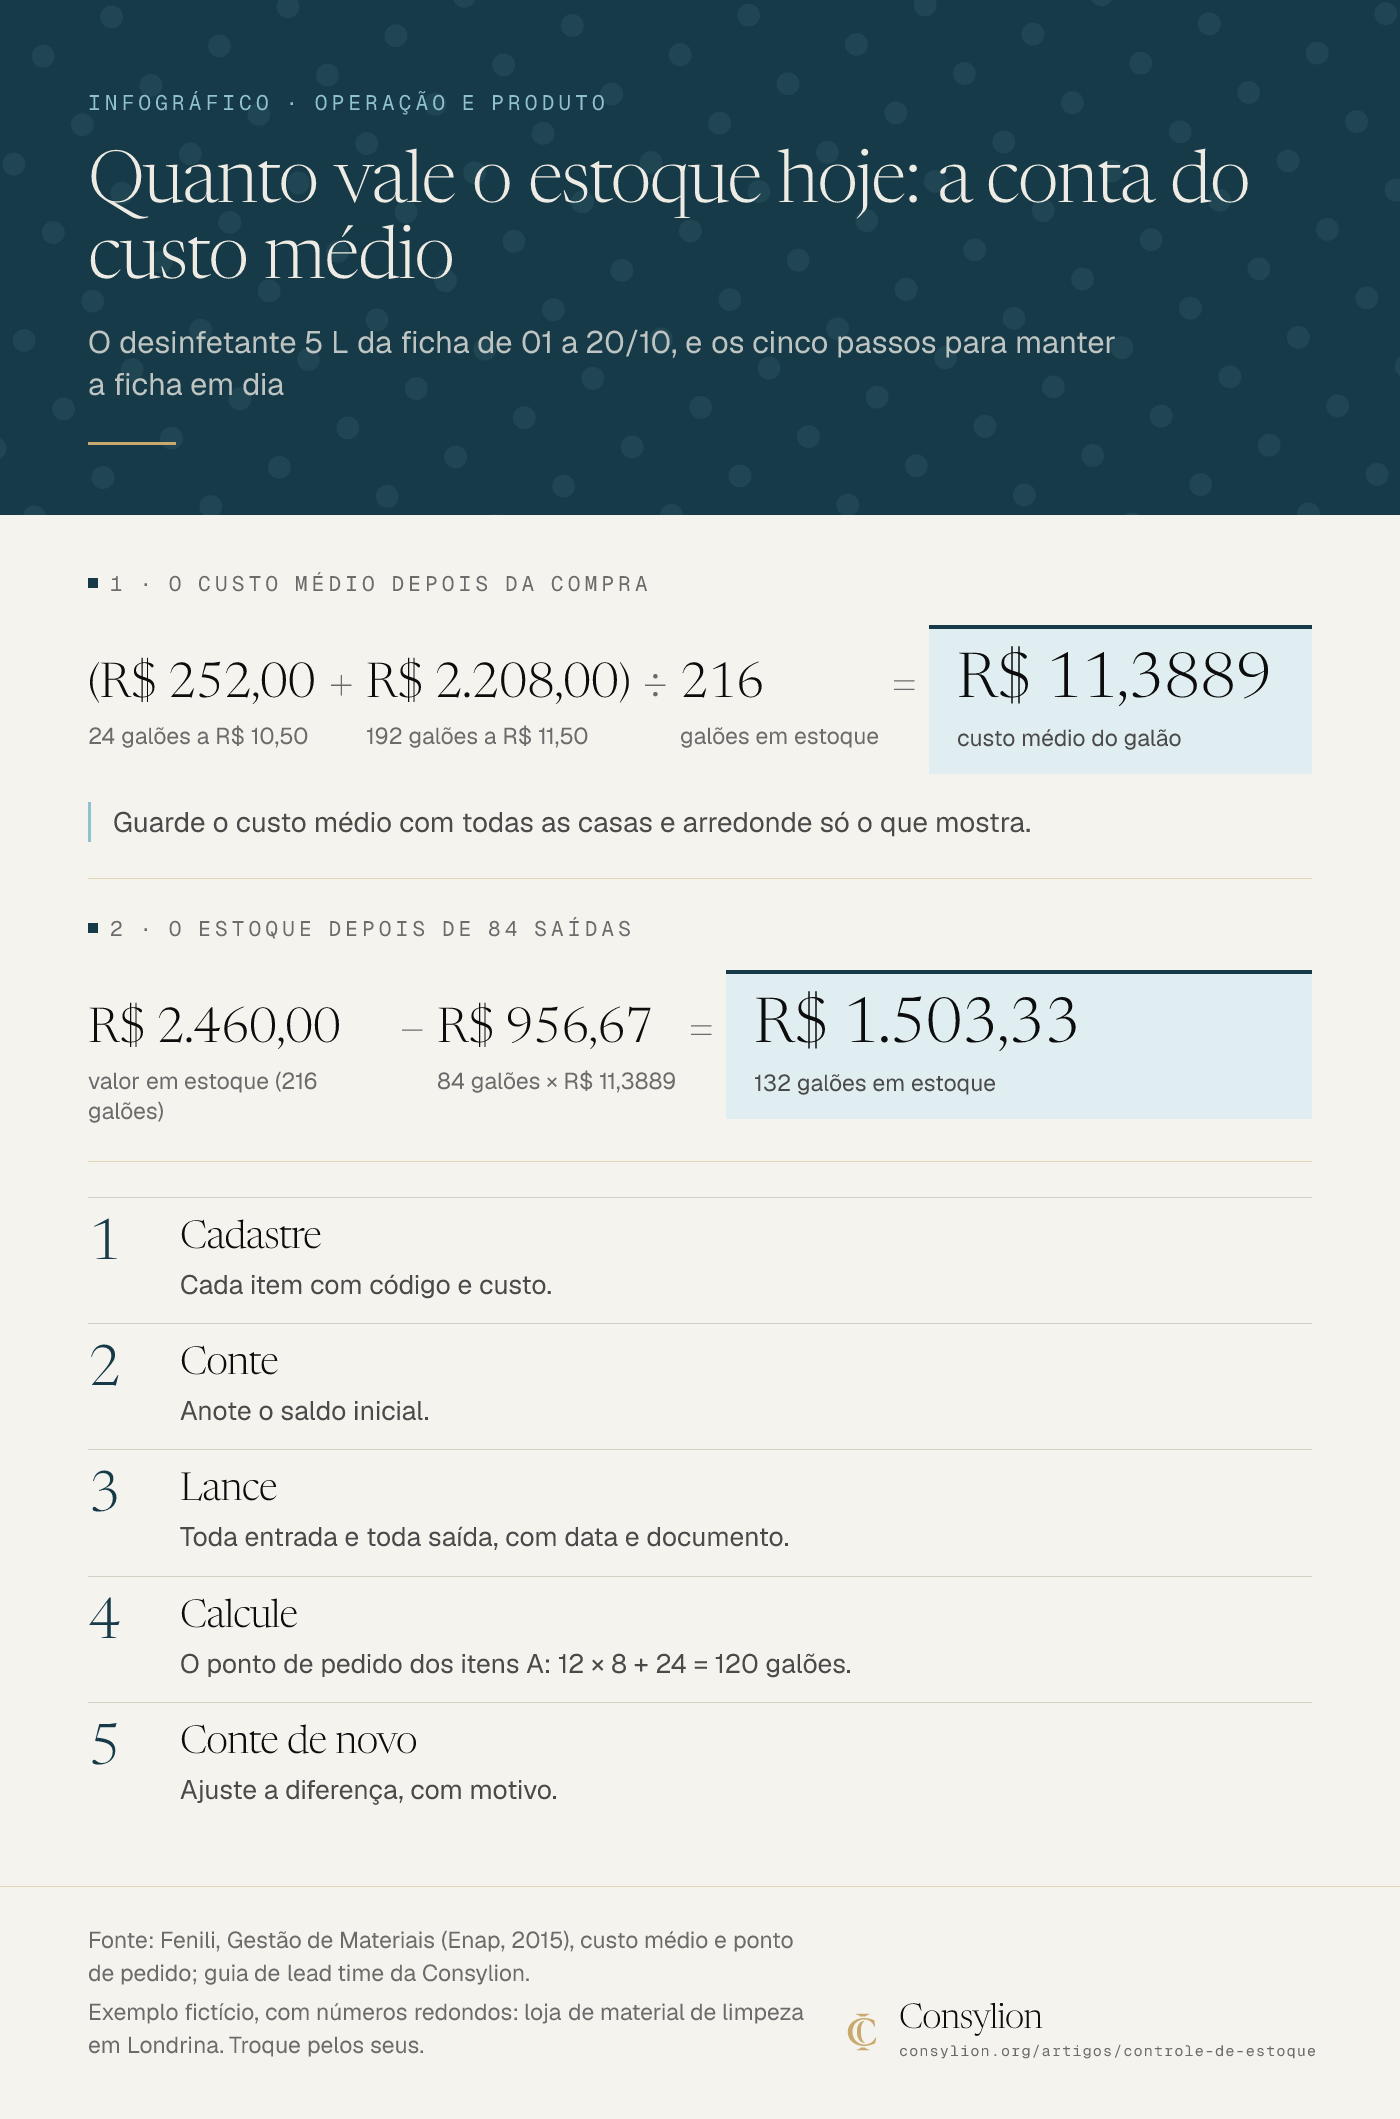
Ler o infográfico em texto
O desinfetante 5 L da ficha de 01 a 20/10, e os cinco passos para manter a ficha em dia
1 · O custo médio depois da compra
(R$ 252,00 + R$ 2.208,00) ÷ 216 = R$ 11,3889
- R$ 252,00: 24 galões a R$ 10,50
- + R$ 2.208,00: 192 galões a R$ 11,50
- ÷ 216: galões em estoque
- = R$ 11,3889: custo médio do galão
Guarde o custo médio com todas as casas e arredonde só o que mostra.
2 · O estoque depois de 84 saídas
R$ 2.460,00 − R$ 956,67 = R$ 1.503,33
- R$ 2.460,00: valor em estoque (216 galões)
- − R$ 956,67: 84 galões × R$ 11,3889
- = R$ 1.503,33: 132 galões em estoque
- Cadastre: Cada item com código e custo.
- Conte: Anote o saldo inicial.
- Lance: Toda entrada e toda saída, com data e documento.
- Calcule: O ponto de pedido dos itens A: 12 × 8 + 24 = 120 galões.
- Conte de novo: Ajuste a diferença, com motivo.
Fonte: Fenili, Gestão de Materiais (Enap, 2015), custo médio e ponto de pedido; guia de lead time da Consylion. Exemplo fictício, com números redondos: loja de material de limpeza em Londrina. Troque pelos seus.
Custo médio ou PEPS: qual valor lançar na saída
No custo médio, a saída vale a média do valor dos itens em estoque. No PEPS (primeiro a entrar, primeiro a sair), vale o preço dos itens mais antigos; no UEPS, o dos mais recentes (definições de Fenili). Veja a mesma saída de 84 galões nos dois primeiros métodos:
| Método | Custo da saída de 84 galões | Estoque restante (132 galões) |
|---|---|---|
| Custo médio | 84 × 11,3889 = R$ 956,67 | R$ 1.503,33 |
| PEPS | 24 × 10,50 + 60 × 11,50 = R$ 942,00 | 132 × 11,50 = R$ 1.518,00 |
A diferença é de R$ 14,67: no PEPS a saída leva o lote barato primeiro, e o estoque que sobra fica mais caro. O critério que eu uso: custo médio para a ficha em planilha, porque o custo só se recalcula quando entra compra nova; PEPS quando o item tem validade, caso em que Fenili lembra ainda do FEFO, o que vence primeiro sai primeiro.
O CPC 16 (R1), norma contábil, trata do PEPS e do custo médio ponderado (item 25) e admite calcular a média "à medida que cada lote seja recebido", como a ficha faz. Se ela vale para a sua empresa depende do enquadramento.
No lucro real, o Decreto 9.580/2018 (art. 307) diz que o valor dos bens no fim do período "poderá ser o custo médio ou o custo dos bens adquiridos ou produzidos mais recentemente". Este guia não trata de apuração de imposto: se você é MEI, do Simples Nacional ou do lucro presumido, pergunte ao contador que método e registro valem para você.
Contagem do estoque: quando contar e o que fazer com a diferença
O inventário físico é o levantamento e a contagem dos itens, para ajustar os saldos registrados ao saldo físico real, segundo Fenili. Ele descreve dois modos: o rotativo, contínuo e seletivo, sem parar as atividades, e o periódico, que conta todos os itens em certos períodos.
Para uma loja pequena, eu prefiro o rotativo, contando mais o que pesa mais. Pereira et al. (2020) usaram a curva ABC: em 12 semanas, itens A contados 4 vezes, B duas e C uma, o plano 4-2-1 do guia de curva ABC. A acurácia do estoque, o quanto o registro bate com a prateleira, foi de 64,22% para 97,59% em três meses. É um caso único, com 44 itens: serve de ideia, não de promessa.
No exemplo, a contagem de 20/10 acha 128 galões, e a ficha mostra 132. A divergência é de 4 galões: 3,03% do saldo (4 ÷ 132), ou R$ 45,56 ao custo médio (4 × 11,3889). O estoque que vale é o contado: 128 × 11,3889 = R$ 1.457,78. Pelos valores exatos, R$ 1.503,3333 menos R$ 45,5556 dá R$ 1.457,7778; se você subtrair os valores já arredondados, sobra um centavo de diferença, que vem só do arredondamento.
Infográfico
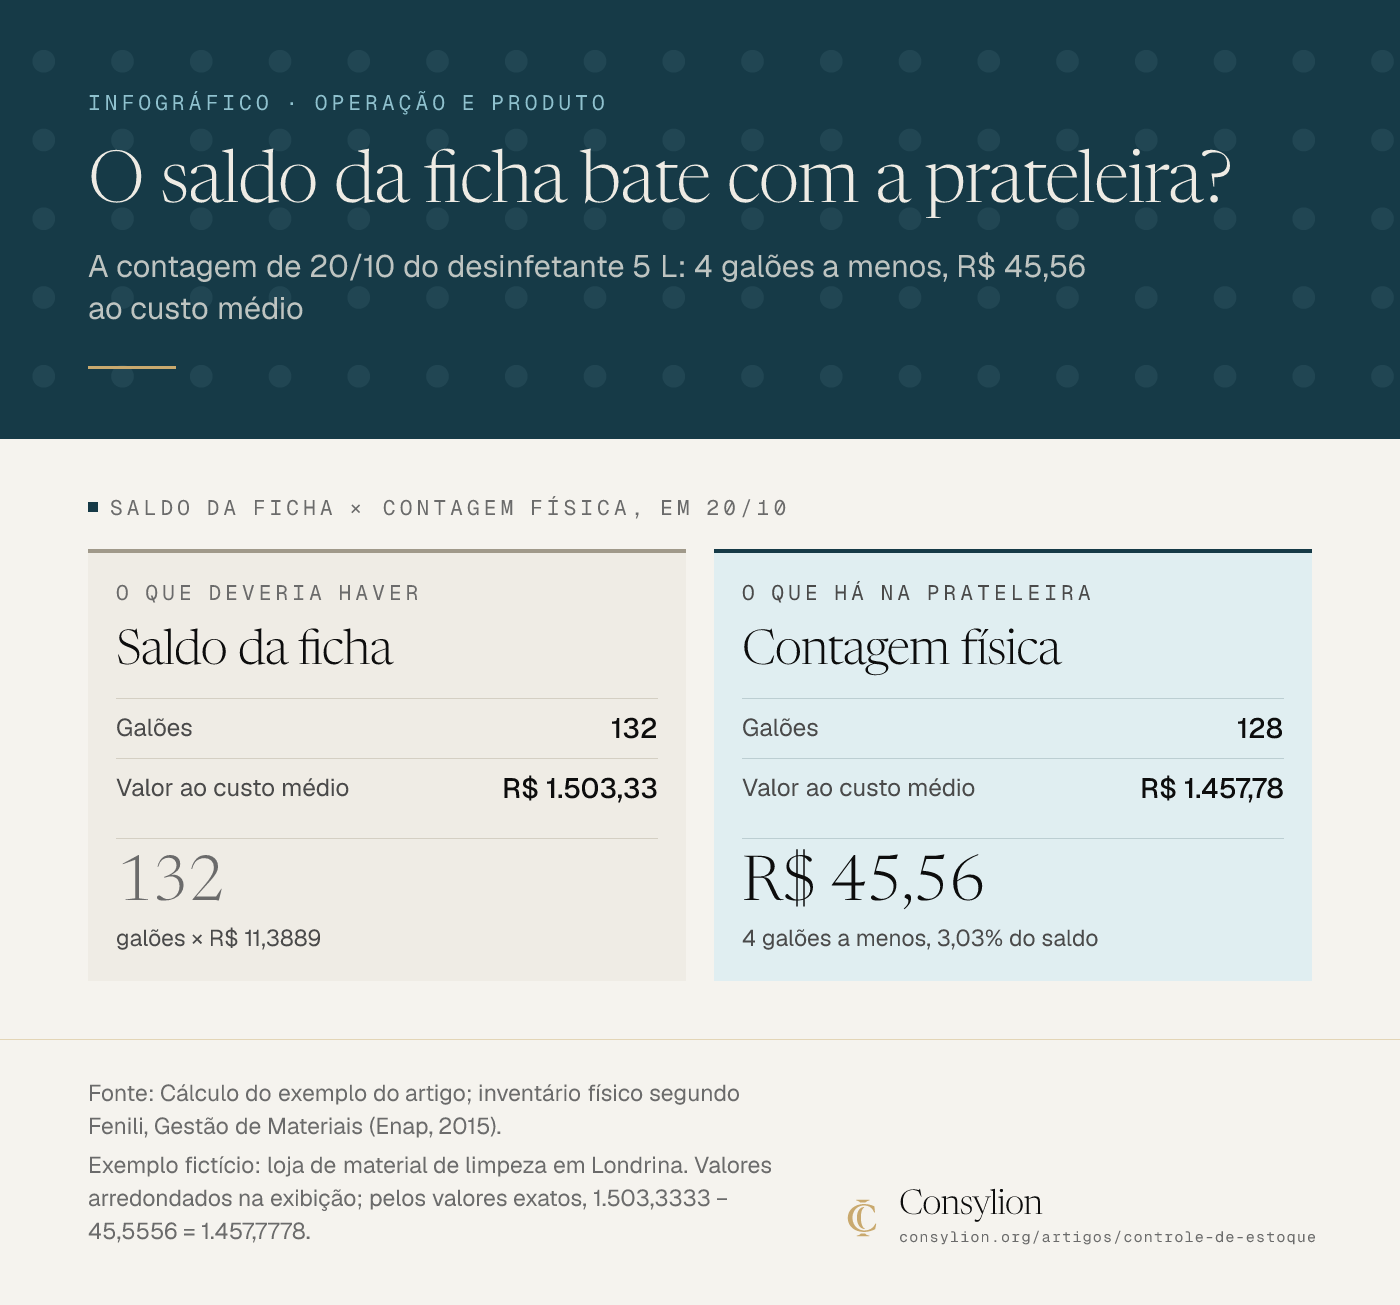
Ler o infográfico em texto
A contagem de 20/10 do desinfetante 5 L: 4 galões a menos, R$ 45,56 ao custo médio
Saldo da ficha × contagem física, em 20/10
Saldo da ficha (O que deveria haver)
- Galões: 132
- Valor ao custo médio: R$ 1.503,33
- 132: galões × R$ 11,3889
Contagem física (O que há na prateleira)
- Galões: 128
- Valor ao custo médio: R$ 1.457,78
- R$ 45,56: 4 galões a menos, 3,03% do saldo
Fonte: Cálculo do exemplo do artigo; inventário físico segundo Fenili, Gestão de Materiais (Enap, 2015). Exemplo fictício: loja de material de limpeza em Londrina. Valores arredondados na exibição; pelos valores exatos, 1.503,3333 − 45,5556 = 1.457,7778.
O caminho é recontar, procurar a causa (venda sem lançamento, quebra, código parecido) e só então lançar o ajuste de 4 na saída, com motivo e responsável.
Planilha de controle de estoque: o modelo pronto
A planilha tem três abas e duas funções: SOMASE, que soma os valores que atendem a um critério, e SE, que escolhe um resultado conforme um teste. A sintaxe é a da ajuda da Microsoft para SOMASE e SE; a montagem é minha.
Modelo pronto para copiar
Controle de estoque em planilha, sem cadastro
Aba 1, Itens (cabeçalho na linha 1, um item por linha):
| Coluna | Conteúdo | Fórmula na linha 2 |
|---|---|---|
| A | Código | (texto) |
| B | Descrição | (texto) |
| C | Classe ABC | (A, B ou C) |
| D | Custo médio | (atualize a cada compra) |
| E | Estoque de segurança | (número) |
| F | Consumo médio por dia | (número) |
| G | Lead time, em dias | (número) |
| H | Ponto de pedido | =F2*G2+E2 |
| I | Saldo | =SOMASE(Movimento!B:B;A2;Movimento!D:D)-SOMASE(Movimento!B:B;A2;Movimento!E:E) |
| J | Alerta | =SE(I2<=H2;"Pedir";"OK") |
Aba 2, Movimento (uma linha por lançamento): A data, B código do item, C tipo (entrada, saída ou ajuste), D quantidade que entra, E quantidade que sai, F custo unitário, G documento (nota ou pedido; no ajuste, o motivo) e H saldo depois do lançamento: =SOMASE($B$2:B2;B2;$D$2:D2)-SOMASE($B$2:B2;B2;$E$2:E2).
Aba 3, Contagem: A código do item, B saldo do sistema (a coluna I da aba Itens), C contagem física, D diferença =C2-B2, E valor da diferença =D2*Itens!D2 (itens na mesma ordem da aba 1), F motivo e G responsável.
O custo médio novo, depois de uma compra, é (valor em estoque + valor da compra) ÷ (saldo + quantidade comprada).
Ajuste de falta vai na coluna E; sobra, na D, com o motivo na G. No Google Planilhas as mesmas fórmulas servem. Se a sua planilha recusar a fórmula, troque os pontos e vírgulas por vírgulas, ou o contrário.
Planilha, aplicativo ou sistema: quando trocar
O critério que eu uso são três perguntas, com limites que são regra de bolso minha, sem pesquisa por trás:
- Quantos itens ativos? Mais de 200, a planilha fica difícil de conferir.
- Quantos lançamentos por dia? Mais de 30. A um minuto por lançamento, são 30 minutos por dia fora do atendimento.
- Quantos lugares ou canais usam o mesmo estoque? Mais de um: loja e venda online, ou dois depósitos, pedem um saldo só.
Duas respostas acima do limite, eu troco; uma só, eu ajusto a planilha. Em vez do "melhor app", procuro o que importa o seu cadastro, aceita ajuste com motivo e exporta tudo. Na troca, leve cadastro, saldo inicial contado e histórico.
Erros comuns no controle de estoque
- Lançar só a entrada. A saída por quebra ou uso interno some, e o saldo mente para cima.
- Não contar. Sem contagem, o erro cresce em silêncio.
- Misturar itens parecidos no mesmo código. O que sobra esconde a falta do que acabou.
- Calcular o ponto de pedido com o prazo prometido. Use a média dos pedidos reais.
- Tratar a planilha como verdade. Ela guarda o que você lançou, não a prateleira. Acompanhe as rupturas do mês e a diferença de contagem em R$.
Exercício de 30 minutos: a ficha do seu item mais vendido
Mão na massa · 30 minutos
A ficha do seu item mais vendido
- Minutos 0 a 10: escolha o item que mais vende, conte quanto há na prateleira e anote data, saldo e último custo.
- Minutos 10 a 20: lance as últimas entradas e saídas, com a nota ou o pedido ao lado, e confira o saldo.
- Minutos 20 a 30: estime consumo por dia, lead time e estoque de segurança, e calcule o ponto de pedido.
- Pronto quando: você tem uma ficha com o saldo inicial, três lançamentos e o ponto de pedido ao lado.
Hoje, escolha o item que mais vende. Conte quanto tem na prateleira, anote como saldo inicial e lance, a partir de agora, cada entrada e cada saída dele. Quando a ficha não bastar, o Manual de Compras e Estoque da Consylion traz a planilha pronta.
Estoque que não é anotado é só um palpite guardado na prateleira.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- Registro de entradas e saídas com saldo, valorização pelo custo médio e contagem física conforme Gestão de Materiais (Enap, 2015), plano de contagem por classe ABC de pesquisa acadêmica brasileira (Pereira et al., 2020) e ponto de pedido do guia de lead time; o exemplo é de uma revenda fictícia e o critério de quando trocar a planilha é regra de bolso da Consylion. As 8 fontes estão listadas no fim do artigo.
- Quando se aplica
- Comércio ou revenda com 1 a 9 pessoas, com dezenas de itens e um ou dois locais de estoque.
- Quem controla o estoque de cabeça ou no caderno e quer uma ficha que possa conferir com a prateleira.
- Quem quer uma planilha sem cadastro e sem sistema para começar.
- Limites
- O exemplo é fictício e usa números redondos: os seus custos, prazos e consumo mandam.
- O guia não trata de apuração de imposto sobre estoque nem de nota fiscal: essas regras pedem o contador e as fontes oficiais.
- A fonte de custo médio e inventário é de almoxarifado público: a lógica vale para o pequeno comércio, o escopo não é o mesmo.
- Item perecível, com lote e validade, ou com muitos locais de estoque pede controle mais forte do que uma planilha.
- Na prática
- Uma planilha ou um caderno, a lista dos itens, a última nota de compra de cada um e 30 minutos para montar a ficha do item que mais vende.
- Como medir o resultado
- Saldo da ficha igual à contagem física, pelo menos nos itens A, em 1 mês.
- Quantos pedidos foram disparados pelo ponto de pedido e não pela falta do produto, em 1 mês.
- Diferença de contagem em R$ por mês, caindo a cada contagem.
- Quando revisar
- Você trocar de fornecedor principal, ou mudar preço ou lead time.
- Mudar a norma de avaliação de estoque (Decreto 9.580/2018 ou CPC 16) citada no texto.
- A planilha passar a ter movimentações demais para ser lançada em dia.
Última revisão em .
Próximo passo
Curva ABC: como fazer para estoque e clientes
Curva ABC passo a passo: como calcular as classes A, B e C, com exemplo de 12 itens, fórmula do Excel e o que fazer com cada classe, em estoque e clientes.
Ler o próximo →Perguntas frequentes
- Controle de estoque no caderno funciona?
- Funciona para poucos itens e poucas movimentações, com as mesmas colunas da planilha: data, entrada, saída, saldo. O critério é o volume, não o suporte. Quando o caderno atrasa o atendimento ou o saldo já não bate com a prateleira, é hora de passar para a planilha.
- Como lançar uma perda, quebra ou devolução?
- Como movimento da ficha, com motivo: quebra e perda saem como ajuste na coluna de saída, e a devolução do cliente entra como ajuste na coluna de entrada. É o critério que eu uso para o saldo bater com a prateleira. A dedução fiscal de perda é outro assunto: no lucro real, o Decreto 9.580/2018 (art. 303) exige laudo ou certificado para a perda por deterioração, obsolescência ou risco não coberto por seguro; o contador diz o que vale para o seu caso.
- Estoque mínimo e estoque de segurança são a mesma coisa?
- Na fonte que uso, sim: Fenili escreve "estoque mínimo ou de segurança" para a quantidade extra mantida para cobrir imprevistos, como atraso na reposição e aumento do consumo. Em condições normais ela não é usada. No exemplo do guia, são 24 galões.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Operação e ProdutoMapeamento de processos: como fazer, com exemplo e modeloMapeamento de processos: o que é, como fazer em 6 passos, exemplo de uma assistência técnica e uma ficha de levantamento para copiar, sem cadastro.
- Operação e ProdutoLead time: o que é e como calcular para repor o estoqueLead time é o tempo entre pedir e receber. Veja como medir o do seu fornecedor, com exemplo em unidades, e usar o ponto de pedido para repor na hora certa.
- Operação e ProdutoChecklist da rotina da empresa: como fazer, com modeloChecklist: o que é e como montar o da abertura, do turno e do fechamento, com modelo em texto para copiar sem cadastro e exemplo de uma cafeteria.
Fontes citadas
- 01 Fenili, R. R. Gestão de Materiais. Brasília: Enap, 2015 (Enap Didáticos, nº 1), pp. 49-50: ponto de pedido, estoque mínimo ou de segurança e ruptura
- 02 Fenili, R. R. Gestão de Materiais (Enap, 2015), item 7, pp. 71-73: custo médio (Tabela 15), PEPS e UEPS
- 03 Fenili, R. R. Gestão de Materiais (Enap, 2015), pp. 147-148: inventário físico, rotativo e periódico
- 04 Pereira, L. C. et al. Aplicação da curva ABC e seu efeito na acuracidade do estoque em uma empresa de revenda de kit de embreagem na Zona da Mata Mineira. BJPE, v. 6, n. 7, 2020
- 05 CPC 16 (R1) Estoques, itens 25 e 27 (Comitê de Pronunciamentos Contábeis)
- 06 Decreto nº 9.580/2018 (Regulamento do Imposto de Renda), arts. 303 e 307, texto atualizado, Câmara dos Deputados
- 07 Microsoft, ajuda do Excel: função SOMASE
- 08 Microsoft, ajuda do Excel: função SE