Operação e Produto· Organizar a operação
Curva ABC: como fazer para estoque e clientes
"Eu vendo de tudo um pouco, mas não sei qual item paga as minhas contas." Se é assim com você, não falta esforço. Falta uma lista ordenada. O instinto diz que o que mais vende é o que mais dá dinheiro e que o que vende pouco é o que sobra para cortar. Eu quero corrigir isso: a curva ABC não manda cortar nada. Ela mostra onde gastar a atenção, o dinheiro e o tempo de contar o estoque.
Neste guia eu mostro como fazer a curva ABC de produtos e de clientes e o que fazer na segunda-feira com cada classe. Pense no estoque como uma estante de três prateleiras: na de cima ficam os poucos itens que você olha todo dia; na do meio, o que você revê uma vez por mês; embaixo, o que você deixa quieto, sem esquecer.
Curva ABC: o que é, em uma frase
A curva ABC é um método para classificar os itens de maior importância, que normalmente são poucos, em três classes pelo valor que representam. Segundo Paoleschi (2019), citado no estudo de Pereira e colegas, ela tem como base o teorema do economista Vilfredo Pareto. O estudo é uma pesquisa de 2020 no Brazilian Journal of Production Engineering, sobre uma revenda de 44 itens.
As faixas de referência são de Pozo (2010), citado por Pereira et al. Em média, a classe A responde por 80% do valor e 20% dos itens; a B, por 15% do valor e 30% dos itens; a C, por 5% do valor e 50% dos itens. Na revenda estudada, 8 dos 44 itens (18%) somaram 79,41% do investimento, 17 itens somaram 15,20% e 19 itens somaram 5,39%.
Trate as faixas como referência. Uma pesquisa bibliográfica na biblioteca do Sebrae, que cita Martins e Campos (2006), dá intervalos diferentes: A com 60% a 80% do gasto e 10% a 20% dos itens, B com 15% a 30% do gasto e C com 5% a 10%.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Como fazer a curva ABC de produtos, passo a passo
Para fazer a curva ABC, multiplique o valor unitário pelas unidades de cada item, ordene do maior para o menor, calcule o percentual acumulado e corte em 80% e 95%. É o método do estudo.
Passo a passo
- Escolha o critério e o período.
- Calcule o valor de cada item.
- Ordene e some o acumulado.
- Corte nas faixas.
- Confira se o corte faz sentido.
- Escolha o critério e o período. Para decidir compras e espaço, use o faturamento dos últimos 12 meses. O estudo também usou um ano de demanda. Pronto quando todos os itens estão no mesmo período.
- Calcule o valor de cada item. Valor unitário vezes unidades vendidas. Pronto quando você tem a coluna de faturamento e o total.
- Ordene e some o acumulado. Ordene do maior para o menor antes de acumular. Calcule o percentual de cada item sobre o total e vá somando. Pronto quando o último acumulado é 100%.
- Corte nas faixas. A vai até 80% do acumulado, B até 95% e C é o resto. O item que atravessa uma faixa fica na classe de baixo: a classe só inclui o item se o acumulado dele ainda for igual ou menor que 80% (ou 95%). Essa regra é critério meu, e uso a mesma na tabela, na fórmula e no infográfico. Pronto quando cada item tem uma letra.
- Confira se o corte faz sentido. Olhe a lista de A: são os itens que você já sabia que pesavam? Pronto quando você sabe explicar por que cada item está onde está.
Infográfico
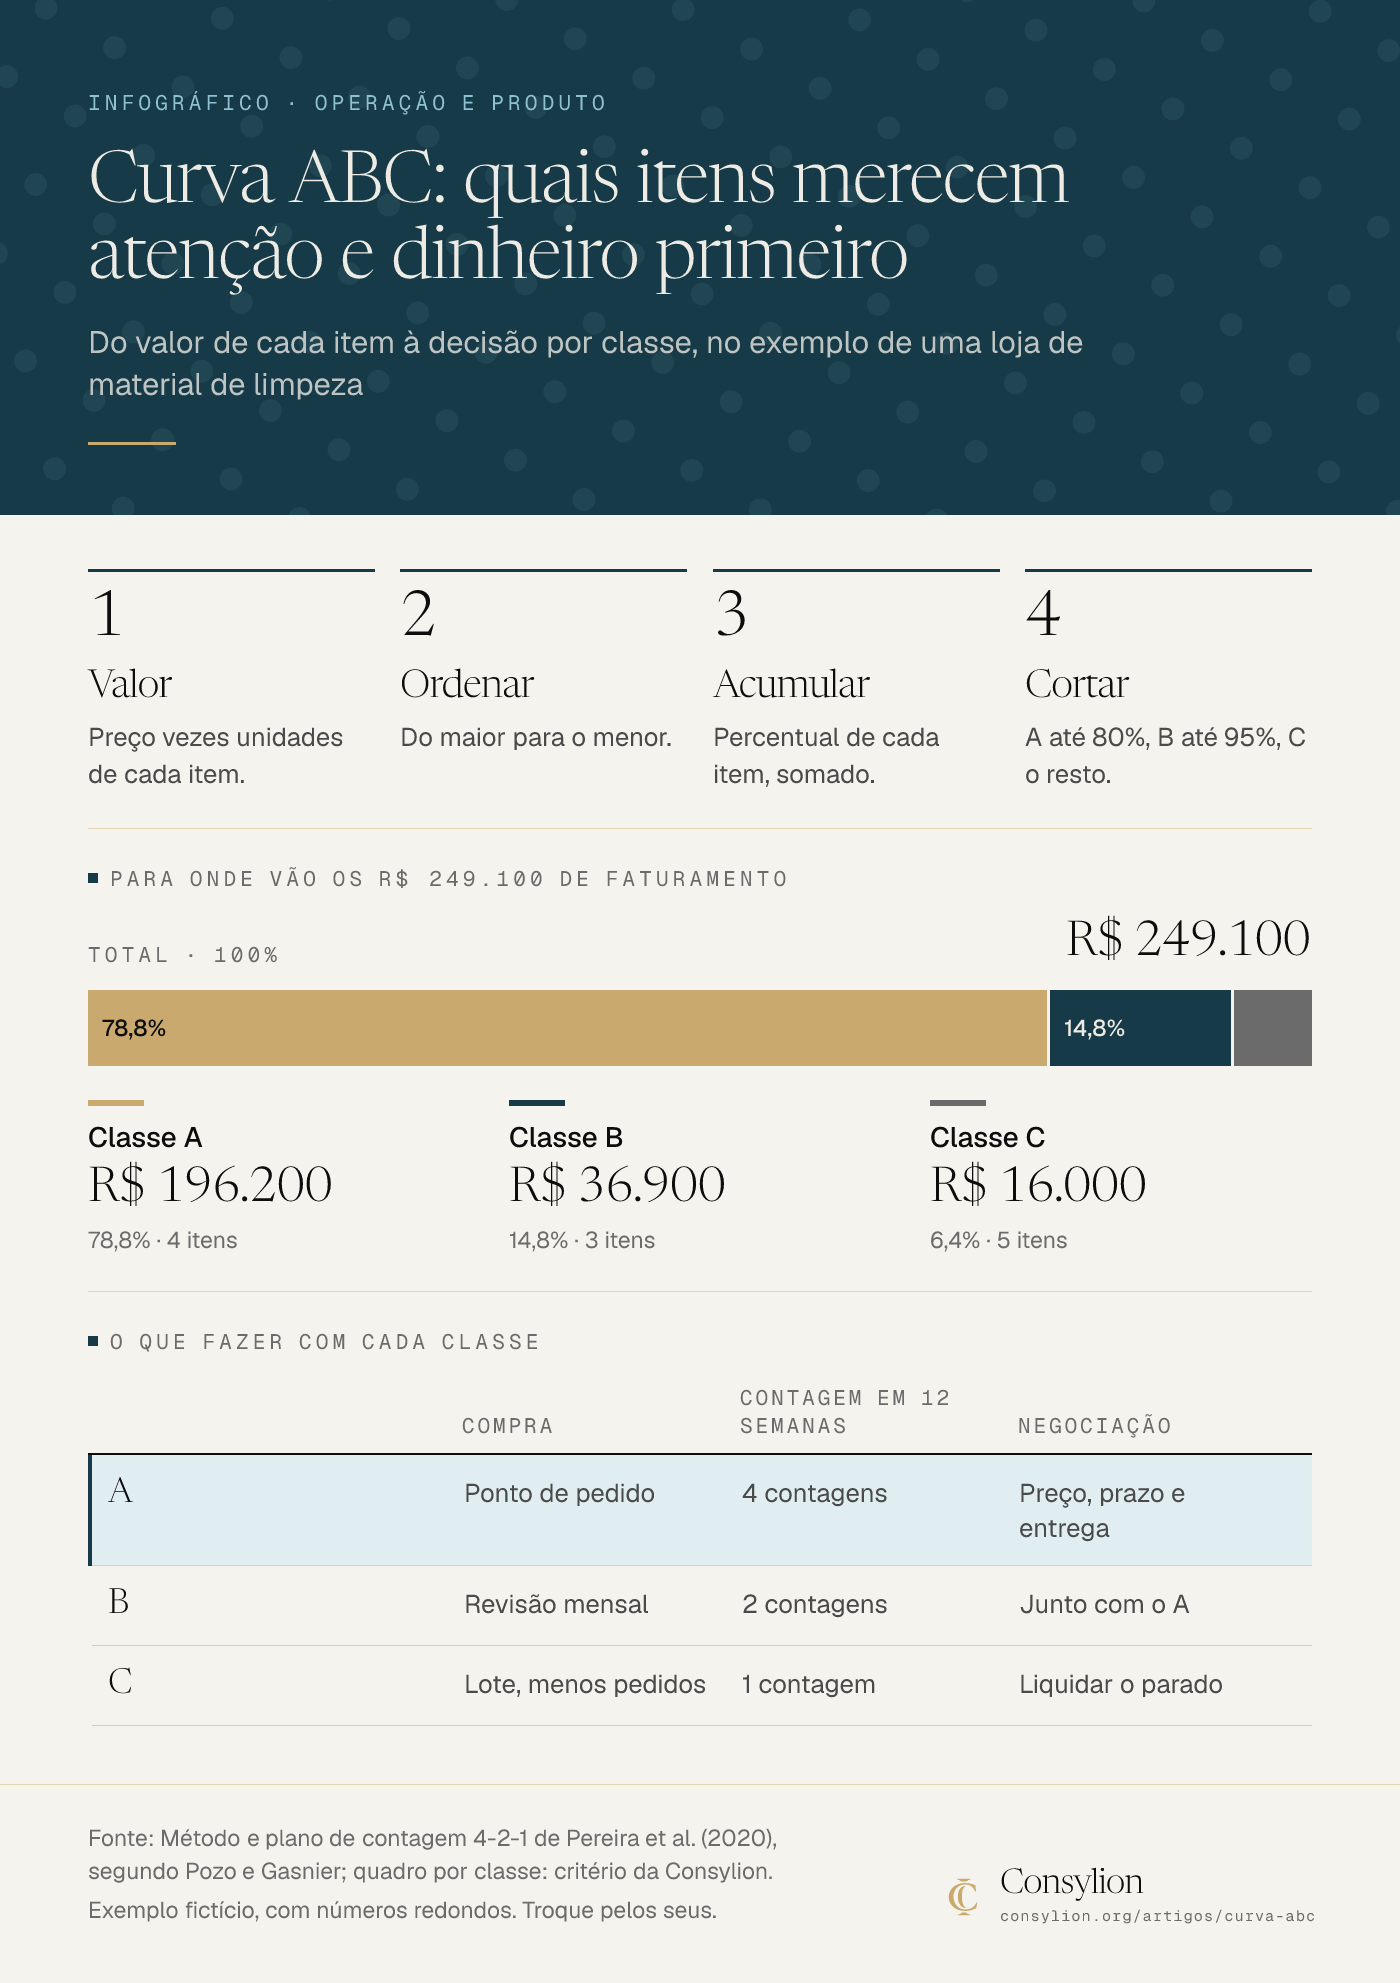
Ler o infográfico em texto
Do valor de cada item à decisão por classe, no exemplo de uma loja de material de limpeza
- Valor: Preço vezes unidades de cada item.
- Ordenar: Do maior para o menor.
- Acumular: Percentual de cada item, somado.
- Cortar: A até 80%, B até 95%, C o resto.
Para onde vão os R$ 249.100 de faturamento
| Parte | Valor | % do total |
|---|---|---|
| Classe A (4 itens) | R$ 196.200 | 78,8% |
| Classe B (3 itens) | R$ 36.900 | 14,8% |
| Classe C (5 itens) | R$ 16.000 | 6,4% |
| Total | R$ 249.100 | 100% |
O que fazer com cada classe
| Compra | Contagem em 12 semanas | Negociação | |
|---|---|---|---|
| A | Ponto de pedido | 4 contagens | Preço, prazo e entrega |
| B | Revisão mensal | 2 contagens | Junto com o A |
| C | Lote, menos pedidos | 1 contagem | Liquidar o parado |
Fonte: Método e plano de contagem 4-2-1 de Pereira et al. (2020), segundo Pozo e Gasnier; quadro por classe: critério da Consylion. Exemplo fictício, com números redondos. Troque pelos seus.
Exemplo completo: loja de material de limpeza em Londrina
Imagine a loja de material de limpeza em Londrina do guia de lead time. Os números são fictícios e redondos: 12 itens e R$ 249.100 de faturamento em 12 meses.
Exemplo com números
Loja de material de limpeza em Londrina · curva ABC por faturamento, 12 meses
| Item | Valor unitário | Unidades | Faturamento | % individual | % acumulado | Classe |
|---|---|---|---|---|---|---|
| Desinfetante 5 L | R$ 15 | 4.380 | R$ 65.700 | 26,4% | 26,4% | A |
| Detergente 5 L | R$ 18 | 3.000 | R$ 54.000 | 21,7% | 48,1% | A |
| Saco de lixo 100 L | R$ 27 | 1.500 | R$ 40.500 | 16,3% | 64,3% | A |
| Papel higiênico (fardo) | R$ 90 | 400 | R$ 36.000 | 14,5% | 78,8% | A |
| Álcool 70% (1 L) | R$ 9 | 2.000 | R$ 18.000 | 7,2% | 86,0% | B |
| Pano multiuso (pacote) | R$ 7 | 1.500 | R$ 10.500 | 4,2% | 90,2% | B |
| Esponja (pacote) | R$ 4 | 2.100 | R$ 8.400 | 3,4% | 93,6% | B |
| Luva de borracha (par) | R$ 10 | 500 | R$ 5.000 | 2,0% | 95,6% | C |
| Rodo 60 cm | R$ 20 | 200 | R$ 4.000 | 1,6% | 97,2% | C |
| Vassoura | R$ 12 | 250 | R$ 3.000 | 1,2% | 98,4% | C |
| Balde 10 L | R$ 25 | 100 | R$ 2.500 | 1,0% | 99,4% | C |
| Pá de lixo | R$ 30 | 50 | R$ 1.500 | 0,6% | 100,0% | C |
| Total | R$ 249.100 | 100% |
Números de exemplo fictício. Troque pelos seus.
Os percentuais individuais estão arredondados, então a soma deles pode diferir 0,1 ponto do acumulado, que é calculado sobre o valor exato. O corte aparece em dois pontos. O papel higiênico fecha a classe A em 78,8%. O álcool, que levaria o acumulado a 86,0%, atravessa a faixa de 80% e fica no B. A luva atravessa os 95% (chega a 95,6%) e fica no C.
O resumo por classe, com a conta refeita:
| Classe | Itens | % dos itens | Faturamento | % do faturamento |
|---|---|---|---|---|
| A | 4 | 33,3% | R$ 196.200 | 78,8% |
| B | 3 | 25,0% | R$ 36.900 | 14,8% |
| C | 5 | 41,7% | R$ 16.000 | 6,4% |
| Total | 12 | 100% | R$ 249.100 | 100% |
Quatro itens, um terço da lista, pagam quase 79% da receita. Cinco itens somam 6,4%. As proporções de itens (33/25/42) não batem 20/30/50: com poucos itens, a divisão de itens foge da referência. Para as classes do dinheiro, a referência segurou bem (78,8/14,8/6,4 contra 80/15/5).
Faturamento ou lucro bruto: o mesmo item muda de classe
O faturamento diz o que gira. O lucro bruto, que é o faturamento menos o custo do produto vendido, diz o que sobra. Para compra e espaço de prateleira, eu uso o faturamento; para preço, desconto e negociação, o lucro bruto. O mesmo item pode ser A em um e B no outro.
Na mesma loja, imagine as margens abaixo (fictícias). O lucro bruto total é de R$ 69.435, ou 27,9% do faturamento. Reordenando por lucro bruto e aplicando a mesma regra de corte:
Exemplo com números
Loja de material de limpeza em Londrina · curva ABC por lucro bruto, 12 meses
| Item | Margem | Lucro bruto | % individual | % acumulado | Classe por lucro | Classe por faturamento |
|---|---|---|---|---|---|---|
| Desinfetante 5 L | 30% | R$ 19.710 | 28,4% | 28,4% | A | A |
| Detergente 5 L | 28% | R$ 15.120 | 21,8% | 50,2% | A | A |
| Saco de lixo 100 L | 20% | R$ 8.100 | 11,7% | 61,8% | A | A |
| Álcool 70% (1 L) | 40% | R$ 7.200 | 10,4% | 72,2% | A | B |
| Pano multiuso (pacote) | 45% | R$ 4.725 | 6,8% | 79,0% | A | B |
| Esponja (pacote) | 50% | R$ 4.200 | 6,0% | 85,1% | B | B |
| Papel higiênico (fardo) | 8% | R$ 2.880 | 4,1% | 89,2% | B | A |
| Luva de borracha (par) | 55% | R$ 2.750 | 4,0% | 93,2% | B | C |
| Rodo 60 cm | 45% | R$ 1.800 | 2,6% | 95,8% | C | C |
| Vassoura | 40% | R$ 1.200 | 1,7% | 97,5% | C | C |
| Balde 10 L | 40% | R$ 1.000 | 1,4% | 98,9% | C | C |
| Pá de lixo | 50% | R$ 750 | 1,1% | 100,0% | C | C |
| Total | R$ 69.435 | 100% |
Números de exemplo fictício. Troque pelos seus.
Quatro itens mudam de classe. O papel higiênico é o quarto maior faturamento, com 14,5% da receita, mas com margem de 8% traz só 4,1% do lucro bruto e cai para B. O álcool e o pano multiuso, B por faturamento, sobem para A. A luva sobe de C para B.
Infográfico
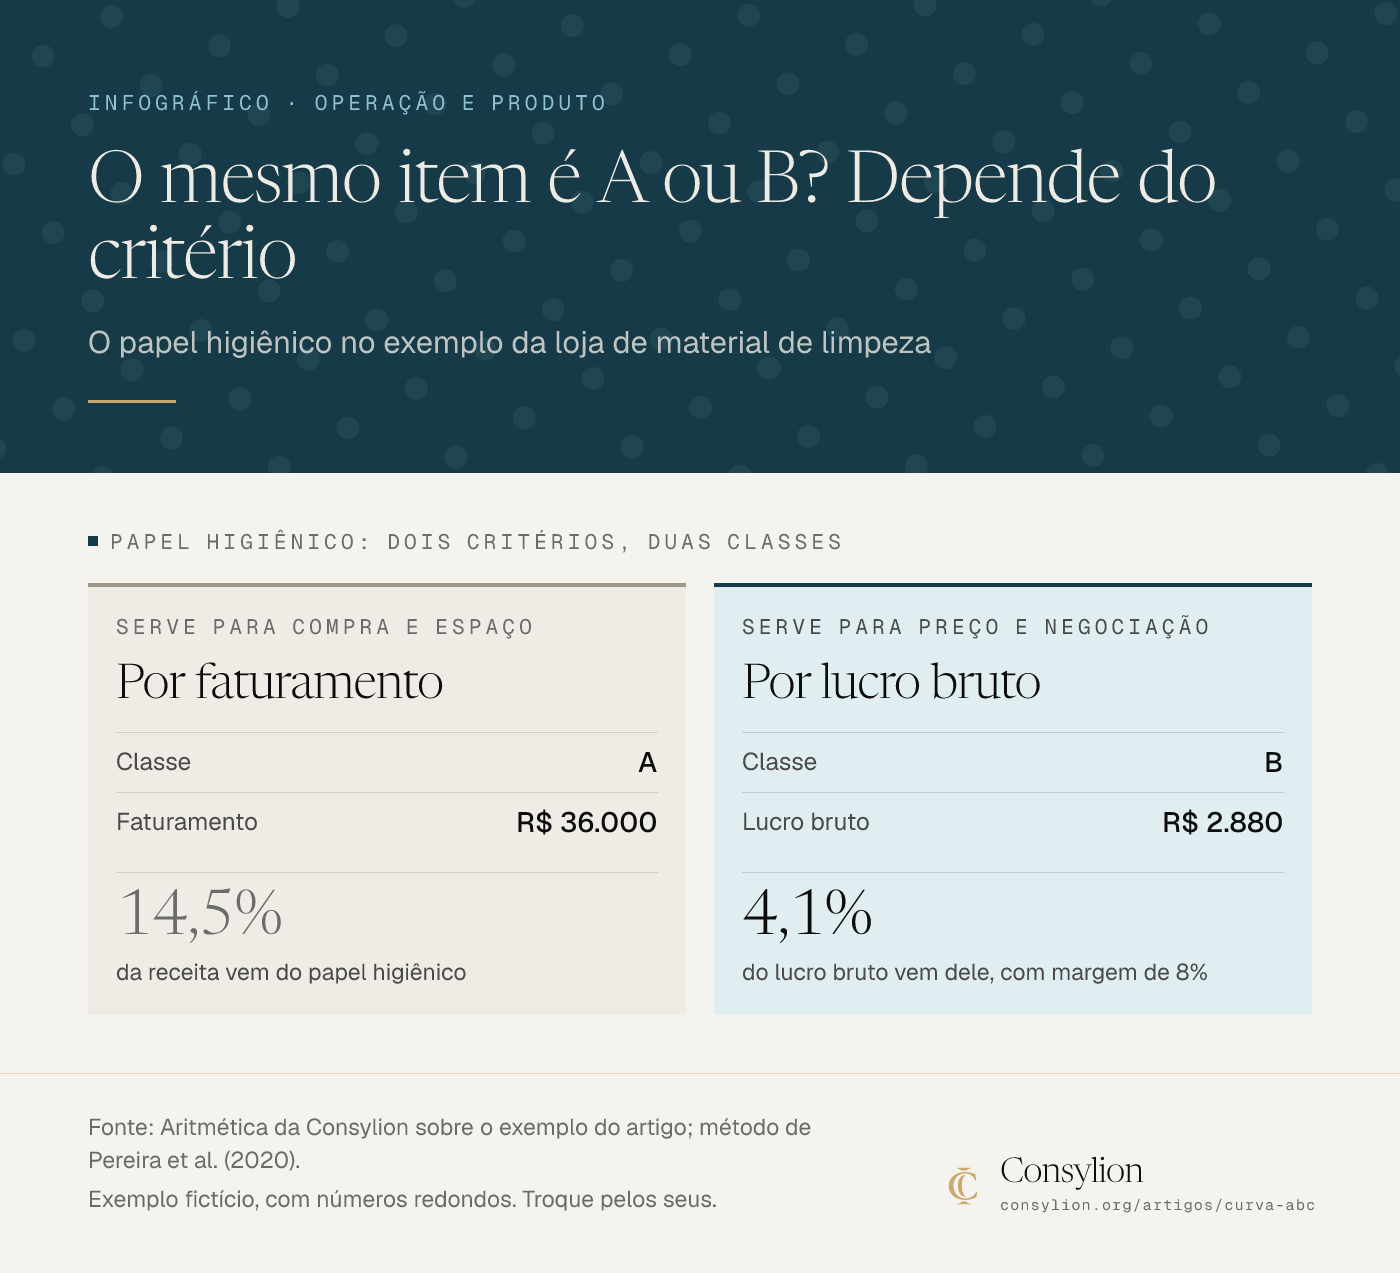
Ler o infográfico em texto
O papel higiênico no exemplo da loja de material de limpeza
Papel higiênico: dois critérios, duas classes
Por faturamento (Serve para compra e espaço)
- Classe: A
- Faturamento: R$ 36.000
- 14,5%: da receita vem do papel higiênico
Por lucro bruto (Serve para preço e negociação)
- Classe: B
- Lucro bruto: R$ 2.880
- 4,1%: do lucro bruto vem dele, com margem de 8%
Fonte: Aritmética da Consylion sobre o exemplo do artigo; método de Pereira et al. (2020). Exemplo fictício, com números redondos. Troque pelos seus.
O desinfetante e o detergente são A nos dois critérios: é onde vale gastar tempo negociando. O papel higiênico pesa no caixa e na prateleira, mas rende pouco, então a pergunta é se o preço de venda está certo. O Sebrae/PR orienta nunca liquidar o item A; com o lucro bruto na mão, você sabe de qual A está falando antes de dar desconto.
O que fazer com cada classe: compra, contagem e negociação
O quadro abaixo é critério da Consylion, não norma. A única frequência que vem de fonte é a de contagem.
| Classe | Compra | Contagem | Negociação |
|---|---|---|---|
| A | Ponto de pedido calculado | 4 contagens a cada 12 semanas | Preço, prazo e entrega com o fornecedor |
| B | Revisão do pedido uma vez por mês | 2 contagens a cada 12 semanas | Junto com os itens A do mesmo fornecedor |
| C | Lote maior, menos pedidos | 1 contagem a cada 12 semanas | Liquidar o parado |
Compra. Nos itens A, a falta custa mais, então o pedido sai por um número. O guia de lead time mostra a conta: no desinfetante da loja, com consumo de 12 galões por dia, lead time médio de 8 dias e 24 galões de estoque de segurança, o ponto de pedido dá 120 galões (12 × 8 + 24). Para escolher e comparar o fornecedor do item A, o guia de supply chain traz a ficha de comparação.
Contagem. Gasnier (2002), citado por Pereira et al., propõe uma frequência de contagem por classe, que o gestor pode alterar. No estudo, em 12 semanas, os itens A foram contados 4 vezes, os B duas e os C uma. Na loja de Londrina, isso dá 4 × 4 + 3 × 2 + 5 × 1 = 27 contagens de item, contra 48 se tudo fosse contado 4 vezes.
No estudo, a acurácia total do estoque (o quanto o registro bate com a prateleira) subiu de 64,22% para 97,59% em três meses de inventário cíclico. É um caso único, com 44 itens e sem grupo de comparação: serve de ideia, não de promessa.
Negociação e liquidação. O Sebrae/PR orienta usar a curva ABC para não errar na liquidação: o item A, que concentra 80% do faturamento, nunca se liquida, e o C é o foco da liquidação. Essa é a ponte com o fluxo de caixa: o C parado é dinheiro preso na prateleira.
A exceção é o item C crítico. Se o cliente exige um item que vende pouco e some quando você não tem, o item pode ser C no papel e A na relação. Antes de liquidar ou parar de comprar um C, eu pergunto se alguém compra o resto por causa dele.
Curva ABC de clientes: quem paga as suas contas
A curva ABC de clientes é a mesma conta com a receita de cada cliente no lugar do item. Ela é uma adaptação do método: o estudo citado trata de produtos. Imagine a mesma loja, que também vende por entrega a empresas da cidade. Os dez clientes abaixo são fictícios e genéricos, com faturamento de R$ 200.000 em 12 meses:
Exemplo com números
Loja de material de limpeza em Londrina · curva ABC de clientes, 12 meses
| Cliente | Faturamento | % individual | % acumulado | Classe |
|---|---|---|---|---|
| Condomínio residencial | R$ 64.000 | 32,0% | 32,0% | A |
| Restaurante | R$ 40.000 | 20,0% | 52,0% | A |
| Escola | R$ 28.000 | 14,0% | 66,0% | A |
| Clínica | R$ 22.000 | 11,0% | 77,0% | A |
| Padaria | R$ 16.000 | 8,0% | 85,0% | B |
| Hotel pequeno | R$ 10.000 | 5,0% | 90,0% | B |
| Academia | R$ 8.000 | 4,0% | 94,0% | B |
| Salão de beleza | R$ 5.000 | 2,5% | 96,5% | C |
| Oficina | R$ 4.000 | 2,0% | 98,5% | C |
| Escritório | R$ 3.000 | 1,5% | 100,0% | C |
| Total | R$ 200.000 | 100% |
Números de exemplo fictício. Troque pelos seus.
Quatro clientes, 40% da carteira, somam 77% da receita. Aqui a classe A é receita e também risco: o condomínio sozinho vale 32%, e os dois maiores clientes, 52%. Se o condomínio sair, a loja perde R$ 64.000 de R$ 200.000. O limite que eu uso é de 20% da receita em um cliente só, que é critério meu, e não norma. O condomínio passa dele; o restaurante está exatamente no limite.
Por classe, eu decido assim: no A, renovação combinada com antecedência, atendimento próximo e um plano para ter mais clientes desse porte; no B, atenção ao cliente que começa a crescer; no C, atendimento padrão, sem desconto especial.
Como fazer a curva ABC no Excel
No Excel, a curva ABC leva sete colunas e duas funções: SOMA para o total e o acumulado, e SE para a classe. Aplicadas aos 12 itens do exemplo, as fórmulas devolvem as mesmas classes da tabela. A sintaxe é a da ajuda da Microsoft para SOMA e SE: teste, valor se verdadeiro, valor se falso. Colocar um SE dentro do outro é montagem minha.
Modelo pronto para copiar
Curva ABC no Excel, sem cadastro
Cabeçalho na linha 1 e itens nas linhas 2 a 13:
| Coluna | Conteúdo | Fórmula na linha 2 |
|---|---|---|
| A | Item | (texto) |
| B | Valor unitário | (número) |
| C | Unidades no período | (número) |
| D | Faturamento | =B2*C2 |
| E | % individual | =D2/SOMA($D$2:$D$13) |
| F | % acumulado | =SOMA($E$2:E2) |
| G | Classe | =SE(F2<=80%;"A";SE(F2<=95%;"B";"C")) |
Antes de preencher E, F e G: ordene a tabela pela coluna D, do maior para o menor. Depois, copie as fórmulas para as linhas de baixo.
Para lucro bruto, acrescente H (margem) e I (=D2*H2) e repita E, F e G sobre a coluna I. Para clientes, tire B e C e coloque o faturamento do cliente em D.
Para ordenar, use "Do Maior para o Menor" (classificar dados, na ajuda da Microsoft). Se o Excel recusar a fórmula, troque os pontos e vírgulas por vírgulas, ou o contrário: a ajuda em português mostra as duas formas. Uma tabela dinâmica também soma o total por item, mas o acumulado e a classe seguem sendo estas fórmulas.
Erros comuns na curva ABC
- Usar um período curto ou sazonal. Um mês de Natal faz item de brinde virar A. Uso 12 meses.
- Não ordenar antes de acumular. O acumulado só vale com a lista em ordem decrescente.
- Cortar o C sem olhar a criticidade. Parar de comprar o item que o cliente exige custa mais que o dinheiro parado.
- Misturar critérios. Faturamento para compra, lucro bruto para preço. A classe de um não vale para o outro.
- Calcular uma vez e nunca mais. O mix muda, o preço muda, o cliente muda. O critério que eu uso é refazer a curva a cada trimestre, e depois de uma temporada forte. É critério da Consylion, não norma.
Exercício de 15 minutos: a sua curva ABC
Mão na massa · 30 minutos
Faça a curva ABC dos seus itens A
- Minutos 0 a 5: exporte as vendas dos últimos 12 meses (preço e unidades de cada item) e cole na planilha.
- Minutos 5 a 8: calcule o faturamento de cada item (preço vezes unidades) e ordene do maior para o menor.
- Minutos 8 a 12: calcule o percentual individual e o acumulado. Marque onde o acumulado passa de 80%.
- Minutos 12 a 15: anote os itens até essa linha. Esses são os seus itens A.
- Pronto quando: você tem a lista de itens A com o percentual acumulado ao lado de cada um.
Esse é o ponto de partida. Quando a planilha de um item não bastar mais, o Manual de Compras e Estoque da Consylion traz a planilha de compras e estoque pronta.
O que vende muito paga as contas. O que ninguém vê é o que prende o seu dinheiro.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- O método da curva ABC (classificação de itens pelo valor, a partir do princípio de Pareto) e o plano de contagem 4-2-1 conforme pesquisa acadêmica brasileira em acesso aberto (Pereira et al., 2020); o exemplo é fictício e a régua do que fazer com cada classe é critério da Consylion, com base no Manual de Compras e Estoque. As 6 fontes estão listadas no fim do artigo.
- Quando se aplica
- Dono(a) de comércio ou serviço com 1 a 9 pessoas que compra um pouco de tudo e não sabe quais itens ou clientes pagam as contas.
- Quem tem pelo menos uns 20 itens ou clientes e consegue exportar as vendas de 12 meses.
- Quem depende de poucos clientes e quer enxergar a concentração do faturamento.
- Limites
- O exemplo da loja de Londrina é fictício, com números redondos, e não prevê o seu resultado. Os seus dados mandam.
- As faixas 80/15/5 são referência de literatura, não regra. Com poucos itens, as proporções de itens ficam longe de 20/30/50.
- A frequência de contagem 4-2-1 vem de um estudo de caso único e é ajustável. Item novo, sazonal ou crítico para o cliente pede cuidado: a curva ABC não substitui a análise de criticidade.
- A régua por classe, a revisão trimestral, o limite de 20% por cliente e o mínimo de 20 itens são critérios da Consylion, não normas.
- Na prática
- Uma planilha, a exportação das vendas dos últimos 12 meses e 15 minutos.
- Como medir o resultado
- Em até 1 semana, tenha a lista de itens A com o percentual acumulado ao lado.
- Em 1 trimestre, confira se os itens A foram contados com mais frequência que os C.
- A cada trimestre, acompanhe a participação do maior cliente no faturamento.
- Quando revisar
- Você trocar o mix de produtos, o fornecedor principal ou os preços.
- Um cliente passar de 20% do faturamento ou sair da carteira.
- Passar uma temporada forte (Black Friday, Natal) ou um trimestre.
Última revisão em .
Perguntas frequentes
- Qual a diferença entre curva ABC e Pareto?
- Pareto é o ponto de partida. Segundo Paoleschi (2019), citado por Pereira et al. (2020), a curva ABC é um método para classificar os itens de maior importância, que normalmente são poucos, e tem como base o teorema do economista Vilfredo Pareto. Na prática, a curva ABC transforma essa ideia em três classes, com uma tabela e um corte que você aplica ao seu estoque ou à sua carteira.
- Quantos itens eu preciso para fazer a curva ABC?
- A conta funciona com qualquer quantidade, mas o critério que eu uso é começar a partir de uns 20 itens ou clientes. Abaixo disso, a lista cabe na cabeça e a curva pouco acrescenta. Com poucos itens, a divisão também foge de 20/30/50: no exemplo deste guia, com 12 itens, a classe A ficou com 33% dos itens. É critério meu, não regra de fonte.
- Posso fazer a curva ABC de fornecedores?
- Pode. A conta é a mesma, trocando o faturamento pelo valor comprado de cada fornecedor no período. A leitura muda: o fornecedor A é o que mais pesa nas suas compras, então é onde a negociação de preço e de prazo rende mais. Assim como na curva de clientes, é uma adaptação do método, e não vem do estudo citado aqui.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Operação e ProdutoLead time: o que é e como calcular para repor o estoqueLead time é o tempo entre pedir e receber. Veja como medir o do seu fornecedor, com exemplo em unidades, e usar o ponto de pedido para repor na hora certa.
- Operação e ProdutoChecklist da rotina da empresa: como fazer, com modeloChecklist: o que é e como montar o da abertura, do turno e do fechamento, com modelo em texto para copiar sem cadastro e exemplo de uma cafeteria.
- Operação e ProdutoFluxograma de processo: como fazer, com exemplo e modeloFluxograma: o que é, os 4 símbolos que bastam, como desenhar o de um processo em 6 passos, exemplo de uma marcenaria e modelo para copiar sem cadastro.
Fontes citadas
- 01 Pereira, L. C. et al. Aplicação da curva ABC e seu efeito na acuracidade do estoque em uma empresa de revenda de kit de embreagem na zona da mata mineira. Brazilian Journal of Production Engineering, v. 6, n. 7, p. 58-67, 2020 (seções 2.1 e 2.2, Quadro 1 e conclusão)
- 02 Sebrae/PR. Gestão de estoque inteligente e como liquidá-lo sem prejuízo (web story, 13/03/2026)
- 03 Pena, R. M. da C.; Makioszek, J. C. P. C. A importância da função compras para micro e pequenas empresas (pesquisa bibliográfica, biblioteca do Sebrae, 2016), que cita Martins e Campos (2006)
- 04 Microsoft Suporte. Função SOMA
- 05 Microsoft Suporte. Função SE
- 06 Microsoft Suporte. Classificar dados em um intervalo ou tabela no Excel