
Precificação de produtos: como calcular o preço de venda
"Eu vendo bem, o produto gira, e no fim do mês não sobra." Se essa frase é sua, a precificação provavelmente começou no lugar errado: no preço da nota do fornecedor, multiplicado por dois ou ajustado pelo concorrente. E o mesmo preço foi para a loja, o Instagram e o marketplace.
Precificação é a conta que leva do custo ao preço de venda. Pense no produto como um passageiro: ele chega à sua prateleira com bagagem (o imposto antecipado e o frete vêm junto), e cada canal cobra a sua taxa de embarque na saída.
Aqui vamos fazer a conta de um produto, da nota ao preço de cada canal, com a prova em R$ de quanto sobra. Markup, margem e o preço de quem vende horas estão no guia de precificação de serviços.
O que é precificação de produtos
Precificação de produtos é calcular o preço que paga o custo real da unidade, os percentuais que saem de cada venda e a margem que você quer. A fórmula cabe numa linha:
Preço = custo real da unidade ÷ (1 − imposto − taxa do canal − despesas fixas − margem)
Os percentuais são sobre o preço, e por isso a conta divide: o imposto e a taxa saem do que o cliente paga. O Sebrae ensina o mesmo com o markup, o número que multiplica o custo: "MARKUP = 100%/[100% - (DE + LD)]", em que DE são as despesas do empreendimento e LD o lucro desejado (Sebrae). Multiplicar pelo markup ou dividir pelo divisor dá o mesmo preço.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Quanto custa o seu produto de verdade
O custo de um produto é o que você gasta para ele chegar à sua prateleira, não o preço da nota. Na revenda, some:
- O preço da nota, já com os descontos do fornecedor.
- O ICMS-ST destacado na nota, quando houver. Na substituição tributária, o fornecedor antecipa o ICMS da sua venda e cobra esse valor de você. A LC 123/2006 (art. 13, § 1º, XIII, a) lista cosméticos, perfumaria e higiene pessoal entre os produtos que podem estar nesse regime; o detalhe está no guia de ICMS.
- O IPI, quando a nota trouxer.
- O frete da compra, dividido pelas unidades do pedido.
- A embalagem que vai com o produto.
No Simples Nacional, o imposto pago na compra fica no custo, porque as empresas do regime "não farão jus à apropriação nem transferirão créditos" dos tributos abrangidos (art. 23 da LC 123/2006).
Na fabricação, o custo sai da ficha técnica que o Sebrae recomenda: cada insumo, a quantidade e o custo. Aluguel e pró-labore não entram no custo da unidade: vão para a conta como percentual da receita. O custo do mês inteiro, pelo estoque, é a conta do CMV, o custo da mercadoria vendida.
Como calcular o preço de venda, passo a passo
O preço de venda sai de cinco números, e cada um tem um critério de pronto.
Passo a passo
- Calcule o custo real da unidade: nota, ICMS-ST, IPI, frete por unidade e embalagem.
- Ache o imposto em percentual do preço: a alíquota efetiva do Simples Nacional.
- Anote a taxa do canal: maquininha, comissão do marketplace ou do delivery.
- Transforme as despesas fixas do mês em percentual da receita.
- Escolha a margem, divida, arredonde para cima e faça a prova em R$.
Passo 1. Pronto quando o custo tem as cinco linhas e você sabe de onde veio cada uma.
Passo 2. A alíquota efetiva é (receita dos últimos 12 meses × alíquota da tabela − parcela a deduzir) ÷ receita dos 12 meses (art. 18, § 1º-A, da LC 123/2006). As faixas estão na tabela do Simples Nacional.
Quando o ICMS do produto já foi recolhido por substituição tributária, a lei manda segregar essa receita e considerar a redução do tributo já recolhido (art. 18, § 4º-A, I, e § 12). Na prática, a parcela do ICMS sai da alíquota daquele produto; confirme com o contador como isso aparece no seu DAS. No MEI, o imposto é fixo e vai junto das despesas fixas. Pronto quando cada produto tem o seu percentual.
Passo 3. A taxa da maquininha está no contrato; a do marketplace, na página de tarifas. Pronto quando cada canal tem o seu percentual.
Passo 4. Divida as despesas fixas do mês, com o pró-labore, pela receita média do mês. O Sebrae RS resume: "Teu salário é custo fixo" (Sebrae RS). Pronto quando você tem um percentual.
Passo 5. Some os percentuais, tire de 1 e divida o custo. Arredonde para cima e refaça a conta de volta. Para testar com os seus números, use a calculadora de precificação. Pronto quando a prova em R$ fecha.
Exemplo completo: protetor solar numa loja de cosméticos em Belém
Imagine uma loja de cosméticos em Belém, fictícia e com números redondos, no Simples Nacional (Anexo I, comércio), com as regras de 2026. A receita dos últimos 12 meses é R$ 300.000, ou R$ 25.000 por mês, e as despesas fixas com o pró-labore somam R$ 6.250 por mês. O protetor solar de 200 ml, no exemplo, vem com ICMS-ST destacado na nota.
Exemplo com números
Loja de cosméticos fictícia · preço de um protetor solar na loja
| Linha | Conta | Valor |
|---|---|---|
| Preço da nota | R$ 40,00 | |
| (+) ICMS-ST destacado na nota | R$ 4,00 | |
| (+) Frete do pedido, por unidade | R$ 2,00 | |
| = Custo real da unidade | 40 + 4 + 2 | R$ 46,00 |
| Alíquota efetiva (2ª faixa do Anexo I) | (300.000 × 7,30% − 5.940) ÷ 300.000 | 5,32% |
| Imposto sem a parcela do ICMS (34%) | 5,32% × 0,66 | 3,51% |
| (+) Taxa do cartão (premissa ilustrativa) | 3,00% | |
| (+) Despesas fixas | 6.250 ÷ 25.000 | 25,00% |
| (+) Margem desejada | 10,00% | |
| = Soma dos percentuais | 41,51% | |
| Preço calculado | 46,00 ÷ 0,5849 | R$ 78,65 |
| Preço na etiqueta | arredondado para cima | R$ 78,90 |
Números de exemplo fictício. Troque pelos seus.
Os 34% são a parcela do ICMS na partilha da 1ª e da 2ª faixas do Anexo I, aplicada à receita segregada (art. 18, § 1º-B).
O markup da fórmula é 1,71 (1 ÷ 0,5849). O do preço final é 1,72 (R$ 78,90 ÷ R$ 46,00), um pouco maior porque o preço foi arredondado para cima.
A prova, com cada linha arredondada ao centavo:
| A R$ 78,90 na loja | Conta | Valor | % do preço |
|---|---|---|---|
| Custo real | R$ 46,00 | 58,3% | |
| Imposto | 78,90 × 3,51% | R$ 2,77 | 3,5% |
| Cartão | 78,90 × 3% | R$ 2,37 | 3,0% |
| Despesas fixas | 78,90 × 25% | R$ 19,73 | 25,0% |
| Sobra | 78,90 − 46,00 − 2,77 − 2,37 − 19,73 | R$ 8,03 | 10,2% |
Precificando pela nota, a loja faria 40,00 ÷ 0,5849 = R$ 68,39 e poria R$ 68,90 na etiqueta. Com o custo real de R$ 46,00, saem R$ 2,42 de imposto, R$ 2,07 de cartão e R$ 17,23 de fixas, e sobra R$ 1,18. A margem de 10% vira 1,7%.
Infográfico
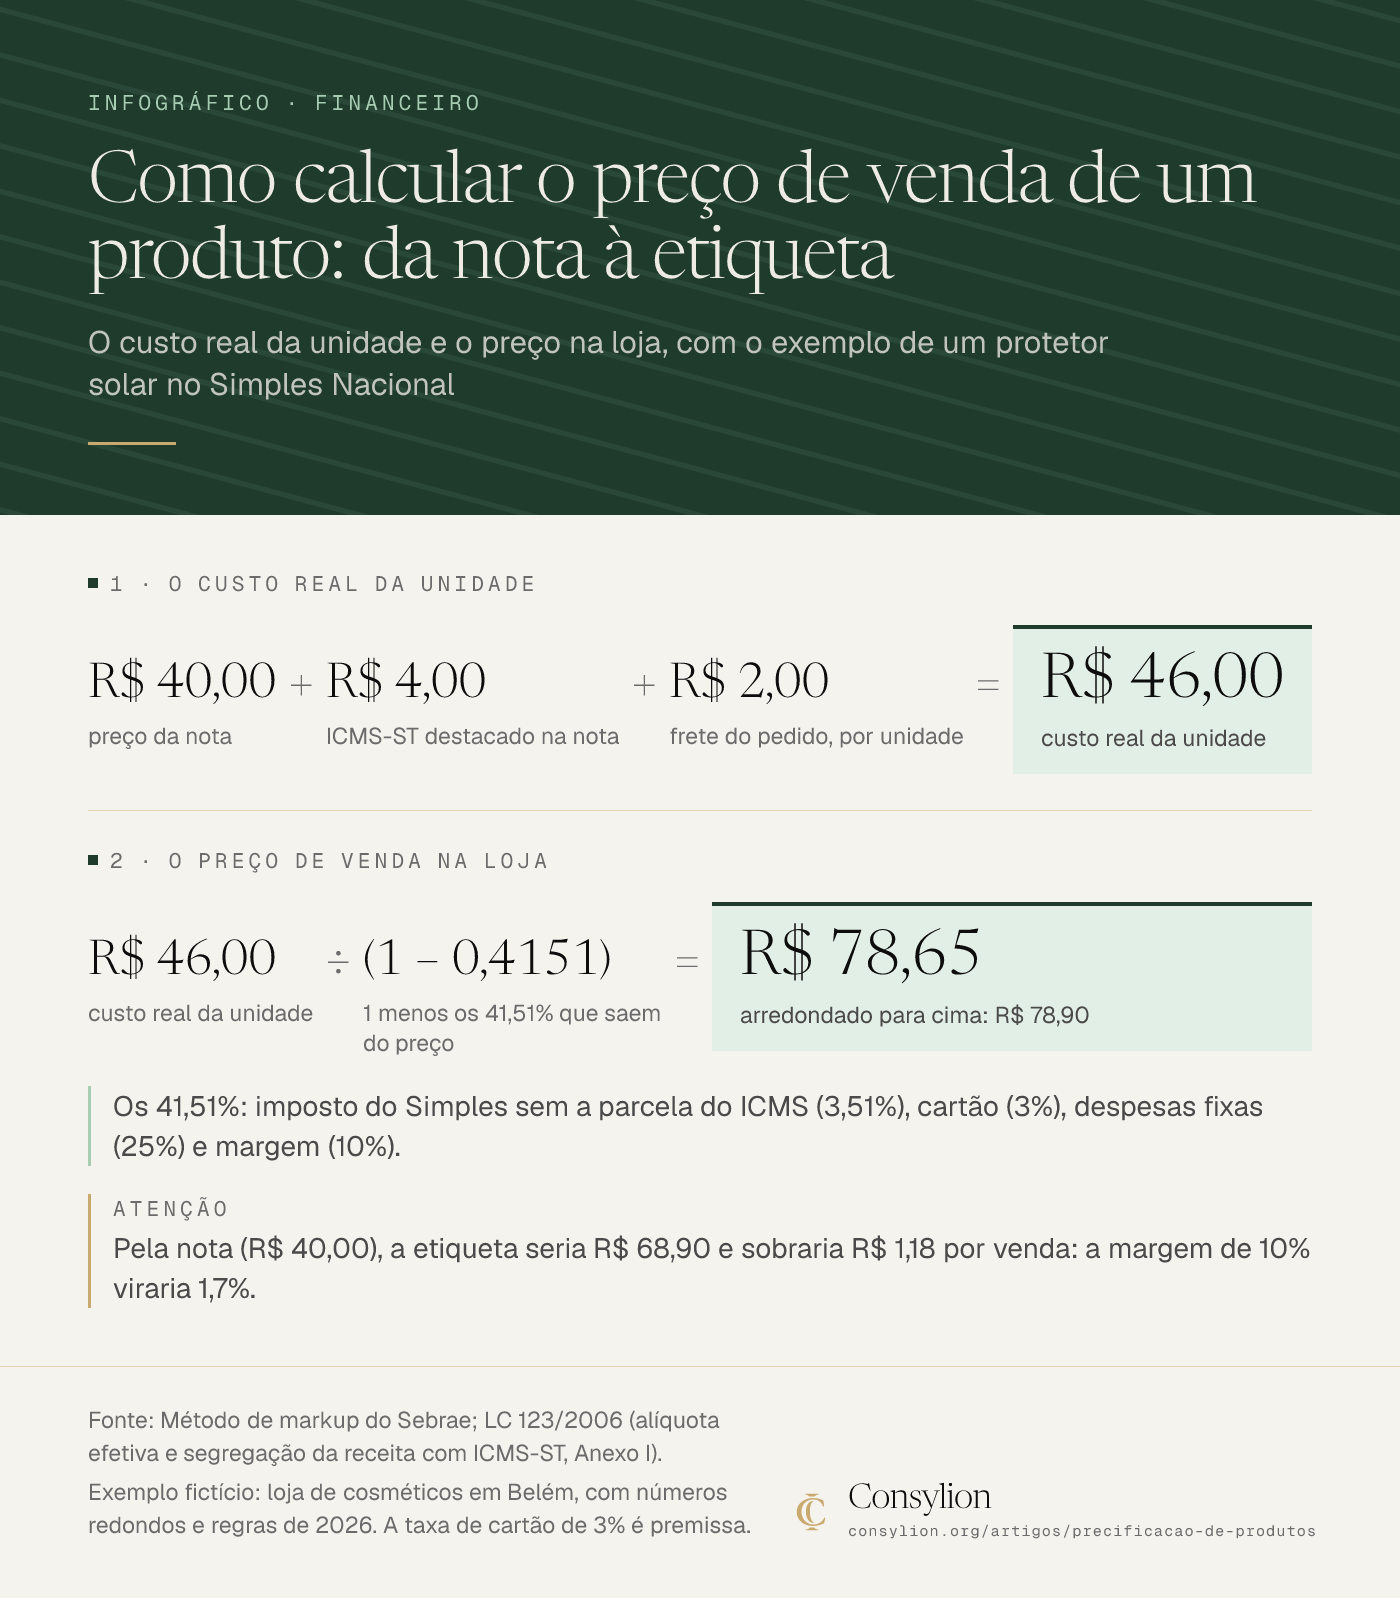
Ler o infográfico em texto
O custo real da unidade e o preço na loja, com o exemplo de um protetor solar no Simples Nacional
1 · O custo real da unidade
R$ 40,00 + R$ 4,00 + R$ 2,00 = R$ 46,00
- R$ 40,00: preço da nota
- + R$ 4,00: ICMS-ST destacado na nota
- + R$ 2,00: frete do pedido, por unidade
- = R$ 46,00: custo real da unidade
2 · O preço de venda na loja
R$ 46,00 ÷ (1 − 0,4151) = R$ 78,65
- R$ 46,00: custo real da unidade
- ÷ (1 − 0,4151): 1 menos os 41,51% que saem do preço
- = R$ 78,65: arredondado para cima: R$ 78,90
Os 41,51%: imposto do Simples sem a parcela do ICMS (3,51%), cartão (3%), despesas fixas (25%) e margem (10%).
Atenção: Pela nota (R$ 40,00), a etiqueta seria R$ 68,90 e sobraria R$ 1,18 por venda: a margem de 10% viraria 1,7%.
Fonte: Método de markup do Sebrae; LC 123/2006 (alíquota efetiva e segregação da receita com ICMS-ST, Anexo I). Exemplo fictício: loja de cosméticos em Belém, com números redondos e regras de 2026. A taxa de cartão de 3% é premissa.
Um preço para cada canal: loja, Pix e marketplace
Cada canal leva uma fatia diferente do preço, e por isso cada um tem o seu preço. Na loja, a taxa de embarque é a maquininha; no marketplace, a comissão e, às vezes, o envio.
Imagine o mesmo protetor num marketplace, com comissão ilustrativa de 16% no lugar dos 3% do cartão. O Mercado Livre, por exemplo, informa tarifa entre 10% e 14% no anúncio Clássico e entre 15% e 19% no Premium, conforme a categoria (Mercado Livre). Esta conta não inclui frete nem tarifa fixa do canal.
| Loja a R$ 78,90 | Marketplace a R$ 78,90 | Marketplace a R$ 101,90 | |
|---|---|---|---|
| Custo real | R$ 46,00 | R$ 46,00 | R$ 46,00 |
| Imposto (3,51%) | R$ 2,77 | R$ 2,77 | R$ 3,58 |
| Cartão (3%) ou comissão (16%) | R$ 2,37 | R$ 12,62 | R$ 16,30 |
| Despesas fixas (25%) | R$ 19,73 | R$ 19,73 | R$ 25,48 |
| Sobra | R$ 8,03 (10,2%) | −R$ 2,22 (−2,8%) | R$ 10,54 (10,3%) |
O preço do canal sai da mesma fórmula: 3,51% + 16% + 25% + 10% = 54,51%, e 46,00 ÷ 0,4549 = R$ 101,12, arredondado para R$ 101,90.
A primeira linha que eu calculo em cada canal é o piso de margem zero: o preço que paga custo, imposto, taxa e fixas, sem lucro. Na loja, 46,00 ÷ 0,6849 = R$ 67,16. No marketplace, 46,00 ÷ 0,5549 = R$ 82,90. Abaixo do piso, vender mais aumenta o prejuízo.
Infográfico
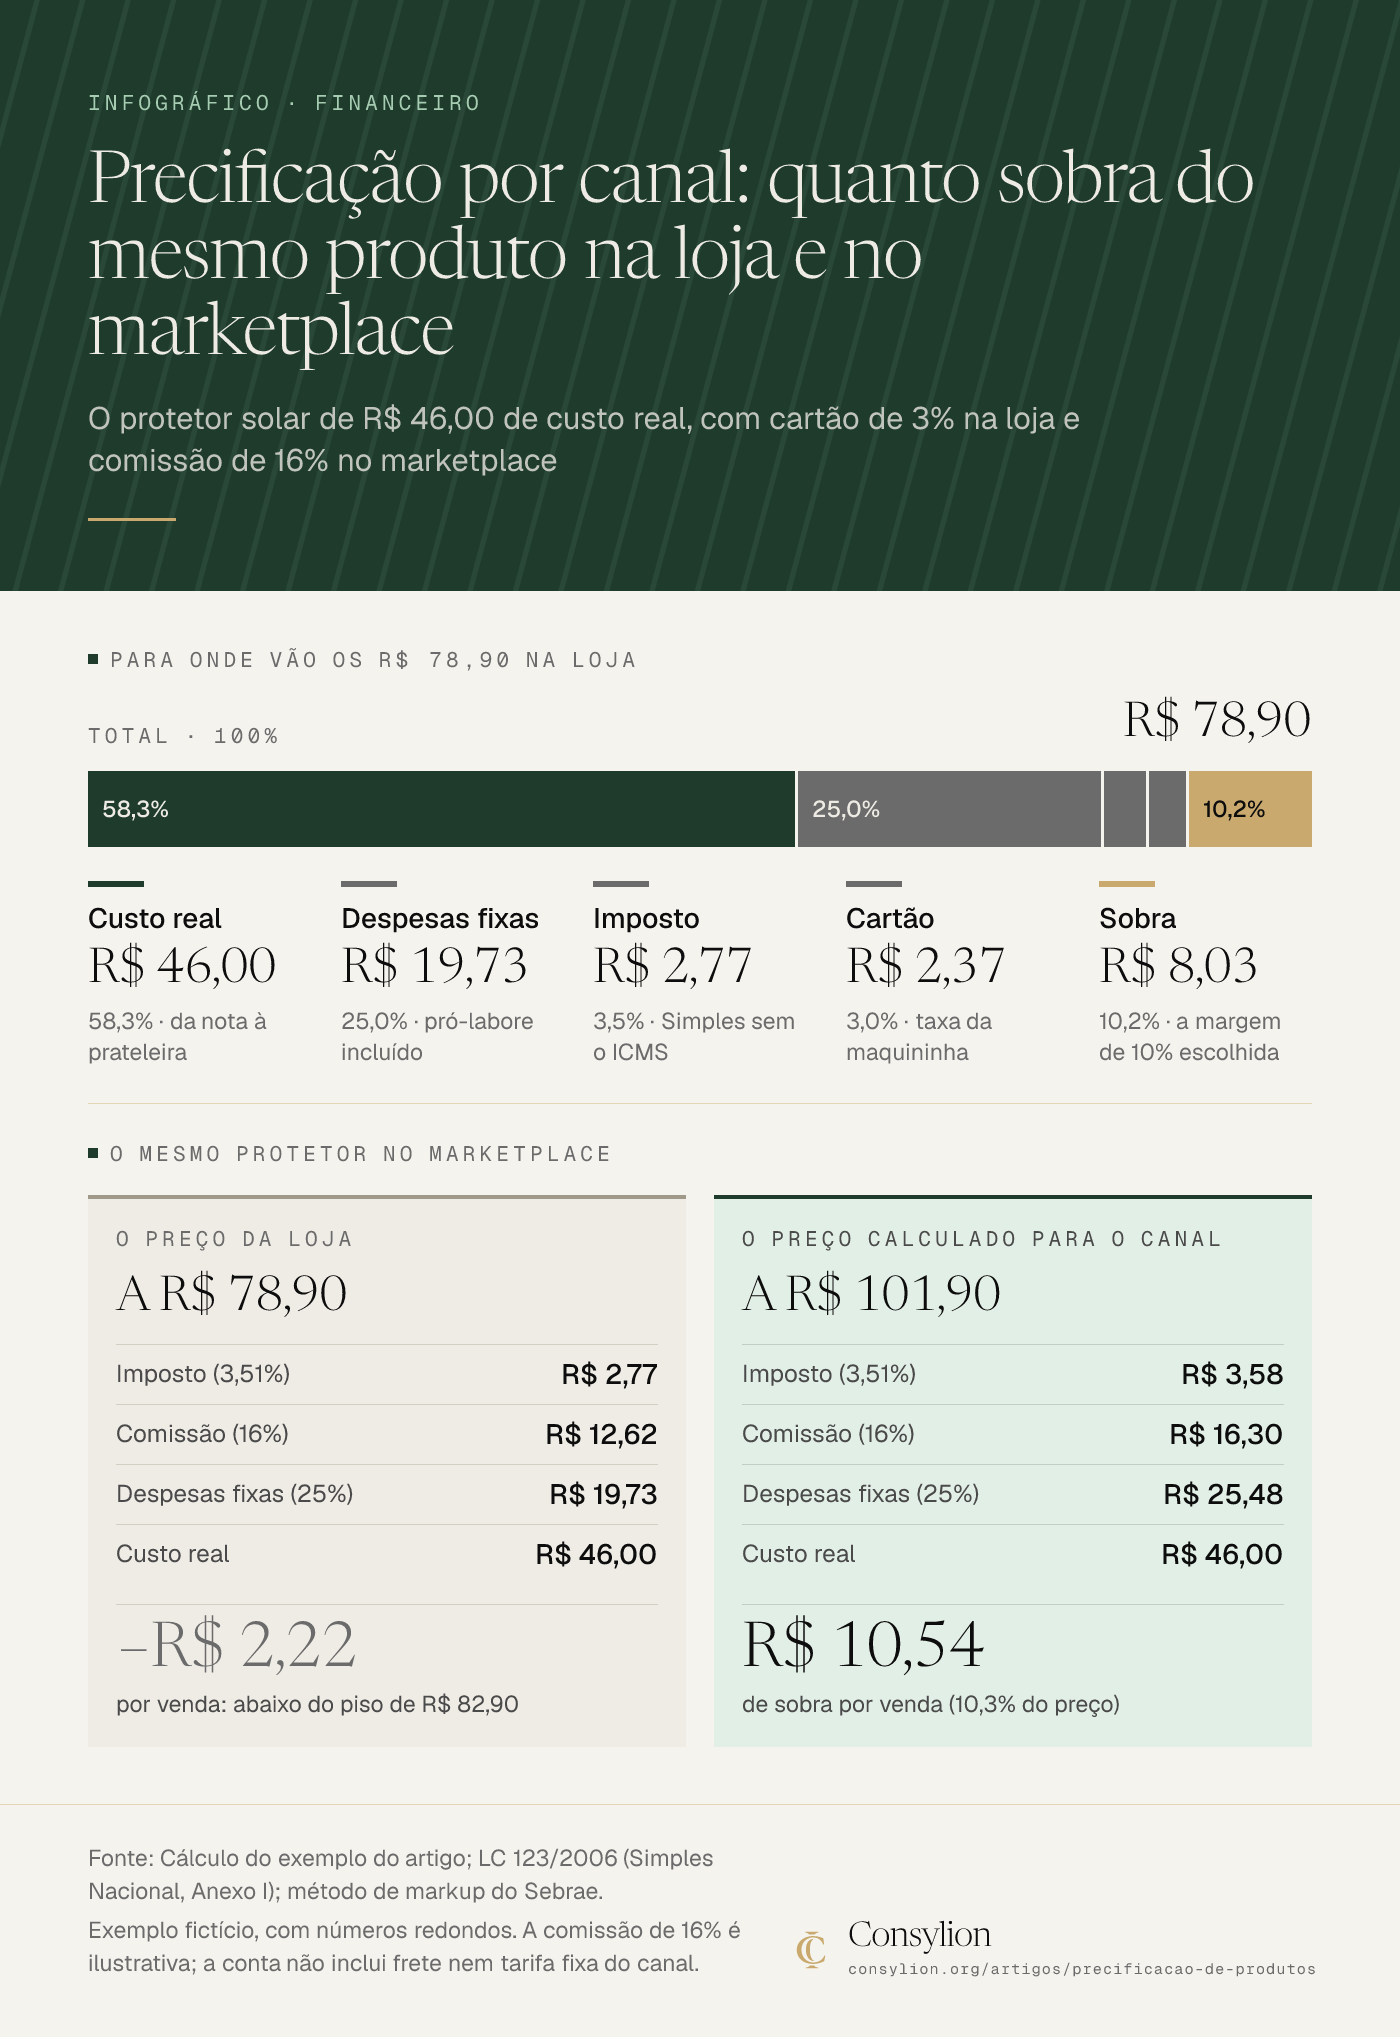
Ler o infográfico em texto
O protetor solar de R$ 46,00 de custo real, com cartão de 3% na loja e comissão de 16% no marketplace
Para onde vão os R$ 78,90 na loja
| Parte | Valor | % do total |
|---|---|---|
| Custo real (da nota à prateleira) | R$ 46,00 | 58,3% |
| Despesas fixas (pró-labore incluído) | R$ 19,73 | 25,0% |
| Imposto (Simples sem o ICMS) | R$ 2,77 | 3,5% |
| Cartão (taxa da maquininha) | R$ 2,37 | 3,0% |
| Sobra (a margem de 10% escolhida) | R$ 8,03 | 10,2% |
| Total | R$ 78,90 | 100% |
O mesmo protetor no marketplace
A R$ 78,90 (o preço da loja)
- Imposto (3,51%): R$ 2,77
- Comissão (16%): R$ 12,62
- Despesas fixas (25%): R$ 19,73
- Custo real: R$ 46,00
- −R$ 2,22: por venda: abaixo do piso de R$ 82,90
A R$ 101,90 (o preço calculado para o canal)
- Imposto (3,51%): R$ 3,58
- Comissão (16%): R$ 16,30
- Despesas fixas (25%): R$ 25,48
- Custo real: R$ 46,00
- R$ 10,54: de sobra por venda (10,3% do preço)
Fonte: Cálculo do exemplo do artigo; LC 123/2006 (Simples Nacional, Anexo I); método de markup do Sebrae. Exemplo fictício, com números redondos. A comissão de 16% é ilustrativa; a conta não inclui frete nem tarifa fixa do canal.
Quando o canal cobra o envio do vendedor, o envio entra no custo. No Mercado Livre, "o custo dos Envios no Mercado Livre se aplica a todas as vendas, mesmo que o comprador pague pelo envio" (Mercado Livre). Na tabela consultada em 13/11/2026, para produto de até 0,3 kg e reputação verde, o envio é de R$ 14,95 de R$ 100 a R$ 119,99.
Com essa premissa, os R$ 10,54 a R$ 101,90 viram prejuízo de R$ 4,41. O piso sobe para (46,00 + 14,95) ÷ 0,5549 = R$ 109,84, e o preço com 10% de margem, para (46,00 + 16,95) ÷ 0,4549 = R$ 138,38, já na faixa de envio de R$ 16,95. O resto da tarifa está no guia das taxas do Mercado Livre.
No Pix, você pode cobrar menos que no cartão. A Lei 13.455/2017 autoriza "a diferenciação de preços de bens e serviços oferecidos ao público em função do prazo ou do instrumento de pagamento utilizado", e o desconto tem de ser informado "em local e formato visíveis ao consumidor" (Lei 13.455/2017). A lei está em vigor: a Câmara registra que não consta revogação expressa (dados da norma). Num Pix sem tarifa, a taxa sai da conta: 46,00 ÷ 0,6149 = R$ 74,81.
Concorrência e valor: onde a conta da precificação para
A conta dá o piso e o preço com a sua margem; o mercado diz se ele cabe. O Sebrae chama esse resultado de "preço sugerido" e manda fazer "um levantamento com cinco ou seis competidores" e ouvir os clientes. O Sebrae RS lista "Copiam a concorrência" entre os erros e manda comparar com o mercado depois de conhecer os custos.
Se o seu preço ficou muito acima dos outros, o critério que eu uso é rever primeiro o custo real e as despesas fixas, e não a fórmula. Se ficou abaixo, há espaço para subir até o valor que o cliente vê.
A reforma tributária muda a conta do imposto: pela Resolução CGSN 190, CBS e IBS passam a fazer parte do Simples Nacional, com efeitos, em regra, a partir de 1º de janeiro de 2027 (Receita Federal). O panorama está no guia da reforma tributária.
O erro que mais tira margem: um preço só para tudo
O instinto diz que, se não sobra, falta vender mais. O preço quase nunca está errado na multiplicação; ele está errado na entrada e na saída. Na entrada, o custo da nota não é o custo do produto. Na saída, cada canal leva uma fatia diferente, e um preço único faz um canal pagar a conta dos outros sem você ver.
Empresa grande também cai nisso. Numa empresa que faturava cerca de R$ 12 milhões por mês, com serviços e produtos, me contrataram para aumentar as vendas, e na maioria dos serviços cada venda dava prejuízo. Revisamos os preços e a contribuição de cada produto antes de buscar volume. Vender mais sem saber a margem, na minha opinião, é um tiro no pé.
O segundo erro é arredondar para baixo para o preço "ficar redondo": se a conta deu R$ 78,65, cobrar R$ 75,00 tira margem de todas as vendas.
Ficha de precificação e exercício de 15 minutos
Copie a ficha numa planilha ou no caderno, sem cadastro: uma linha por produto e um bloco por canal.
Modelo pronto para copiar
Ficha de preço de um produto
| Campo | Conta | Protetor (loja) |
|---|---|---|
| A. Preço da nota | R$ 40,00 | |
| B. ICMS-ST e IPI | R$ 4,00 | |
| C. Frete por unidade | frete do pedido ÷ unidades | R$ 2,00 |
| E. Custo real | A + B + C + embalagem | R$ 46,00 |
| F. Imposto | alíquota efetiva, com ou sem ST | 3,51% |
| G. Taxa do canal | maquininha ou comissão | 3,00% |
| H. Despesas fixas | fixas ÷ receita do mês | 25,00% |
| I. Margem | a sua escolha | 10,00% |
| J. Divisor | 1 − (F + G + H + I) | 0,5849 |
| K. Preço calculado | E ÷ J | R$ 78,65 |
| L. Preço na etiqueta | K para cima | R$ 78,90 |
| M. Piso de margem zero | E ÷ (1 − F − G − H) | R$ 67,16 |
| N. Sobra por venda | L − E − cada % em R$ | R$ 8,03 |
Mão na massa · 30 minutos
A primeira linha da ficha em 15 minutos
- Minutos 0 a 5: pegue a última nota do seu produto mais vendido e anote o preço, o ICMS-ST e o IPI.
- Minutos 5 a 10: divida o frete do pedido pelas unidades e some a embalagem.
- Minutos 10 a 15: compare esse custo real com o custo que você usa hoje e calcule a diferença em percentual.
- Pronto quando: o custo real está anotado ao lado do antigo, com a diferença.
Essa diferença é margem que sai sem você ver. Depois, complete as linhas F a N para cada canal. O mesmo raciocínio para quem vende horas está no guia de precificação de serviços.
O preço começa na nota, mas o custo não termina nela.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- O método de markup do Sebrae (o custo dividido por 1 menos as despesas e o lucro sobre o preço), a alíquota efetiva e a segregação da receita com ICMS-ST da LC 123/2006, a Lei 13.455/2017 para o preço diferente por forma de pagamento e as páginas oficiais de tarifa e envio do Mercado Livre. O custo real da unidade, o preço por canal e o piso de margem zero são critério da Consylion. As 10 fontes estão listadas no fim do artigo.
- Quando se aplica
- Comércio que revende produtos, ou pequeno fabricante que tem a ficha técnica do que produz, com 1 a 9 pessoas.
- MEI ou empresa do Simples Nacional que vende em mais de um canal: loja, Instagram, WhatsApp, marketplace ou delivery.
- Limites
- As contas usam as regras de 2026. A partir de 1º de janeiro de 2027, CBS e IBS entram no Simples Nacional e a conta do imposto precisa ser refeita.
- ICMS-ST, partilha do DAS e segregação da receita variam por estado e por produto: confirme com o contador antes de mudar o preço.
- Lucro presumido e lucro real aproveitam créditos de impostos na compra e pedem outra conta, feita com o contador.
- O preço calculado é o piso com a margem que você escolheu; ele não garante venda. Concorrência e valor percebido decidem até onde subir.
- A loja de Belém é fictícia, com números redondos; a taxa de cartão de 3% e a comissão de 16% são premissas do exemplo, não referência de mercado.
- Na prática
- A última nota de compra do produto, o extrato do DAS, o contrato da maquininha e as tarifas do canal; papel, planilha ou a calculadora de precificação. Cerca de 20 minutos por produto na primeira vez.
- Como medir o resultado
- Em até 30 dias: o custo real e o preço de cada canal calculados para os 10 produtos que mais vendem, comparados com o custo que você usava.
- No fechamento de cada mês: a sobra por canal. Canal abaixo do piso é reprecificado antes de você investir para vender mais nele.
- Quando revisar
- O fornecedor mudar o preço da nota, o frete ou o ICMS-ST destacado.
- A receita dos últimos 12 meses mudar de faixa no Simples Nacional.
- O canal mudar a comissão, a tarifa fixa ou a regra de envio.
- Começar a valer a regra de CBS e IBS no Simples (1º de janeiro de 2027) ou mudar a regra do ICMS-ST no seu estado.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Precificação de serviços: quanto cobrar, passo a passo
Precificação de serviços: calcule o custo da sua hora, some impostos, taxas e margem e descubra quanto cobrar, com exemplo completo em R$.
Ler o próximo →Perguntas frequentes
- Como precificar sendo MEI?
- O MEI não põe imposto em percentual no preço: paga um valor fixo por mês. Em 2026, para comércio, são R$ 81,05 de INSS e R$ 1,00 de ICMS, segundo a Receita Federal, ou R$ 82,05. Some esse valor às despesas fixas do mês e siga a mesma conta. O resto não muda: custo real, taxa do canal, fixas e margem.
- Frete grátis entra no preço do produto?
- Entra, porque alguém paga. Se você oferece frete grátis, o frete vira custo seu em reais em cada pedido, como o envio do marketplace no exemplo. Some o valor médio por pedido ao custo da unidade antes de dividir. Se o pedido costuma ter várias unidades, divida o frete pelas unidades. Frete grátis sem essa conta sai da sua margem.
- De quanto em quanto tempo devo rever os preços?
- Eu reveria sempre que uma das entradas mudar: nota nova do fornecedor, troca de faixa no Simples, taxa nova do canal. Além disso, faria uma revisão completa a cada trimestre nos produtos que mais vendem. Em 2027, refaça tudo com a regra nova do Simples, quando CBS e IBS entrarem na guia.
- Como dar desconto sem perder a margem?
- Desconto sai da margem, não do custo. No exemplo da loja, o protetor de R$ 78,90 tem piso de R$ 67,16: um desconto acima de R$ 11,74 faz a venda dar prejuízo, e qualquer desconto menor já come parte dos 10% de margem. Antes de oferecer, teste o preço com desconto na [calculadora de desconto](/calculadoras/calculadora-de-desconto).
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroCMV: o que é e como calcular o custo da mercadoria vendidaCMV (custo da mercadoria vendida): o que é, a fórmula, o que entra na compra, exemplo de loja em R$, planilha para copiar e a perda que a conta esconde.
- FinanceiroROI: como calcular o retorno de um investimento na empresaROI: o que é, a fórmula e como calcular o retorno de um anúncio, uma máquina ou uma contratação, com exemplo em R$ e modelo para copiar sem cadastro.
- FinanceiroEBITDA: o que é, como calcular e quando serve, com exemploEBITDA (LAJIDA): o que é, a fórmula da CVM, exemplo de loja em R$ partindo da DRE, a diferença para EBIT e por que o EBITDA não é o caixa.
Fontes citadas
- 01 Lei Complementar nº 123/2006, art. 13, art. 18 (§§ 1º-A, 1º-B, 4º-A e 12), art. 23 e Anexo I (Câmara dos Deputados, norma atualizada)
- 02 Lei Complementar nº 123/2006, texto atualizado (Senado Federal)
- 03 Receita Federal, CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo (11/08/2026)
- 04 Receita Federal, valores do DAS-MEI em 2026 (02/01/2026)
- 05 Lei nº 13.455/2017, publicação original (Câmara dos Deputados)
- 06 Lei nº 13.455/2017, dados da norma: não consta revogação expressa (Câmara dos Deputados, consultada em 13/11/2026)
- 07 Sebrae, Como realizar corretamente a precificação do produto? (Sebrae Bibliotecas, PDF)
- 08 Sebrae RS, Formação de preços para MEI, palestra de Romulo Tevah na Semana do MEI 2026 (PDF)
- 09 Mercado Livre, ajuda: quanto custa vender um produto (consultada em 13/11/2026)
- 10 Mercado Livre, ajuda: custos dos envios para reputação verde ou MercadoLíder (consultada em 13/11/2026)