Empréstimo para empresa: quando vale a pena pegar
"O banco liberou o crédito. Então está tudo certo?" É o que muito dono pensa quando a proposta de empréstimo para empresa chega. A aprovação diz se o banco topa emprestar. Não diz se o dinheiro vai render mais do que custa nem se a parcela cabe no mês fraco. Este guia faz as duas contas, com uma loja fictícia, e termina numa tabela para a sua proposta.
Empréstimo para empresa: vale a pena? A resposta curta
Vale a pena quando o dinheiro emprestado gera mais resultado do que o crédito custa, e quando a parcela cabe no pior mês do caixa. Eu uso duas contas, critério meu e não norma:
- O retorno tem de ser maior que o custo total. A margem extra que o dinheiro gera no prazo precisa superar o que você paga a mais do que recebeu. Eu pediria que, no cenário ruim, com só 60% do esperado, a conta ao menos empate.
- A parcela dividida pelo resultado do pior mês dos últimos 12 não passa de 30%. Acima disso, eu renegociaria o prazo ou o valor antes de assinar.
O instinto diz que o problema é conseguir o crédito. O problema, quase sempre, é pegar crédito sem saber o que ele precisa render. Crédito é uma alavanca: com margem e controle, levanta o negócio. Sem eles, vira peso nas costas. Para achar o seu pior mês, comece pela gestão financeira e pelo fluxo de caixa.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Qual crédito serve para qual necessidade
Empréstimo, capital de giro, financiamento e antecipação de recebíveis são coisas diferentes, e misturar os nomes é como se escolhe o crédito errado. O quadro abaixo é a minha leitura para organizar a conversa, não um catálogo de produtos: cada instituição define as próprias condições.
| Crédito | Serve para | O risco | Quando evitar |
|---|---|---|---|
| Capital de giro | Estoque, caixa curto, sazonalidade | Parcela fixa em mês de venda fraca | Para cobrir prejuízo que se repete |
| Antecipação de recebíveis | Receber hoje uma venda que cai depois | O desconto sai da venda futura, e o caixa do mês seguinte fica menor | Como hábito, em vez de acertar o prazo de pagamento |
| Financiamento de equipamento | Máquina ou veículo que gera receita | O bem fica como garantia, e a máquina pode render menos que a parcela | Se o equipamento não tem receita clara |
| Microcrédito | Valores pequenos, para quem começa | Prazo e valor dependem da instituição | Quando o valor não cobre a necessidade |
| Crédito com garantia de imóvel | Valor e prazo conforme a instituição | O imóvel responde pela dívida | Para despesa de rotina |
| Crédito do governo (Pronampe) | Investimento e capital de giro de ME e EPP | A garantia do fundo protege o banco, não você | Para pagar lucro aos sócios, que a lei veda |
| Cartão e cheque especial da empresa | Falta de caixa por poucos dias | Juros e encargos pesam rápido; confira o CET antes de usar | Como fonte de capital de giro |
Uma regra que eu aplico: dinheiro de longo prazo não cobre gasto de rotina. Conta de luz num crédito de 24 meses é luz de hoje paga por dois anos.
Pronampe e Procred 360, em uma seção curta
O Pronampe é o crédito do governo para microempresas e empresas de pequeno porte. A Lei 13.999 fixa juros de, no máximo, Selic mais 6% ao ano, prazo total de até 72 meses, carência de até 12 meses e empréstimo de até 30% da receita bruta anual do ano anterior. Este guia não cita a taxa efetiva do programa, que sai de ato do ministério; confirme no banco. O passo a passo e a conta estão no guia do Pronampe.
O Procred 360 é um programa de crédito e financiamento de dívidas de microempresas, em especial MEI. Se o seu caso é dívida, comece pelo Desenrola empresas.
Quem consegue: MEI, empresa nova e os demais portes
Quem pode pedir crédito e o que a instituição analisa dependem dela. Em vez de prometer aprovação, digo o que levaria preparado: CNPJ ativo, extratos bancários, o faturamento dos últimos meses, o fluxo de caixa e os documentos dos sócios. É uma lista da Consylion, não uma exigência legal.
Pela Lei Complementar 123:
- ME: receita bruta anual de até R$ 360.000;
- EPP: de R$ 360.000 até R$ 4,8 milhões;
- MEI: até R$ 81.000 por ano hoje, optante pelo Simples Nacional.
Sobre o MEI, a Lei Complementar 238, de 21/10/2026, prevê aumento do limite em etapas e condicionado à lei orçamentária; confirme as datas com o contador antes de contar com ele. O MEI é modalidade de microempresa (art. 18-E, § 3º); confirme com o banco como ele entra em cada linha.
E a empresa nova? Para o Pronampe, a lei tem uma regra específica: com menos de um ano de funcionamento, o limite é de até 50% do capital social ou de até 30% de 12 vezes a média da receita bruta mensal desde o início, o que for mais vantajoso. Para os outros créditos, o histórico pesa e a regra é da instituição.
Como conseguir um empréstimo para a empresa, passo a passo
Passo a passo
- Defina a necessidade em R$. Escreva para que serve o dinheiro e quanto você precisa, não o quanto o banco oferece. Pronto quando você tem o valor e o que ele vai render. Armadilha: pegar o limite máximo.
- Separe os documentos. CNPJ ativo, extratos, faturamento, fluxo de caixa e documentos dos sócios. Pronto quando tudo está em uma pasta. Armadilha: pedir sem o fluxo de caixa.
- Peça propostas por escrito em pelo menos três instituições. Com valor liberado, parcela, prazo, taxa, tarifas, seguro, IOF e garantias. Pronto quando você tem três papéis lado a lado. Armadilha: decidir pela primeira que aprovou.
- Compare pelo CET, não pela parcela. Exija o demonstrativo do cálculo. Pronto quando você sabe o total pago e o valor líquido liberado de cada uma. Armadilha: comparar parcelas com prazos diferentes.
- Faça as duas contas e só então assine. Retorno maior que o custo e parcela dentro do pior mês. Pronto quando as duas fecham, inclusive no cenário ruim. Armadilha: assinar com pressa de "urgente".
O CET, o custo efetivo total, é a taxa que reúne os encargos e as despesas da operação. Pela Resolução CMN 4.881/2020, o cálculo considera amortizações, juros, tarifas, tributos, seguros e outras despesas, e a instituição deve informar o CET e apresentar o demonstrativo antes da contratação. O CET sai em taxa anual, com duas casas decimais.
A obrigação vale para operações com pessoas naturais, inclusive empresários individuais, e com microempresas e empresas de pequeno porte; por isso este guia fala ao MEI, à ME e à EPP.
Exemplo: a conta de duas propostas para uma loja de roupas
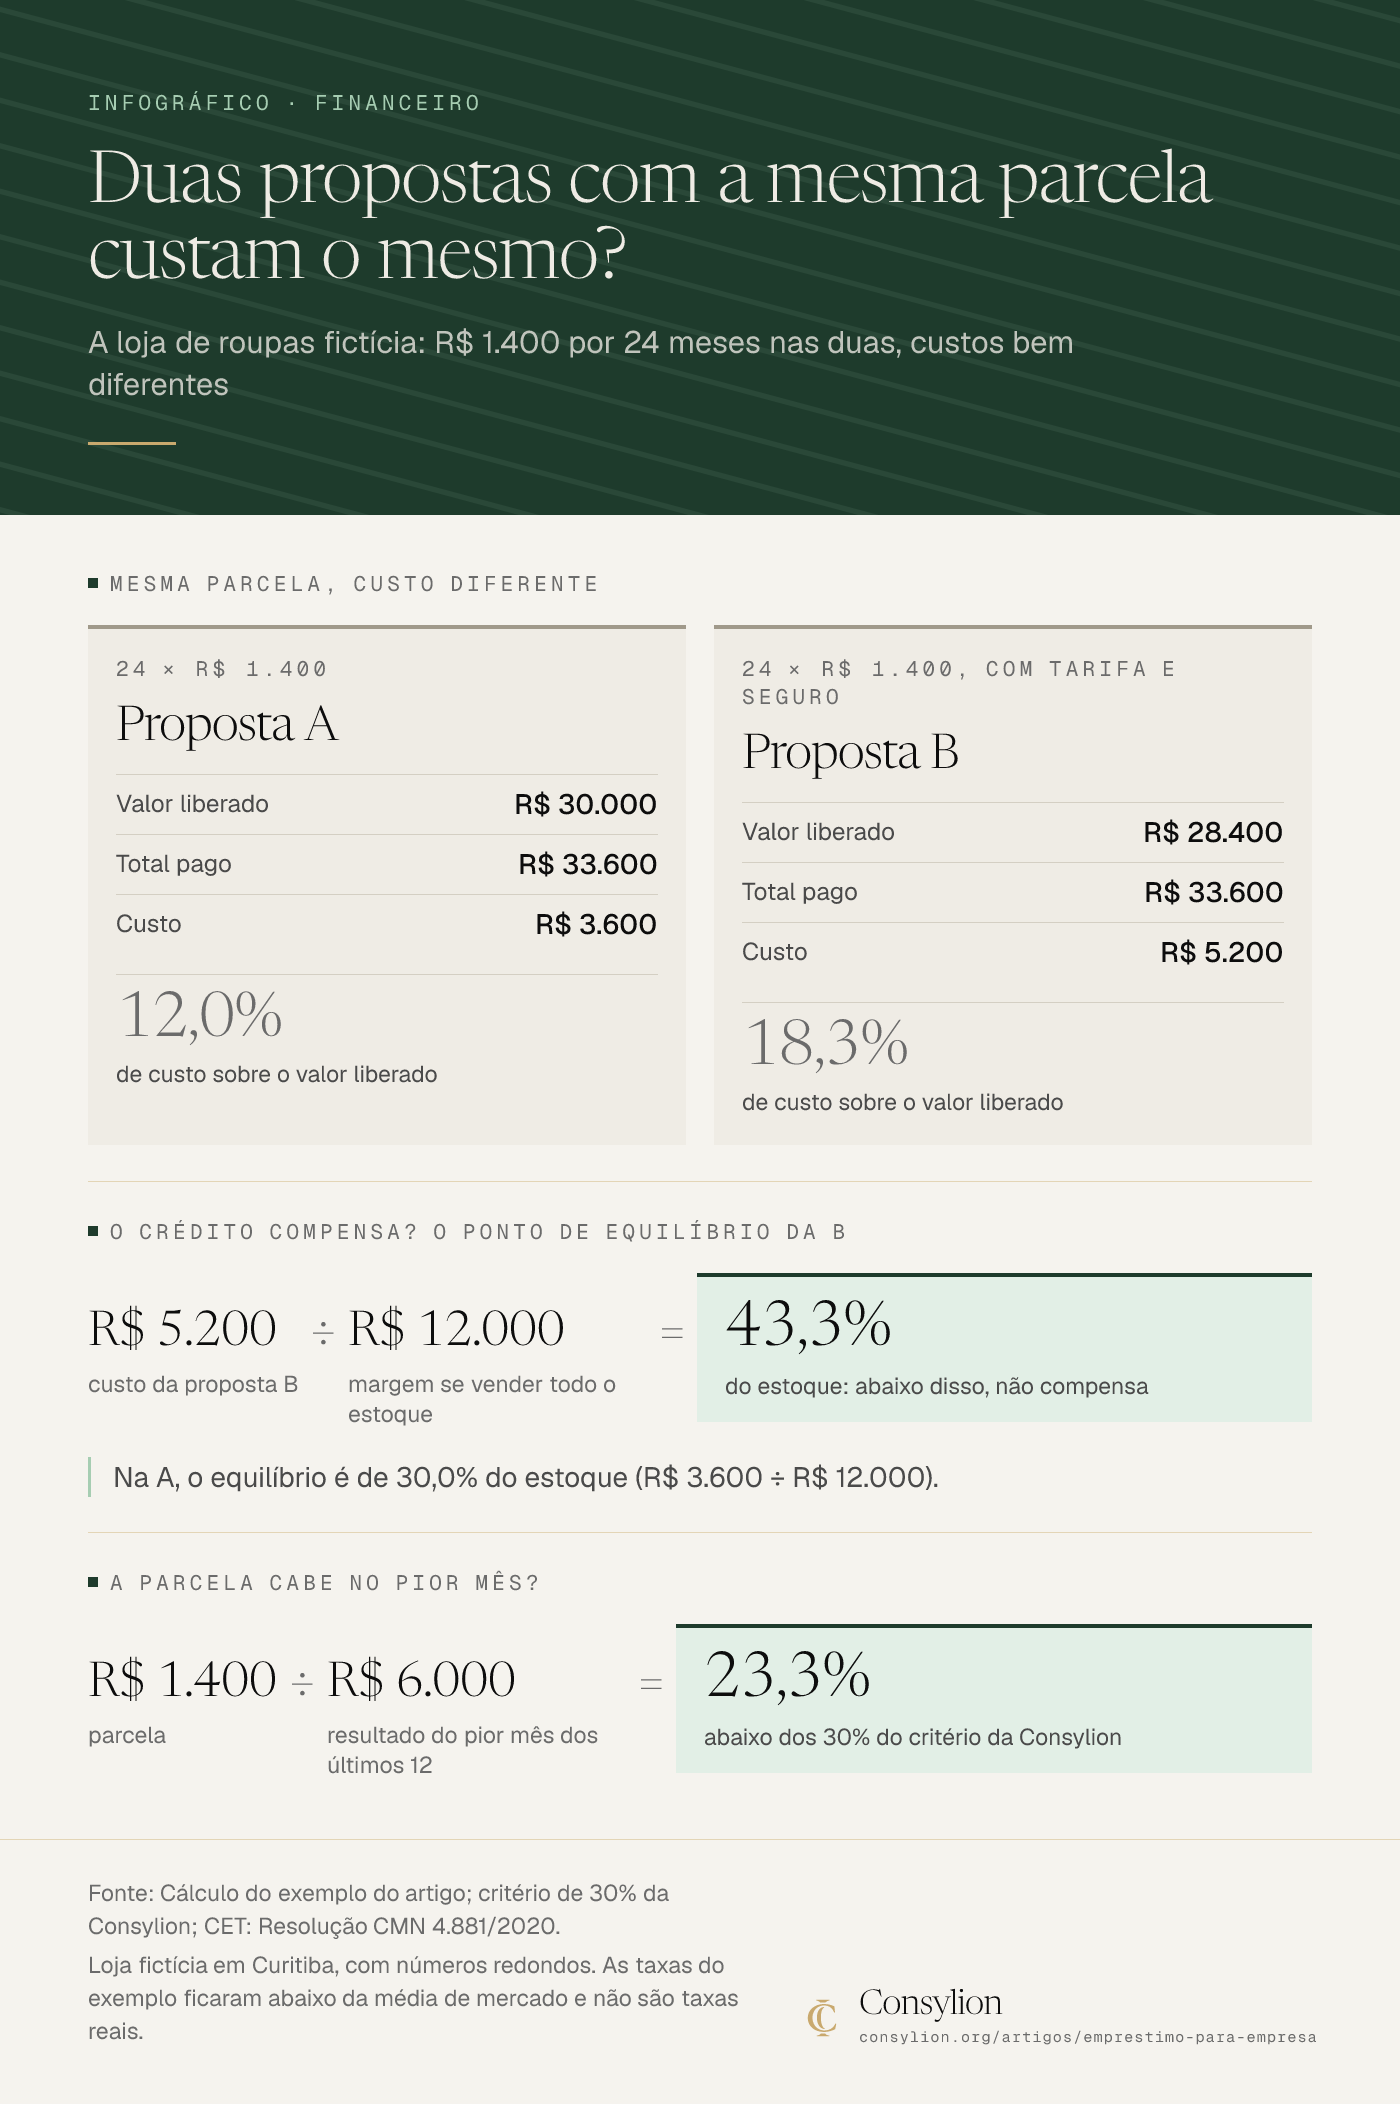
Imagine uma loja de roupas fictícia em Curitiba, com números redondos. Ela quer R$ 30.000 para comprar o estoque da coleção de inverno e recebeu duas propostas. Nas duas, a parcela é de R$ 1.400 por 24 meses. Na proposta B, a tarifa de R$ 900 e o seguro de R$ 700 foram financiados, e a loja recebe R$ 28.400.
Exemplo com números
Loja de roupas fictícia, Curitiba · R$ 30.000 de necessidade · parcela de R$ 1.400 em 24 meses
| Proposta A | Proposta B | |
|---|---|---|
| Valor liberado | R$ 30.000 | R$ 28.400 (30.000 − 900 − 700) |
| Total pago (24 × R$ 1.400) | R$ 33.600 | R$ 33.600 |
| Custo (total pago − valor liberado) | R$ 3.600 | R$ 5.200 |
| Custo ÷ valor liberado | 12,0% | 18,3% |
| Taxa implícita ao mês | cerca de 0,93% | cerca de 1,39% |
| Taxa implícita ao ano | cerca de 11,71% | cerca de 18,03% |
Números de exemplo fictício. Troque pelos seus.
A parcela e o total pago são iguais, mas a B custa R$ 1.600 a mais, a tarifa e o seguro.
A taxa implícita é a que faz as 24 parcelas de R$ 1.400 valerem o que a loja recebeu; a anual vem de (1 + taxa mensal)^12 − 1. O CET oficial usa datas reais em base de 365 dias e pode diferir em centésimos, por isso escrevo "cerca de".
As taxas deste exemplo são ilustrativas e ficaram abaixo da média de mercado. Segundo o Banco Central, a taxa média de capital de giro de pessoa jurídica em setembro/2026 foi de 1,83% ao mês e 24,30% ao ano. É uma média de mercado ponderada pelo valor das novas operações com recursos livres, que não inclui Pronampe nem BNDES, e não a taxa que você vai pagar.
Parte 2: o dinheiro rende mais do que custa?
Suponha que a venda do estoque deixe R$ 12.000 de margem, 40% do que a loja pagou por ele. Nos meses em que a venda atrasa, só 60% do estoque sai e a margem cai para R$ 7.200 (0,6 × 12.000). A margem é antes de aluguel e salários, que a loja paga de qualquer jeito.
| Cenário | Margem | Ganho com A (custo R$ 3.600) | Ganho com B (custo R$ 5.200) |
|---|---|---|---|
| Vende 100% do estoque | R$ 12.000 | R$ 8.400 | R$ 6.800 |
| Vende 60% do estoque | R$ 7.200 | R$ 3.600 | R$ 2.000 |
| Ponto de equilíbrio | 30,0% do estoque (3.600 ÷ 12.000) | 43,3% do estoque (5.200 ÷ 12.000) |
O crédito deixa de compensar quando a venda fica abaixo do equilíbrio, e a B o puxa de 30,0% para 43,3% do estoque.
Refaça a conta de A a 1,83% ao mês, perto da média. A parcela de 24 meses para R$ 30.000 fica em cerca de R$ 1.556, o total em cerca de R$ 37.338 e o custo em cerca de R$ 7.338. No cenário de 100% do estoque, o ganho cai de R$ 8.400 para cerca de R$ 4.660. No cenário de 60%, a margem de R$ 7.200 não cobre o custo e a loja perde cerca de R$ 140. O equilíbrio sobe para 61,2% do estoque.
A mesma loja, com uma taxa mais realista, passa de folga para limite.
A conta é simples: compara a margem de um giro do estoque com o custo dos 24 meses. Se o estoque gira em 4 meses e a parcela dura 24, pergunte se precisa de tantos meses: prazo menor reduz o custo e aumenta a parcela.
Parte 3: a parcela no pior mês
Suponha que o pior mês dos últimos 12 tenha deixado R$ 6.000 de resultado. A parcela de R$ 1.400 pesa 1.400 ÷ 6.000 = 23,3%, abaixo dos 30% do meu critério. Com a parcela de R$ 1.556 da taxa de 1,83%, seriam 25,9%. Uma parcela de R$ 1.400 passa de 30% se o pior mês for menor que R$ 4.667 (1.400 ÷ 0,30), e aí eu renegociaria o prazo antes de contratar. Os 30% são regra de bolso minha, não norma.
Infográfico
Ler o infográfico em texto
A loja de roupas fictícia: R$ 1.400 por 24 meses nas duas, custos bem diferentes
Mesma parcela, custo diferente
Proposta A (24 × R$ 1.400)
- Valor liberado: R$ 30.000
- Total pago: R$ 33.600
- Custo: R$ 3.600
- 12,0%: de custo sobre o valor liberado
Proposta B (24 × R$ 1.400, com tarifa e seguro)
- Valor liberado: R$ 28.400
- Total pago: R$ 33.600
- Custo: R$ 5.200
- 18,3%: de custo sobre o valor liberado
O crédito compensa? O ponto de equilíbrio da B
R$ 5.200 ÷ R$ 12.000 = 43,3%
- R$ 5.200: custo da proposta B
- ÷ R$ 12.000: margem se vender todo o estoque
- = 43,3%: do estoque: abaixo disso, não compensa
Na A, o equilíbrio é de 30,0% do estoque (R$ 3.600 ÷ R$ 12.000).
A parcela cabe no pior mês?
R$ 1.400 ÷ R$ 6.000 = 23,3%
- R$ 1.400: parcela
- ÷ R$ 6.000: resultado do pior mês dos últimos 12
- = 23,3%: abaixo dos 30% do critério da Consylion
Fonte: Cálculo do exemplo do artigo; critério de 30% da Consylion; CET: Resolução CMN 4.881/2020. Loja fictícia em Curitiba, com números redondos. As taxas do exemplo ficaram abaixo da média de mercado e não são taxas reais.
O que ficou de fora: imposto sobre a venda, juros do dinheiro parado em estoque e o custo do seu tempo. A calculadora de juros descobre a taxa de um parcelamento para você conferir a sua proposta.
O erro mais comum: pegar crédito para cobrir o buraco do caixa
O erro mais comum no raciocínio do dono é tratar crédito como solução para um caixa que não fecha. Crédito amplifica o que o negócio já é: se há margem e controle, acelera; se não há, aumenta o buraco, e agora com juros. Eu paro quando aparece qualquer um destes sinais:
- O dinheiro vai cobrir prejuízo de rotina, e não crescer.
- A empresa já tem outra dívida que não consegue pagar. Aí o caminho é renegociar, e o Desenrola empresas explica o que está aberto.
- Você precisa dar o CPF ou bens pessoais em garantia sem entender o risco. Se não sabe até onde o aval alcança, leve o contrato a um contador ou advogado antes.
Misturar o CPF e o CNPJ também cobra caro. Um empréstimo pessoal usado na empresa deixa o contrato no seu nome e embaralha o seu fluxo de caixa. E ler a parcela, e não o total, esconde o custo: R$ 1.400 parece pouco até você somar R$ 33.600. Para saber em qual porte você está, MEI ou ME ajuda.
Exercício de 15 minutos: compare a sua proposta
Mão na massa · 30 minutos
Compare a proposta que você tem em mãos
- Minutos 0 a 5: pegue a proposta e preencha as linhas 1 a 4 da tabela: valor liberado, parcela, prazo e o que entrou financiado (tarifa, seguro, IOF).
- Minutos 5 a 10: calcule o total pago (parcela × prazo) e o custo (total pago − valor liberado). Preencha as linhas 5 e 6.
- Minutos 10 a 15: divida a parcela pelo resultado do seu pior mês e estime o retorno do dinheiro nos cenários de 100% e 60%. Preencha a linha 7.
- Pronto quando: as sete linhas estão preenchidas e você sabe se o retorno cobre o custo no cenário ruim.
| # | Linha | Sua proposta |
|---|---|---|
| 1 | Valor liberado (líquido) | |
| 2 | Parcela e prazo | |
| 3 | Tarifa, seguro e IOF | |
| 4 | O que vira garantia (aval, imóvel, o bem) | |
| 5 | Total pago e custo (total − liberado) | |
| 6 | Custo ÷ valor liberado e CET informado | |
| 7 | Parcela ÷ pior mês e retorno em 100% e 60% |
Hoje, pegue a proposta que você tem em mãos e some tudo o que vai pagar até o fim. Se o total você não consegue dizer em um minuto, ainda não é hora de assinar.
Crédito bom é o que o negócio paga com o próprio resultado, não com o sono do dono.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- Resolução CMN 4.881/2020 (Custo Efetivo Total), Lei 13.999/2020 (Pronampe) e Lei Complementar 123/2006, nos textos oficiais, a taxa média de capital de giro do Banco Central e um exemplo fictício com premissas ditas e contas refeitas. As 5 fontes estão listadas no fim do artigo.
- Quando se aplica
- Dono de MEI, ME ou EPP que recebeu ou vai pedir uma proposta de crédito para capital de giro, estoque ou equipamento.
- Quem tem o fluxo de caixa registrado e sabe o resultado do pior mês dos últimos 12.
- Limites
- O exemplo é fictício, de números redondos, e as taxas dele não são taxas de mercado. O CET real vem da instituição, por escrito, antes da assinatura.
- Este guia não indica banco nem linha de crédito e não decide por você contratar. Taxas, tarifas e regras mudam: confirme com a instituição e nos sites oficiais no dia.
- Dívida em atraso, aval com bens pessoais ou garantia de imóvel pedem contador ou advogado antes de assinar.
- Não é aconselhamento financeiro nem jurídico individual.
- Na prática
- Uma proposta em mãos, uma calculadora e o resultado do pior mês dos últimos 12.
- Como medir o resultado
- Custo total (soma das parcelas menos o valor liberado) dividido pelo valor liberado.
- Parcela dividida pelo resultado do pior mês dos últimos 12 (meu critério: até 30%).
- Retorno esperado do dinheiro no prazo contra o custo total, no cenário em que só 60% do esperado acontece.
- Quando revisar
- A norma do CET ou a Selic mudar e alterar as taxas e a obrigação de informar.
- Mudar o Pronampe, o Procred 360 ou o limite do MEI (a Lei Complementar 238 já prevê aumento).
- A taxa média de capital de giro do Banco Central se afastar muito dos 24,30% ao ano de setembro/2026.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Fluxo de caixa: o que é e como fazer na pequena empresa
Fluxo de caixa na pequena empresa: o que é, como fazer passo a passo, um exemplo completo em R$, a projeção de 3 meses e modelo para copiar sem cadastro.
Ler o próximo →Perguntas frequentes
- Empresa negativada consegue empréstimo?
- Depende da instituição e do tipo de crédito, e este guia não traz um dado oficial que prometa aprovação ou recusa. O que eu faria: pedir a resposta por escrito, perguntar o motivo da negativa e ver se a dívida atrasada pode ser renegociada antes. O guia do Desenrola empresas mostra por onde começar.
- Posso usar empréstimo pessoal, no meu CPF, para a empresa?
- Pode, mas eu evito. O contrato fica no seu nome, o risco é seu e o dinheiro da empresa se mistura com o pessoal, o que atrapalha o fluxo de caixa. Esse é um critério meu, não uma norma. Se não há saída, anote o valor como aporte e pague a parcela com o resultado da empresa, em registro separado.
- Qual a diferença entre empréstimo e financiamento?
- No uso que faço dos termos, o empréstimo entrega dinheiro para qualquer uso da empresa, como o capital de giro. O financiamento entrega o dinheiro para um fim definido, como uma máquina, e costuma ter o próprio bem como garantia. Cada instituição define as condições, então compare sempre pelo CET e peça o contrato por escrito.
- Onde este guia termina e o contador ou o gerente começa?
- Este guia explica o critério, faz a conta e organiza a comparação. O contador confere seu enquadramento, o impacto no imposto e o fluxo de caixa. O gerente ou o corretor do crédito confirma a taxa, o CET e as garantias do dia. Leve a tabela preenchida: ela encurta a conversa.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroPronampe 2026: como funciona e como comparar as propostasPronampe 2026 conferido em 31/10/2026: o que vale depois da MP 1.355, o limite de 30% da receita, a conta de R$ 100 mil e cinco perguntas para comparar.
- FinanceiroDesenrola empresas: o que está aberto e como renegociarDesenrola empresas em 30/10/2026: o que a PGFN e a Fazenda dizem, a conta do desconto do MEI e cinco perguntas para comparar a proposta antes de aceitar.
- FinanceiroDRE: demonstração do resultado do exercício, com exemploDRE (Demonstração do Resultado do Exercício): o que é, como montar passo a passo, exemplo de loja em R$, modelo de DRE gerencial e a ponte até o caixa.
Fontes citadas
- 01 Resolução CMN nº 4.881/2020 (Custo Efetivo Total): arts. 1º a 4º, 7º e 8º, em vigor desde 1º/2/2021
- 02 Banco Central do Brasil, SGS 25444: taxa média mensal de juros de capital de giro, pessoa jurídica (setembro/2026: 1,83% ao mês)
- 03 Banco Central do Brasil, SGS 20725: taxa média anual de juros de capital de giro, pessoa jurídica (setembro/2026: 24,30% ao ano)
- 04 Lei nº 13.999/2020 (Pronampe), texto atualizado: arts. 2º e 3º
- 05 Lei Complementar nº 123/2006, texto atualizado: art. 3º (ME e EPP) e art. 18-E, § 3º (MEI é modalidade de microempresa)