Lucro presumido: quando compensa sair do Simples
"Meu imposto está alto. Vou para o lucro presumido, que paga menos." É o que muito dono de empresa pequena ouve de um colega e repete. A resposta honesta é que depende, e dá para saber de quê com uma conta de dez minutos.
Lucro presumido é o regime em que a lei presume o lucro da empresa como uma fatia da receita, e o IRPJ e a CSLL incidem sobre essa fatia, não sobre o lucro que você realmente teve. A pergunta certa não é qual regime é melhor. É quanto da sua receita é folha de pagamento e quanto é lucro de verdade.
É um assunto da gestão financeira da pequena empresa, e aqui ele vem com os dois regimes lado a lado, numa agência fictícia.
Lucro presumido: o que é e como funciona
No lucro presumido, a Receita não olha as suas despesas. Ela aplica um percentual sobre a receita bruta, conforme a atividade, e esse resultado é a base de cálculo do IRPJ e da CSLL. A Lei 9.430/1996 manda apurar o imposto de renda por trimestres, encerrados em 31 de março, 30 de junho, 30 de setembro e 31 de dezembro.
O imposto do trimestre é pago até o último dia útil do mês seguinte, em quota única ou, por opção, em até três quotas mensais de no mínimo R$ 1.000.
Dois detalhes mudam a leitura. Despesa não reduz a base: se a sua margem real é de 10%, a base presumida de um serviço continua sendo 32% da receita. E a receita financeira entra inteira: rendimento de aplicação e ganho de capital somam-se à base sem presunção (Lei 9.430, art. 25).
Além do IRPJ e da CSLL, a empresa paga o imposto municipal sobre serviços (ISS) e PIS e Cofins no regime cumulativo, pelo art. 8º, II, da Lei 10.637/2002 e pelo art. 10, II, da Lei 10.833/2003.
A receita pode ser contada por competência (quando a venda acontece) ou por caixa (quando o dinheiro entra). A Receita Federal confirma que o lucro presumido admite os dois, nas Perguntas e Respostas da Pessoa Jurídica 2025.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Quem pode optar: o limite que decide é o do Simples
Pode optar pelo lucro presumido a empresa que teve receita total de até R$ 78 milhões no ano anterior, ou R$ 6,5 milhões multiplicados pelos meses de atividade, se teve menos de 12 meses (Lei 9.718/1998, art. 13). A opção vale o ano-calendário inteiro e se manifesta com o pagamento da primeira quota do imposto do primeiro trimestre (Lei 9.430, art. 26).
Para quem tem de 1 a 9 pessoas, o que decide não é esse limite de R$ 78 milhões, mas o teto do Simples Nacional: microempresa até R$ 360 mil por ano e empresa de pequeno porte até R$ 4,8 milhões (LC 123/2006, art. 3º). Se a sua receita cabe nesse teto, as duas portas estão abertas e a escolha é de conta.
Alguns negócios são obrigados ao lucro real, entre eles bancos, quem tem lucros do exterior e empresas de factoring (Lei 9.718, art. 14). A "receita total" do limite inclui também rendimentos de aplicações financeiras e ganhos de capital, segundo a Receita (cap. XIII, pergunta 003).
Quanto o lucro presumido cobra: presunção, alíquotas e o resto
O percentual de presunção muda conforme a atividade, e muda diferente para o IRPJ e para a CSLL. Esse é o ponto que mais texto na internet erra: comércio e indústria têm 8% de presunção para o IRPJ, mas 12% para a CSLL. Serviços em geral têm 32% nos dois (Lei 9.249/1995, arts. 15 e 20).
| Atividade | Presunção do IRPJ | Presunção da CSLL |
|---|---|---|
| Comércio e indústria (venda de mercadorias) | 8% | 12% |
| Revenda de combustíveis, álcool carburante e gás natural | 1,6% | 12% |
| Transporte, exceto o de carga | 16% | 12% |
| Serviços em geral | 32% | 32% |
| Intermediação de negócios | 32% | 32% |
| Administração e locação de bens | 32% | 32% |
A lei traz exceções por atividade (serviços hospitalares, por exemplo, têm regra própria), então confirme a sua com o contador. Com mais de uma atividade, aplica-se o percentual de cada uma (art. 15, § 2º).
As alíquotas:
- IRPJ: 15%, mais um adicional de 10% sobre a parcela da base que passar de R$ 20.000 vezes o número de meses do período, ou seja, R$ 60.000 por trimestre (Lei 9.249, art. 3º). Em serviço, a base passa de R$ 60.000 quando a receita do trimestre passa de R$ 187.500 (60.000 ÷ 0,32).
- CSLL: 9% (Lei 7.689/1988, art. 3º, III).
- PIS: 0,65% sobre o faturamento (Lei 9.715/1998, art. 8º).
- Cofins: 3% sobre o faturamento (Lei 9.718, art. 8º).
- INSS patronal: 20% sobre a folha dos empregados, mais o RAT de 1% a 3% conforme o risco da atividade, pagos por fora (Lei 8.212/1991, art. 22). No Simples, essa contribuição já está dentro do DAS, exceto nas atividades do Anexo IV (LC 123, art. 13, VI).
Por exemplo, com R$ 300.000 de receita de serviço no trimestre, a base é R$ 96.000, o IRPJ é R$ 14.400 e o adicional é 10% de R$ 36.000, ou R$ 3.600.
O que muda em 2026 no lucro presumido
A Lei Complementar 224/2025 soma 10% aos percentuais de presunção: o acréscimo vale a partir de 2026, no 1º trimestre para o IRPJ e no 2º para a CSLL, segundo a Receita (Perguntas e Respostas V5, 30/7/2026).
Ele incide só sobre a parte da receita bruta que passa de R$ 5 milhões no ano (art. 4º, § 5º). No IRPJ, o limite proporcional é de R$ 1,25 milhão por trimestre. Na CSLL de 2026, o acréscimo só começa no 2º trimestre, e o limite é anual, de R$ 3,75 milhões (perguntas 12 e 13). O 32% de serviços vira 35,2% e o 8% de comércio vira 8,8% só sobre o excedente.
Não confunda esse acréscimo com o adicional de 10% do IRPJ. O adicional começa em R$ 60.000 de base por trimestre; o acréscimo da LC 224 começa em R$ 5 milhões de receita por ano.
O teto do Simples, R$ 4,8 milhões, fica abaixo dos R$ 5 milhões: para quem pode estar no Simples, essa mudança não entra na conta.
Lucro presumido ou Simples Nacional: a conta em R$ lado a lado
Imagine uma agência de design em Belo Horizonte, com 3 pessoas e receita de R$ 30.000 por mês, ou R$ 90.000 por trimestre. A receita dos 12 meses anteriores é de R$ 360.000, na segunda faixa do Simples.
Design é atividade de serviço que o Simples enquadra no Anexo V, mas que passa para o Anexo III quando a razão entre a folha de salários e a receita dos 12 meses é de 28% ou mais (LC 123, art. 18, §§ 5º-I, VI, e 5º-J). Muita gente chama isso de "Fator R"; a lei só descreve a razão folha ÷ receita e o corte de 28%.
Comparo duas versões da mesma agência: folha de 10% da receita (R$ 3.000 por mês) e folha de 40% (R$ 12.000 por mês). Tudo é fictício e redondo, e só a folha muda.
No Simples, que cobra tudo numa guia única, o DAS, a alíquota efetiva é (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12, em que RBT12 é a receita dos 12 meses anteriores. Na faixa de R$ 180.000,01 a R$ 360.000,00:
- Anexo V (folha de 10%): (360.000 × 18% − 4.500) ÷ 360.000 = 16,75%. DAS: 30.000 × 16,75% = R$ 5.025 por mês, ou R$ 15.075 no trimestre.
- Anexo III (folha de 40%): (360.000 × 11,2% − 9.360) ÷ 360.000 = 8,6%. DAS: 30.000 × 8,6% = R$ 2.580 por mês, ou R$ 7.740 no trimestre.
No lucro presumido, a conta federal do trimestre é a mesma nas duas versões, porque depende só da receita: base de 32% × R$ 90.000 = R$ 28.800. O adicional é zero, porque a base não passa de R$ 60.000. O INSS patronal entra por fora, e a conta usa só os 20% da folha, sem RAT, terceiros e ISS.
Exemplo com números
Agência de design fictícia · R$ 90.000 de receita no trimestre, Simples contra lucro presumido
| Item | Conta | Folha de 10% | Folha de 40% |
|---|---|---|---|
| Simples: DAS do trimestre | 3 × R$ 5.025 e 3 × R$ 2.580 | R$ 15.075 | R$ 7.740 |
| IRPJ (presumido) | R$ 28.800 × 15% | R$ 4.320 | R$ 4.320 |
| CSLL (presumido) | R$ 28.800 × 9% | R$ 2.592 | R$ 2.592 |
| PIS (presumido) | R$ 90.000 × 0,65% | R$ 585 | R$ 585 |
| Cofins (presumido) | R$ 90.000 × 3% | R$ 2.700 | R$ 2.700 |
| Federais do presumido | soma | R$ 10.197 | R$ 10.197 |
| INSS patronal (só os 20%) | R$ 9.000 e R$ 36.000 de folha no trimestre | R$ 1.800 | R$ 7.200 |
| Presumido: total sem RAT, terceiros e ISS | federais + INSS | R$ 11.997 | R$ 17.397 |
| Diferença do presumido para o Simples | presumido − DAS | −R$ 3.078 | +R$ 9.657 |
Números de exemplo fictício. Troque pelos seus.
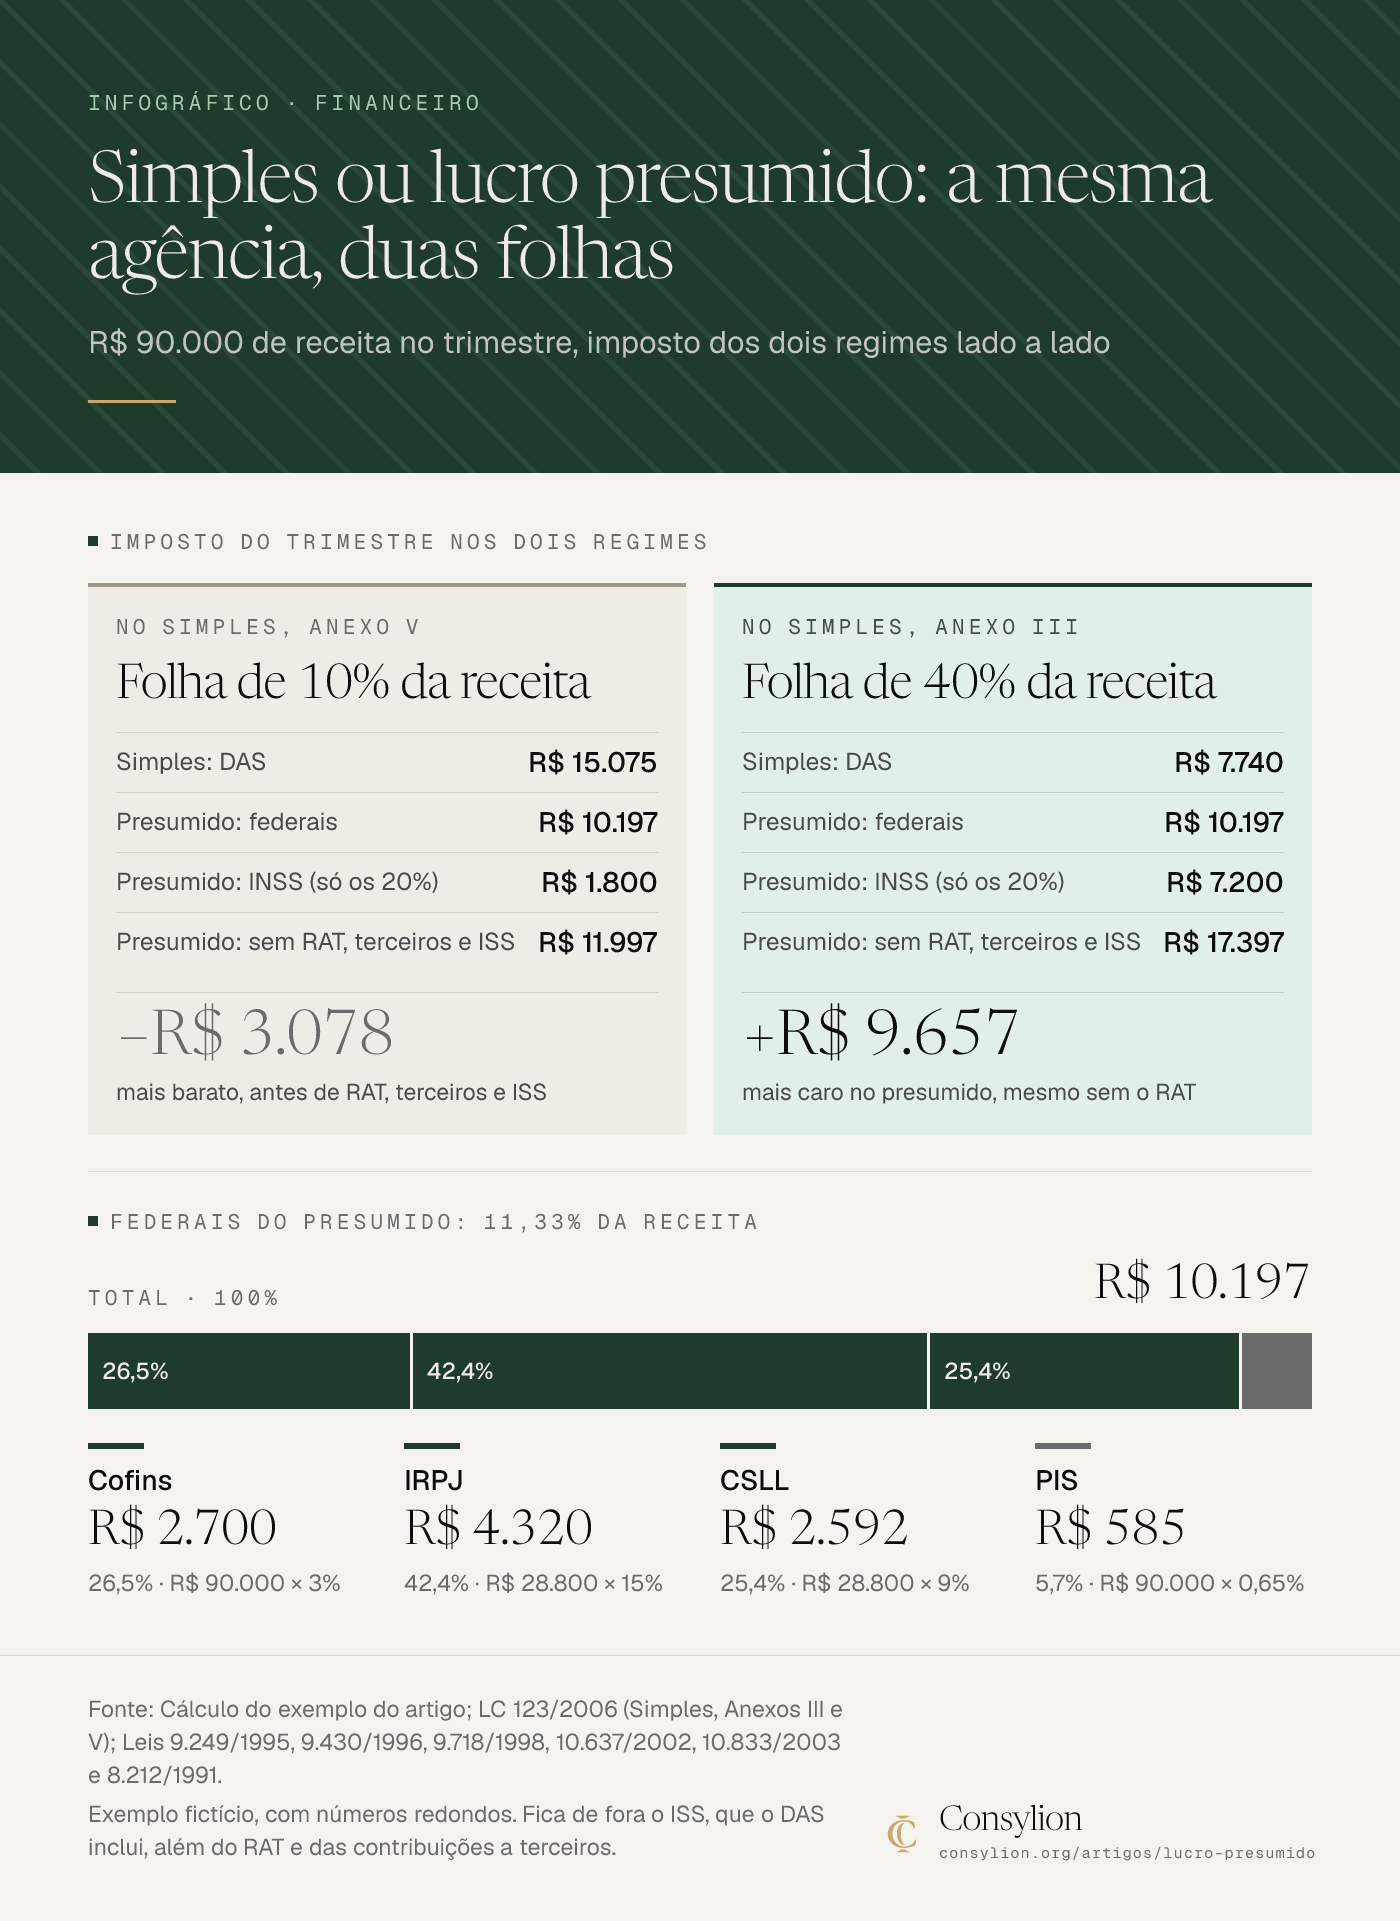
Os federais do presumido somam R$ 10.197 em R$ 90.000, ou 11,33% da receita.
Sem RAT, terceiros e ISS, com folha de 10%, o presumido sai R$ 3.078 mais barato no trimestre (3,42% da receita), porque o Simples cobra a alíquota alta do Anexo V. Com folha de 40%, sai R$ 9.657 mais caro: o Simples migra para o Anexo III e cobra 8,6%, e o INSS pesa por fora no presumido.
Faltam peças. A conta do presumido acima deixa de fora o ISS, que o DAS inclui, o RAT de 1% a 3% da folha e as contribuições a terceiros. Por isso os R$ 3.078 são um teto, não um ganho: se o ISS do seu município, somado ao RAT e aos terceiros, passar de 3,42% da receita, a vantagem some.
Infográfico
Ler o infográfico em texto
R$ 90.000 de receita no trimestre, imposto dos dois regimes lado a lado
Imposto do trimestre nos dois regimes
Folha de 10% da receita (No Simples, Anexo V)
- Simples: DAS: R$ 15.075
- Presumido: federais: R$ 10.197
- Presumido: INSS (só os 20%): R$ 1.800
- Presumido: sem RAT, terceiros e ISS: R$ 11.997
- −R$ 3.078: mais barato, antes de RAT, terceiros e ISS
Folha de 40% da receita (No Simples, Anexo III)
- Simples: DAS: R$ 7.740
- Presumido: federais: R$ 10.197
- Presumido: INSS (só os 20%): R$ 7.200
- Presumido: sem RAT, terceiros e ISS: R$ 17.397
- +R$ 9.657: mais caro no presumido, mesmo sem o RAT
Federais do presumido: 11,33% da receita
| Parte | Valor | % do total |
|---|---|---|
| Cofins (R$ 90.000 × 3%) | R$ 2.700 | 26,5% |
| IRPJ (R$ 28.800 × 15%) | R$ 4.320 | 42,4% |
| CSLL (R$ 28.800 × 9%) | R$ 2.592 | 25,4% |
| PIS (R$ 90.000 × 0,65%) | R$ 585 | 5,7% |
| Total | R$ 10.197 | 100% |
Fonte: Cálculo do exemplo do artigo; LC 123/2006 (Simples, Anexos III e V); Leis 9.249/1995, 9.430/1996, 9.718/1998, 10.637/2002, 10.833/2003 e 8.212/1991. Exemplo fictício, com números redondos. Fica de fora o ISS, que o DAS inclui, além do RAT e das contribuições a terceiros.
Para rodar o seu DAS, use a calculadora do Simples Nacional.
Quando vale sair do Simples e quando não vale
O critério que eu uso é uma régua de 4 perguntas. É da Consylion, não é norma, e serve para decidir se a conta merece ir ao contador.
Passo a passo
- Qual é a minha atividade e em que anexo do Simples ela cai? A resposta muda a alíquota que você paga hoje.
- Quanto é a folha em relação à receita nos últimos 12 meses? Abaixo de 28%, os serviços do Anexo V pagam mais; a partir de 28%, o Anexo III costuma pagar bem menos.
- Quanto tenho de despesa que reduziria o lucro? No presumido, a despesa não reduz a base, então margem baixa não ajuda.
- Minha receita está perto do teto do Simples? Acima de R$ 4,8 milhões, o Simples deixa de ser possível (LC 123, art. 3º).
Infográfico
Ler o infográfico em texto
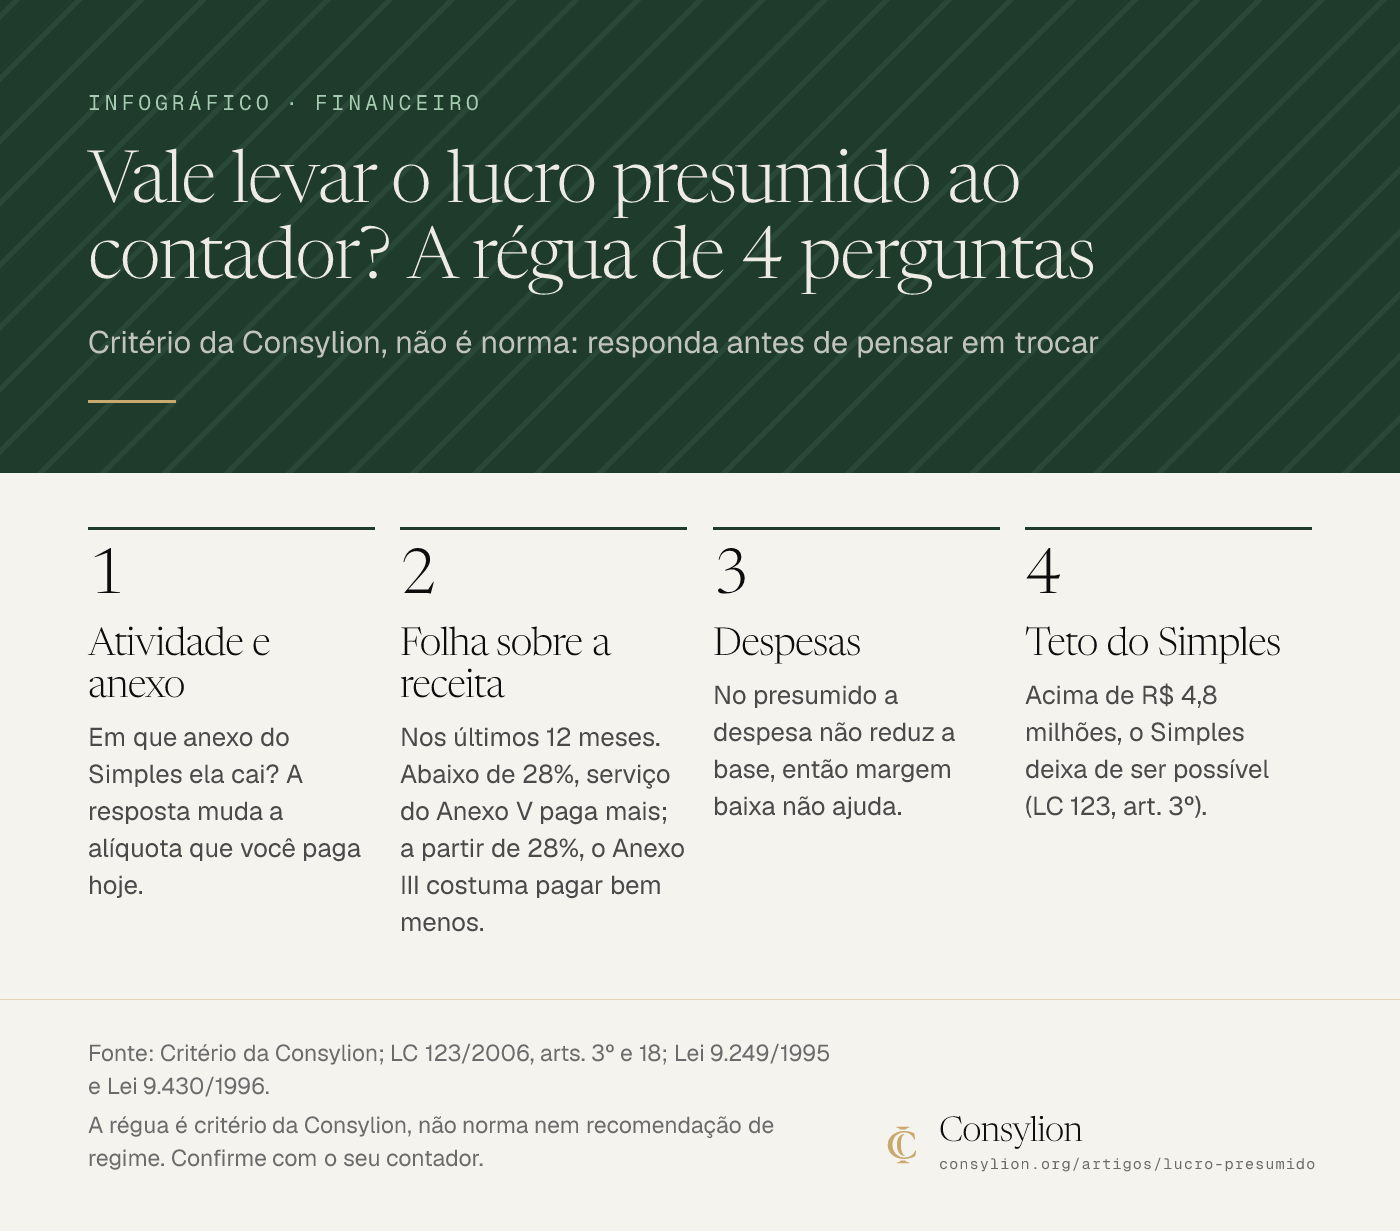
Critério da Consylion, não é norma: responda antes de pensar em trocar
- Atividade e anexo: Em que anexo do Simples ela cai? A resposta muda a alíquota que você paga hoje.
- Folha sobre a receita: Nos últimos 12 meses. Abaixo de 28%, serviço do Anexo V paga mais; a partir de 28%, o Anexo III costuma pagar bem menos.
- Despesas: No presumido a despesa não reduz a base, então margem baixa não ajuda.
- Teto do Simples: Acima de R$ 4,8 milhões, o Simples deixa de ser possível (LC 123, art. 3º).
Fonte: Critério da Consylion; LC 123/2006, arts. 3º e 18; Lei 9.249/1995 e Lei 9.430/1996. A régua é critério da Consylion, não norma nem recomendação de regime. Confirme com o seu contador.
Quando costuma compensar
A conta tende a favorecer o presumido quando a atividade é de serviço, a folha é pequena perto da receita e o ISS do município é baixo. É a agência com folha de 10%, e a vantagem continua sendo um teto até o RAT, os terceiros e o ISS entrarem.
Quando não compensa
Quando a folha passa de 28% da receita e o serviço migra para o Anexo III, o Simples ficou bem mais barato na versão de 40%. Também pesa contra o presumido a margem apertada, porque a base vem da receita, não do resultado.
O que olhar antes de trocar
Duas travas pedem atenção:
- A janela. A opção pelo Simples é feita em janeiro, até o último dia útil, e vale o ano inteiro (LC 123, art. 16). A saída por opção também é comunicada em janeiro (arts. 30 e 31).
- A conta inteira. Some o ISS do seu município e leve a simulação ao seu contador antes de dezembro.
O erro mais comum: olhar só a alíquota do IRPJ e da CSLL
O erro mais comum é comparar as alíquotas nominais e esquecer o resto. Quem vê 15% de IRPJ e 9% de CSLL sobre uma base de 32% pensa que o imposto será pequeno. Na agência do exemplo, os federais do presumido somam 11,33% da receita antes de qualquer INSS, e o ISS ainda não entrou.
O segundo é decidir pelo que o colega escolheu. Para ver onde o imposto pesa no resultado, veja a DRE da pequena empresa. E o artigo de reforma tributária mostra o que muda no Simples e no MEI.
Exercício de 15 minutos
Mão na massa · 30 minutos
Folha e DAS dos últimos 12 meses
- Minutos 0 a 5: some a receita e a folha de pagamento dos últimos 12 meses, e anote o DAS pago em cada mês.
- Minutos 5 a 10: divida a folha pela receita. Compare com 28% e veja se a sua atividade está no Anexo III ou no V. Rode a receita na calculadora do Simples.
- Minutos 10 a 15: monte a conta do trimestre no presumido com a tabela deste artigo (base, IRPJ, CSLL, PIS, Cofins, 20% da folha e o RAT da sua atividade). Anote o ISS que o seu município cobra e a data limite de janeiro.
- Pronto quando: você tem a razão folha ÷ receita, o DAS e a conta do presumido lado a lado, e leva as duas ao seu contador.
Hoje, faça só o primeiro número: folha dividida pela receita dos últimos 12 meses. Ele diz de que lado da conta você está antes de qualquer troca.
Regime bom é o que cabe na sua margem, não o que o vizinho escolheu.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- O texto das Leis 9.249/1995, 9.430/1996, 9.718/1998, 10.637/2002, 10.833/2003 e 8.212/1991, das Leis Complementares 123/2006 e 224/2025 e as Perguntas e Respostas da Receita Federal, traduzido para a rotina de uma empresa de 1 a 9 pessoas. A régua de 4 perguntas é critério da Consylion. As 13 fontes estão listadas no fim do artigo.
- Quando se aplica
- Empresas no Simples Nacional que ouviram dizer que o lucro presumido paga menos imposto.
- Microempresas e empresas de pequeno porte, com receita dentro do limite do Simples.
- Limites
- Não é parecer tributário nem consultoria: a escolha do regime depende da atividade, da folha e da margem e pede conferência com o seu contador.
- O exemplo é fictício, com números redondos. Ele deixa de fora o ISS, o RAT e outras contribuições sobre a folha, então a sua conta pode dar outro resultado.
- Não prometemos redução de imposto nem recomendamos regime a ninguém.
- Na prática
- O DAS dos últimos 12 meses, a folha e a receita do mesmo período, a calculadora do Simples e 15 minutos.
- Como medir o resultado
- Em 1 semana: folha dividida pela receita dos últimos 12 meses, calculada.
- Antes de janeiro: a conta dos dois regimes feita com o contador, com o ISS do seu município incluído.
- No trimestre seguinte a qualquer troca: o imposto pago comparado com o previsto na simulação.
- Quando revisar
- Mudar a presunção, as alíquotas, o limite de receita ou as regras de opção.
- Mudarem os anexos, as faixas ou o corte de 28% da folha no Simples.
- A reforma tributária (IBS e CBS) mudar PIS, Cofins e ISS.
- Sempre em dezembro, antes da opção do ano seguinte.
Última revisão em .
Faça a conta
Calculadoras para aplicar no seu caso
Próximo passo
Reforma tributária: o que muda no Simples e no MEI
Reforma tributária: o que muda no Simples e no MEI, com o cronograma de 2026 a 2033, as datas para optar por IBS e CBS e um exemplo em R$.
Ler o próximo →Perguntas frequentes
- Posso voltar ao Simples Nacional depois de sair?
- A opção pelo Simples é feita em janeiro, até o último dia útil, e é irretratável para todo o ano-calendário (LC 123/2006, art. 16). Este guia não trata das regras para retornar depois de uma saída ou exclusão. Pergunte ao seu contador antes de sair, porque a troca vale para o ano inteiro e desfazê-la pode não ser simples.
- O lucro presumido pode ser apurado pelo regime de caixa?
- Sim. A Receita Federal informa, nas Perguntas e Respostas da Pessoa Jurídica de 2025, que a empresa optante pelo lucro presumido pode determiná-lo pelo regime de caixa ou pelo de competência. Caixa quer dizer contar a receita quando o dinheiro entra, não quando a venda é feita. A escolha tem regras próprias, por isso confirme com o contador.
- A reforma tributária muda o lucro presumido?
- A reforma tributária (IBS e CBS) trata de PIS, Cofins e ISS, que fazem parte da conta do lucro presumido, mas este guia não trata de IRPJ e CSLL sob a reforma do consumo. As datas e o que muda para a pequena empresa estão no artigo sobre a reforma tributária; este guia usa só as regras em vigor em outubro de 2026.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- FinanceiroDRE: demonstração do resultado do exercício, com exemploDRE (Demonstração do Resultado do Exercício): o que é, como montar passo a passo, exemplo de loja em R$, modelo de DRE gerencial e a ponte até o caixa.
- FinanceiroGestão financeira: o que é e como fazer na pequena empresaGestão financeira da pequena empresa em 5 camadas, na ordem certa: separar, registrar, projetar, apurar o lucro e precificar. Com exemplo em R$ e painel.
- FinanceiroFluxo de caixa: o que é e como fazer na pequena empresaFluxo de caixa na pequena empresa: o que é, como fazer passo a passo, um exemplo completo em R$, a projeção de 3 meses e modelo para copiar sem cadastro.
Fontes citadas
- 01 Lei 9.249/1995, arts. 3º, 15 e 20 (alíquota de IRPJ, adicional e percentuais de presunção), texto atualizado
- 02 Lei 9.430/1996, arts. 1º, 5º, 25 e 26 (apuração trimestral, pagamento e opção), texto atualizado
- 03 Lei 9.718/1998, arts. 8º, 13 e 14 (limite de R$ 78 milhões, opção definitiva, Cofins de 3% e obrigados ao lucro real), texto atualizado
- 04 Lei 7.689/1988, art. 3º, III (alíquota de 9% da CSLL), texto atualizado
- 05 Lei 9.715/1998, art. 8º (PIS de 0,65% sobre o faturamento), publicação original no Senado
- 06 Lei 10.637/2002, art. 8º, II (PIS no regime cumulativo para o lucro presumido), texto atualizado
- 07 Lei 10.833/2003, art. 10, II (Cofins no regime cumulativo para o lucro presumido), texto atualizado
- 08 Lei 8.212/1991, art. 22 (contribuição patronal sobre a folha e RAT), texto atualizado
- 09 Lei Complementar 123/2006: arts. 3º, 13, 16, 18, 30 e 31 e Anexos III e V (Simples Nacional), texto atualizado
- 10 Lei Complementar 224/2025, art. 4º, §§ 4º, VII, e 5º (acréscimo de 10% na presunção acima de R$ 5 milhões), texto atualizado
- 11 Receita Federal, Perguntas e Respostas da Pessoa Jurídica 2025, cap. XIII (lucro presumido: receita total e regime de caixa)
- 12 Receita Federal, Perguntas e Respostas: Redução dos Incentivos e Benefícios Tributários, V5 (30/7/2026)
- 13 Receita Federal, portal do Simples Nacional: o que o regime abrange