
Comissão de vendas: como calcular, modelos e regras da CLT
"Vou contratar o primeiro vendedor e não sei quanto pagar de comissão." Se essa é a sua dúvida, a pergunta que vem antes do percentual é outra: sobre o que ele incide. Comissão de vendas é a parte variável da remuneração do vendedor, um percentual aplicado sobre uma base. A conta é base × percentual: 3% sobre R$ 60.000 vendidos dão R$ 1.800.
Abaixo, o que a base faz com a sua margem, a tabela escalonada sem armadilha e as regras da CLT com a fonte. O processo de venda inteiro está no guia de vendas.
O que é comissão de vendas e como calcular
Comissão é o pagamento que acompanha o resultado do vendedor: a remuneração inteira (comissionista puro) ou uma parte somada ao fixo (comissionista misto). A base é o número sobre o qual o percentual incide. As três mais usadas são:
- valor vendido (faturamento do pedido);
- valor recebido (o que de fato entrou no caixa);
- margem da venda (o preço menos os custos variáveis daquele pedido).
O mesmo percentual, sobre bases diferentes, paga valores diferentes e ensina comportamentos diferentes. Por isso eu começo pela base.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Modelos de comissão de vendas: sobre o que ela incide
| Modelo | Quando usar | O risco |
|---|---|---|
| Sobre o valor vendido | Preço de tabela, pouco desconto | O desconto sai quase inteiro da margem da loja |
| Sobre o valor recebido | Venda a prazo, cancelamento ou inadimplência frequentes | O vendedor espera mais para receber |
| Sobre a margem ou o preço líquido de desconto | Preço negociado no balcão | Exige saber a margem de cada pedido |
| Valor fixo por item | Poucos produtos, preço estável | Não acompanha reajuste nem desconto |
| Escalonada por faixa de meta | Quer premiar quem passa da meta | Faixa sobre o total cria degrau (veja adiante) |
A comissão por equipe (dividida entre quem vendeu junto) e a recorrente (paga enquanto o cliente renova) seguem a mesma lógica: base primeiro.
Exemplo de comissão de vendas: faturamento ou margem
Imagine uma loja de colchões fictícia em Sorocaba (SP), com dois vendedores CLT e números redondos. Um colchão custa R$ 3.000 ao cliente e tem R$ 1.700 de custo variável, o que deixa R$ 1.300 de margem de contribuição (o que sobra da venda para pagar as despesas fixas e gerar lucro). Com 15% de desconto, o preço cai para R$ 2.550 e a margem, para R$ 850.
Exemplo com números
Loja de colchões · a mesma venda, com e sem 15% de desconto
| Sem desconto | Com 15% de desconto | Diferença | |
|---|---|---|---|
| Preço | R$ 3.000 | R$ 2.550 | − R$ 450 |
| Margem de contribuição | R$ 1.300 | R$ 850 | − R$ 450 |
| Comissão de 3% sobre o faturamento | R$ 90,00 | R$ 76,50 | − R$ 13,50 |
| Margem que sobra para a loja | R$ 1.210,00 | R$ 773,50 | − R$ 436,50 |
| Comissão de 10% sobre a margem | R$ 130 | R$ 85 | − R$ 45 |
| Margem que sobra para a loja | R$ 1.170 | R$ 765 | − R$ 405 |
Números de exemplo fictício. Troque pelos seus.
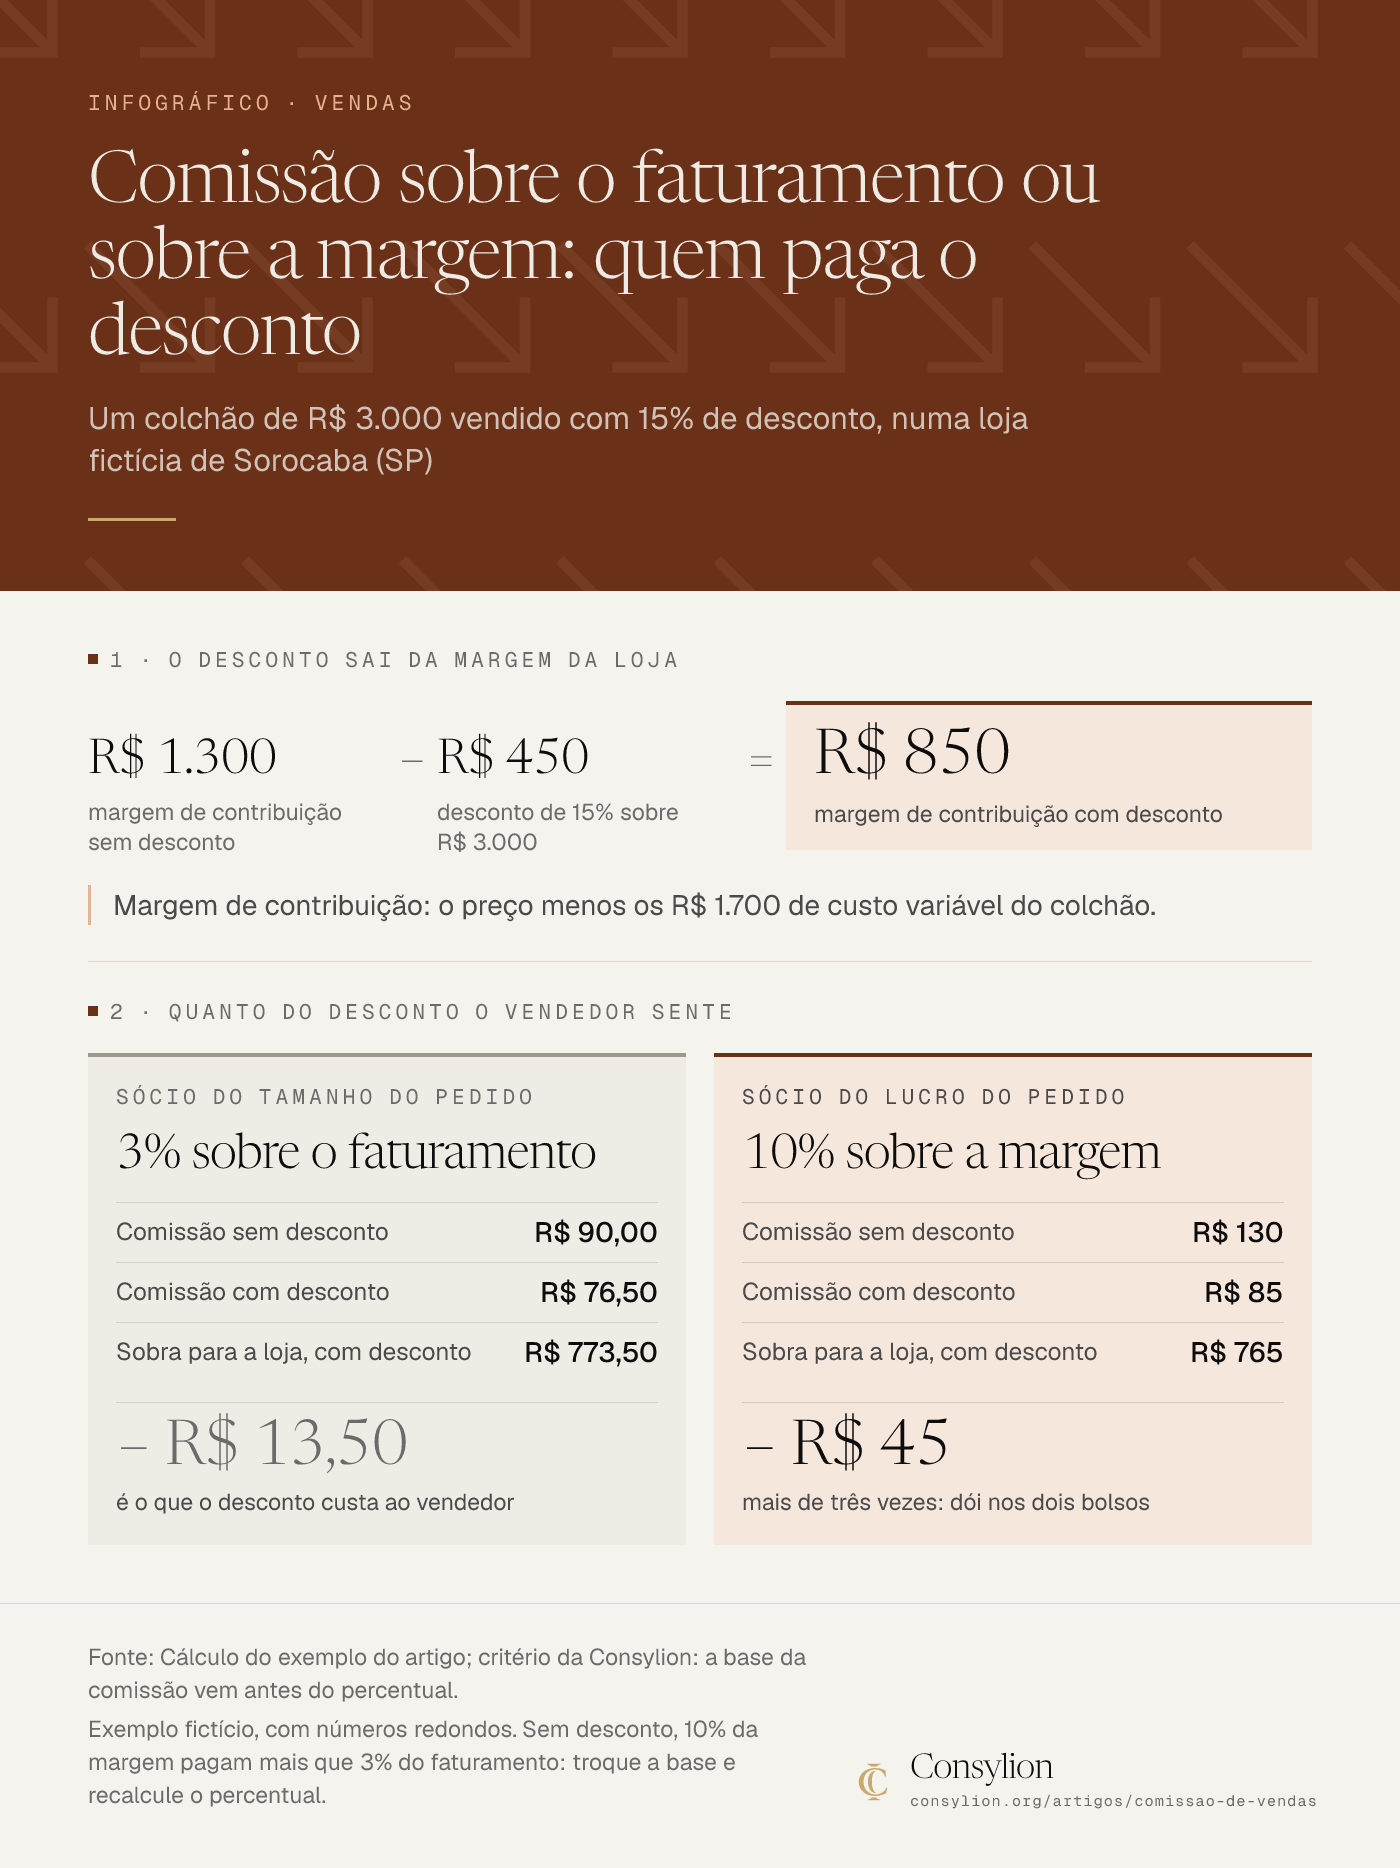
A prova: 3% de R$ 3.000 = R$ 90 e 3% de R$ 2.550 = R$ 76,50; 10% de R$ 1.300 = R$ 130 e 10% de R$ 850 = R$ 85. O desconto tira R$ 450 da margem. Sobre o faturamento, o vendedor sente R$ 13,50 dele; sobre a margem, R$ 45, mais de três vezes.
Pense na comissão como uma sociedade numa fatia do pedido. Sobre o faturamento, o vendedor é sócio do tamanho do pedido. Sobre a margem, é sócio do lucro do pedido, e o desconto passa a doer nos dois bolsos.
Um cuidado: sem desconto, 10% da margem pagam mais que 3% do faturamento (R$ 130 contra R$ 90). Trocar a base mexe no custo total, então o percentual é recalculado junto. A calculadora de lucro acha a margem de cada produto, e o guia de ticket médio mostra como conferi-la antes de comemorar uma venda maior.
Infográfico
Ler o infográfico em texto
Um colchão de R$ 3.000 vendido com 15% de desconto, numa loja fictícia de Sorocaba (SP)
1 · O desconto sai da margem da loja
R$ 1.300 − R$ 450 = R$ 850
- R$ 1.300: margem de contribuição sem desconto
- − R$ 450: desconto de 15% sobre R$ 3.000
- = R$ 850: margem de contribuição com desconto
Margem de contribuição: o preço menos os R$ 1.700 de custo variável do colchão.
2 · Quanto do desconto o vendedor sente
3% sobre o faturamento (Sócio do tamanho do pedido)
- Comissão sem desconto: R$ 90,00
- Comissão com desconto: R$ 76,50
- Sobra para a loja, com desconto: R$ 773,50
- − R$ 13,50: é o que o desconto custa ao vendedor
10% sobre a margem (Sócio do lucro do pedido)
- Comissão sem desconto: R$ 130
- Comissão com desconto: R$ 85
- Sobra para a loja, com desconto: R$ 765
- − R$ 45: mais de três vezes: dói nos dois bolsos
Fonte: Cálculo do exemplo do artigo; critério da Consylion: a base da comissão vem antes do percentual. Exemplo fictício, com números redondos. Sem desconto, 10% da margem pagam mais que 3% do faturamento: troque a base e recalcule o percentual.
Comissão escalonada: a tabela por faixa sem degrau
A escalonada paga um percentual maior conforme o vendedor avança na meta. No exemplo, a meta é de R$ 50.000 por mês, e R$ 50.000 exatos já contam como meta batida:
| Vendas do mês | Percentual |
|---|---|
| Abaixo de R$ 40.000 (80% da meta) | 2% |
| De R$ 40.000 até R$ 49.999,99 | 3% |
| A partir de R$ 50.000 (meta batida) | 4% |
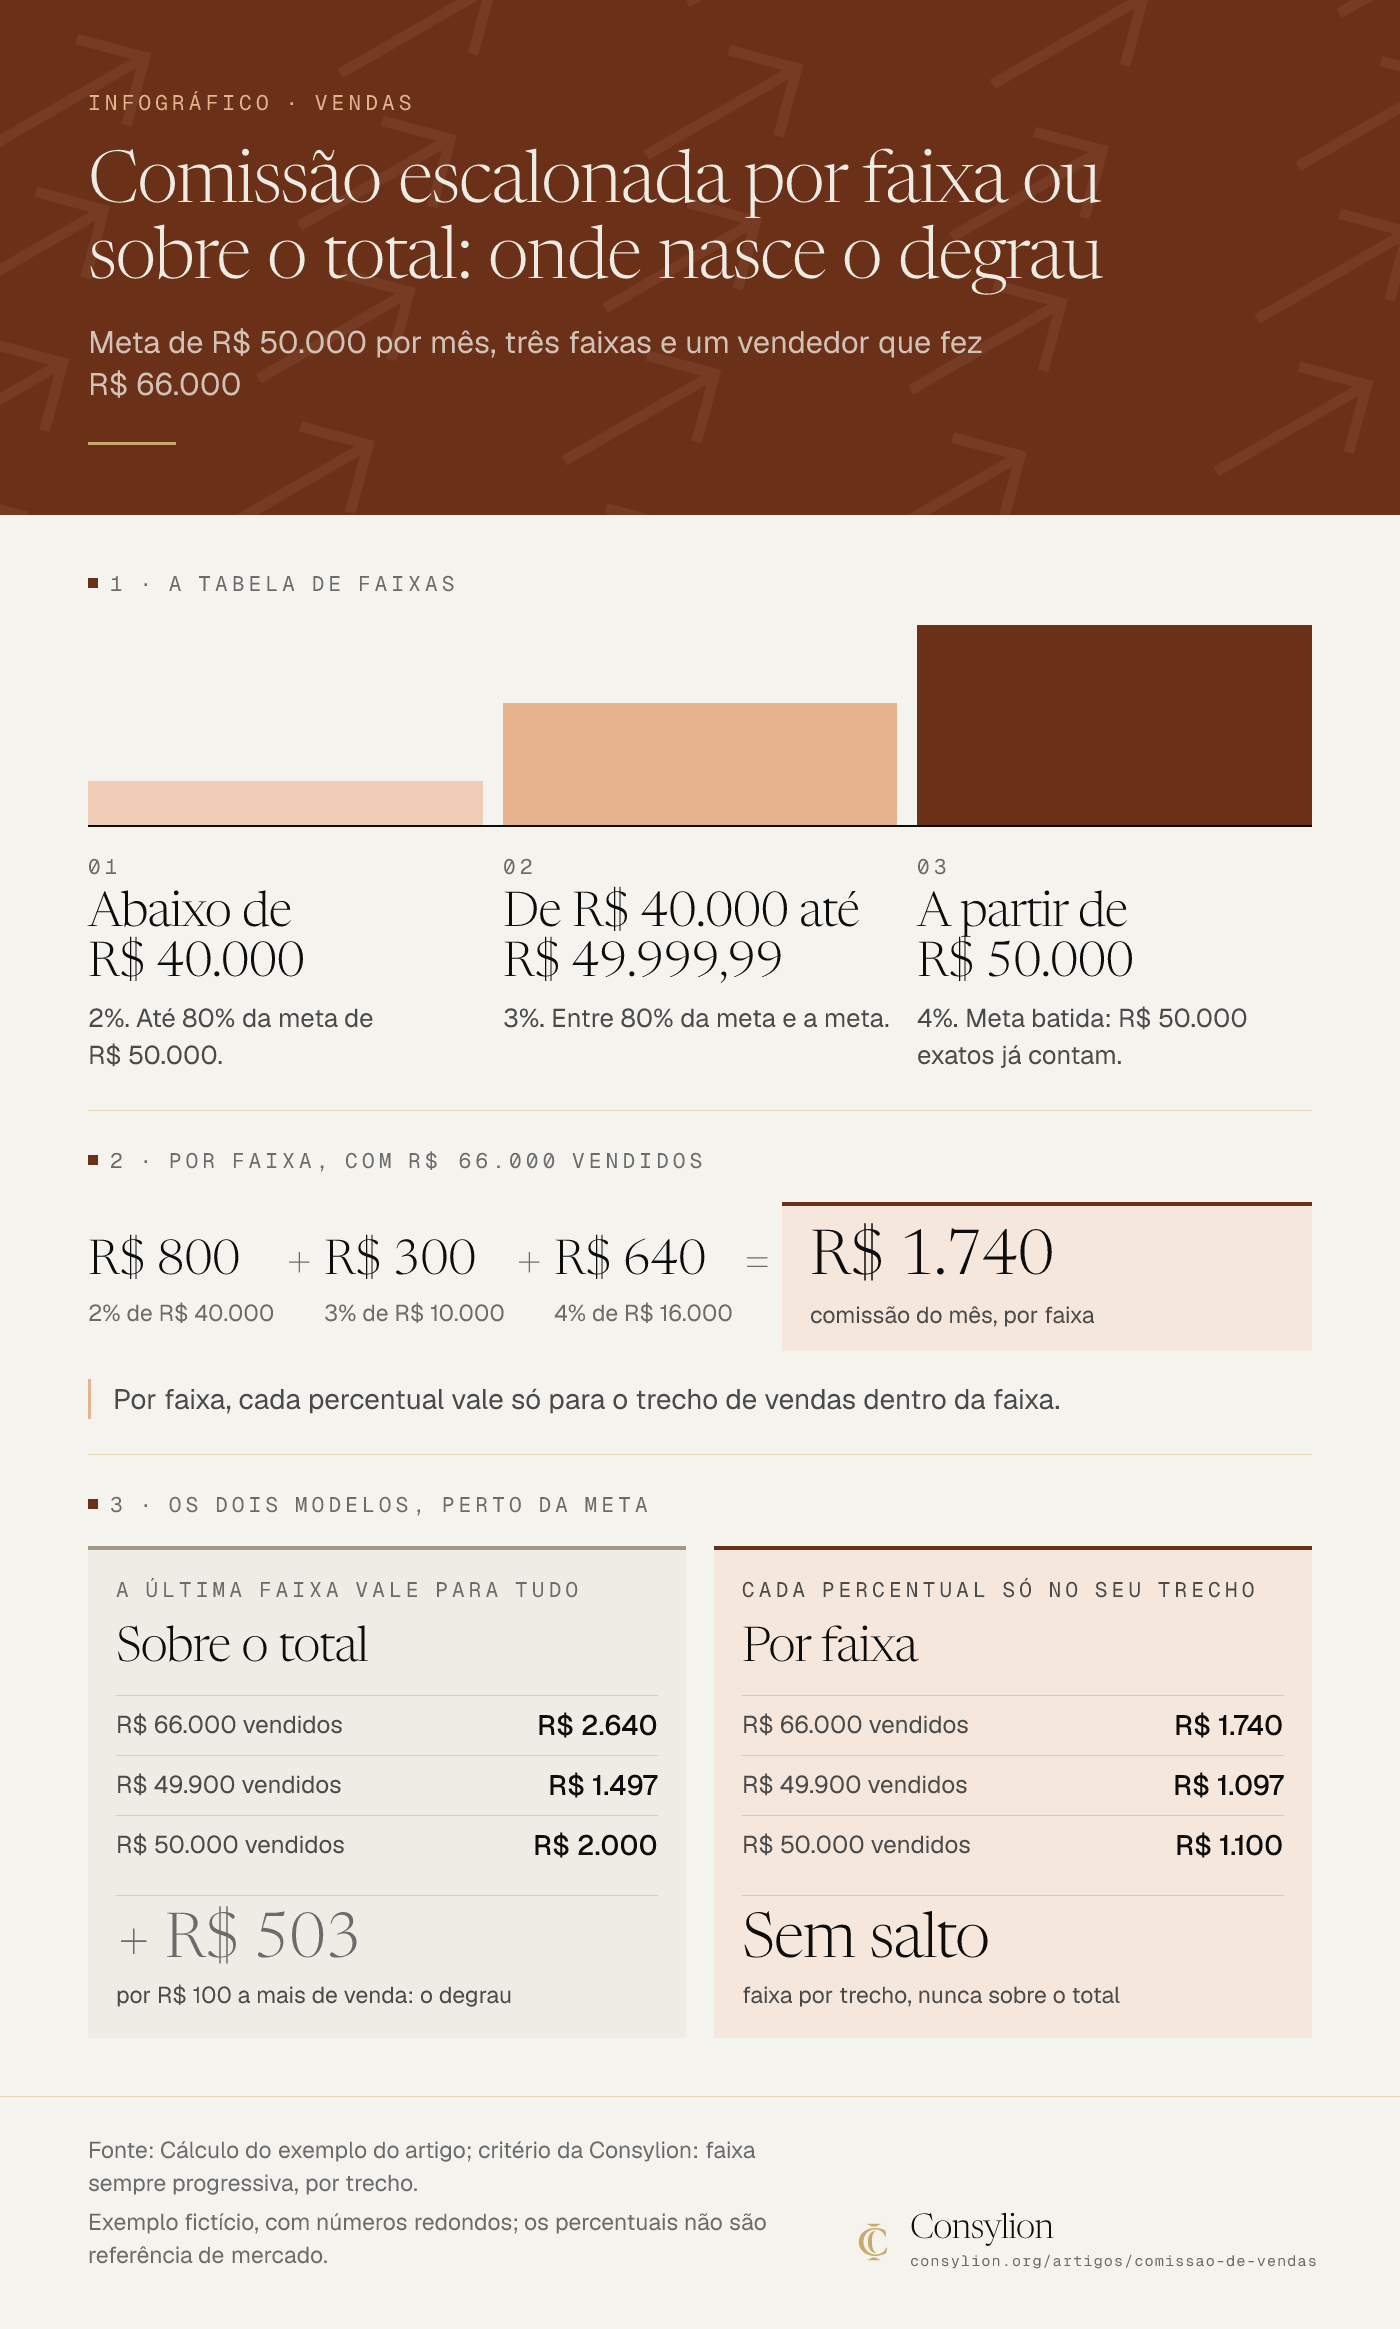
Por faixa, cada percentual vale só para o trecho de vendas dentro da faixa. Sobre o total, o percentual da última faixa alcançada vale para tudo o que foi vendido.
Com R$ 66.000 vendidos:
- por faixa: 2% de R$ 40.000 (R$ 800) + 3% de R$ 10.000 (R$ 300) + 4% de R$ 16.000 (R$ 640) = R$ 1.740;
- sobre o total: 4% de R$ 66.000 = R$ 2.640.
O modelo sobre o total cria um degrau: R$ 49.900 vendidos dão 3% de tudo, R$ 1.497; R$ 50.000 dão 4% de tudo, R$ 2.000. São R$ 100 a mais de venda valendo R$ 503 a mais de comissão, o que convida a segurar um pedido para o mês seguinte ou a antecipar outro. No modelo por faixa, os mesmos dois números dão R$ 1.097 e R$ 1.100, sem salto. O critério que eu uso é simples: faixa sempre progressiva, por trecho, nunca sobre o total.
Infográfico
Ler o infográfico em texto
Meta de R$ 50.000 por mês, três faixas e um vendedor que fez R$ 66.000
1 · A tabela de faixas
- Abaixo de R$ 40.000: 2%. Até 80% da meta de R$ 50.000.
- De R$ 40.000 até R$ 49.999,99: 3%. Entre 80% da meta e a meta.
- A partir de R$ 50.000: 4%. Meta batida: R$ 50.000 exatos já contam.
2 · Por faixa, com R$ 66.000 vendidos
R$ 800 + R$ 300 + R$ 640 = R$ 1.740
- R$ 800: 2% de R$ 40.000
- + R$ 300: 3% de R$ 10.000
- + R$ 640: 4% de R$ 16.000
- = R$ 1.740: comissão do mês, por faixa
Por faixa, cada percentual vale só para o trecho de vendas dentro da faixa.
3 · Os dois modelos, perto da meta
Sobre o total (A última faixa vale para tudo)
- R$ 66.000 vendidos: R$ 2.640
- R$ 49.900 vendidos: R$ 1.497
- R$ 50.000 vendidos: R$ 2.000
- + R$ 503: por R$ 100 a mais de venda: o degrau
Por faixa (Cada percentual só no seu trecho)
- R$ 66.000 vendidos: R$ 1.740
- R$ 49.900 vendidos: R$ 1.097
- R$ 50.000 vendidos: R$ 1.100
- Sem salto: faixa por trecho, nunca sobre o total
Fonte: Cálculo do exemplo do artigo; critério da Consylion: faixa sempre progressiva, por trecho. Exemplo fictício, com números redondos; os percentuais não são referência de mercado.
Como definir a comissão de vendas em 5 passos
Passo a passo
- Calcule a margem de contribuição do que o vendedor vende.
- Escolha a base.
- Defina o percentual ou as faixas e teste em três meses passados.
- Some o custo da comissão com o repouso e os encargos.
- Escreva a política de uma página e combine por escrito.
1. Margem primeiro. Liste a margem em R$ de cada produto ou serviço. Pronto quando você sabe qual deixa mais e qual deixa menos.
2. A base. Se o preço é negociado, eu prefiro a margem ou o preço líquido de desconto, para o vendedor sentir o desconto. Se o negócio tem muito cancelamento ou venda a prazo, a venda conta quando o dinheiro entra. Pronto quando a base cabe em uma frase.
3. Percentual ou faixas, testados. Aplique a regra nova às vendas dos últimos três meses. Pronto quando você sabe quanto ela teria custado em cada mês.
4. O custo inteiro. Para o empregado, a comissão puxa repouso, férias, 13º e encargos; a calculadora de custo de funcionário ajuda a somar. Pronto quando você sabe quanto da margem a comissão consome. Não há teto único: depende da sua margem e das despesas fixas.
5. Por escrito. Com o contrato em curso, mudar a regra só vale com acordo e sem prejuízo ao empregado (CLT, art. 468). Por isso a política nasce clara.
Modelo pronto para copiar
Política de comissão de uma página
- Quem recebe: cargo e nome dos vendedores incluídos.
- Base de cálculo: faturado, recebido ou margem. O que sai da base: desconto, frete, imposto, devolução.
- Percentual ou tabela de faixas: sempre aplicada por trecho.
- Quando a venda conta: pedido aceito, nota emitida ou pagamento recebido.
- Data de pagamento: todo mês, com o extrato das vendas do período (Lei 3.207/1957, art. 4º).
- Venda a prazo: comissão paga na proporção de cada parcela recebida (Lei 3.207/1957, art. 5º).
- Cancelamento, devolução e inadimplência: o que acontece com a comissão em cada caso, revisado pelo contador ou pelo advogado.
- Revisão: quando a política é revista e como a mudança é combinada por escrito com o vendedor.
Comissão de vendas na CLT: o que a lei diz
Para o vendedor empregado, a comissão é salário: "Integram o salário a importância fixa estipulada, as gratificações legais e as comissões pagas pelo empregador" (CLT, art. 457, § 1º). Este guia não calcula o caso de ninguém; ele mostra as regras para você saber o que perguntar ao contador.
- Salário mínimo garantido. Quem ganha variável tem garantia de salário nunca inferior ao mínimo (Constituição, art. 7º, VII). No comissionista misto, o mínimo é sempre garantido, vedado descontar a diferença no mês seguinte (CLT, art. 78, parágrafo único).
- Quando é devida. A comissão é exigível depois de ultimada a transação e, em venda parcelada, na proporção do que for sendo recebido (CLT, art. 466 e § 1º; Lei 3.207/1957, art. 5º).
- Quando pagar. Todo mês, com a conta das vendas e as cópias das faturas. As partes podem combinar outra época, que não pode passar de um trimestre contado da aceitação do negócio (Lei 3.207/1957, art. 4º).
- Estorno. A Lei 3.207/1957, art. 7º, permite estornar a comissão paga num caso: "Verificada a insolvência do comprador". Cancelamento e devolução não aparecem nesse artigo; o que vale para eles depende do contrato e da convenção coletiva, e pede o contador ou o advogado. Pelo art. 6º, nem o fim do contrato nem a "inexecução voluntária do negócio pelo empregador" tiram a comissão devida (também na CLT, art. 466, § 2º).
Comissão de vendas tem DSR?
Tem. "É devida a remuneração do repouso semanal e dos dias feriados ao empregado comissionista, ainda que pracista", diz a Súmula 27 do TST. Em acórdão de outubro de 2026 (AIRR-21791-31.2015.5.04.0012), a 2ª Turma do TST explicou que a comissão remunera só os dias úteis e aplicou o art. 7º, "c", da Lei 605/1949, que divide o ganho pelos dias de serviço efetivamente prestados.
A conta que os departamentos pessoais usam sai dessa lógica: comissões do mês ÷ dias úteis × domingos e feriados. Ela não está escrita na lei nem na súmula; é prática apoiada nelas. Se o sábado conta como dia útil depende da empresa e da convenção.
No exemplo, que usa a regra em vigor até 15/12/2026: o vendedor vendeu R$ 60.000 e tem R$ 1.800 de comissão (3%). Num mês de 30 dias com 25 dias úteis (sábado incluído) e 5 domingos e feriados, o DSR é R$ 1.800 ÷ 25 × 5 = R$ 360, e a parte variável do mês vai a R$ 2.160.
Atenção
A regra do repouso muda em dezembro de 2026
A Emenda Constitucional 141/2026, publicada em 16/10/2026, muda o art. 7º, XV, da Constituição para "repouso semanal remunerado de 2 (dois) dias, um dos quais preferencialmente aos domingos". Esse inciso entra em vigor depois de decorridos dois meses da publicação, a partir de 16/12/2026. Com mais dias de repouso e menos dias úteis, o DSR sobe. Mantida a lógica, a mesma comissão de R$ 1.800, num mês de 31 dias com 22 dias úteis e 9 dias de repouso (quatro domingos, quatro sábados e um feriado, se o segundo dia for o sábado), dá R$ 1.800 ÷ 22 × 9 = R$ 736,36. Este guia não traz regra oficial de contagem para depois da emenda; confirme com o contador antes da folha de dezembro.
Comissão de vendas entra nas férias e no 13º?
Entra, pela média. Nas férias, apura-se a média das comissões dos 12 meses anteriores (CLT, art. 142, § 3º). No 13º, a parte variável é 1/11 da soma das comissões devidas nos meses trabalhados até novembro, somada à parte fixa, e o valor é revisto até 10 de janeiro para 1/12 do total do ano, com o acerto da diferença (Decreto 10.854/2021, art. 77). Nas duas, a OJ 181 da SBDI-1 do TST manda corrigir as comissões monetariamente antes de tirar a média.
A convenção da categoria pode ter regra própria. A calculadora de férias e a calculadora de décimo terceiro ajudam a estimar, e o contador fecha o número.
O erro mais comum: escolher o percentual antes da base
O dono ouve que "o mercado paga 3%" e aplica 3% sobre o total vendido. O vendedor bate a meta e o mês fecha sem lucro, porque as vendas que mais renderam comissão foram as de maior desconto.
O instinto diz que a comissão certa é um percentual; o que decide se ela cabe é a base. Sobre o faturamento, o desconto de R$ 450 do colchão custou R$ 13,50 ao vendedor e R$ 436,50 à loja. Antes do percentual, decida sobre o que ele incide e quanto da margem você aceita dividir.
O segundo erro é a faixa sobre o total, com o degrau de R$ 503. Os dois têm a mesma raiz: a regra premia algo diferente do que o negócio precisa.
Uma política clara também devolve tempo ao dono: sem ela, cada fim de mês vira discussão. Se você está montando a primeira equipe, o Manual de Treinamento de Vendedores ajuda a organizar a rotina do vendedor.
Mão na massa · 30 minutos
Suas 10 últimas vendas com desconto, em 15 minutos
- Minutos 0 a 5: separe as 10 últimas vendas com desconto, com o preço final e o custo variável de cada uma.
- Minutos 5 a 10: calcule a comissão que você pagou e a que pagaria sobre a margem, com o percentual que você testaria.
- Minutos 10 a 15: some a diferença e anote quanto o desconto custou à loja e quanto custou ao vendedor.
- Pronto quando: você sabe se o problema está no percentual ou na base.
Comissão boa faz o vendedor ganhar quando a loja ganha. O guia de DRE mostra onde ela entra no resultado do mês, e o guia de vendas a liga ao resto do processo.
Escolha sobre o que a comissão incide antes de escolher quanto ela paga.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- Critérios da Consylion para remuneração variável (base antes do percentual, faixa progressiva por trecho, política de uma página), com o raciocínio no texto, e as regras da CLT (arts. 78, 142, 457, 466 e 468), da Lei 3.207/1957, da Lei 605/1949, da Súmula 27 e da OJ 181 do TST, do Decreto 10.854/2021 (art. 77) e da Emenda Constitucional 141/2026. As 9 fontes estão listadas no fim do artigo.
- Quando se aplica
- Dono ou dona de comércio ou serviço com 1 a 9 pessoas que paga ou vai pagar comissão a vendedor empregado (CLT).
- Venda com preço negociável ou com desconto, em que a margem muda de um pedido para outro.
- Limites
- Não calcula o caso de nenhum vendedor: DSR, férias, 13º e rescisão dependem do contrato, da convenção coletiva e do histórico. Confirme com o contador.
- Vendedor autônomo, representante comercial, MEI e afiliado seguem outras regras e ficam fora deste guia.
- A loja de colchões é fictícia, com números redondos; os percentuais do exemplo não são referência de mercado.
- Mudar a política com contrato em curso depende do caso (CLT, art. 468). Na dúvida, procure um advogado trabalhista.
- Na prática
- Uma planilha com as vendas do mês por vendedor, o desconto e a margem de cada pedido, e uma hora para refazer três meses de vendas com a base nova antes de decidir.
- Como medir o resultado
- Em 3 meses, compare a comissão paga e a margem de contribuição que sobrou depois dela, com a base atual e com a nova.
- Acompanhe o desconto médio por vendedor antes e depois da mudança de base.
- Quando revisar
- A CLT, a Lei 3.207/1957, a Lei 605/1949 ou o Decreto 10.854/2021 mudarem.
- Sair lei, súmula ou orientação oficial sobre a contagem do repouso depois da EC 141/2026, que passa o repouso semanal para dois dias.
- O TST alterar a Súmula 27 ou a OJ 181.
- A margem do negócio ou a política de desconto mudar.
- O portal publicar uma calculadora de comissão.
Última revisão em .
Próximo passo
DRE: demonstração do resultado do exercício, com exemplo
DRE (Demonstração do Resultado do Exercício): o que é, como montar passo a passo, exemplo de loja em R$, modelo de DRE gerencial e a ponte até o caixa.
Ler o próximo →Perguntas frequentes
- Comissão de vendas é obrigatória?
- As regras citadas neste guia tratam da comissão combinada: a Lei 3.207/1957, art. 2º, fala da "comissão avençada", e nenhum dos artigos obriga a empresa a adotá-la. Uma vez combinada, a comissão do empregado integra o salário (CLT, art. 457, § 1º) e repercute no repouso, nas férias e no 13º. A convenção coletiva da categoria pode trazer regra própria; confira a sua com o contador.
- A comissão de vendas pode ser reduzida?
- Com contrato em curso, mudar condição de trabalho só é lícito por mútuo consentimento e sem prejuízo ao empregado (CLT, art. 468). O TST trata a supressão da comissão ou a mudança de forma ou percentual em prejuízo do empregado como alteração do contrato (OJ 175 da SBDI-1). Reduzir percentual ou trocar a base sem acordo é risco. Antes de mexer, fale com um advogado trabalhista.
- Comissão de vendas é custo ou despesa?
- É um gasto variável: sobe e desce com as vendas, e por isso sai da margem de contribuição de cada pedido. A linha em que ela entra no DRE depende do negócio e do plano de contas do contador. No guia de DRE do portal, em serviço, a comissão aparece no custo do serviço prestado, junto com o que só existe porque a venda aconteceu.
- A comissão do vendedor autônomo funciona do mesmo jeito?
- Não. Este guia trata do vendedor empregado, com carteira assinada. Representante comercial autônomo, MEI que vende para a empresa e afiliado seguem outras regras, e o que separa um regime do outro é a forma como o trabalho acontece, não o nome no contrato. Se a sua equipe mistura regimes, peça ao contador ou ao advogado para olhar cada caso.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- VendasScript de vendas: modelo pronto para WhatsApp e telefoneScript de vendas em 6 blocos para copiar, nas versões de WhatsApp e de telefone, com uma conversa preenchida e a conta de antes e depois em 40 conversas.
- VendasTicket médio: o que é, como calcular e aumentarTicket médio é o valor médio de cada venda: faturamento dividido pelo número de vendas. Veja a conta, o exemplo em R$ e como aumentar sem perder margem.
- VendasVendas B2B: como vender para empresas, com exemploVendas B2B para pequenos negócios: o que muda para B2C, o mapa de quem decide, o ciclo, a proposta e a conta de um contrato em R$.
Fontes citadas
- 01 CLT (Decreto-Lei 5.452/1943), norma atualizada, Câmara dos Deputados: arts. 78, parágrafo único, 142, § 3º, 457, § 1º, 466 e 468
- 02 Lei 3.207/1957 (empregados vendedores, viajantes ou pracistas), publicação original, Câmara dos Deputados: arts. 2º a 7º
- 03 Lei 3.207/1957, ficha e texto no Senado Federal (sem alteração registrada)
- 04 Lei 605/1949 (repouso semanal remunerado), norma atualizada, Câmara dos Deputados: art. 7º
- 05 TST, pesquisa oficial de jurisprudência: Súmula 27, OJs 175 e 181 da SBDI-1 e AIRR-21791-31.2015.5.04.0012 (2ª Turma, publicado em 27/10/2026)
- 06 Decreto 10.854/2021, norma atualizada, Câmara dos Deputados: arts. 76, 77 e 78 (gratificação de Natal do salário variável)
- 07 Constituição Federal de 1988, Câmara dos Deputados: art. 7º, VII (salário nunca inferior ao mínimo para remuneração variável)
- 08 Emenda Constitucional 141, de 16/10/2026 (DOU de 16/10/2026, edição extra), texto publicado em normas.leg.br: art. 7º, XV, e art. 10, I
- 09 Câmara dos Deputados, PEC 221/2019: situação "Transformado na Emenda Constitucional 141/2026"