
Dropshipping: como funciona, quanto sobra e quem responde
"Vi que dá para vender sem estoque. Será que vale a pena?" É a pergunta de quem pensa em abrir uma loja virtual com pouco dinheiro, e a atenção costuma ir para achar um produto. O problema quase nunca é achar o produto. É vender sem saber quanto sobra, porque anúncio, taxa, imposto e reembolso comem a margem sem avisar.
Pense numa vitrine sem prateleira: o cliente compra de você e outra pessoa guarda e entrega. O risco que sai do estoque vai para o prazo e o atendimento. Aqui eu mostro a conta de uma venda, o que a lei diz sobre quem responde ao cliente, o que muda na importação e um teste de 30 dias para decidir. O guia faz parte do marketing digital da pequena empresa.
O que é dropshipping e como funciona
Dropshipping é vender sem estoque próprio: a loja anuncia e vende, o fornecedor guarda, embala e envia, e a loja fica com a diferença entre o que cobrou e o que pagou. A Central do Vendedor da Shopee descreve o modelo do mesmo jeito: o vendedor atua como intermediário e repassa o pedido ao fornecedor, nacional ou internacional, que envia o produto ao consumidor (Shopee).
O fluxo de um pedido
- O cliente compra na sua loja e paga a você.
- Você repassa o pedido e paga o fornecedor pelo produto e pelo envio.
- O fornecedor embala e despacha, com o código de rastreio.
- O cliente recebe e, se algo der errado, procura você, não o fornecedor.
O ponto 4 é o que muda a decisão: você não toca no produto, mas é o nome que aparece na compra e na reclamação. Num marketplace ou na loja própria, a marca é sua mesmo que o estoque seja de outro.
Dropshipping nacional ou internacional
No nacional, o fornecedor está no Brasil. No internacional, o produto vem do exterior e entra o imposto de importação, tratado mais adiante. Em qualquer dos dois, o cliente compra de você.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Quanto sobra de uma venda: a conta com números
Quem olha só preço menos fornecedor enxerga margem grande. A conta inteira é outra. Imagine uma loja virtual fictícia, de números redondos, que vende uma garrafa térmica a R$ 149,90, com frete grátis. O fornecedor cobra R$ 70,00 pelo produto e R$ 15,00 pelo envio.
Os demais itens são hipóteses minhas, para trocar pelas suas:
- Taxa de pagamento: 5% do preço.
- Reembolso e troca: 5% do preço.
- Anúncio: R$ 30,00 por venda.
- Imposto: 4% do preço. É a alíquota da primeira faixa do Anexo I do Simples Nacional (comércio), para quem fatura até R$ 180 mil em 12 meses (Anexo I, LC 155/2016). A Receita informa que a revenda de mercadorias é tributada pelo Anexo I (Perguntas e Respostas do Simples). Em outra faixa ou regime, o percentual muda.
Exemplo com números
Loja de garrafas térmicas (fictícia) · uma venda de R$ 149,90
| R$ | % do preço | |
|---|---|---|
| Preço de venda | 149,90 | 100% |
| (−) Produto no fornecedor | 70,00 | 46,7% |
| (−) Envio cobrado pelo fornecedor | 15,00 | 10,0% |
| (=) O que parece sobrar | 64,90 | 43,3% |
| (−) Anúncio por venda | 30,00 | 20,0% |
| (−) Taxa de pagamento, 5% | 7,50 | 5,0% |
| (−) Imposto, 4% | 6,00 | 4,0% |
| (−) Reembolsos e trocas, 5% | 7,50 | 5,0% |
| (=) Sobra por venda | 13,90 | 9,3% |
Números de exemplo fictício. Troque pelos seus.
[cálculo] 70 + 15 = 85; 149,90 − 85 = 64,90, ou 43,3% de 149,90. Taxa: 0,05 × 149,90 = 7,495, arredondado para 7,50; imposto: 0,04 × 149,90 = 5,996, arredondado para 6,00; reembolso: 7,50. Soma: 21,00. Sobra: 149,90 − 85,00 − 30,00 − 21,00 = 13,90, ou 9,27% do preço. Cada linha foi arredondada ao centavo.
Os R$ 64,90 que pareciam margem viram R$ 13,90, sem contar o seu tempo de pedido e atendimento.
A fórmula do preço mínimo
Para achar o preço a partir da margem que você quer, some os custos fixos por venda e divida pelo que sobra depois dos percentuais:
Preço = (produto + envio + anúncio) ÷ (1 − soma dos percentuais − margem desejada)
No exemplo, os custos fixos são 70 + 15 + 30 = R$ 115,00, e os percentuais somam 14% (5% + 4% + 5%). Para uma margem de 15%: 115 ÷ (1 − 0,14 − 0,15) = 115 ÷ 0,71 = R$ 161,97. A prova: a esse preço a taxa é 8,10, o imposto 6,48 e o reembolso 8,10, que somam 22,68; 161,97 − 115,00 − 22,68 = R$ 24,29, ou 15,0% do preço.
O preço de equilíbrio, em que a sobra zera, é 115 ÷ 0,86 = 133,7209, ou R$ 133,72; abaixo dele cada venda custa dinheiro.
Infográfico
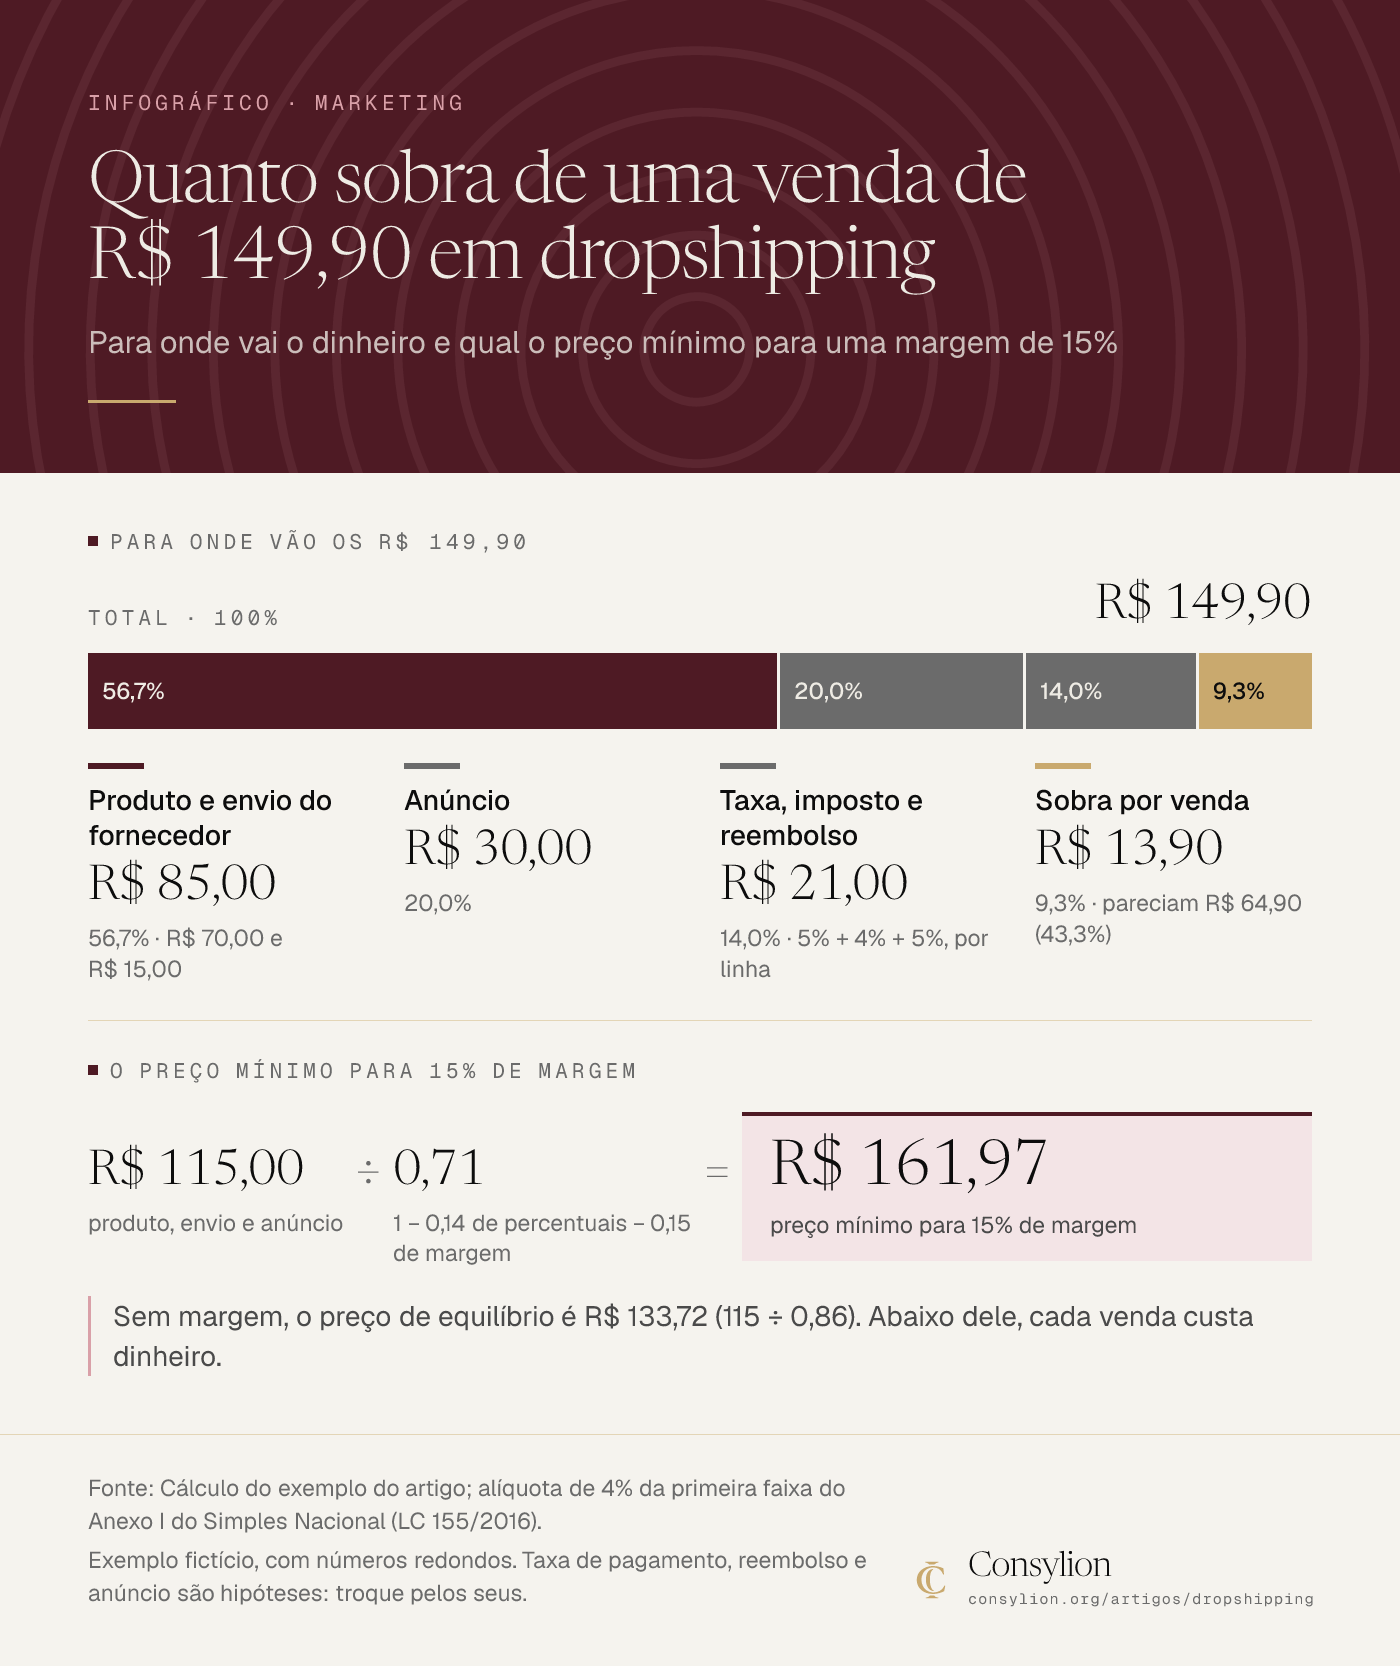
Ler o infográfico em texto
Para onde vai o dinheiro e qual o preço mínimo para uma margem de 15%
Para onde vão os R$ 149,90
| Parte | Valor | % do total |
|---|---|---|
| Produto e envio do fornecedor (R$ 70,00 e R$ 15,00) | R$ 85,00 | 56,7% |
| Anúncio | R$ 30,00 | 20,0% |
| Taxa, imposto e reembolso (5% + 4% + 5%, por linha) | R$ 21,00 | 14,0% |
| Sobra por venda (pareciam R$ 64,90 (43,3%)) | R$ 13,90 | 9,3% |
| Total | R$ 149,90 | 100% |
O preço mínimo para 15% de margem
R$ 115,00 ÷ 0,71 = R$ 161,97
- R$ 115,00: produto, envio e anúncio
- ÷ 0,71: 1 − 0,14 de percentuais − 0,15 de margem
- = R$ 161,97: preço mínimo para 15% de margem
Sem margem, o preço de equilíbrio é R$ 133,72 (115 ÷ 0,86). Abaixo dele, cada venda custa dinheiro.
Fonte: Cálculo do exemplo do artigo; alíquota de 4% da primeira faixa do Anexo I do Simples Nacional (LC 155/2016). Exemplo fictício, com números redondos. Taxa de pagamento, reembolso e anúncio são hipóteses: troque pelos seus.
A R$ 149,90, a sobra de R$ 13,90 depende do anúncio de R$ 30 supostos: se ele sair a R$ 45, a venda dá prejuízo. Para os seus números, use a calculadora de lucro e margem e a calculadora de precificação.
Dropshipping é crime? CNPJ, MEI e nota fiscal
É legal no Brasil?
O Código de Defesa do Consumidor (Lei 8.078/1990) não usa a palavra dropshipping, e este guia não cita lei que o proíba ou autorize. A lei trata da oferta e da venda ao consumidor, e isso vale para a loja, com estoque próprio ou não.
O Decreto 7.962/2013, que regulamenta o CDC no comércio eletrônico, exige que a oferta mostre, em local de destaque, o nome empresarial e o CPF ou CNPJ do fornecedor, quando houver, as despesas de entrega e as condições da oferta, com o prazo (art. 2º). Plataformas têm regras próprias.
Preciso de CNPJ ou posso ser MEI?
Não dou resposta fechada. Enquadrar a atividade e escolher entre MEI, Simples ou outro regime depende do seu caso. Consulte o contador e o Portal do Empreendedor antes de abrir a loja. A Receita informa que a revenda de mercadorias é tributada pelo Anexo I do Simples, que é a base da conta acima.
E a nota fiscal?
Depende do seu regime e da sua operação, e quem emite o quê entre você e o fornecedor muda o fluxo. Consulte o contador e leve a pergunta ao fornecedor.
Quem responde ao cliente quando algo dá errado
O CDC tem uma regra que muda tudo para quem vende sem estoque: quando mais de uma pessoa participa da cadeia, todas respondem juntas. O art. 7º, parágrafo único, diz que, "tendo mais de um autor a ofensa, todos responderão solidariamente". O art. 18 diz que os fornecedores de produtos "respondem solidariamente pelos vícios de qualidade ou quantidade" que os tornem impróprios ao consumo ou diminuam o valor.
A lei não diz "dropshipping". Minha leitura, que é interpretação e não texto de lei, é que loja e fornecedor estão na cadeia e respondem ao cliente, que pode cobrar de você. O art. 25 reforça: é vedada a cláusula contratual que "impossibilite, exonere ou atenue" a obrigação de indenizar. Um contrato que diga "a responsabilidade é do fornecedor" não vale contra o cliente.
Exemplo com números
Quem responde por quê (CDC e Decreto 7.962/2013)
| Situação | Perante o cliente | Base | Entre loja e fornecedor |
|---|---|---|---|
| Produto atrasa | A loja, que prometeu o prazo na oferta | Decreto, art. 6º: cumprir prazos e condições da oferta; art. 7º: sanções do art. 56 do CDC | Combinado em contrato |
| Produto chega com defeito | Loja e fornecedor respondem juntos | CDC, art. 18 e art. 7º, parágrafo único | Direito de regresso, no caso de dano por defeito, previsto no art. 13, parágrafo único; o resto, em contrato |
| Cliente desiste | A loja devolve o valor de imediato | CDC, art. 49; Decreto, art. 5º | Combinado em contrato |
| Informação da oferta incompleta | A loja | Decreto, art. 2º | Combinado em contrato |
Números de exemplo fictício. Troque pelos seus.
No defeito, se o vício não for sanado em trinta dias, o consumidor escolhe entre trocar o produto, receber o dinheiro de volta ou abater o preço (art. 18, § 1º).
No arrependimento, ele pode desistir em até 7 dias do recebimento e recebe o que pagou de volta, "de imediato" (art. 49). O decreto acrescenta que a loja informa os meios de exercer o direito, aceita o pedido pela mesma ferramenta da compra e confirma de imediato o recebimento do pedido de desistência (art. 5º, § 4º).
Por isso o acerto de troca e devolução com o fornecedor vem antes do primeiro anúncio: ele define quem arca com o custo, mas o cliente é seu.
Importação: o que a Receita diz
Se o produto vem do exterior, o imposto depende de quem compra. Segundo o Manual de Encomendas Internacionais da Receita, atualizado em 23/09/2026, as alíquotas do Remessa Conforme desde 12/05/2026 são: zero até US$ 50,00 e 60% de imposto de importação, com dedução de US$ 30, de US$ 50,01 a US$ 3.000,00 (manual). Segundo a página para consumidores, o zero vale em sites certificados; em site não certificado, o imposto é de 60% sobre o valor (Receita).
Isso vale para pessoa física. Para pessoa jurídica, a Receita escreve que não importa se a compra foi de site certificado nem se foi abaixo de US$ 50: nos dois casos vale a regra geral, com 60% de imposto de importação e ICMS de 17% a 20% (Receita). O ICMS é calculado "por dentro", sobre o valor que já inclui o imposto de importação.
Então não dá para dizer que o dropshipping internacional ficou sem imposto. Quando o pacote vai do exterior direto ao seu cliente, quem aparece como importador define a regra, e a página da Receita não trata de dropshipping. Pergunte a um contador ou despachante quem paga o quê.
Como escolher e testar um fornecedor
Não listo fornecedores por nome; dou o critério. Antes de anunciar, faça seis perguntas e guarde as respostas por escrito:
Checklist
- Prazo de postagem. Em quantos dias o pedido sai e o prazo de entrega por região.
- Estoque em tempo real. Como você sabe que o item acabou antes de vendê-lo.
- Nota fiscal. Quem emite e em nome de quem. Confirme com o contador.
- Troca e devolução. Quem paga o frete de volta e em quantos dias.
- Código de rastreio. Quando chega e se você o repassa ao cliente.
- Embalagem. Se é neutra ou leva o nome do fornecedor.
Faça um pedido-teste para você mesmo: é a forma de medir prazo e embalagem sem arriscar um cliente. Pesquise também o nome do fornecedor em sites de reclamação e peça referência a outros lojistas.
Dropshipping no Mercado Livre, na Shopee e no TikTok Shop
Cada plataforma tem regra própria, e ela muda. A Central do Vendedor da Shopee responde "Não" à pergunta se o dropshipping é permitido e diz que a prática "pode gerar banimento e Pontos de Penalidade" (Shopee); o artigo é de 15/10/2024, então confirme a página vigente.
Para o Mercado Livre e o TikTok Shop, consulte a política atual de cada um. A conta de cada canal está em como vender no Mercado Livre, como vender na Shopee e como vender no TikTok Shop.
Teste de 30 dias: continuar, ajustar ou parar
Este é o critério da Consylion, não regra de lei. A ideia é aprender com uma perda pequena e definida.
Escolha 3 produtos cuja conta fecha acima de um piso de margem que você define e fixe a perda máxima em reais (anúncio, ferramentas e reembolsos somados). Faça um pedido-teste ao fornecedor e registre por semana:
Modelo pronto para copiar
Registro semanal do teste de dropshipping
| Semana | Pedidos | Margem real (R$) | Reclamações | Horas gastas |
|---|---|---|---|---|
| 1 | ||||
| 2 | ||||
| 3 | ||||
| 4 |
A regra do dia 30:
- Continuar: a margem real ficou no piso e o prazo prometido foi cumprido.
- Ajustar: vende, mas não sobra. Mexa no preço (pela fórmula), no anúncio ou no fornecedor e meça mais 30 dias.
- Parar: a perda máxima foi atingida sem venda, ou o prazo não é cumprido. Leve o dinheiro e as horas para outro canal.
Conte também o seu tempo: atendimento custa horas e descanso.
Os erros mais comuns de quem começa
- Calcular a margem só com o preço do fornecedor. No exemplo, 43,3% viram 9,3%.
- Prometer prazo que o fornecedor não cumpre. A promessa é sua, e o Decreto 7.962 manda cumpri-la.
- Copiar o preço do concorrente. Ele pode ter custo menor ou estar perdendo dinheiro.
- Ignorar o arrependimento de 7 dias. A devolução entra na conta antes da primeira venda.
- Anunciar sem pedido-teste. Você descobre o atraso pelo cliente.
Exercício de 15 minutos
Mão na massa · 30 minutos
Calcule a sobra de um produto que você pensa em vender
- Minutos 0 a 5: anote o preço pretendido, o custo do produto e do envio e o anúncio por venda.
- Minutos 5 a 10: monte a tabela do exemplo com a taxa de pagamento, o imposto do seu regime (pergunte ao contador) e a reserva para reembolsos.
- Minutos 10 a 15: calcule o preço mínimo para a sua margem e fixe, em reais, a perda máxima do teste.
- Pronto quando: você sabe a sobra por venda em reais e em %, o preço de equilíbrio e a perda máxima escrita.
Quando a conta fecha, você decide com calma. Para outros canais, volte ao pilar de marketing digital. O Manual de E-commerce da Consylion, logo abaixo, traz modelos de preço e atendimento.
Sem estoque não é sem risco: o risco só muda de lugar.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- A orientação legal vem do Código de Defesa do Consumidor, do Decreto 7.962/2013 e da Receita Federal, nos textos oficiais consultados em 06/11/2026. A alíquota do exemplo vem do Anexo I do Simples Nacional. A garrafa térmica é fictícia, as taxas do exemplo são hipóteses e o teste de 30 dias é critério meu, da Consylion. As 8 fontes estão listadas no fim do artigo.
- Quando se aplica
- Pessoa ou pequena marca, de 1 a 9 pessoas, que pensa em testar a venda de produto físico sem comprar estoque.
- Dono de loja que quer ampliar o catálogo com itens de fornecedor, sem comprar o lote.
- Limites
- Não prometo renda e não indico fornecedor, plataforma ou produto: o exemplo é fictício e as taxas são hipóteses, para você trocar pelas reais.
- Imposto, importação e regras de plataforma mudam. Vale a página oficial na data da sua conta.
- Não substitui o contador, para escolher regime, enquadrar a atividade e emitir nota, nem o advogado, em caso de disputa com cliente ou fornecedor.
- O CDC não cita o dropshipping; a aplicação à loja é uma interpretação, e o acerto de custo entre loja e fornecedor depende do contrato.
- Na prática
- Uma loja ou conta de venda, 3 produtos com custo conhecido, um pedido-teste ao fornecedor e uma perda máxima em reais, mais cerca de 1 hora por semana para pedidos e atendimento (estimativa minha).
- Como medir o resultado
- Sobra real por venda depois de fornecedor, frete, taxa, imposto, anúncio e reembolso, contra o piso que você definiu.
- Prazo cumprido e reclamações por semana, durante 30 dias.
- Decidir no dia 30: continuar, ajustar ou parar.
- Quando revisar
- A Receita mudar a alíquota do imposto de importação ou a regra para pessoa jurídica.
- A tabela do Simples Nacional mudar; ela segue em uso em 2026 e a página do Perguntão da Receita avisa que está em atualização por causa da reforma tributária.
- O CDC ou o Decreto 7.962/2013 mudarem.
- Uma plataforma mudar a política de dropshipping.
Última revisão em .
Perguntas frequentes
- Dropshipping paga imposto de importação?
- Depende de quem compra. A Receita Federal diz que, em site certificado no Remessa Conforme, a compra de pessoa física de até US$ 50 tem imposto zero e, acima disso, 60% com dedução de US$ 30. Para pessoa jurídica, a Receita diz que vale a regra geral em qualquer valor: 60% de imposto de importação mais ICMS. Quem seria o importador no seu caso pede contador ou despachante.
- O cliente pode desistir da compra em dropshipping?
- Em compra feita pela internet, o consumidor pode desistir em até 7 dias a contar do recebimento do produto (CDC, art. 49, e Decreto 7.962/2013, art. 5º). A loja informa como exercer o direito, devolve os valores de imediato e confirma de imediato o recebimento do pedido de desistência. Quem paga a devolução entre loja e fornecedor depende do contrato.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- MarketingCopywriting: o que é e como escrever um texto que vendeCopywriting é a escrita que leva o leitor a agir. Veja as 4 perguntas do cliente, um anúncio reescrito do começo ao fim e a conta para saber qual vendeu.
- MarketingIdentidade visual: o que é, o que inclui e como definirIdentidade visual é o que faz o cliente reconhecer a sua empresa de relance. Veja o kit mínimo, um exemplo em R$, o teste de contraste e a folha pronta.
- MarketingBenchmarking: como fazer na pequena empresa, com exemploBenchmarking é comparar o seu negócio com uma referência para achar a diferença que vale dinheiro. Veja como fazer, com exemplo e ficha para copiar.
Fontes citadas
- 01 Câmara dos Deputados: Código de Defesa do Consumidor (Lei 8.078/1990), texto atualizado, arts. 7º, 13, 18, 25 e 49 (lido em 06/11/2026)
- 02 Câmara dos Deputados: Decreto 7.962/2013, comércio eletrônico, publicação original, arts. 1º, 2º, 5º, 6º e 7º (lido em 06/11/2026)
- 03 Receita Federal: Manual de Encomendas Internacionais, alíquotas do Remessa Conforme (atualizado em 23/09/2026)
- 04 Receita Federal: Quanto vou pagar de impostos? (atualizado em 14/09/2026)
- 05 Receita Federal: Encomendas com valor até US$ 50,00, pessoa jurídica (atualizado em 19/05/2026)
- 06 Senado Federal: Lei Complementar 155/2016, Anexo I da LC 123/2006, Simples Nacional, comércio (vigência 01/01/2018)
- 07 Receita Federal: Perguntas e Respostas do Simples Nacional, revenda de mercadorias no Anexo I (atualizado em 09/10/2026)
- 08 Shopee, Centro de Educação do Vendedor: Dropshipping na Shopee (artigo de 15/10/2024; lido em 06/11/2026)