
Família e Relacionamentos· Filhos e Educação
Mesada: quando começar, quanto dar e o combinado
"Dei a mesada no sábado. Na terça já tinha acabado, e na quinta ele veio pedir mais." Se essa cena é conhecida na sua casa, a resposta direta é esta: a mesada educa quando vem com três combinados escritos. O que ela cobre, em que dia cai e o que acontece quando acaba antes.
O instinto é começar por "quanto dar?" e procurar uma tabela por idade. Só que o valor é a última decisão. Antes dele vem a lista do que a criança vai pagar com o próprio dinheiro, e é dessa lista que o número sai.
Mesada: o que é e quando ela educa
Mesada é um valor fixo que a família entrega à criança ou ao adolescente em dia certo, para ele administrar. Paga por semana, costuma ser chamada de semanada. A grafia é mesada, com s. Mesada educativa é a que vem com regra: quem recebe sabe o que ela cobre e o que acontece quando o dinheiro acaba.
Eu penso nela como um treino. A quantia é pequena, o dia é certo e errar custa pouco: quem gasta tudo na terça fica sem figurinha até sábado.
O que se treina está descrito no Caderno de Educação Financeira do Banco Central. Uma ideia é "saber distinguir desejo de necessidade no momento de fazer escolhas", porque "os desejos são ilimitados, porém os recursos são limitados". A outra é a troca intertemporal, uma escolha no tempo: gastar menos dinheiro hoje para ter mais amanhã. O Caderno fala ao adulto; aplicar as duas ideias à criança é leitura minha.
Este guia não traz idade nem valor oficial. O Caderno e a Base Nacional Comum Curricular (BNCC), documentos oficiais brasileiros citados aqui, não falam de mesada. O CFPB, órgão de proteção financeira ao consumidor dos Estados Unidos, trata o assunto como decisão da família. Em tradução livre: "Você pode decidir dar uma mesada ao seu filho", e a parte mais importante, para o desenvolvimento dele, é conversar com você sobre os planos para o dinheiro.
Dar ou não dar, portanto, é escolha da casa. Quem dá precisa de um combinado, que é um limite como os outros: dito antes e cumprido com calma. O guia de educação positiva traz um roteiro para isso, com frases prontas.
Consylion Insights · a carta das 7h10
Uma ideia por dia para aplicar no negócio e na vida. E 5 guias grátis para começar.
Mesada para criança: a partir de que idade
Eu olharia para dois sinais antes de olhar para o aniversário: a criança reconhece moedas e cédulas, e consegue esperar alguns dias por algo que quer.
Na BNCC, uma habilidade de Matemática do 1º ano é "reconhecer e relacionar valores de moedas e cédulas do sistema monetário brasileiro". No 4º ano, entram problemas de compra e venda com "termos como troco e desconto".
O CFPB organiza o tema por faixas. Crianças de 3 a 5 anos costumam ser novas demais para conceitos financeiros abstratos. Entre 6 e 12, os adultos podem ajudar a criança a absorver regras e hábitos sobre ganhar, poupar e comprar, e planejar e esperar pelo que quer está entre as habilidades em formação.
Adolescentes em geral começam a ganhar dinheiro e a decidir sozinhos, e a supervisão de um adulto ajuda. Nenhuma dessas páginas diz em que idade começar a mesada.
Uma pesquisa da Serasa com o Instituto Opinion Box ouviu 1.112 pais entre 10 e 22 de setembro de 2025, com margem de erro de 2,9 pontos percentuais. Segundo os pais ouvidos, 53% começaram a falar de finanças com os filhos antes dos 8 anos. O número retrata a conversa sobre dinheiro e não mede quando a mesada começa.
A tabela abaixo é critério da Consylion e descreve comportamento: uma criança de 6 anos e outra de 9 podem estar na mesma linha.
| Sinal que eu observaria | Ritmo | Forma | O que se treina |
|---|---|---|---|
| Reconhece moedas e cédulas e espera alguns dias | Semanal | Dinheiro vivo, em potes ou envelopes | Escolher e esperar até o próximo pagamento |
| Faz conta de troco e planeja a semana | Semanal ou quinzenal | Dinheiro vivo, com um pote de guardar | Juntar para uma meta de algumas semanas |
| Tem gastos próprios fora de casa | Mensal | Parte em dinheiro, parte em conta ou Pix, com os pais como responsáveis | Dividir o mês em categorias |
Quanto dar de mesada: a conta em 4 passos
O valor sai de uma lista da sua casa, em quatro passos.
Passo a passo
- Liste os gastos de desejo que você já paga e vai passar para a criança.
- Some quanto esses itens custam em um mês.
- Acrescente uma parte para guardar.
- Confira no orçamento da casa e divida pelo ritmo de pagamento.
Passo 1: a lista. Entram gastos de desejo que hoje saem do seu bolso, como o lanche da cantina e as figurinhas. Comida, roupa, escola, saúde e transporte continuam com os adultos. Pronto quando a lista tem de dois a cinco itens e a criança sabe dizer quais são.
Passo 2: a soma. Calcule o custo mensal de cada item. Neste guia, o mês tem 4 semanas. Pronto quando há um total em R$.
Passo 3: a parte de guardar. Se a mesada cobre só os gastos, não sobra o que guardar. Acrescente um valor que a casa aguente. Pronto quando a criança tem uma meta com preço.
Passo 4: o teto. A soma do passo 2 você já gastava; o gasto novo é só o acréscimo do passo 3. Confira se ele cabe no orçamento. Se o orçamento ainda não está no papel, comece pela planilha de controle financeiro. Depois divida pelo ritmo. Pronto quando o valor e o dia estão escritos.
Em blogs de bancos circulam fórmulas por idade. Uma delas é R$ 1 por semana para cada ano de idade, até os 11 anos. Em pelo menos dois blogs aparece outra, a partir dos 12: a idade multiplicada por ela mesma, por mês. Nessas páginas, as regras vêm sem a origem.
Fiz a conta com o mesmo mês de 4 semanas. Aos 11 anos, R$ 11 por semana dão 11 × 4 = R$ 44 por mês. Aos 12, 12 × 12 = R$ 144 por mês. De um aniversário para o outro, o valor sobe R$ 100 e fica 3,27 vezes maior (144 ÷ 44). A fórmula não sabe o que o seu filho vai pagar nem quanto a sua casa aguenta.
Exemplo: a mesada da Helena, 9 anos
Imagine uma família fictícia e um mês de 4 semanas. Os pais da Helena, de 9 anos, já pagam o lanche de sexta na cantina e as figurinhas, e passam os dois gastos para ela.
Exemplo com números
Mesada da Helena, 9 anos (família fictícia)
| Item | Conta | Valor |
|---|---|---|
| Lanche de sexta na cantina | R$ 7 × 4 semanas | R$ 28 por mês |
| Figurinhas | valor do mês | R$ 20 por mês |
| Gastos que passam para a Helena | 28 + 20 | R$ 48 por mês |
| Parte para guardar | escolha dos pais | R$ 12 por mês |
| Mesada | 48 + 12 | R$ 60 por mês |
| Pagamento semanal | 60 ÷ 4 | R$ 15 por semana |
| Pote de gastar | 12 × 4 = 48 | R$ 12 por semana |
| Pote de guardar | 3 × 4 = 12 | R$ 3 por semana |
Prova: 12 + 3 = R$ 15 por semana; 15 × 4 = R$ 60 por mês; 48 + 12 = R$ 60.
Meta: um jogo de R$ 60. Guardando R$ 3 por semana, 60 ÷ 3 = 20 semanas.
Gasto novo da casa: 60 − 48 = R$ 12 por mês. Os outros R$ 48 já saíam do orçamento.
Números de exemplo fictício. Troque pelos seus.
Infográfico
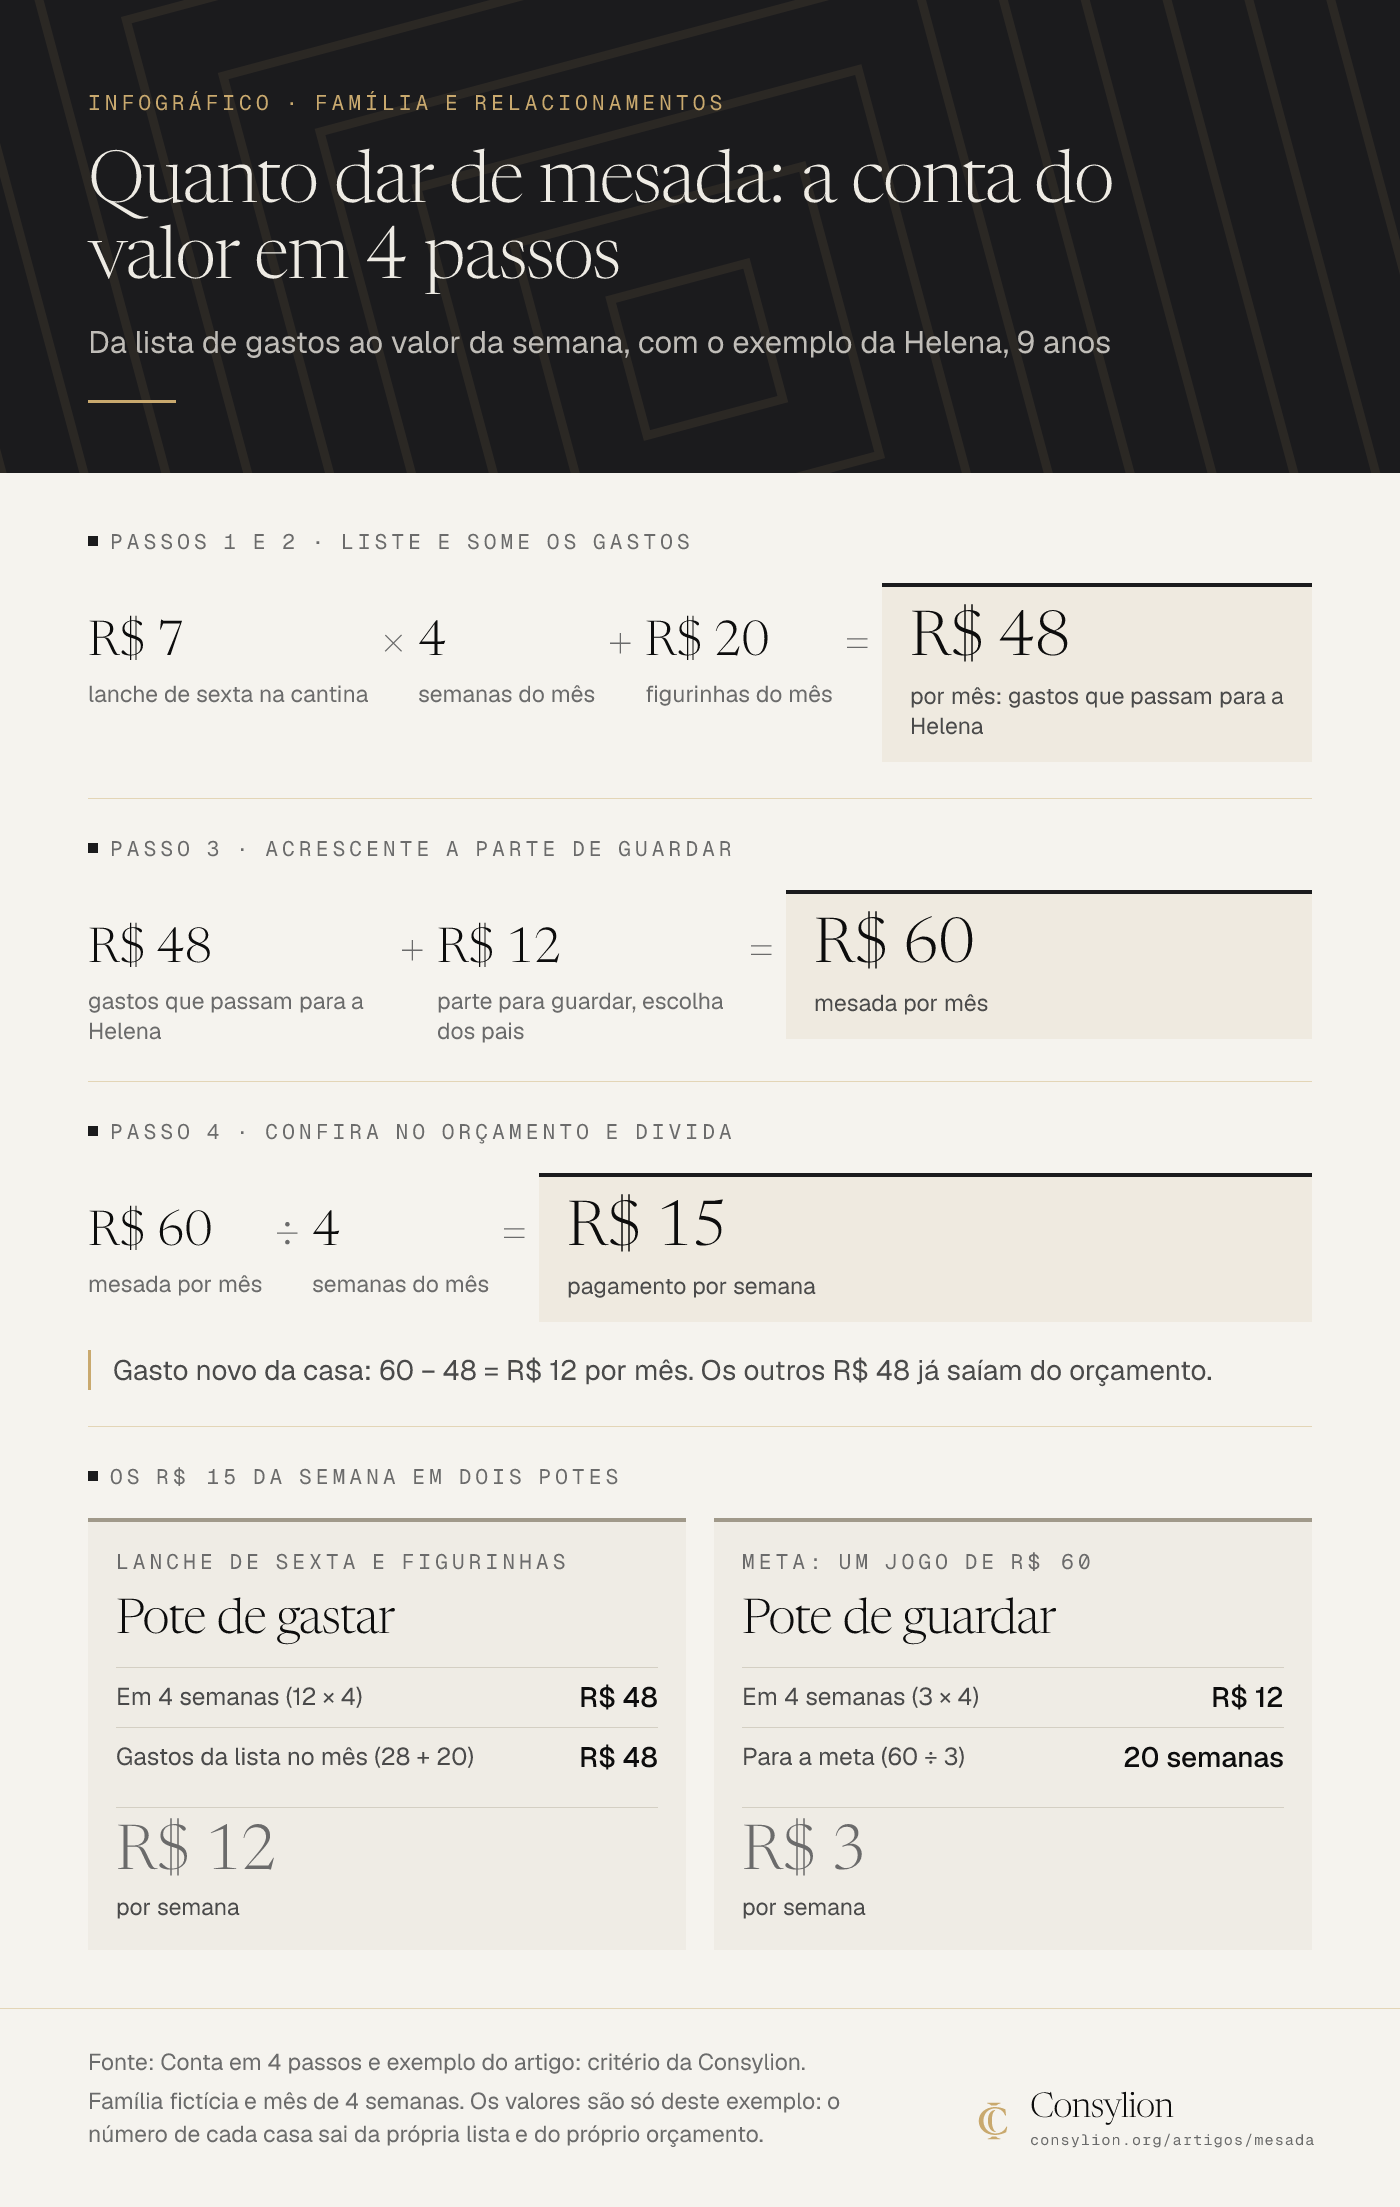
Ler o infográfico em texto
Da lista de gastos ao valor da semana, com o exemplo da Helena, 9 anos
Passos 1 e 2 · Liste e some os gastos
R$ 7 × 4 + R$ 20 = R$ 48
- R$ 7: lanche de sexta na cantina
- × 4: semanas do mês
- + R$ 20: figurinhas do mês
- = R$ 48: por mês: gastos que passam para a Helena
Passo 3 · Acrescente a parte de guardar
R$ 48 + R$ 12 = R$ 60
- R$ 48: gastos que passam para a Helena
- + R$ 12: parte para guardar, escolha dos pais
- = R$ 60: mesada por mês
Passo 4 · Confira no orçamento e divida
R$ 60 ÷ 4 = R$ 15
- R$ 60: mesada por mês
- ÷ 4: semanas do mês
- = R$ 15: pagamento por semana
Gasto novo da casa: 60 − 48 = R$ 12 por mês. Os outros R$ 48 já saíam do orçamento.
Os R$ 15 da semana em dois potes
Pote de gastar (Lanche de sexta e figurinhas)
- Em 4 semanas (12 × 4): R$ 48
- Gastos da lista no mês (28 + 20): R$ 48
- R$ 12: por semana
Pote de guardar (Meta: um jogo de R$ 60)
- Em 4 semanas (3 × 4): R$ 12
- Para a meta (60 ÷ 3): 20 semanas
- R$ 3: por semana
Fonte: Conta em 4 passos e exemplo do artigo: critério da Consylion. Família fictícia e mês de 4 semanas. Os valores são só deste exemplo: o número de cada casa sai da própria lista e do próprio orçamento.
Pela fórmula de R$ 1 por semana por ano de idade, a Helena receberia R$ 9 por semana, ou 9 × 4 = R$ 36 por mês. Faltariam R$ 12 para cobrir os R$ 48 de lanche e figurinhas. O número dessa família veio da lista.
Um terceiro pote, para presentear ou doar, é opção de cada casa, conforme os seus valores e a sua fé. Se R$ 1 por semana sair do pote de guardar, ficam R$ 12 para gastar, R$ 2 para guardar e R$ 1 para o terceiro pote. A meta de R$ 60 passa a levar 30 semanas (60 ÷ 2).
Regras para mesada dos filhos: o combinado para copiar
As regras cabem em uma folha. O modelo abaixo é critério da Consylion: copie, preencha com a criança e prenda onde os dois vejam.
Modelo pronto para copiar
Combinado da mesada da nossa casa
- Quem recebe e desde quando: [nome], a partir de [data].
- Valor e dia: R$ [valor] toda [dia da semana ou do mês].
- Forma: [dinheiro vivo / conta ou Pix, com os pais como responsáveis].
- O que a mesada cobre: [itens da lista].
- O que continua com os adultos: comida, roupa, escola, saúde, transporte e [outros].
- Como se divide: R$ [valor] para gastar, R$ [valor] para guardar e, se a família quiser, R$ [valor] para presentear ou doar.
- Meta de quem recebe: [o quê], que custa R$ [valor].
- Se acabar antes do dia: [espera o próximo pagamento / adiantamento de até R$ (valor), descontado no pagamento seguinte].
- Tarefas: [não têm relação com a mesada / há extra por trabalho combinado / a mesada depende da lista].
- Quando revisamos: em [data], e depois a cada [6 meses / aniversário].
- Assinaturas: [criança] e [adultos].
A linha "se acabar antes do dia" é a que eu preencheria com mais cuidado. Sem adiantamento ou com adiantamento descontado, a escolha é da casa, desde que esteja escrita antes da primeira quinta-feira sem dinheiro.
Segundo os pais ouvidos na pesquisa da Serasa, 28% das crianças recebem mesada por Pix, conta digital ou cartão. Nesse caminho, o Código Civil (art. 1.690) diz que os pais representam os filhos menores de 16 anos e os assistem até a maioridade ou a emancipação.
A Resolução CMN 4.753/2019 (art. 2º, § 3º) determina que, na conta de depósitos de titular incapaz, a instituição identifique e qualifique também o responsável que o assiste ou representa. Pelo Código Civil (arts. 3º e 4º), a incapacidade alcança os menores de 18 anos: absoluta até os 16, relativa dos 16 aos 18. Tutela, guarda e outros tipos de conta ficam fora deste guia.
Mesada e tarefas de casa: três modelos
Dá para ligar mesada e tarefas de três jeitos, e cada um ensina uma coisa e cobra outra. O CFPB cita os dois caminhos, ganhar dinheiro por mesada ou por trabalhos para a família, sem escolher um, e sugere conversar sobre o que conta como "extra" na sua casa. O quadro é critério da Consylion.
| Modelo | Como funciona | O que ensina | O que cobra dos adultos |
|---|---|---|---|
| Separadas | Tarefa de casa é convivência e não se paga; a mesada tem valor fixo | Administrar um valor certo; cuidar da casa por morar nela | Manter as tarefas sem o dinheiro como argumento |
| Base e extra | Valor fixo mais pagamento por trabalho fora da rotina | Que esforço a mais pode render dinheiro a mais | Definir antes o que é extra e quanto vale cada trabalho |
| Condicionada | Só recebe o valor cheio quem cumpre a lista da semana | Que o dinheiro vem depois da entrega | Conferir a lista toda semana e aplicar o desconto sem discussão |
Infográfico
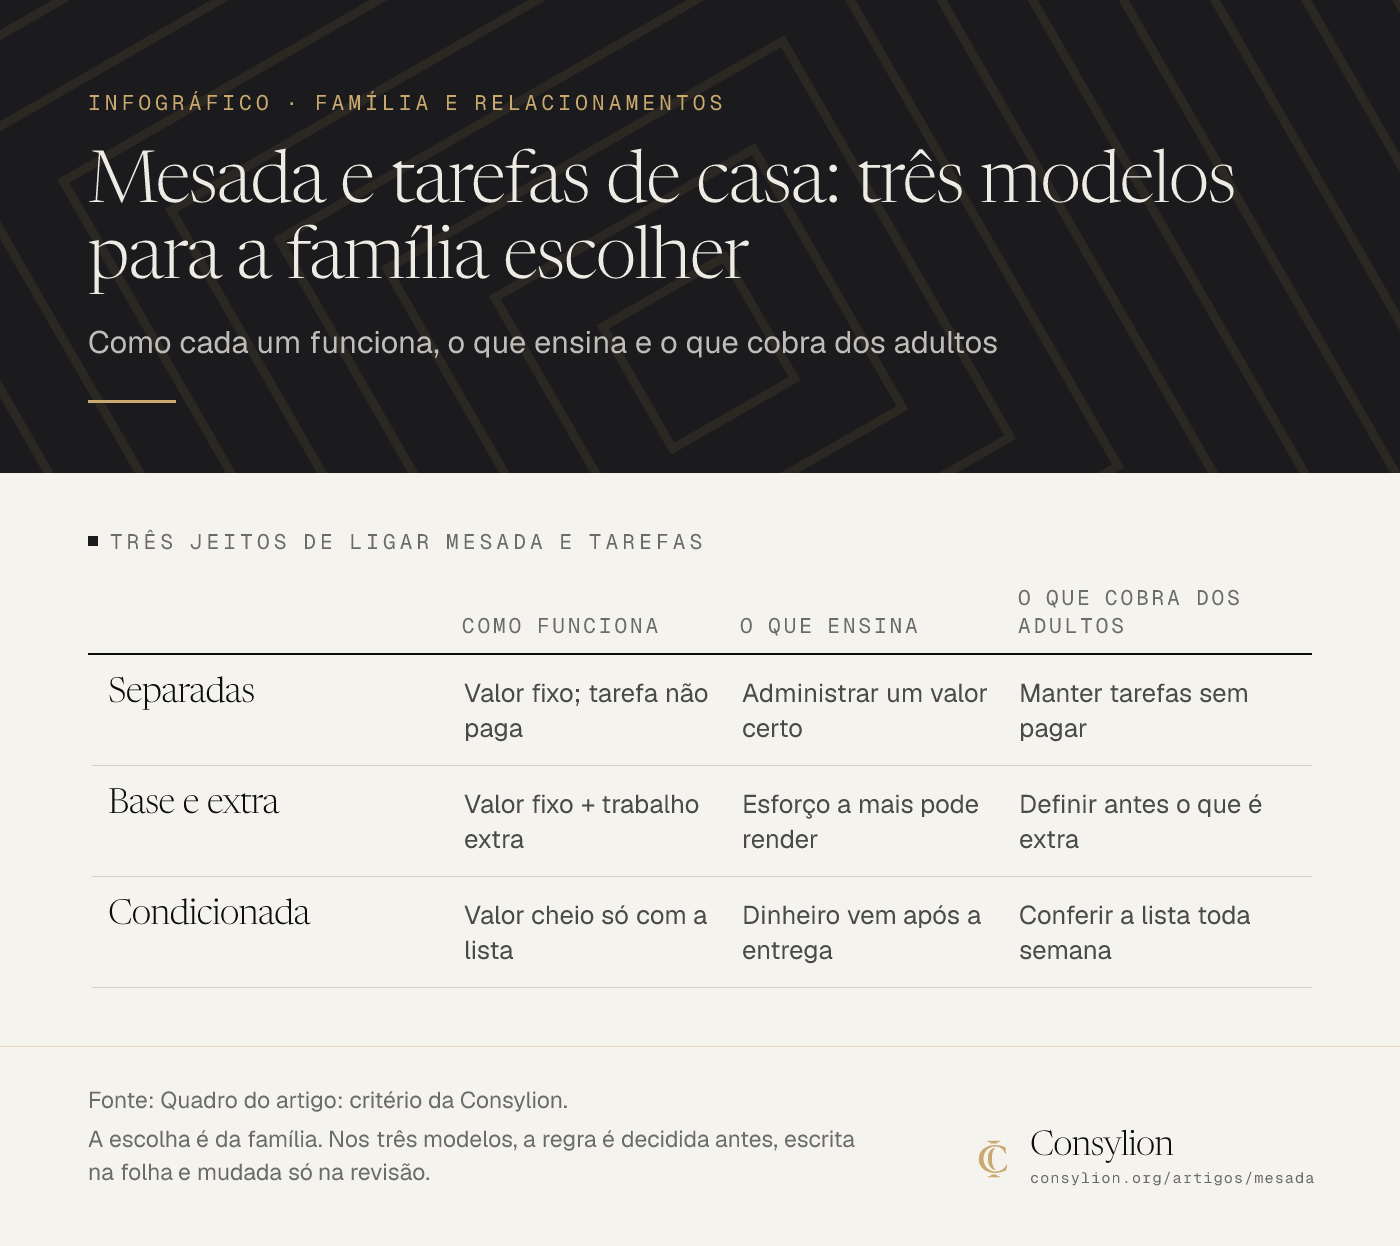
Ler o infográfico em texto
Como cada um funciona, o que ensina e o que cobra dos adultos
Três jeitos de ligar mesada e tarefas
| Como funciona | O que ensina | O que cobra dos adultos | |
|---|---|---|---|
| Separadas | Valor fixo; tarefa não paga | Administrar um valor certo | Manter tarefas sem pagar |
| Base e extra | Valor fixo + trabalho extra | Esforço a mais pode render | Definir antes o que é extra |
| Condicionada | Valor cheio só com a lista | Dinheiro vem após a entrega | Conferir a lista toda semana |
Fonte: Quadro do artigo: critério da Consylion. A escolha é da família. Nos três modelos, a regra é decidida antes, escrita na folha e mudada só na revisão.
Cada modelo tem um ponto de atenção. No primeiro, a criança pode perguntar por que arruma a cama de graça. No segundo, qualquer pedido pode virar negociação de preço. No terceiro, a semana ruim deixa a criança sem o lanche que a mesada cobria. Nota da escola e comportamento, quando entram, são uma versão do modelo condicionado.
A escolha é da família. O critério que eu uso vale para os três: a regra é decidida antes, escrita na folha e mudada só na revisão. O guia do quadro de rotina infantil explica a diferença entre quadro de rotina, de tarefas e de recompensa.
O erro mais comum: resgatar quando o dinheiro acaba
O erro que eu mais evitaria é decidir o valor primeiro e improvisar o resto. Na quinta-feira sem dinheiro, quem não combinou nada fica entre dar mais, e a mesada vira presente recorrente, ou negar com sermão, e ela vira castigo.
Com a folha preenchida, a resposta já existe. Leia a linha com a criança, acolha a frustração e mantenha o que foi escrito. Gastar tudo na terça é parte do treino. No pagamento seguinte, pergunte o que ela faria diferente.
Se dinheiro vira motivo de briga séria e frequente em casa, ou se o comportamento da criança preocupa, procure um psicólogo ou outro profissional que acompanhe a família.
Exercício de 15 minutos para hoje
Mão na massa · 30 minutos
A lista e o combinado em 15 minutos
- Minutos 1 a 5: anote os gastos de desejo que você pagou para a criança no último mês e marque os que podem passar para ela.
- Minutos 6 a 8: some o custo mensal desses itens e acrescente a parte de guardar que cabe na casa.
- Minutos 9 a 13: copie o combinado e preencha valor, dia, o que a mesada cobre e a linha "se acabar antes do dia".
- Minutos 14 e 15: escolha a data da primeira revisão.
- Pronto quando: a folha tem valor, dia, a lista do que a mesada cobre e a regra para quando o dinheiro acabar antes.
O valor da mesada é a última decisão. A primeira é o que ela cobre.
Padrão Consylion de aconselhamento
Como usar este conselho
- De onde vem
- Conceitos do Caderno de Educação Financeira do Banco Central (desejo e necessidade, troca intertemporal), o programa Money as You Grow, do CFPB dos Estados Unidos, as habilidades de Matemática da BNCC, a pesquisa Serasa e Opinion Box de 2025 como retrato e as regras do Código Civil e da Resolução CMN 4.753 sobre quem responde pelo menor. A conta do valor, as fases, o combinado e os três modelos de tarefas são critério da Consylion; a família do exemplo é fictícia. As 12 fontes estão listadas no fim do artigo.
- Quando se aplica
- Mãe, pai, avó, avô ou responsável por criança ou adolescente que já reconhece dinheiro, quando a casa consegue separar um valor fixo sem apertar o orçamento.
- Quem já dá mesada e quer pôr regra: o que ela cobre, o dia e o que acontece quando acaba antes.
- Limites
- O guia não traz idade nem valor oficial e não recomenda valor: o número sai da lista e do orçamento de cada casa.
- Família endividada ou com o orçamento no limite cuida primeiro da casa; dá para ensinar sobre dinheiro sem mesada.
- Não é orientação psicológica nem promete mudar o comportamento de ninguém. Briga séria e frequente por dinheiro ou comportamento que preocupa pedem um psicólogo ou outro profissional que acompanhe a família.
- Não indica banco, conta, cartão nem investimento para menor. A regra legal citada é a dos pais e a de conta de depósitos; tutela, guarda e outros tipos de conta ficam fora.
- Com pais separados ou avós que também dão dinheiro, o combinado precisa ser conversado entre os adultos das duas casas.
- Na prática
- Uma folha com o combinado, dois ou três potes ou envelopes e um dia fixo na semana.
- Como medir o resultado
- Em 4 semanas: a mesada foi paga no dia combinado todas as vezes.
- Em 8 semanas: conte em quantas a criança chegou ao dia do pagamento com algum dinheiro ou com a meta andando, e quantos pedidos fora do combinado apareceram. Leve os dois números para a revisão.
- Quando revisar
- O Banco Central publicar edição nova do Caderno de Educação Financeira.
- A Serasa publicar nova pesquisa sobre finanças e filhos.
- Mudar a Resolução CMN 4.753 ou o art. 1.690 do Código Civil.
Última revisão em .
Próximo passo
Educação positiva: o que é e como aplicar em casa
Educação positiva sem permissividade: o que é, o limite que não muda e 4 passos com frases prontas por idade (2 a 12 anos) e uma ficha para copiar.
Ler o próximo →Perguntas frequentes
- Mesada até quantos anos?
- Este guia não traz idade oficial para encerrar. O critério que eu uso é o próprio combinado: ele tem data de revisão, e em cada revisão a família decide se a mesada continua, muda ou termina. Um marco que eu observaria é o jovem passar a ter renda própria que cubra o que a mesada cobria. Nesse dia, a conversa deixa de ser sobre mesada e passa a ser sobre o orçamento dele.
- E se eu não puder ou não quiser dar mesada?
- É uma escolha legítima, e a casa vem primeiro. Dá para ensinar sem mesada. O Caderno de Educação Financeira do Banco Central sugere, ao levar crianças ao supermercado, combinar antes com elas o que vão comprar, e trata isso como oportunidade de educar. Um acréscimo meu: combine também um valor para um item e deixe a criança escolher dentro dele.
- Mesada em dinheiro vivo ou por Pix?
- As duas formas servem, e a escolha é da família. Eu começaria com dinheiro vivo enquanto a criança ainda está aprendendo a contar, porque ela vê o pote esvaziar. Com conta em nome dela, vale a regra do Código Civil: os pais representam os filhos menores de 16 anos e os assistem até a maioridade. Este guia não indica banco, conta nem cartão.
- Irmãos de idades diferentes recebem o mesmo valor?
- Pela conta deste guia, o valor sai da lista do que cada um passa a pagar, então listas diferentes dão valores diferentes. O critério que proponho é mostrar as duas listas aos dois, para a diferença ter explicação. Se a família preferir valores iguais, é uma escolha possível: nesse caso, iguale as listas e escreva isso no combinado de cada um.
- Posso descontar da mesada por mau comportamento ou nota baixa?
- Depende do modelo que a família escolheu. Se o combinado liga a mesada a tarefas ou a notas, o desconto faz parte da regra e a criança já sabia dele. Se não liga, o critério que eu uso é não criar o desconto na hora da raiva: resolva o comportamento com as regras da casa e leve a proposta de mudança para a próxima revisão.
Quem escreveu
Fundador da Consylion e criador do Protocolo Consylion™
Li mais de 2.000 livros de negócios e reuni nos manuais da Consylion os métodos que uma pequena empresa consegue aplicar. Aqui, escrevo o passo a passo para você usar no seu negócio, com exemplos e a fonte de cada número.
Como produzimos este conteúdo
A pauta parte das dúvidas reais de quem toca uma pequena empresa e dos métodos dos manuais Consylion. O texto é escrito com apoio de inteligência artificial e segue o padrão editorial da Consylion: cada número, regra e citação vem de uma fonte confiável (órgãos públicos, normas, leis e pesquisas com metodologia publicada), aberta e conferida, e está listada no fim do artigo; o que não pode ser verificado não entra. Os exemplos com números são ilustrativos e estão identificados como tal. Quando surgem dados melhores ou as regras mudam, o artigo é revisado. Última revisão em . Leia a política editorial completa.
Continue lendo
Próximos artigos para você
- Família e RelacionamentosQuadro de rotina infantil: modelo para copiar e usarQuadro de rotina infantil em texto, para copiar sem cadastro: 3 a 5 ações por bloco, exemplo de criança de 7 anos com os minutos e revisão semanal.
- Família e RelacionamentosChecklist de casamento mês a mês, com datas e quem fazChecklist de casamento mês a mês para copiar: cada tarefa com data e dono, a janela de 90 dias do cartório, a lista de convidados e o roteiro do dia.
- Família e RelacionamentosLista de presentes de casamento: o que colocar e a contaLista de presentes de casamento: o que colocar, qual formato escolher e a conta de uma lista de 36 itens e R$ 9.800, com a taxa de plataforma.
Fontes citadas
- 01 Banco Central do Brasil. Caderno de Educação Financeira: conteúdo básico (2ª edição revisada, 2026)
- 02 Serasa. Mais da metade dos pais falam sobre finanças com os filhos antes dos 8 anos, revela pesquisa da Serasa (outubro de 2025; Instituto Opinion Box, 1.112 pais, 10 a 22/09/2025, margem de erro de 2,9 pontos percentuais)
- 03 Consumer Financial Protection Bureau (EUA). Money as You Grow: School-age children and earning
- 04 Consumer Financial Protection Bureau (EUA). Money as You Grow: School-age children to preteens
- 05 Consumer Financial Protection Bureau (EUA). Money as You Grow: Money milestones for school-age children and preteens
- 06 Consumer Financial Protection Bureau (EUA). Money as You Grow: Young children
- 07 Consumer Financial Protection Bureau (EUA). Money as You Grow: Teens and young adults
- 08 Ministério da Educação. Base Nacional Comum Curricular (BNCC), versão final: Matemática, habilidades EF01MA19 e EF04MA25
- 09 Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil), texto atualizado, Câmara dos Deputados: arts. 3º, 4º e 1.690
- 10 Resolução CMN nº 4.753, de 26 de setembro de 2019 (texto compilado vigente): abertura, manutenção e encerramento de conta de depósitos, art. 2º, § 3º
- 11 Serasa, blog. Mesada educativa: guia completo com planilha gratuita (07/10/2025; página em que a regra por idade aparece, citada como exemplo do que circula e não como fonte de dado)
- 12 Inter, blog. Mesada educativa: Valores, Tabela Por Idade e Cartão Mesada (tabela por idade, citada como exemplo do que circula e não como fonte de dado)